
Qızıl ticarəti üçün xəbərdarlıq: FOMC protokolları tezliklə açıqlanacaq, qızılın uzun və qısa tərəflər arasındakı durğunluq pozulacaqmı?

汇通网10月7日讯—— Spot qızıl dünən cüzi artım göstərdi, çünki Fransa dövlət istiqrazlarının dalğalanması və ABŞ istiqrazları ilə bağlı narahatlıq riskdən qaçınmanı artırdı, eyni zamanda 10 illik ABŞ istiqrazları üzrə gəlirliliyin 24 ilin ən yüksək səviyyəsindən geriləməsi və dolların birillik zirvədən zəifləməsi qızıl qiymətinə ikili dəstək verdi.
Çərşənbə günü (7 oktyabr) Asiya ticarət sessiyasında spot qızıl 4170 dollar/unsiya ətrafında ticarət olunur, çünki ABŞ istiqrazlarının gəlirliliyi müvəqqəti dayandı və dolların zəifləməsi qızıl qiymətini dəstəklədi. Çərşənbə axşamı Nyu York sesiyası bağlandıqdan sonra spot qızıl 0.57% artaraq 4163.78 dollar/unsiya oldu, ABŞ dekabr fyuçersləri isə 0.7% artdı və bağlanış qiyməti 4187.10 dollar/unsiya oldu. ABŞ 10 illik dövlət istiqrazlarının gəlirliliyi bazar ertəsi 20 ilin ən yüksək səviyyəsinə qalxdıqdan sonra cüzi gerilədi, dollar isə birillik çıxışdan geri çəkildi ki, bu da dollarla qiymətlənən qızılı digər valyutalara sahib olan investorlar üçün daha əlverişli etdi.
Riskdən qaçınma tələbi geri qayıtdı: Fransa istiqrazlarının dalğalanmaları və ABŞ istiqrazları ilə bağlı narahatlıqlar qızılın qiymətini artırır
Qızılın çərşənbə axşamı artmasının əsas motivasiyası riskdən qaçınma tələbinin geri qayıtması oldu. American Gold Exchange bazar analitiki Jim Wyckoff bildirdi: “Fransa istiqrazları bazarında dalğalanma və ABŞ istiqrazları ilə bağlı artan narahatlıq səbəbindən qızılda bəzi riskdən qaçınma tələbi gördük.” Avrozonanın bəzi hissələrində, xüsusilə Fransada dövlət borcunun artması və büdcə kəsirinin davamlı genişlənməsi investorları narahat edir və suveren istiqrazların gəlirliliyini artırır.
Bu riskdən qaçınma məntiqi ötən həftənin təzyiq məntiqinin əksinədir — əvvəlki dövrdə Fransa maliyyə şoku ABŞ istiqrazlarının gəlirliliyini artırdı, dolları dəstəklədi və qızılı sıxışdırdı; indi isə Fransa istiqrazları bazarındakı dalğalanmalar narahatlıq yaradır və bu narahatlıq qızıla riskdən qaçınma tələbi olaraq çevrilir, eyni zamanda ABŞ istiqrazları gəlirliliyinin artımı dayanıb və qızıl qiymətinə ikili dəstək verir.
Dollar və gəlirlilik geriləyir: Qızıl qiyməti nəfəs alır
Dollar və gəlirliliyin geriləməsi qızılın sıçrayışı üçün birbaşa səbəb oldu. ABŞ 10 illik dövlət istiqrazları bazar ertəsi 20 ilin ən yüksək səviyyəsinə qalxdıqdan sonra cüzi gerilədi, 10 illik gəlirlilik 4.2 baza punkt azalaraq 5.269%-ə çatdı, 30 illik gəlirlilik 2.2 baza punkt azalaraq 5.642%-ə, 2 illik gəlirlilik isə 4.4 baza punkt azalaraq 4.789%-ə endi. Dollar bir illik zirvədən gerilədiyinə görə, dollarla qiymətlənən qızıl xarici alıcılar üçün ucuzlaşdı.
FHN Financial makrostrateqisi Will Compernolle bildirdi ki, treyderlər bir az nəfəs alır, növbəti mühüm katalizatoru gözləyirlər, ola bilsin ki, PPI və ya CPI. Gəlirlilik artıq yüksək səviyyədədir, daha da qalxması üçün treyderlər daha inandırıcı səbəblər görməli olacaqlar ki, istiqraz qiymətləri daha da düşsün.
Bu dəyərləndirmənin qızıl üçün mənası belədir: əgər gəlirlilik yüksək səviyyədə dayansa, qızıl üzərindəki təzyiq zəifləyəcək və sıçrayış üçün yer açılacaq.
Dövlət istiqrazlarının satışı sabitdir: Tələb diqqətəlayiq zəifləməyib, lakin narahatlıq qalır
Çərşənbə axşamı uğurlu 3 illik dövlət istiqrazları satışları ABŞ istiqrazlarının artımına əlavə impuls verdi. 3 illik istiqraz satışlarında yaxşı tələb müşahidə olundu, qalib gəlirlilik 4.932% oldu, bu, satış zamanı ikincili bazar gəlirliliyindən aşağıdır. Birbaşa iştirakçılara verilən pay 31.7% oldu ki, bu da fevral ayından bəri ən yüksək göstəricidir. Lakin satış lotlarının sayı bir qədər zəif oldu — 2.62 dəfə, son altı satış üzrə orta göstərici olan 2.65-dən aşağıdır. Bu, qısamüddətli tələbin hələ yaxşı olduğunu, lakin investorların ehtiyatlı olduğunu göstərir.
SimCorp investisiya qərarları araşdırma üzrə baş direktor Olivier d Assier bildirdi ki, son zamanlar istiqraz bazarı satışlarla üzləşsə də, ABŞ istiqrazlarına müsbət yanaşmaya keçmək hələ tezdir.
O qeyd etdi ki, bir böhran baş verir, amma hələ də heç kim inandırıcı həll yolu təklif etmir, əksər hökumətlər hətta büdcə balansına nail olmaq istədiklərini göstərməkdən belə imtina edirlər. Bu dəyərləndirmənin qızıl üçün mənası belədir: maliyyə sabitliyi ilə bağlı narahatlıq uzunmüddətli perspektivdə qızıl üçün riskdən qaçınma dəstəyi yaradır.
Faiz artımı gözləntiləri: Oktyabr üçün ehtimal 22%, dekabr üçün hələ də 84%
Bazarın Fed-in faiz artımı ilə bağlı qiymətləməsi aydın şəkildə bölünüb. ABŞ-da sentyabr ayı məşğulluq artımı gözləniləndən zəif olduqdan sonra, bazar bu ay Fed-in faiz artıracağı barədə ehtimalı azaldıb.
CME Fed Watch alətinə görə, treyderlər Fed-in bu ay faiz artıracağı ehtimalını yalnız 22% hesab edir, amma dekabr üçün faiz artırma ehtimalı hələ də 84% olaraq qalır. Bu bölünmə qızıl üçün mürəkkəb bir məna daşıyır: oktyabrda faiz artımı ehtimalının azalması qızıl üçün bir qədər dəstək yaradır, amma dekabr artımı ehtimalı yüksəkdir və bu, daha geniş siyasət perspektivinin hələ də sıxılmağa meylli olduğunu göstərir.
Fed-in sentyabr FOMC iclasının protokolu Şərqi Asiya vaxtı ilə cümə axşamı açıqlanacaq və bu protokol Fed-in gələcək pul siyasətini müəyyən etməyə kömək edə bilər. Əgər protokol dovish olsa, bazarın dovish qiymətləndirməsini təsdiqləyə bilər və qızılı dəstəkləyə bilər; əgər hawkish olsa, faiz artımı gözləmələrini yenidən artırıb qızıl qiymətini sıxışdıracaq.
İnstitutların fikri: TD Securities 2027-ci ildə qızılın 5000 dolları keçəcəyini proqnozlaşdırır
Qısamüddətli çətinliklərə baxmayaraq, uzunmüddətli perspektiv institutlar tərəfindən əlverişli qiymətləndirilir.
Məşhur institut TD Securities analitikləri bir hesabatda bildiriblər ki, birja ticarət fondlarının alışları və öz qərar verən investorların tələbi qızılda dəstəyi davam etdirir; onların proqnozu dəyişməz olaraq qalır — qızıl qiyməti 2027-ci ildə unsiya başına 5000 dolları keçəcək.
Bu proqnoz ETF-lərin davamlı alışları və özbaşına qərar verən investor tələbinin uzunmüddətli məntiqinə əsaslanır və cari qısamüddətli təzyiqlərlə müqayisə edildikdə fərqli bir vəziyyətdir.
Bundan əlavə, Yaxın Şərq neft ixracı davamlıdır və G7-nin təcili ehtiyatların sərbəst buraxılması təchizat narahatlığını azaldır və neft qiymətinin enməsinə səbəb olur, bu da müəyyən dərəcədə inflyasiya narahatlığını zəiflədir və qızıl üzərinə dolayı mürəkkəb təsir göstərir.
Xülasə
Hazırda qızılın artmasının əsas motivasiyası riskdən qaçınma tələbinin geri qayıtması və dolların, ABŞ istiqrazlarının gəlirliliyinin geriləməsidir. Fransa istiqrazları bazarındakı dalğalanmalar və ABŞ istiqrazları ilə bağlı narahatlıq riskdən qaçınan vəsaitləri qızıla yönəldir, 10 illik ABŞ istiqrazları gəlirliliyi 24 ilin ən yüksək səviyyəsindən geriləyir, dollar birillik zirvədən zəifləyir və bu, qızıl qiymətinə ikili dəstək verir. 3 illik dövlət istiqrazlarının satışı sabitdir, lakin satılan lotların sayı bir qədər zəifdir ki, bu da investorların ehtiyatlı olduğunu göstərir. Bazar oktyabr faiz artımı ehtimalını 22%, dekabr üçün isə 84% qiymətləndirir; Fed-in sentyabr FOMC protokolu qısamüddətli istiqamət üçün əsas katalizator olacaq.
TD Securities optimist mövqe saxlayır və 2027-ci ildə qızıl qiymətinin 5000 dolları keçəcəyini gözləyir. Dollar və gəlirlilik gerilədikdə, riskdən qaçınma tələbi geri qayıtdıqda, qızıl qısamüddətli möhlət qazanır, lakin dekabr faiz artımı gözləntiləri yüksəkdir və sıçrayış 4200 dollar səviyyəsi ilə məhdudlana bilər. FOMC protokolu və sonrakı inflyasiya göstəriciləri qızılın qısamüddətli istiqamətini müəyyən edəcək əsas dəyişənlərdir.
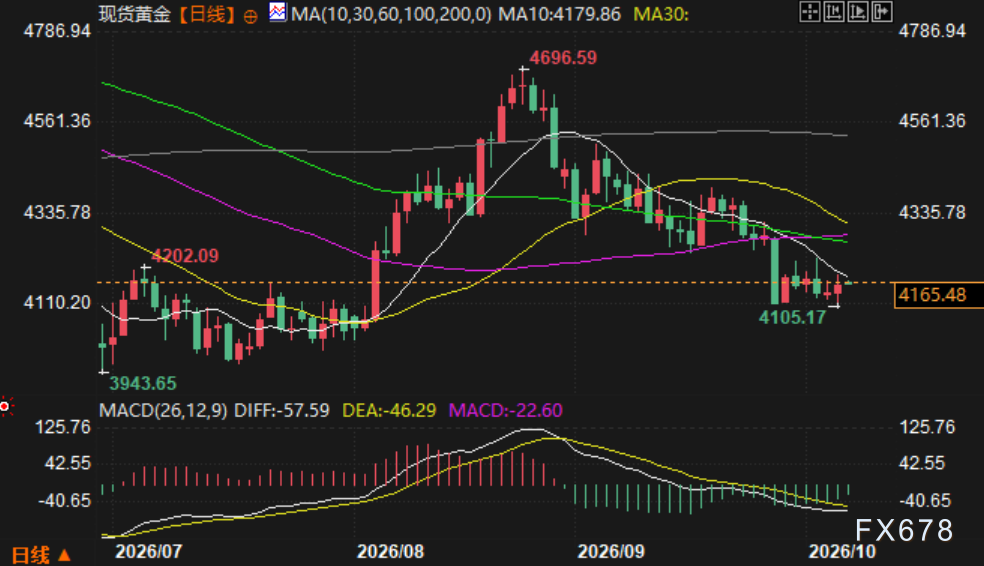
(Spot qızıl gündəlik grafiki, Mənbə: Yihuitong)
Şərqi Asiya vaxtı ilə 7:53-də, spot qızıl 4166.87 dollar/unsiyadan ticarət olunur.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Delta Air Lines (DAL.US) maliyyə hesabatı aviasiya sektorunda "enerji gəliri udur"! Q3-də gəlirlər rekord səviyyəyə çatdı, lakin yüksək neft qiymətləri gəlir perspektivini aşağı salır
Delta Airlines-in üçüncü rübündə tənzimlənmiş yanacaq xərcləri illik müqayisədə 62% artıb, tənzimlənmiş əməliyyat marjası isə 11.1%-dən 9.4%-ə enib. Buna görə də, bu maliyyə nəticələri və gələcək perspektivlər yüksək yanacaq qiymətləri fonunda bu aviaşirkətin biznes dayanıqlığını göstərir, lakin hələlik marjanın yenidən genişlənəcəyinə dair siqnal vermir.
Morgan Stanley SpaceX üçün optimistdir: “Tera’Merica” potensialı dəyərindən aşağı qiymətləndirilir, korporativ süni intellekt və hesablama gücünün genişlənməsi böyümə imkanlarını açır.
Morgan Stanley hesab edir ki, SpaceX-in inkişaf məntiqi artıq kosmos və peyk əlaqəsindən müəssisə AI və hesablama infrastrukturuna qədər genişlənir və ABŞ-da qabaqcıl istehsalın bərpası daha geniş uzunmüddətli perspektiv aça bilər. Müəssisə AI-nin kommersiyalaşması və hesablama imkanlarının genişlənməsi birbaşa inkişaf dəstəyi təşkil edir; "Tera’Merica"nın təmsil etdiyi istehsalat imkanları isə şirkətə əlavə uzunmüddətli inkişaf potensialı gətirir.
Delta Hava Yolları mənfəət proqnozunu aşağı saldı, çünki yanacaq xərclərinin artımı, bilet qiymətlərinin artımını üstələdi
Delta Air Lines, illik mənfəət proqnozunu neft yanacağının xərclərinin 6 milyard dollar artması səbəbilə təxminən dörddə bir azaldıb; aviabiletlərin ciddi bahalaşması sərnişinlərin ödəmə qabiliyyətinə sınaq olur. Şirkətin neft emalı müəssisəsinin 700 milyon dollar mənfəət gətirəcəyi və bu, yanacaq xərclərinin təsirini yumşaldacağı gözlənilir. Rajesh Kumar Singh tərəfindən Çikaqodan Reuters-in 9 oktyabr tarixli xəbərində bildirilir ki, Delta Air Lines (DAL.N) cümə günü illik mənfəət proqnozunu kəskin şəkildə endirib. Səbəb isə yanacaq xərclərinin kəskin yüksəlməsinin, səyahət tələbatının və aviabilet qiymətlərinin müsbət təsirini üstələməsi olub. Bu azalma ABŞ aviaşirkətlərinin qarşılaşdığı əsas problemi vurğulayır: yanacaq xərcləri yüksək olaraq qalarsa, sərnişinlər əlavə qiymət artımlarına nə qədər dözə biləcək? Şirkətlər artıq bu il bilet qiymətlərini xeyli artırıb və analitiklər əlavə artımlarda sərnişinlərin istehlak həvəsinin sınağa çəkilə biləcəyi barədə xəbərdarlıq edir. Atlanta mərkəzli şirkət yanacaq xərclərinin keçən illə müqayisədə 6 milyard dollar artacağını hesablayır. Üçüncü rübdə yanacaq xərcləri əvvəlki illə müqayisədə 62% artaraq, iyulda gözləniləndən 500 milyon dollar çox olmaqla, 4,1 milyard dollara çatıb. Delta-nın maliyyə direktoru Erik Snell jurnalistlərə açıqlamasında proqnozun azaldılmasının "tamamilə yanacaq məsələsi" olduğunu, yay fəslindən bəri xam neft və aviasiya yanacağının qiymətlərinin qalxdığını bildirib. Delta hazırda düzəliş edilmiş illik hər səhmə gəlirin 5,10-5,60 dollar olacağını, bu göstəricinin iyul proqnozu olan 6,50-7,50 dollardan aşağı olduğunu qeyd edib. London Stock Exchange Group (LSEG)-un məlumatlarına görə, yeni orta göstərici 5,35 dollar, analitiklərin orta gözləntisi isə 5,46 dollardır. 2026-cı il üçün düzəliş edilmiş vergi öncəsi mənfəət 4,5 milyard dollar proqnozlaşdırılır. LSEG-in məlumatına əsasən, üçüncü rübdə düzəliş edilmiş hər səhmə gəlir 1,72 dollar, analitiklərin orta proqnozu isə 1,76 dollar olub. Şirkətin düzəliş edilmiş əməliyyat mənfəəti 11,1%-dən 9,4%-ə enib. Delta ABŞ-ın əsas aviaşirkətləri arasında üçüncü rüb maliyyə hesabatı təqdim edən ilk şirkət olub. Onun rəqibləri United Airlines (UAL.O), American Airlines (AAL.O) və Southwest Airlines (LUV.N) hesabatlarını bu ay daha sonra açıqlayacaq. Bilet qiymətləri artır ABŞ Nəqliyyat Statistika Bürosunun məlumatına görə, 2026-cı ilin ilk səkkiz ayında ABŞ aviaşirkətləri planlı reyslər üçün 42,9 milyard dollar yanacağa xərcləyib ki, bu da keçən ilin eyni dövrü ilə müqayisədə təxminən 13,2 milyard dollar çoxdur, yanacaq sərfiyyatı bir qədər azalsa belə. Güclü tələb və yerlərin məhdud artımı şirkətlərə yanacaq xərclərinin artmasını sərnişinlərə ötürməyə imkan verib. ABŞ Əmək Statistikaları Bürosunun İstehlak Qiymətləri İndeksinə əsasən, avqustadək olan beş ay ərzində aviabilet qiymətləri əvvəlki ilə nisbətən orta hesabla 25% artıb. Yanacaq qiymətləri yüksək olaraq qalsa və sənayenin güc artım planları dördüncü rübdə daha da sürətlənsə, analitiklər Delta və digər aviaşirkətlərin tələbə xələl gətirmədən qiymətləri daha da artırmağa nə qədər davam edə biləcəklərini yaxından izləyirlər. Deutsche Bank-ın analitikləri gözləyir ki, dördüncü rübdə sənaye əlavə gəlir tədbirləri hesabına yanacaq xərclərinin daha az hissəsini kompensasiya edəcək və tam bərpa yalnız 2027-ci ilin əvvəlində mümkün olacaq. Delta bildirir ki, tələb güclü olaraq qalır. Snell dördüncü rübdə aviabilet bronlarının artıq 60%-ə yaxın olduğunu deyib və şirkət gəlirin ildə əsasən 20% artmasını gözləyir. LSEG-in məlumatlarına görə, dördüncü rübdə düzəliş edilmiş hər səhmə gəlirin 1,15–1,65 dollar arasında, ortalama 1,40 dollar olması proqnozlaşdırılır ki, bu da analitiklərin orta proqnozu olan 1,39 dollara uyğundur. Emal zavodu üstünlüyü Delta-nın digər böyük ABŞ aviaşirkətlərindən bir üstünlüyü var: Filadelfiya yaxınlığındakı emal zavoduna sahibdir və Snell bu zavodun bu il 700 milyon dollar mənfəət gətirəcəyini gözləyir. “Bizim emal zavodumuz var, bu da bizə yanacaq qiymətlərindən müəyyən qədər qorunma imkanı verir – hansı ki, digər şirkətlərin heç biri bu imkana malik deyil,” deyə o vurğulayıb. Monroe emal zavodu 2012-ci ildə alınıb və xam nefti aviasiya yanacağı və digər məhsullara çevirir. Delta yenə də aviasiya bölməsinə bazar qiyməti ilə yanacaq ödəyir, lakin emal gəliri şirkət daxilində qalır. Xam neftlə hazır məhsullar arasındakı qiymət fərqi genişlənəndə, bu, yanacağı xaricdən alan şirkətlər üçün xərclərlə bağlı təzyiqi azalda bilər. Amma bu qoruma yalnız emal gəlirliliyi yüksək olduqda işləyir; mənfəət aşağı düşdükdə emal zavodu da itkiyə məruz qala bilər. Bununla belə, emal zavodu yanacaq qiymətlərindəki artımın təsirini yalnız qismən azalda bilər. Hətta zavod hər qalon üçün 40 sent əlavə gəlir gətirsə də, Delta üçüncü rübdə qalon başına 3,61 dollar olan yanacaq xərclərinin dördüncü rübdə 4,25 dollara yüksələcəyini gözləyir. Snell, yanacaq xərclərinin bir müddət yüksək səviyyədə qalacağını bildirib. “Axırda, yana


