
ABŞ fond bazarı tarixi zirvəyə yaxınlaşır, lakin institutlar çox narahatdır! Goldman Sachs tərəfdaşı: Bazara qarşı mübarizə aparmayın

ABŞ fond bazarı tarixi ən yüksək səviyyəsinə yaxınlaşdığı bir dövrdə, bazarın daxili strukturunda ekstrem səviyyədə parçalanma baş verir və institusional investorların narahatlıq hissi artır.
Goldman Sachs tərəfdaşı Wilson son hesabatında bazara pozitiv baxışını qoruyur, investorların bazarın yüksək konsentrasiyasına qarşı çıxmamağı tövsiyə edir və ilin sonuna kimi bazarın hələ yüksəlmək üçün məkanı olduğunu proqnozlaşdırır. Lakin Goldman Sachs daxilində və Morgan Stanley, Bank of America kimi qurumlardan olan bir neçə strateg isə buna qarşı çıxır, makro şəraitin getdikcə çətinləşdiyini, texnologiya sektorunun artıq lehinə olmadığını və bazar risklərinin yığışdığını bildirir.
Bu bull və bear tərəflərin ayrılığı əsasən bundan ibarətdir: Hazırda ABŞ fond bazarının gəlir artımı bir neçə şirkətə yüksək dərəcədə bağlıdır, bazarın genişliyi davamlı şəkildə pisləşir və bond bazarındakı dalğalanma və enerji qiymətlərinin qeyri-müəyyənliyi istənilən vaxt bu sakitliyi pozacaq bir qığılcım kimi ola bilər.
Gəlir artımı yüksək konsentrasiyalıdır, iki səhmdar üçdə biri təşkil edir
Hazırda ABŞ fond bazarının gəlir strukturu bu dövrün zirvəsinə çatacaq dərəcədə toplanıb.
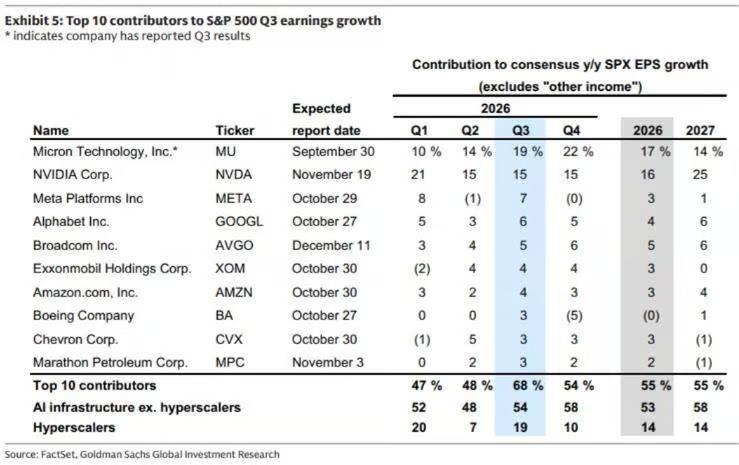
Goldman Sachs strateg Ben Snider-in "ABŞ həftəlik başlama hesabatı: 2026-cı il üçüncü rüb qazanc mövsümü baxışı"na əsasən, bu rübdə S&P 500 üçün hər bir səhmə düşən qazancın (EPS) artımı 27% olacaq, bu dövr üçün ən yüksək səviyyə, lakin növbəti üç rübdə tədricən yavaşlayacaq.
Daha diqqətəlayiq olan məqam, artımın mənbəyinin yüksək konsentrasiyalı olmasıdır: Bu rübdə S&P 500 EPS artımının 68%-i ilk on ən çox qatqı verən şirkət tərəfindən təmin ediləcək, bu göstərici ötən rübdə 48% idi; və yalnız Micron Technology və Nvidia bu 68%-in yarısını təmin edir, yəni S&P 500 EPS artımının müvafiq olaraq 19%-i və 15%-i. Başqa sözlə, bir yaddaş çip istehsalçısının indeksdə qazanc artımına töhfəsi Meta, Alphabet və Amazon-un birgə təklif etdiyi artımdan daha üstündür.
Eyni zamanda, S&P 500-də orta səhm EPS artımı 14%-dən 9%-ə yavaşladı və mənfəət marjı 15.1%-dən 14.7%-ə gerilədi. Snider-in məlumatına görə, hazırkı trendlə, 2027-ci il ikinci rübə qədər bazarın ümumi qazanc artımı aşağı birrəqəmli intervala düşəcək — o vaxtkı baza dövr, texnologiya nəhənglərinin səhmdar investisiyalarının yenidən qiymətləndirilməsi nəticəsində əldə etdikləri təxminən 150 milyard dollar "digər gəlir" rübünə uyğun gəlir, bu da S&P 500 EPS-nin 12%-ni təşkil edir.
Bazar genişliyi davamlı şəkildə pisləşir, əksər səhm dərin düzəlişdədir
İndekslər yüksək səviyyəyə yaxın olsa da, bazar daxilində parçalanma artıq əhəmiyyətli dərəcədədir.
Nomura strateg Charlie McElligott-un məlumatına əsasən, S&P 500 tərkibindəki səhmlərin 85%-i maksimum səviyyəsindən 10% və daha çox düşüb, 59%-i isə 20%-dən çox ucuzlaşıb. Goldman Sachs strateg Tuteja-nın statistikası daha aydın şəkildə bunu göstərir: 27 avqustdan bəri S&P 500 indeksi cəmi 1.3% artıb, lakin AI-ə bağlı səhmlər çıxıldıqda, eyni dövrdə düşmə 5.2%-ə çatır.
Bu parçalanma Avropa bazarında da mövcuddur, ancaq nisbətən daha yumşaqdır. Avropanın Stoxx 600 indeksində ilk on şirkət indeks ağırlığının təxminən 17%-ni təşkil edir, S&P 500-də isə bu göstərici 40%-ə yaxındır, Avropa bazarı tarixdəki uzunmüddətli orta səviyyəyə daha yaxın qalır.
Qurumlar arasında fikir ayrılığı, bir çoxları aşağı risk barədə xəbərdarlıq edir
Yuxarıda sadalanan struktur problemləri qarşısında, institusional investorlar arasında konsensus yoxdur, hətta Goldman Sachs daxilində də açıq fikir ayrılığı var.
Goldman Sachs strateg Tuteja qeyd edir: "Hazırkı səviyyədə, mən düşünürəm ki, texnologiya/AI sektorunun risk-mükafat nisbəti dəyişdi. Makro şərait aydın şəkildə çətinləşir, AI və böyük texnologiya şirkətlərində portfel artıq avantaja çevrilməyib." O vurğulayır ki, yaxın dövr riskləri içərisində: əgər CPI gözləniləndən yüksək çıxarsa və Federal Reserve faizləri yenidən artırmalı olsa, bütün sektorlar qısa müddətdə aşağı təzyiqi hiss edəcək.
Morgan Stanley strateg Mike Wilson əvvəllər S&P 500-in 10% düşərək 7100-ə endiyini xəbərdar edib və bazar genişliyinin pisləşməsinin "hansısa formada düzəlməli" olduğunu qeyd edir, əsas dəyişən bond bazarının volatilitesidir.
Bank of America strateg Michael Hartnett isə bildirir ki, 7 oktyabr həftəsinə qədər pul bazarı fondlarına 166.4 milyard dollar net girib, bu 2020-ci ilin aprelindən bəri ən yüksək həftəlik axındır və fondların bazara geridönməsini təsvir edən beş söz var: "faiz endirmir, mövqe azaltmır." Fed-in hələ də faiz artırma dövründə olduğu fond, bu məqam müddəti gecikdirə bilər.
Nomura-dan McElligott vurğulayır ki, hazırda opsion bazarında yeganə görünən panika, sağ quyruq (yəni güclü yüksəliş) bazarından narahatlıqdır — S&P 500 call opsionlarının meylli dərəcəsi 99.6 percentildadır. Lakin o, xəbərdarlıq edir: faizlər davamlı yüksəlsə və enerji qiymətləri artsa, bazar tez "artım qorxusu" rejiminə keçə bilər.
Goldman Sachs tərəfdaşı bull mövqe saxlayır, ancaq əsas şərtlərdə qeyri-müəyyənlik var
Yuxarıdakı narahatlıqlar qarşısında, Goldman Sachs tərəfdaşı Wilson öz bull mövqeyini qoruyur və konkret məntiq çərçivəsini təqdim edir.
Wilson hesab edir ki, yetər ki, AI sərmayələri nəzərəçarpacaq şəkildə azalmasın, faizlərin əhəmiyyətli şəkildə düşməsi gözlənilməməlidir; lakin enerji qiymətləri sabitləşərsə, bond bazarına satış təzyiqi azalacaq və ilin sonunda fond bazarı üçün artım şəraiti yaradacaq. O, investorları məsləhət verir: "Bazarın yüksək konsentrasiyasına qarşı çıxmayın, bu konsentrasiya hətta daha da artacaq."
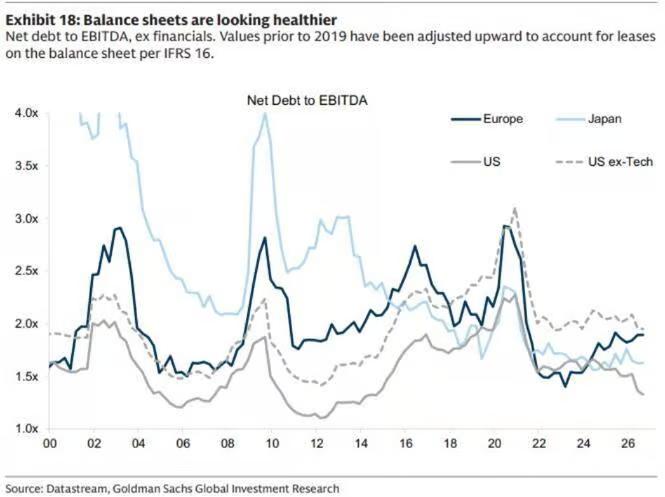
Wilson proqnozlaşdırır ki, hyperscaler-lər (çox böyük cloud computing şirkətləri) bu rübdə kapital xərcləri böyüməsinə zirvədə çatacaq, bazar razılaşması 116% artım gözləyir, cloud sifarişləri artımı hətta daha yüksəkdir. O hesab edir ki, bazar liderliyi "bel qazması satan" infrastruktur tədarüklərindən tədricən, AI investisiyasında ROI göstərməyə başlayan ən böyük AI xərcləyicilərinə keçəcək.
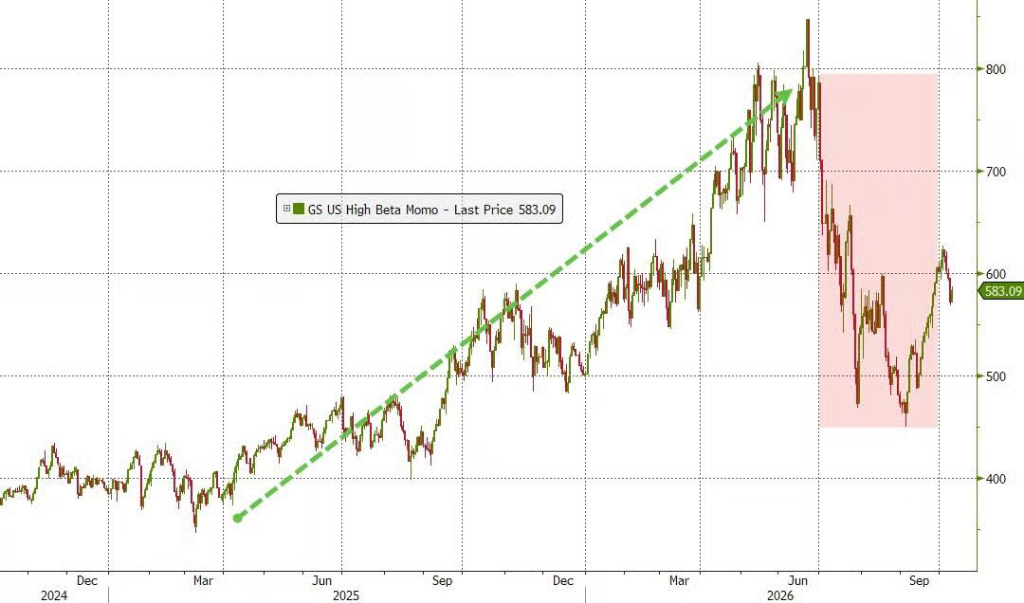
Lakin bu bullish məntiq özü iki mühüm əsas şərti ehtiva edir: birincisi, AI kapital xərclərinin davamlı genişlənməsi faizləri yüksək saxlayacaq, bu tam da Goldman Sachs-nın optimist ssenarisidir; ikincisi, ilin sonu artımı enerji qiymətlərinin sabitliyindən asılı olacaq, halbuki hazırda Brent neftinin qiyməti 103 dollar səviyyəsindədir, Meksika körfəzi istehsalının 63%-i qasırğa ilə bağlı dayanıb, İrandan Hormuz boğazında tankerə hücumlar davam edir.
Bazar strukturu riskləri gizlədir, sakitlik altında təhlükə qalır
Ümumilikdə, hazırkı ABŞ fond bazarı həssas bir balans vəziyyəti yaradır.
İki səhm üçdə bir qazanc artımı verir, artım bu rübdə zirvədədir və bazarın benzin alışı yüksək səviyyədə spesifik struktur fondlarından asılıdır — bu, gərgin bir yaydan daha çox, kredit və faiz bazarları hələ fond bazarına tam ötürülməyən bir sakitlik ön gecəsi kimidir.
Lakin, məqalənin sonunda qeyd olunduğu kimi: bearish "ruhlar" bu il boyunca səhv mühakimə verdi.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Mask çip istehsalı barədə: Çində miqyaslı istehsal qabiliyyəti tez-tez dünyanın digər bütün regionlarının cəmini üstələyir
ChangXin Storage şirkəti DDR5 server yaddaşında mühüm irəliləyiş əldə etdiyini elan etdikdən sonra, ötən gecə ABŞ-da Philadelphia Semiconductor Index 2.7% azalaraq, Micron, SK Hynix ADR və digər şirkətlərin səhmləri də birlikdə aşağı düşdü. Elon Musk bu barədə belə şərh etdi: "Çin bir məhsulun istehsal metodunu öyrəndikdən sonra, adətən onun miqyas səmərəliliyi dünyanın qalan hissəsinin toplamını ötüb keçir." O həmçinin qeyd edib ki, "Çin, LP5 və LP6 kimi ümumi standart spesifikasiyaları sürətlə fəth etməyə başlayır."

Bu dövrün AI çılğınlığı: həm "Texnologiya", həm də "Əmlak" balonlarının xüsusiyyətlərini daşıyır, 2008-ci il beynəlxalq kapital dövriyyəsinə çox bənzəyir
Bu dəfəki AI bumunun ikili xarakteri var: Mikro səviyyədə, AI məlumat mərkəzlərinin ağır aktiv xüsusiyyəti sənayeni korporativ istiqrazlar, özəl kredit və hesablama gücü ABS kimi “daşınmaz əmlak şəklində” borc maliyyələşməsinə doğru geniş şəkildə aparır; Makro səviyyədə isə, xaricdə 2 trilyon dollara yaxın artıq qənaət xüsusi qurumlar vasitəsilə ABŞ səhm bazarının AI əsas aktivlərinə axır və bu, 2008-ci il ipoteka böhranı ərəfəsindəki qlobal kapital dövriyyəsinə bənzər bir yenidənqurma yaradır. Təxminən 3 trilyon dollarlıq balansdankənar borc və artan faiz dərəcələri şəraitində, sənayeni likvidlik baxımından böyük bir sınaq gözləyir.

AI ticarəti "həssas anlarla" üzləşdi! Yapon və Koreya səhmləri “qara çərşənbə axşamı” yaşadı, SK Hynix, Samsung, SoftBank kollektiv eniş yaşadı
Çərşənbə axşamı Asiya texnologiya səhmləri növbəti sistemli satış dalğası ilə üzləşdi; ABŞ yarımkeçirici sektorunun gecə zəifləməsi Asiya-Sakit okean bazarlarına təsir göstərdi. Bazar iştirakçıları Çindəki yaddaş çip istehsalçısı Changxin Memory Technologies-in texniki nailiyyətinin gətirdiyi getdikcə artan rəqabət, süni intellekt üzrə kapital xərclərinin gəlirliliyi və maliyyələşmə mühitinin qeyri-müəyyənliyi ilə bağlı narahatlıqları daha da gücləndirdi.
SpaceX(SPCX.US) üçün 80% artım potensialı Starship-də gizlənir? Morgan Stanley: 15-ci sınaq uçuşu əsas katalizator olacaq
Morgan Stanley bildirib ki, SpaceX-in yaxınlaşan Starship-in 15-ci uçuş missiyası şirkətin yeni nəsil raketinin tamamilə təkrar istifadəyə doğru vacib bir addımını ifadə edə bilər və bu, şirkətin peyk rabitəsi və süni intellekt (AI) sahələrində imkanlarını genişləndirə bilər.


