
Spread zwischen den Renditen von US-Staatsanleihen verengt sich deutlich, da die Warnung vor einer Inversion zurückkehrt: Worauf sollten CFD-Trader achten?
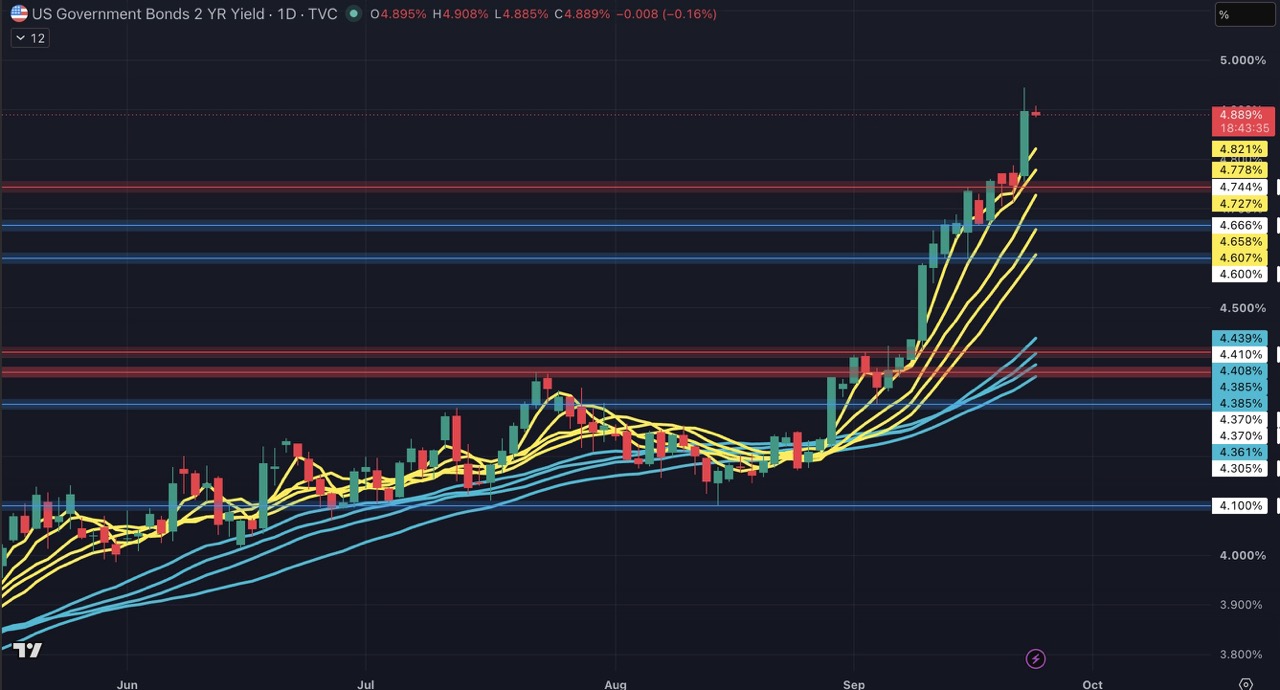
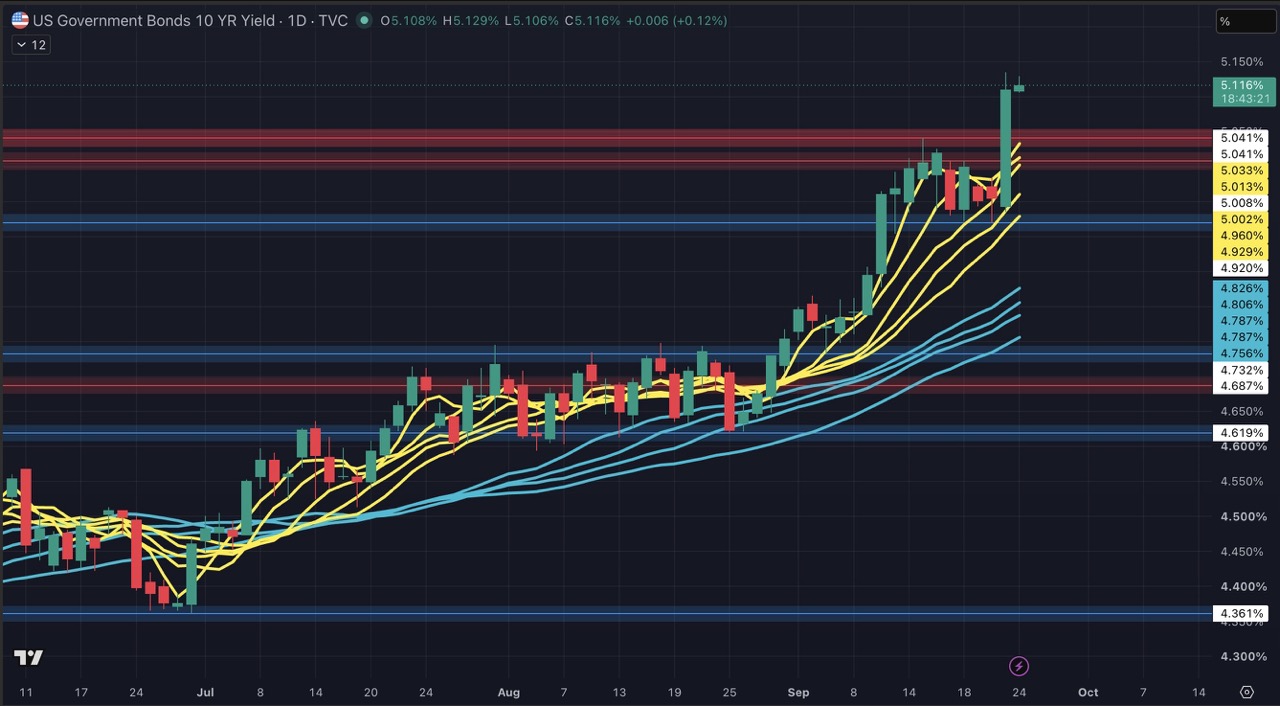
Steigende Ölpreise haben die Inflationssorgen neu entfacht, während die Märkte die Wahrscheinlichkeit weiterer Zinserhöhungen durch die US-Notenbank (Fed) neu bewerten. Infolgedessen hat sich die US-Renditekurve für Staatsanleihen in den vergangenen Wochen rasch abgeflacht. Der Spread zwischen den Renditen 2-jähriger und 10-jähriger US-Staatsanleihen hat sich von nahezu 75 Basispunkten im Februar auf etwa 22 Basispunkte deutlich verengt, was eine zunehmende Debatte darüber ausgelöst hat, ob sich die Renditekurve erneut invertieren könnte.
Für Aktienanleger und CFD-Trader ist dies mehr als ein technisches Signal vom Anleihenmarkt. Es könnte die Kursentwicklung von Finanzaktien, Versorgern, Wachstumsaktien, Gold und wichtigen Aktienindizes beeinflussen.
Was ist eine Inversion der Renditekurve?
Unter normalen Bedingungen verlangen Anleger für das Halten länger laufender Anleihen höhere Renditen, um Zeit- und Inflationsrisiken auszugleichen. Daher liegt die Rendite 10-jähriger US-Staatsanleihen in der Regel über der Rendite 2-jähriger Staatsanleihen.
Wenn die Märkte jedoch erwarten, dass die kurzfristigen Zinssätze aufgrund einer Straffung durch die Fed steigen, und zugleich mit einem künftig langsameren Wirtschaftswachstum rechnen, können die Renditen kurzfristiger Anleihen rasch steigen und sich den Renditen länger laufender Anleihen allmählich annähern oder sie sogar übertreffen. Steigt die Rendite 2-jähriger US-Staatsanleihen über die Rendite 10-jähriger US-Staatsanleihen, gilt die Renditekurve als „invertiert“.
Historisch wurde eine Inversion der Renditekurve häufig als vorlaufendes Warnsignal für wirtschaftliche Rezessionen betrachtet. Sie sollte jedoch nicht als vollkommen präzise Prognose behandelt werden. Vielmehr ist sie besser als Signal für restriktivere Finanzierungsbedingungen, nachlassende Wachstumserwartungen und zunehmende Risiken einer Neubewertung von Assets zu verstehen.
Warum steigen die Erwartungen weiterer Zinserhöhungen erneut?
Die jüngste Abflachung der Renditekurve wurde hauptsächlich durch drei Faktoren verursacht:
1. Höhere Ölpreise erhöhen den Inflationsdruck
Steigende Energiepreise wirken sich direkt auf Verbraucherpreise und Unternehmenskosten aus. Bleiben die Ölpreise hoch, könnten die Märkte befürchten, dass die Inflation langsamer zurückgeht oder sogar erneut anzieht.
2. Die Märkte preisen die Möglichkeit weiterer Zinserhöhungen durch die Fed ein
Die Rendite 2-jähriger US-Staatsanleihen reagiert besonders sensibel auf Veränderungen der geldpolitischen Erwartungen. Wenn Trader davon ausgehen, dass die Fed weiterhin Spielraum für Zinserhöhungen hat, steigen die Renditen 2-jähriger Anleihen häufig schneller als die Renditen 10-jähriger Anleihen, wodurch sich der Spread zwischen kurz- und langfristigen Anleihen verengt.
3. Wirtschafts- und Inflationsdaten bleiben robust
Trotz eines anhaltenden Hochzinsumfelds haben sich das US-Wirtschaftswachstum, der Arbeitsmarkt und einige Risikoassets nicht deutlich abgeschwächt. Dies gibt der Fed weniger Anlass, rasch zu einer lockereren Geldpolitik überzugehen, und erhöht die Wahrscheinlichkeit, dass die Zinssätze länger hoch bleiben könnten.
Die zentrale Sorge des Marktes ist nicht nur, ob die Fed die Zinssätze erneut anheben wird, sondern auch, wie lange sie auf hohem Niveau bleiben werden. Wenn die Zinssätze über einen längeren Zeitraum hoch bleiben, könnten die Finanzierungskosten von Unternehmen, die Aktivitäten am Immobilienmarkt, das Verbrauchervertrauen und die Kreditvergabebereitschaft der Banken beeinträchtigt werden.
Bedeutet eine Inversion der Renditekurve, dass eine Rezession sicher ist?
Nicht unbedingt – sie sollte jedoch nicht ignoriert werden.
Vor mehreren früheren Rezessionen in den USA invertierte die Renditekurve tatsächlich. Zwischen der Inversion und einer Rezession besteht jedoch in der Regel eine Verzögerung, die häufig von mehreren Quartalen bis zu mehr als einem Jahr reicht. Es gab auch historische „Fehlsignale“, bei denen die Renditekurve invertierte oder extrem flach wurde, die Wirtschaft jedoch nicht unmittelbar in eine Rezession fiel.
Wichtig ist auch, dass die Märkte unterschiedliche Renditespreads zur Bewertung von Rezessionsrisiken verwenden:
-
Renditen 2-jähriger gegenüber 10-jähriger US-Staatsanleihen: Werden häufig verwendet, um die Echtzeit-Einpreisung der Fed-Politik und des Wirtschaftsausblicks durch den Markt zu verfolgen.
 |
 |
-
3-monatige US-Schatzwechsel gegenüber der Rendite 10-jähriger US-Staatsanleihen: Einige Forschungsinstitute halten diesen Spread für aussagekräftiger bei der Prognose von Rezessionen.
Am Beispiel des im Artikel zitierten Modells der Cleveland Fed bleibt die anhand des Spreads zwischen 3-monatigen und 10-jährigen Anleihen geschätzte Wahrscheinlichkeit einer Rezession innerhalb des nächsten Jahres bei rund 12,3 %. Dies deutet darauf hin, dass der Anleihenmarkt zwar eine Warnung ausgegeben hat, jedoch noch kein Konsens darüber besteht, dass eine Rezession unvermeidlich ist.
Für Trader lässt sich die Renditekurve am besten als Risikothermometer betrachten und zusammen mit Ölpreisen, Inflationsdaten, Arbeitsmarktberichten, Kommentaren der Fed und Unternehmensgewinnen bewerten.
Die zwei anfälligsten Sektoren: Finanzwerte und Versorger
Finanzwerte: Nettozinsmargen könnten unter Druck geraten
Eine sich abflachende oder invertierte Renditekurve ist für Banken grundsätzlich keine gute Nachricht.
Das traditionelle Bankmodell basiert darauf, kurzfristige Einlagen zu relativ niedrigen Kosten aufzunehmen und über mittlere bis lange Laufzeiten zu höheren Zinssätzen Kredite zu vergeben. Wenn kurzfristige Zinssätze rasch steigen, langfristige Renditen jedoch nicht im gleichen Tempo zulegen, können Banken mit steigenden Finanzierungskosten konfrontiert sein, während sich die Zinserträge aus Krediten nicht entsprechend verbessern. Dies kann den Nettozinsertrag und die Nettozinsmargen verringern.
Deshalb geraten Finanzaktien in Phasen einer Abflachung der Renditekurve häufig unter Druck. Wenn die Märkte zudem beginnen, sich über ein schwächeres Wirtschaftswachstum zu sorgen, könnten Risiken im Zusammenhang mit Kreditausfällen, einer schwächeren Kreditnachfrage und einer geringeren Aktivität an den Kapitalmärkten weiter zunehmen.
Für CFD-Trader könnten Finanzaktien und Indizes des Finanzsektors besonders sensibel reagieren auf:
-
Zinsentscheidungen der Fed und den Dot Plot
-
US-CPI, PCE und Arbeitsmarktberichte
-
Nettozinserträge und Kreditvergabeausblicke von Banken in Ergebnisberichten
-
Veränderungen der Renditen 2-jähriger und 10-jähriger US-Staatsanleihen sowie ihres Spreads
Versorger: Doppelbelastung durch Bewertungs- und Finanzierungsdruck
Versorger sind stark kapitalintensive Unternehmen. Sie benötigen langfristige Investitionen in Stromnetze, Erzeugungsanlagen, Übertragungs- und Verteilungssysteme sowie weitere Infrastruktur. Daher reagieren sie besonders sensibel auf Finanzierungskosten.
Steigen die Zinssätze, können Versorgungsunternehmen mit höheren Kosten für den Schuldendienst konfrontiert werden. Gleichzeitig kann ihre Attraktivität aufgrund hoher Dividenden nachlassen. Steigen die Renditen von US-Staatsanleihen auf ein hohes Niveau, könnten einige einkommensorientierte Anleger zu risikoärmeren Anleihen wechseln, wodurch die Nachfrage nach Dividendenrenditen von Versorgern sinkt.
Höhere Zinssätze können auch die Bewertung von „Assets mit langer Laufzeit“ senken. Versorger weisen tendenziell relativ stabile künftige Cashflows, aber im Allgemeinen ein langsameres Wachstum auf. Steigen daher die Abzinsungssätze, könnte der Bewertungsdruck stärker ausgeprägt sein.
Was bedeutet eine Rendite 10-jähriger US-Staatsanleihen von 5 % für Aktien?
Eine Rendite 10-jähriger US-Staatsanleihen nahe oder über 5 % wird häufig als wichtiger Stresstest für Risikoassets angesehen.
Einerseits erhöht ein höherer risikofreier Zinssatz den bei Aktienbewertungen verwendeten Abzinsungssatz, was insbesondere für Technologieaktien und Sektoren mit hohen Bewertungen ungünstig ist, die stark von langfristigen Wachstumserwartungen abhängen. Andererseits machen steigende Anleihenrenditen Cash und festverzinsliche Assets attraktiver, wodurch möglicherweise Kapital aus Aktien abgezogen wird.
Der aktuelle Marktzyklus weist jedoch auch einzigartige Merkmale auf. Investitionen in KI, Technologie-Investitionsausgaben und das Gewinnwachstum großer Unternehmen haben US-Aktien gestützt. Daher blieben wichtige Aktienindizes relativ robust, selbst während die Renditen hoch bleiben.
Dies spiegelt ein Tauziehen zwischen zwei Kräften wider:
-
Zins- und Inflationsdruck: Negativ für Assets mit hohen Bewertungen, Finanzwerte und Branchen mit hoher Verschuldung.
-
KI-Investitionen und robuste Unternehmensgewinne: Unterstützend für Technologie, Halbleiter und wichtige Aktienindizes.
Wenn die Ölpreise in den kommenden Monaten sinken, könnte der Inflationsdruck nachlassen und damit möglicherweise die Notwendigkeit einer weiteren Straffung durch die Fed verringern. Steigen die Energiepreise hingegen weiter und übertrifft die Inflation erneut die Erwartungen, könnten die Märkte einen höheren Endzinssatz einpreisen.
Worauf sollten Gold- und Aktienindex-Trader achten?
In einem Umfeld mit einer Abflachung der Renditekurve und steigenden Erwartungen weiterer Zinserhöhungen erleben Gold und Aktienindizes häufig schnellere und ausgeprägtere Volatilität.
Gold: Reale Renditen und Safe-Haven-Nachfrage beobachten
Gold zahlt keine Zinsen. Daher erhöhen steigende nominale und reale Zinssätze im Allgemeinen die Opportunitätskosten des Haltens von Gold und können die Goldkurse belasten. Steigen jedoch geopolitische Risiken und nimmt die Risikoaversion an den Finanzmärkten zu, könnte Gold durch die Safe-Haven-Nachfrage gestützt werden.
Zu den wichtigsten Faktoren für Gold-Trader gehören:
-
US-CPI, PCE und Daten zu den Beschäftigten außerhalb der Landwirtschaft
-
Zinsentscheidungen und geldpolitische Aussagen der Fed
-
Bewegungen des US-Dollar-Index
-
Reale Renditen in den USA
-
Ölpreise und Veränderungen geopolitischer Risiken
Aktienindizes: Sektorrotation und Zinssensitivität beobachten
Bei US-Aktienindizes führen steigende Zinssätze nicht zwangsläufig zu einem unmittelbaren breiten Marktrückgang. Sie können jedoch die Divergenz zwischen den Sektoren verstärken. Finanzwerte, Versorger und Branchen mit hoher Verschuldung könnten relativ anfällig sein, während Technologie, Halbleiter und KI-bezogene Unternehmen durch Gewinne und Investitionsausgaben weiterhin gestützt werden könnten.
Beim Traden von Aktienindizes sollten Sie Folgendes beobachten:
-
Renditen 2-jähriger und 10-jähriger US-Staatsanleihen
-
Ob sich der Spread der Renditekurve weiter verengt oder in eine Inversion übergeht
-
Die jüngste Einschätzung der Fed zu Inflation und Wirtschaftswachstum
-
Gewinne großer Technologieunternehmen und KI-bezogene Investitionsausgaben
-
Ob die Rohölpreise die Inflationserwartungen weiterhin erhöhen
Fazit: Eine Inversion ist kein Verkaufssignal – sie ist ein Signal für das Risikomanagement
Eine Renditekurve, die sich einer Inversion nähert, weist darauf hin, dass sich die Markterwartungen für künftige Zinssätze, Wirtschaftswachstum und Inflation verändern. Historische Daten legen zwar nahe, dass Inversionen häufig mit Rezessionsrisiken verbunden sind, sie bedeuten jedoch nicht, dass die Märkte sofort drehen oder alle Aktien gleichzeitig fallen werden.
In dieser Phase gilt es insbesondere, den Druck zu beobachten, den hohe Zinssätze auf Finanzwerte und Versorger ausüben, sowie die verstärkenden Auswirkungen von Ölpreisen, Inflation und Fed-Politik auf die Volatilität von Gold und wichtigen Aktienindizes. Statt eine einseitige Sicht auf eine Rezession oder einen Bullenmarkt einzunehmen, könnten Trader besser beraten sein, die Renditekurve, Inflationsdaten und Sektorrotation zu verfolgen und gleichzeitig Risiken durch Stop-Losses, Leverage-Kontrollen und Positionsgrößenmanagement zu steuern.
Möchten Sie Marktbewegungen nutzen, die durch Zinssätze, Ölpreise und die Fed-Politik ausgelöst werden? Entdecken Sie Handelsmöglichkeiten für Gold und Aktienindizes mit Bitget CFD und profitieren Sie von steigenden wie auch fallenden Märkten. CFDs sind gehebelte Produkte, und Kursbewegungen können sowohl Gewinne als auch Verluste verstärken. Bitte bewerten Sie Ihre Risikotoleranz sorgfältig, bevor Sie traden.
Alle von Bitget bereitgestellten Trading-Schulungen dienen ausschließlich Bildungszwecken und sollten nicht als Finanzberatung betrachtet werden. Die vorgestellten Strategien und Beispiele dienen nur als Referenz und spiegeln möglicherweise nicht die tatsächlichen Marktbedingungen wider. CFD-Trading ist mit erheblichen Risiken verbunden, einschließlich des möglichen Verlusts von Kapital. Die bisherige Performance ist keine Garantie für künftige Ergebnisse. Bitte führen Sie gründliche Recherchen durch und stellen Sie sicher, dass Sie die damit verbundenen Risiken verstehen. Bitget ist nicht für Handelsentscheidungen verantwortlich, die von Nutzern getroffen werden.


- Was ist eine Inversion der Renditekurve?
- Warum steigen die Erwartungen weiterer Zinserhöhungen erneut?
- Bedeutet eine Inversion der Renditekurve, dass eine Rezession sicher ist?
- Die zwei anfälligsten Sektoren: Finanzwerte und Versorger
- Was bedeutet eine Rendite 10-jähriger US-Staatsanleihen von 5 % für Aktien?
- Worauf sollten Gold- und Aktienindex-Trader achten?
- Fazit: Eine Inversion ist kein Verkaufssignal – sie ist ein Signal für das Risikomanagement
 TradFi-Wochenrückblick (21. September – 25. September)2026-09-25 | 10m