
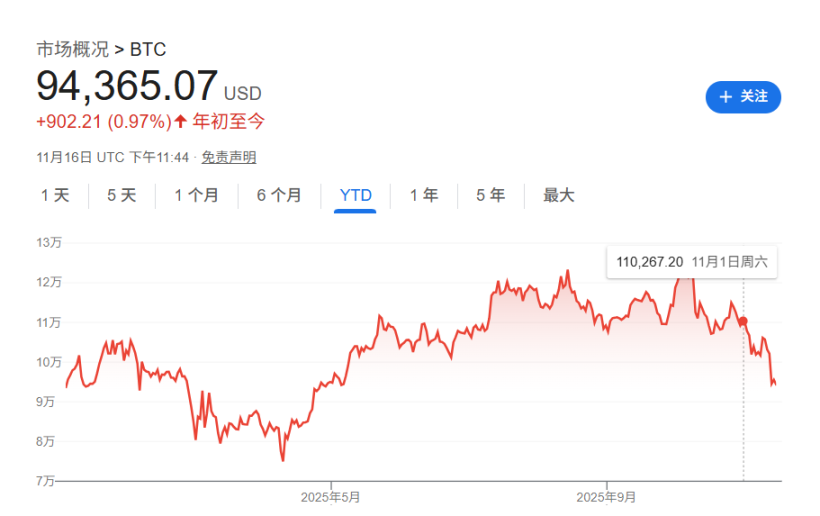
Der diesjährige Anstieg von 30 % ist vollständig ausgelöscht, Bitcoin befindet sich im Bärenmarkt.

Die Umkehrung vom historischen Hoch im Oktober ist hauptsächlich auf das Nachlassen des Optimismus bezüglich einer krypto-freundlichen Politik in den USA, eine Hinwendung der Makromärkte zu sicheren Anlagen sowie das stille Zurückziehen institutioneller Käufer wie ETF zurückzuführen.
Die Umkehrung vom historischen Hoch im Oktober ist hauptsächlich auf das Nachlassen der optimistischen Stimmung gegenüber einer krypto-freundlichen US-Politik, eine makroökonomische Hinwendung zu sicheren Anlagen sowie das stille Zurückziehen institutioneller Käufer wie ETF zurückzuführen.
Verfasst von: Long Yue
Quelle: Wallstreet News
Mit dem Nachlassen der Begeisterung für die krypto-freundliche Haltung der US-Regierung und der Zunahme der Risikoscheu am Markt steht Bitcoin vor einer ernsten Bewährungsprobe, und der Bärenmarkt im gesamten Kryptosektor scheint sich zu vertiefen.
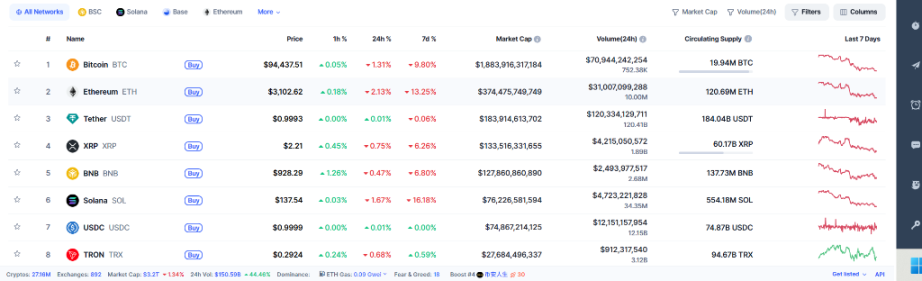
Als Kryptowährung mit der höchsten Marktkapitalisierung fiel der Bitcoin-Preis am Sonntag unter 93.714 US-Dollar. Dieses Kursniveau liegt bereits unter dem Schlusskurs Ende 2024, was bedeutet, dass der zeitweise über 30%ige Jahresanstieg zu Beginn des Jahres „vollständig ausgelöscht“ wurde.
Dieser starke Einbruch ereignete sich nur etwas mehr als einen Monat, nachdem der Vermögenswert ein neues Allzeithoch erreicht hatte. Am 6. Oktober stieg der Bitcoin-Preis auf ein Rekordhoch von 126.251 US-Dollar, doch vier Tage später, nachdem US-Präsident Trump überraschend Aussagen zu Zöllen gemacht hatte, was weltweite Marktturbulenzen auslöste, begann Bitcoin seinen Abwärtstrend.
Der Rückgang der institutionellen Beteiligung ist einer der Haupttreiber dieser Abwärtsbewegung. Laut Bloomberg-Daten haben in diesem Jahr börsengehandelte Fonds (ETF), die Bitcoin handeln, über 25 Milliarden US-Dollar an Zuflüssen verzeichnet und das gesamte verwaltete Vermögen auf etwa 169 Milliarden US-Dollar gesteigert. Diese stabilen Kapitalzuflüsse haben Bitcoin einst geholfen, sich als Diversifizierungsinstrument für Portfolios zu etablieren.
Doch mit dem stillen Rückzug großer Käufer, darunter ETF-Manager und Unternehmensfinanzabteilungen, wird das Narrativ des „Hedge-Assets“ wieder „anfällig“. Ein typisches Beispiel ist Michael Saylors Strategy Inc., deren Aktienkurs derzeit nahe am Wert der gehaltenen Bitcoin-Vermögenswerte liegt, was darauf hindeutet, dass Investoren nicht mehr bereit sind, einen Aufpreis für die hoch gehebelte Bitcoin-Strategie zu zahlen.
Makroökonomischer Gegenwind und Leverage-Bereinigung
Die Veränderung des makroökonomischen Umfelds ist ein weiterer Schlüsselfaktor. Matthew Hougan, Chief Investment Officer bei Bitwise Asset Management, weist darauf hin, dass „der Gesamtmarkt sich im Risikovermeidungsmodus befindet“ und „Kryptowährungen der Kanarienvogel in der Kohlenmine sind, die als erste reagieren“.
Die jüngste Korrektur bei Technologiewerten hat ebenfalls zu einer allgemeinen Abnahme der Risikobereitschaft am Markt geführt. Jake Kennis, Senior Research Analyst bei Nansen, erklärt, dass dieser Ausverkauf eine „Konvergenz aus Gewinnmitnahmen von Langzeitinhabern, Abflüssen institutioneller Gelder, makroökonomischer Unsicherheit und Liquidationen gehebelter Long-Positionen“ sei. Er ergänzt, dass der Markt nach einer längeren Konsolidierungsphase vorübergehend die Abwärtsrichtung gewählt habe.
Altcoins mit noch stärkeren Verlusten
Die allgemein pessimistische Stimmung am Markt verstärkt den Ausverkauf. Matthew Hougan erklärt, dass „die Stimmung der Krypto-Privatanleger ziemlich negativ ist“ und viele sich entscheiden, frühzeitig auszusteigen, um nicht erneut einen Rückgang von 50% zu erleben. Diese negative Stimmung zeigt sich besonders deutlich im volatileren Markt der kleineren Token (sogenannte „Altcoins“).
Berichten zufolge ist ein MarketVector-Index, der die Plätze 51 bis 100 der größten digitalen Vermögenswerte verfolgt, in diesem Jahr bereits um etwa 60% gefallen. Chris Newhouse, Forschungsdirektor des auf Dezentralisierte Finanzen spezialisierten Unternehmens Ergonia, beobachtet ebenfalls, dass der Markt „allgemein skeptisch gegenüber Kapitalallokationen ist und es an natürlichen bullischen Katalysatoren fehlt“.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
KI verlangt Geld, ebenso wie die Regierungen in Europa und Amerika! Der globale „Kapitalwettstreit“ beginnt, der Anleihe-Sturm hat „gerade erst angefangen“
Der Aufbau von KI-Infrastruktur und das staatliche Haushaltsdefizit konkurrieren derzeit gleichzeitig um das begrenzte globale Kapital. Die fünf größten US-Betreiber von KI-Rechenzentren haben in diesem Jahr bereits Anleihen im Wert von etwa 220 Milliarden US-Dollar begeben, während das US-Haushaltsdefizit die Marke von 1,99 Billionen US-Dollar überschritten hat. Diese beiden riesigen Finanzierungsbedarfe führen gemeinsam zu einem systematischen Anstieg der globalen Kapitalkosten. Für Kreditnehmer mit niedriger Bonität nähern sich die Finanzierungskosten bereits dem zweistelligen Bereich; der Kreditmarkt beginnt, die Mittel selektiv zuzuweisen. Europäische Bankaktien sind stark gefallen, auch französische Vermögenswerte werden neu bewertet. Diese "große Kapitalverknappung" dürfte zunächst die Kapitalmärkte treffen und anschließend die Realwirtschaft erheblich belasten.
Die Kälte im US-Luft- und Raumfahrt- sowie Verteidigungssektor ist noch nicht verschwunden! JPMorgan warnt: Die Aussichten für Verteidigungsausgaben sind trübe, die Nachfrage nach Luftfahrt sinkt – selbst gute Ergebnisse im dritten Quartal könnten den Abwärtstrend nicht umkehren.
JPMorgan ist der Ansicht, dass die Luft- und Raumfahrt sowie Verteidigungsunternehmen eine herausfordernde Berichtssaison für das dritte Quartal bevorsteht.

Goldman Sachs: Weiterhin optimistischer Ausblick für die Raffineriebranche – Valero Energy (VLO.US), Marathon Petroleum (MPC.US) und HF Sinclair (DINO.US) als bevorzugte Auswahl
Goldman Sachs bleibt weiterhin optimistisch hinsichtlich des gesamten Umfelds der Raffineriebranche und betont, dass die Bank relativ bevorzugt Aktien mit dem Rating "Kaufen" empfiehlt, darunter Valero Energy, Marathon Petroleum (MPC.US) und HF Sinclair (DINO.US).
Krypto-Preise
Mehr


