
Der Krieg im Iran zwingt die Zentralbanken, Goldkäufe zu stoppen; nach dem dramatischen Einbruch könnte Gold eine noch stärkere Anpassung erfahren.

Forex Nachrichten 24. März—— Rob Haworth, Senior Investment Strategist bei Bank of America Wealth Management, ist der Meinung, dass Gold trotz der eskalierenden geopolitischen Spannungen weiterhin Schwierigkeiten hat, seine Aufwärtsbewegung wieder aufzunehmen. Dieses ungewöhnliche Verhalten von Gold zeigt, dass die ursprünglich erwarteten Mittel für den sicheren Hafen nicht in Gold oder Staatsanleihen, also traditionelle Absicherungsinstrumente, geflossen sind, sondern vielmehr in den liquideren US-Dollar. Gelder, die sonst möglicherweise zur Aufstockung von Goldreserven verwendet worden wären, werden jetzt zur „Lebenssicherung“ eingesetzt und für den Kauf von Energie, Lebensmitteln und kritischer Infrastruktur verwendet.
Die Nachfrage der Zentralbanken war seit Ende 2022 der entscheidende Faktor für die historische Hausse des Goldpreises. Doch dieser Trend könnte zumindest auf absehbare Zeit ein Ende finden,
Diese Veränderung in der Priorisierung geschieht zu einem Zeitpunkt, an dem der Goldmarkt besonders fragil ist. Der Goldpreis hat gerade den stärksten wöchentlichen Rückgang seit den 1980er Jahren erlebt; zuvor beschrieb Rob Haworth, Senior Investment Strategist bei Bank of America Wealth Management, dies als eine spekulative „Blow-off-Top“-Bewegung zu Beginn des Jahres.
Nach dem Erreichen eines historischen Höchststands Ende Januar hat Gold trotz eskalierender geopolitischer Spannungen die Aufwärtsbewegung nicht wieder aufgenommen – dieses Verhalten steht in auffälligem Widerspruch zu seiner traditionellen Rolle als sicherer Hafen.
Rob Haworth glaubt, dass dieses ungewöhnliche Verhalten von Gold auf einen grundlegenden Wandel in den Marktdynamiken hindeutet. Steigende nominale Zinsen und Realrenditen schwächen die Attraktivität von Gold, während
Sogar Staatsanleihen konnten keine Mittel anziehen, die Renditen sind auf ein Mehrmonatshoch gestiegen, was die Dominanz von Inflation und Angebots-Schocks im Denken der Investoren zeigt. Rob Haworth betont, dass selbst inflationsgeschützte Anleihen (TIPS) in der aktuellen Lage kein sicherer Hafen sind.
Er sagt: „Auch sie sind anfällig gegenüber Duration, und die Realrenditen steigen, daher sind sie ebenfalls betroffen.“
Inzwischen sind die spekulativen Positionen am Goldmarkt zu einem immer größeren Hindernis geworden.
Er betont: „Spekulanten stehen gerade vor schwierigen Entscheidungen. Viele versuchten im Februar, die Volatilität auszusitzen und abzuwarten, aber jetzt sind große Mittel tief im Minus, und die Lage könnte sich weiter verschlechtern.“
Nicht nur Spekulanten sind im Verlust, Rob Haworth unterstreicht außerdem, dass sie nicht mehr darauf hoffen können, dass die Zentralbanken als entscheidende Unterstützung eingreifen.
Er erklärt, dass viele der Zentralbanken, die den Goldpreis zuvor in die Höhe getrieben haben, selbst Nettoimporteure von Energie sind. Mit dem kräftigen Anstieg der Ölpreise und drastisch steigenden Kosten für LNG und Dünger werden die Finanzressourcen dieser Länder umverteilt, um Grundversorgung mit Energie und Gütern zu sichern.
Rob Haworth glaubt,
Diese Umverteilung erklärt, warum Gold trotz dramatisch gestiegener geopolitischer Risiken nicht positiv reagiert hat. Er erläutert,
Rob Haworth sagt: „Je länger dieser Zustand anhält, desto schlimmer wird die Lage. Er treibt Ölpreise in die Höhe, belastet die Weltwirtschaft, bringt aber Gold keinen Vorteil.“ Dies verdeutlicht das zentrale Paradoxon, mit dem Investoren aktuell konfrontiert sind.
Mit Blick auf die Zukunft wird die Dauer des Konflikts, insbesondere langfristige Störungen der Energieflüsse, zu einem entscheidenden Faktor. Rob Haworth sieht das von der Trump-Regierung vorgeschlagene Zeitfenster von vier bis sechs Wochen als Wendepunkt.
Er meint, sollten die hohen Ölpreise bis Mitte April bestehen bleiben, werden Unternehmen und Verbraucher beginnen, langfristige Anpassungen vorzunehmen, einschließlich einer Weitergabe der gestiegenen Kosten an Endkunden, was wiederum möglicherweise den Inflationsdruck erhöht und die Finanzbedingungen weiter strafft.
Für Gold ist dieses Szenario besonders ungünstig. Durch Angebotsengpässe ausgelöste
In diesem Umfeld sagt Rob Haworth, dass es aktuell keine Hinweise darauf gibt, dass ein struktureller Wechsel weg vom US-Dollar oder US-Staatsanleihen stattfindet, was die Attraktivität von Gold rasch hätte wiederbeleben können.
Er fügt hinzu, dass der Goldpreis voraussichtlich eine Phase der Konsolidierung durchlaufen wird, um überschüssige spekulative Positionen abzubauen und um auf eine Stabilisierung der makroökonomischen Faktoren zu warten.
Er glaubt,
Abschließend sagt Rob Haworth: „Es findet ein Reset statt. Für Zentralbanken steht nicht mehr ein bestimmtes Preisniveau im Fokus, sondern der Zeitrahmen. Sie sind nicht preissensitiv und müssen kein tägliches Mark-to-Market wie Hedgefonds betreiben.
Investoren sollten die Dauer des Konflikts, die Entwicklung der Ölpreise und Veränderungen in den tatsächlichen Kapitalallokationen der Länder genau beobachten, um einzuschätzen, wann Gold wieder Unterstützung bekommt.
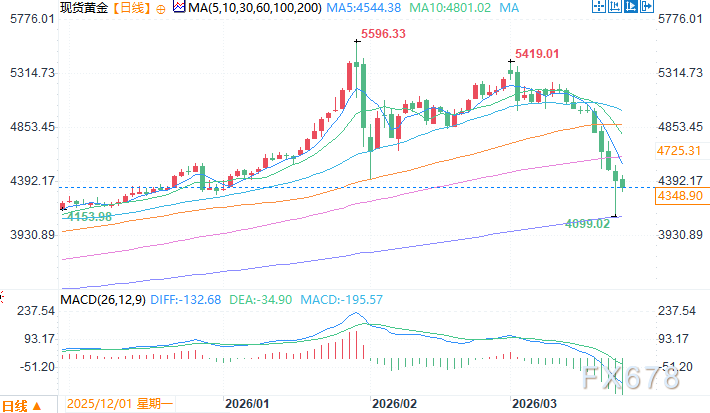
Spot-Gold Tageschart Quelle: Easy Forex
GMT+8, 24. März, 12:10 Uhr, Spot-Gold notiert bei 4.351,90 USD/Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
"Der neue Anleihenkönig": Die Stunde der Abrechnung wird unvermeidlich kommen – In den nächsten 6 bis 9 Monaten sollte man eine vollständig defensive Haltung einnehmen
Gundlach ist der Ansicht, dass der Markt in eine „schwierige Phase“ eingetreten ist. Die übermäßigen Kapitalausgaben für KI überschneiden sich mit dem weiterhin expandierenden privaten Kreditmarkt und werden unweigerlich zu einem Zeitpunkt der Abrechnung führen; die Kreditspreads im Zusammenhang mit KI haben sich bereits deutlich ausgeweitet, und die verwobene Risikoposition zwischen Privatkrediten und der Versicherungsbranche wird im nächsten Abschwungzyklus schwerwiegende Folgen haben. Er hat sein Engagement in KI im Portfolio auf null reduziert und ist auf gleichgewichtete Aktien, hochwertige Anleihen, in Landeswährung denominierte Schwellenländeranleihen sowie Gold und Rohstoffe umgestiegen.
Der Falkenkrallen von Walsh sorgen für Vertrauen im Anleihenmarkt: Die US-Staatsanleiherenditekurve wird flacher, die Wetten auf Zinserhöhungen steigen überall.
Der Anleihemarkt sendet zunehmend stärkere Signale des Vertrauens aus und geht davon aus, dass Fed-Präsident Kevin Walsh sein Versprechen, die Inflation einzudämmen, einhalten wird – derzeit liegt die Inflationsrate bereits seit fünf Jahren über dem Zielwert der Entscheidungsträger.

"Hawkische Zinserhöhung"! Walsh "riesige Veränderung"
Die US-Notenbank hat im September einstimmig die Zinsen um 25 Basispunkte erhöht. Walsh hat sein Versprechen einer restriktiven Politik eingehalten und deutlich gemacht, dass die aktuellen finanziellen Bedingungen nicht restriktiv sind und dass diese Zinserhöhung nur „einen Teil der Lockerung entfernt“. Die Formulierungen waren streng. Die UBS ist der Ansicht, dass sich die politische Reaktionsfunktion von Walsh im Vergleich zu seinem Vorgänger substantiell verändert hat – sie ist sensibler gegenüber Inflation und Angebotsschocks, während die Bedenken bezüglich des Arbeitsmarkts deutlich geringer sind und die Hürden für eine restriktive Politik höher gesetzt werden. Das Risiko besteht eindeutig darin, dass die Zinssätze länger auf einem hohen Niveau bleiben.
Krypto-Preise
Mehr


