
Gold steckt unterhalb der Marke von 4400 fest: Nach der Zinserhöhung der Federal Reserve – wer bewertet den Diskontsatz neu?

Huitong Nachrichten, 18. September—— Am Freitag, dem 18. September, wird der Kassagold im Zuge der starken Preisfindung nach der ersten Zinserhöhung der Federal Reserve seit drei Jahren gehandelt und schwankt derzeit um 4.370 US-Dollar, mit einem Tagesanstieg von etwa 0,6 %, was immer noch etwas vom runden 4.400 US-Dollar entfernt ist. Die Rendite der zehnjährigen US-Staatsanleihen bleibt nahe bei 4,96 %, wobei der Wochenhöchstwert 5,04 % erreichte. Das amerikanische Rohöl ist von seinem Hoch zurückgefallen und wird derzeit bei etwa 97 US-Dollar gehandelt. Der Zinspfad, der Energieaufschlag und die Haltedauer von nicht verzinslichen Vermögenswerten wurden innerhalb derselben Woche gleichzeitig umgeschrieben und bilden den Hauptwiderspruch bei der aktuellen Goldpreisfindung.
Am Freitag, dem 18. September, wird der Kassagold im Zuge der starken Preisfindung nach der ersten Zinserhöhung der Federal Reserve seit drei Jahren gehandelt und schwankt derzeit um 4.370 US-Dollar, mit einem Tagesanstieg von etwa 0,6 %, was immer noch etwas vom runden 4.400 US-Dollar entfernt ist. Die Rendite der zehnjährigen US-Staatsanleihen bleibt nahe bei 4,96 %, wobei der Wochenhöchstwert 5,04 % erreichte. Das amerikanische Rohöl ist von seinem Hoch zurückgefallen und wird derzeit bei etwa 97 US-Dollar gehandelt. Der Zinspfad, der Energieaufschlag und die Haltedauer von nicht verzinslichen Vermögenswerten wurden innerhalb derselben Woche gleichzeitig umgeschrieben und bilden den Hauptwiderspruch bei der aktuellen Goldpreisfindung.
Die Medianwerte der Fed-Politik nach der Zinserhöhung sind härter als die Entscheidung selbst
Das Federal Open Market Committee hat kürzlich mit 12 zu 0 Stimmen beschlossen, die Zielspanne für den Leitzins um 25 Basispunkte auf 3,75 % bis 4,00 % anzuheben; dies ist die erste Zinserhöhung seit 2023. Die Entscheidung entsprach im Wesentlichen den Markterwartungen, aber der Economic Summary der Prognosen hat die Kurve tatsächlich verändert. Das Dot Plot zeigt, dass 16 von 18 Prognosebeamten erwarten, dass mindestens eine weitere Zinserhöhung im laufenden Jahr erfolgen wird, wobei der Median der Politikzinsen für Ende 2026 und Ende 2027 jeweils bei 4,1 % liegt. Dies bedeutet, dass der offizielle Zinspfad das Jahr 2027 nicht länger als ein Jahr der Zinssenkung betrachtet, sondern das Verweilen im höheren Zinsbereich verlängert wird.
Fed-Präsident Walsh hat die Logik auf der Pressekonferenz nach dem Treffen deutlich dargestellt. Er sagte, die Inflation sei zu hoch und habe zu lange angehalten; die Sommerdaten zeigen keinen substantiellen Verbesserungstrend. Basierend auf den neuesten Verbraucher- und Produzentenpreisen wird die jährliche Rate der Gesamtpersönlichen Konsumausgaben (PCE) für August auf rund 3,6 % geschätzt, das Komitee prognostiziert für das Gesamtjahr 3,7 %, für das nächste Jahr ein Rückgang auf 2,3 %, die Arbeitslosenquote bleibt bei etwa 4,1 %, und das reale Bruttoinlandsprodukt wird mit 2,3 % für dieses Jahr und 2,4 % für das nächste Jahr prognostiziert. Walsh stellte außerdem fest, dass es schwer sei, die aktuellen allgemeinen Finanzbedingungen als restriktiv zu bezeichnen, und dass diese Aktion lediglich etwas Lockerung entfernt habe. Der Markt interpretierte dies anschließend dahingehend, dass das Komitee nicht glaubt, die Politik bereits ausreichend restriktiv gestaltet zu haben.
Die Preisfindung durch Zinssatz-Futures für das Oktober-Meeting der Fed schwankt um etwa 50 %, während die Wahrscheinlichkeit einer weiteren Erhöhung im Dezember deutlich höher ist als für eine Einzelmaßnahme im Oktober. Für Gold liegt der Schlüssel nicht darin, ob beim nächsten Treffen eine Zinserhöhung erfolgt, sondern wie lange der risikofreie Zinssatz über 4 % bleibt. Gold zahlt keine Dividenden, und seine Haltedauer steigt synchron zum realen und nominalen Zinssatz. Der US-Dollar Index stieg auf ein Siebenwochenhoch; dies ist nur die Spiegelung derselben Preisfindungsmechanik am Devisenmarkt und kein eigenständiges Narrativ.
Rohölrückgang eröffnet das Rebound-Fenster für Gold, aber der Energieaufschlag bleibt bestehen
Gold konnte diese Woche von der Marke um 4.235 US-Dollar ansteigen, nicht weil die Zinserwartungen plötzlich weicher wurden, sondern da die Rohölpreise von ihren Hochs zurückgingen und die US-Staatsanleihen-Renditen vom Wochenhoch nachgaben. Die ost-westliche Rohölpipeline in Saudi-Arabien wurde nach einem Angriff letzte Woche vorübergehend stillgelegt; diese Pipeline könnte Rohöl zur Seite des Roten Meeres liefern und die Abhängigkeit von der Straße von Hormus verringern. Anschließend wurde bekannt, dass die Reparaturarbeiten voranschreiten, ein Teil des Exports umgeleitet wurde und in der Nähe von Sohar, Oman, künftige weitere Lieferungen per Ship-to-Ship-Transfer an asiatische Raffinerien erfolgten. Rohöl gab daraufhin von seinem Hoch ab, die Rendite der zehnjährigen US-Staatsanleihen fiel von 5,04 % auf etwa 4,96 %.
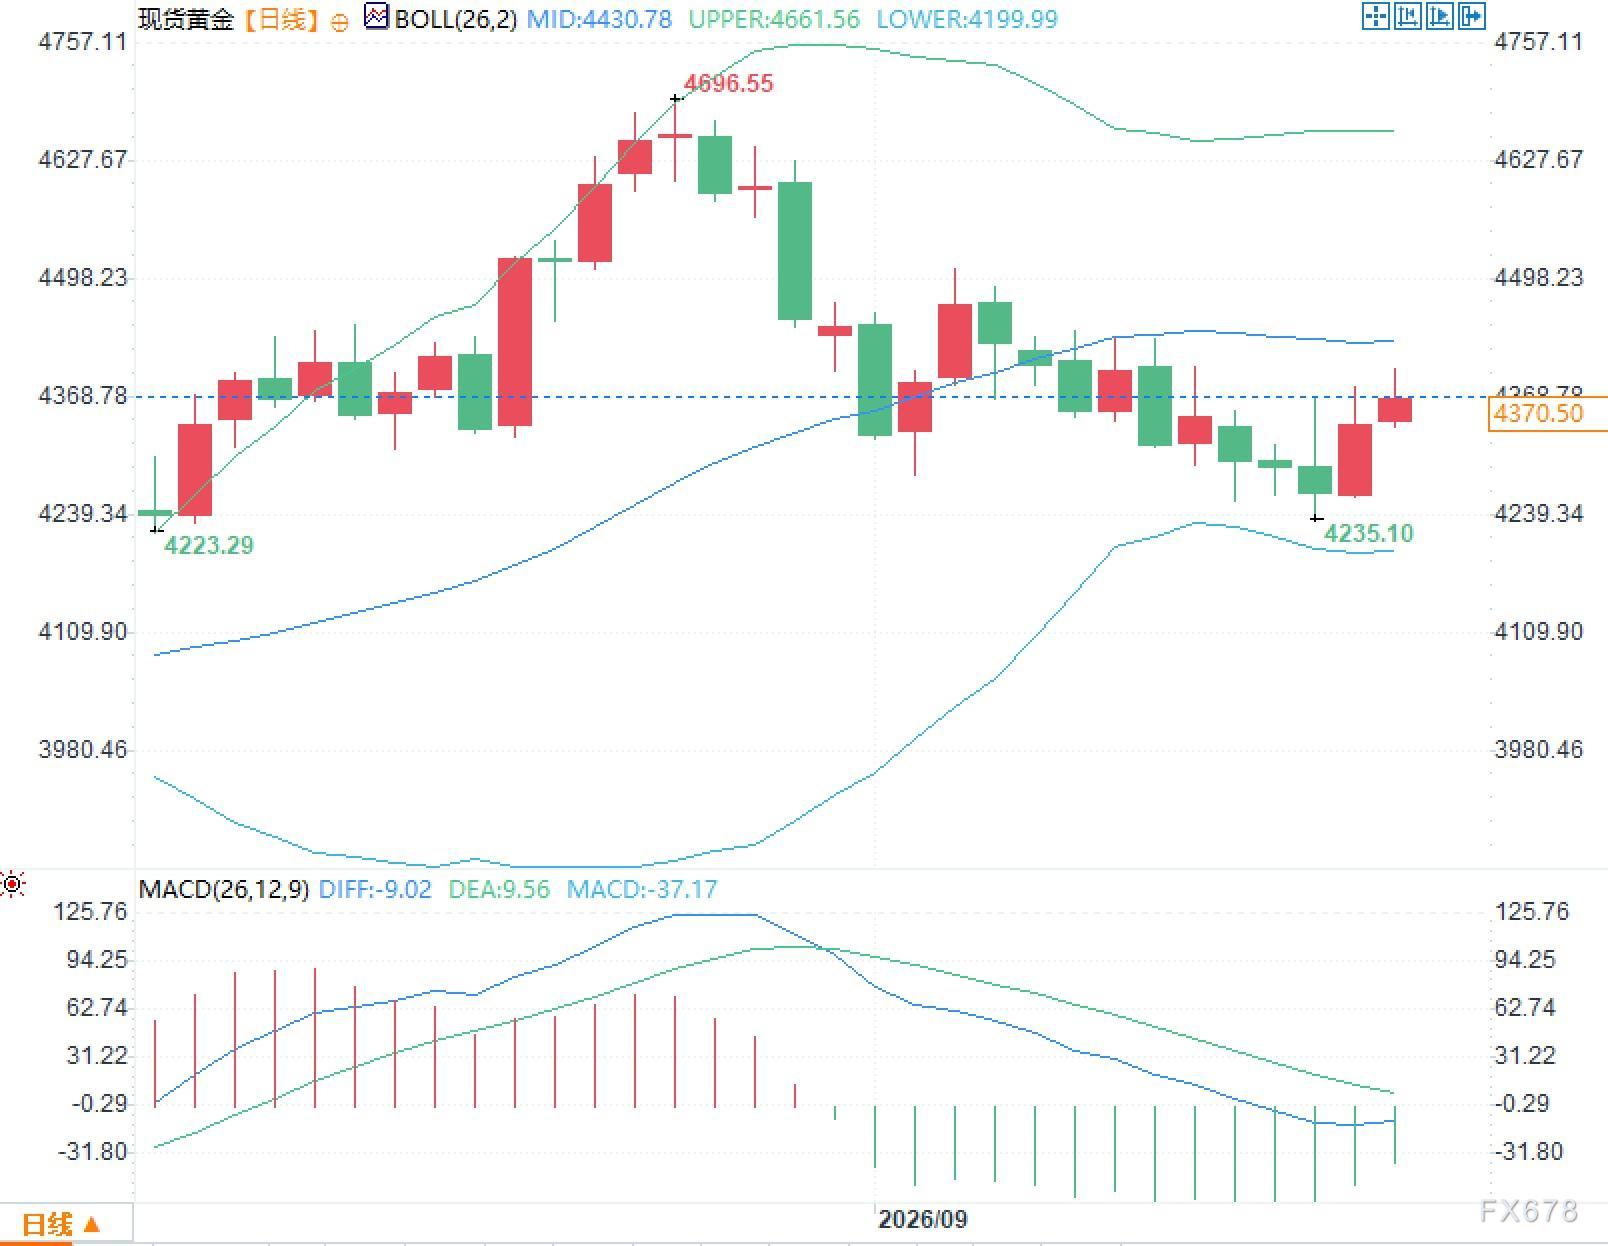
Der Rückgang bleibt begrenzt. Die Durchfahrt durch die Straße von Hormus hat kein normales Niveau erreicht, und die Zahl der Transit-Schiffe liegt deutlich unter dem jüngsten Durchschnitt; das Energie-bedingte Inflationsrisiko ist nicht aus der Preisfindung entfernt worden. Solange Rohöl im hohen Preisbereich verbleibt, können die Inflationserwartungen nicht systematisch gesenkt werden, und die Langfrist-Renditen der US-Staatsanleihen finden keinen Anlass zur nachhaltigen Rückkehr. Der Gold-Rebound wirkt eher als Korrektur übermäßiger Reaktionen auf die Zinserhöhung, kombiniert mit der Entspannung durch die Rohölpreisrückgabe, aber nicht wegen aufgehobener Haltekosten-Beschränkungen.
Der geopolitische Kalender betritt nächste Woche erneut den Energieaufschlag. Während der UN-Generalversammlung wird der US-Präsident voraussichtlich am 22. September mit den Staatschefs oder Außenministern der Golfkooperationsrat-Mitgliedstaaten zusammentreffen, um weitere Maßnahmen im Zusammenhang mit dem Konflikt im Nahen Osten zu diskutieren. Der US-Präsident erklärte kürzlich, dass der Iran gesprächsbereit sei. Solche Äußerungen ändern zwar nicht direkt Lagerbestände oder Transportkapazitäten, beeinflussen jedoch den Verlauf des Rohöl-Risikoaufschlags und werden über die Inflationserwartungen und Realzins-Übertragungen an Gold weitergegeben. Sollte diplomatische Entspannung einen tieferen Rückgang der Rohölpreise begleiten, können die Renditen vom Hoch abweichen; falls die Durchfahrt durch die Straße oder Pipeline-Reparaturen erneut gestört werden, wird der Energieaufschlag die Langfrist-Renditen wieder anheben.
Haltedauer und offizielle Nachfrage parallel
Es bestehen gleichzeitig fundamentale Faktoren auf beiden Seiten. Auf der einen Seite die Haltekosten: Der Median der Fed-Zinspolitik ist bei 4,1 % verankert, die Rendite der zehnjährigen US-Staatsanleihen liegt nahe 5 %, und die Opportunitätskosten für nicht-verzinsliche Vermögenswerte befinden sich auf einem erhöhten Niveau der letzten Jahre. Auf der anderen Seite die Nachfrage nach physischen Beständen und Allokation: Die globalen offiziellen Institutionen kauften im zweiten Quartal netto etwa 289 Tonnen Gold, die ersten sechs Monate zusammengenommen etwa 345 Tonnen; Zentralbanken wie Polen stocken weiterhin auf. Gold-ETFs erlebten im August eine konzentrierte Kaufwelle, mit einem Zufluss von etwa 7,7 Milliarden US-Dollar in Nordamerika und weltweit etwa 18 Milliarden US-Dollar, sodass die globalen verwalteten Fondsvermögen auf etwa 615 Milliarden US-Dollar und die Bestände auf etwa 4.189 Tonnen stiegen. Das Tempo der offiziellen Goldkäufe und ETF-Zugänge schwankt mit Preisen und Zinsen, aber beide bilden das Fundament für mittel- bis langfristige Bestände und Allokationen und prägen die Liquiditätsbasis für Goldpreise nach Zinsschocks.
Die Bank of Japan hat heute den Leitzins um 25 Basispunkte auf 1,25 % angehoben, als Begründung führt sie das durch Rohöl erzeugte Inflationsrisiko an. Die wichtigsten Volkswirtschaften straffen ihre Politik synchron und erhöhen den globalen Realzinssatz; die relative Attraktivität von Gold hängt stärker davon ab, ob die Realzinsen sinken, anstatt allein von nominalen Schwankungen des Goldpreises.
Nächste Woche liegt das Beobachtungsfenster bei Statements der Beamten und Datenrevisionen
Der US-Wirtschaftskalender ist nächste Woche relativ ruhig, aber die öffentliche Kommunikation der Fed-Beamten wird intensiver. Der Markt muss aus ihren Statements zwei Aspekte herauslesen: Ob die Oktober-Zinserhöhung als Basispfad dargestellt oder als optionale, von den Daten abhängige Möglichkeit beschrieben wird; und ob der Rückgang der Energiepreise als Entspannung des Inflationsrisikos anerkannt oder als noch nicht gesichert betont wird. Walsh hat als Standard festgelegt, dass man sicher sein muss, dass die zugrundeliegende Inflation mit ausreichend schnellen Schritten auf 2 % zuläuft. Wenn die Beamten diesen Standard wiederholen, dürfte die Wahrscheinlichkeit für Oktober-Zinserhöhungen bei Zinssatz-Futures weiterhin auf rund 50 % pendeln; wenn der Ölpreisrückgang als Verbesserung der Inflationsbedingungen dargestellt wird, hätte dies Raum für sinkende Renditen.
Auch die Daten sind entscheidend. Wenn Positionen und Politikprognosen voll ausgeschöpft werden, kann selbst eine moderate Abweichung der Daten die wahrscheinlichkeitsverteilung des Zinspfads neu ordnen. Sollten die künftigen Preis- und Nachfragedaten schwächer ausfallen als die prognostizierte Inflationsrate von 3,7 %, wird der Markt das Gewicht einer zweiten Zinserhöhung im laufenden Jahr reduzieren; liegen die Daten nahe oder sogar über den Prognosen, wird der Medianwert von 4,1 % vom Dot Plot in die Futures-Kurve übertragen. Die Reaktion von Gold auf diesen Prozess zeigt sich in der Regel zuerst im Realzins und im Dollar-Index und später in der eigenen Volatilität des Metalls.
Mittelfristig bieten offizielle Goldkäufe, Investitionsnachfrage und ETF-Zugänge Bestands- und Allokationstiefe; kurzfristig bestimmen der Median der Politikzinsen, US-Staatsanleihenrenditen und Dollar-Index den Diskontsatz. Beide Kräfte existieren parallel und erklären, warum Gold nach der Fed-Zinserhöhung steigen konnte, aber Mühe hatte, den runden Schwellenwert nachhaltig zu überschreiten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Krypto-Preise
Mehr


