
Nachdem außerbilanzielle Verpflichtungen in Höhe von 628 Milliarden US-Dollar in die Bewertung einbezogen wurden, ist die Meta-Aktie um 35 % „teurer“ geworden?

Meta hat etwa 628 Milliarden US-Dollar an außerbilanziellen Verbindlichkeiten, die lange Zeit in den Fußnoten des Jahresberichts verborgen waren. Sobald dieser Betrag in die Berechnung des Unternehmenswerts einbezogen wird, steht das Bewertungsmodell für Mega-Tech-Aktien vor einer Neuausrichtung.
Die Analystin Laura Martin von Needham veröffentlichte am 2. Oktober einen Bericht und wies darauf hin, wenn die außerbilanziellen Verpflichtungen von Meta in den Unternehmenswert (EV) einbezogen werden, steigt das Bewertungsmultiplikator um 35 %. Die Aktie ist für Aktionäre deutlich teurer als traditionelle Kennzahlen vermuten lassen.
Martin äußerte sich anschließend öffentlich bei CNBC: „Die bilanziellen Schulden und Mietverpflichtungen von Meta betragen etwa 100 Milliarden US-Dollar, die außerbilanziellen Schulden belaufen sich auf 600 Milliarden US-Dollar. Wenn man diese 600 Milliarden US-Dollar nicht in den EV einrechnet, liegt die Bewertung um 35 % zu niedrig.“ Diese Einschätzung hinterfragt die bisherige Logik der Marktpreisfindung für Meta.
Besonders bemerkenswert ist, wenn die Methode von Needham konsistent bei Alphabet angewendet wird, ergibt sich ein dramatischer Wandel: Das bereinigte EV/FY27E-Umsatzmultiplikator von Google beträgt 9,0 und liegt damit über dem von Meta mit 8,3 – das bedeutet, dass Google, nach vollständiger Offenlegung der außerbilanziellen Verbindlichkeiten, eigentlich das teurere Unternehmen ist. Gleichzeitig hat Meta im Juli alleine Mietverträge für Rechenzentren im Wert von etwa 68 Milliarden US-Dollar abgeschlossen. Die Geschwindigkeit, mit der außerbilanzielle Verpflichtungen wachsen, nimmt weiter zu. Ob der Markt diese versteckte Hebelwirkung ausreichend eingepreist hat, ist zu einer Kernfrage für Investoren von Mega-Tech-Aktien geworden.
5,6-facher Unterschied bei Meta zwischen bilanziellen und außerbilanziellen Verbindlichkeiten
Das Analysemodell von Needham basiert auf grundlegenden Buchhaltungsprinzipien. Die Bank vertritt die Ansicht, „der Wert des Eigenkapitals ist der verbleibende Wert, nachdem Schulden und andere vertragliche Verpflichtungen beglichen wurden“. Daher sollten, unabhängig von der buchhalterischen Behandlung, alle wachsenden Verpflichtungen und Zusagen in die EV-Berechnung einfließen, da sie den Aktienkurs nach oben bremsen.
Im Fall von Meta belaufen sich die bilanziellen Schulden und Mietverpflichtungen bis zum 30. Juni 2026 auf etwa 112 Milliarden US-Dollar, während die außerbilanziellen Schulden bei etwa 628 Milliarden US-Dollar liegen – das entspricht dem 5,6-fachen. Das heißt, für jeden US-Dollar an ausgewiesenem Hebel verbirgt sich in den Fußnoten noch einmal 5,60 US-Dollar.
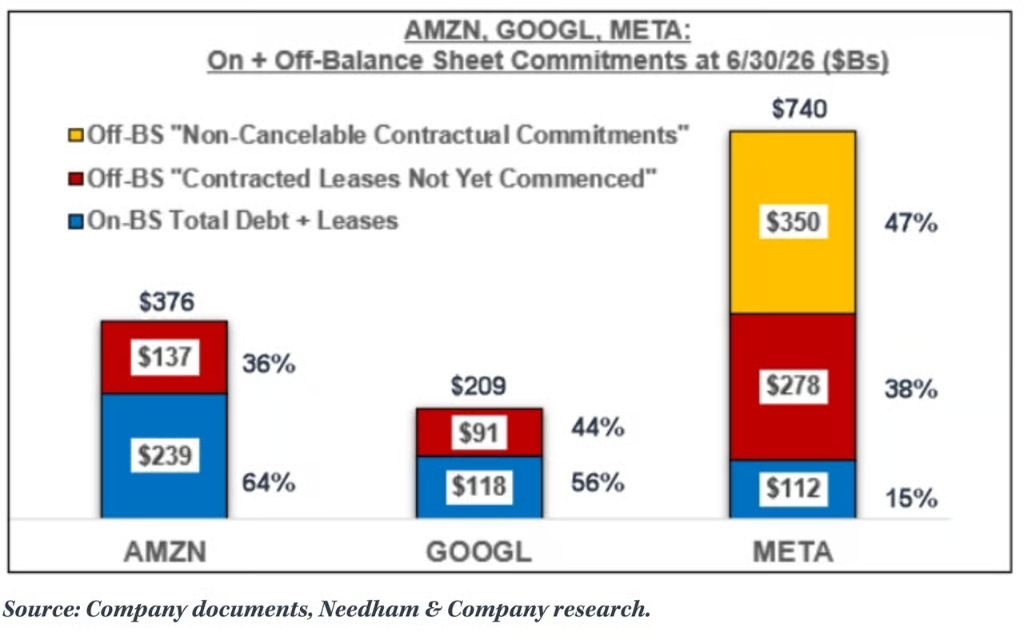
Die Zusammensetzung dieser beiden außerbilanziellen Schulden ist in Fußnote 9 des 10-Q-Berichts von Meta für das zweite Quartal klar ausgewiesen: Erstens, nicht begonnene operative und finanzielle Mietverpflichtungen von etwa 279 Milliarden US-Dollar, die Rechenzentren, Host-Anlagen und Teile der Netzinfrastruktur betreffen. Die Vertragslaufzeiten reichen von 2026 bis 2036 und können bis zu 30 Jahre dauern; zweitens unwiderrufliche Vertragszusagen über etwa 349 Milliarden US-Dollar, hauptsächlich für Cloud-Kapazität von Dritten, Investitionen in Server und Netzinfrastruktur, Rechenzentren sowie Reality Labs-Hardwareprodukte; dabei werden in den Jahren 2026 und 2027 jeweils etwa 53,5 Milliarden US-Dollar und 81,7 Milliarden US-Dollar fällig. Darüber hinaus hat Meta bis zu 14,7 Milliarden US-Dollar an bedingten Cloud-Kapazität-Beschaffungspflichten.
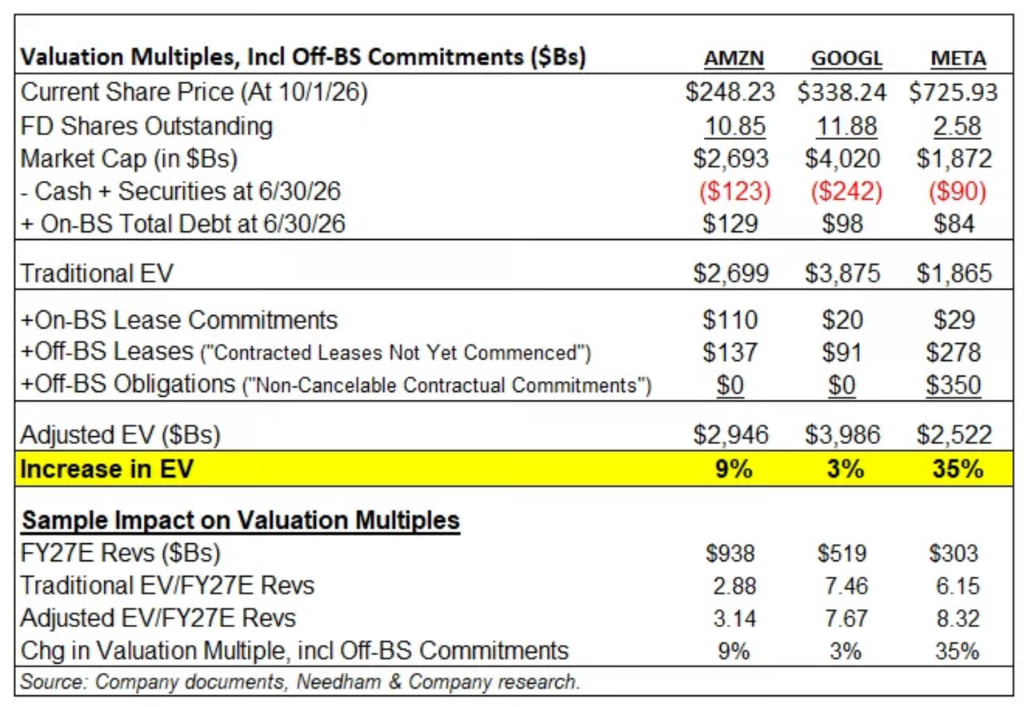
Nach der Einbeziehung der oben genannten außerbilanziellen Schulden in den EV steigt das EV/FY27E-Umsatzmultiplikator von Meta von 6,15 auf 8,32 – eine Steigerung um 35 %.
Beschleunigte Zusagen für AI-Infrastruktur
Die genannten Zahlen reflektieren noch nicht die jüngsten Entwicklungen. Meta gab im 10-Q-Bericht für das zweite Quartal an, dass im Juli 2026 – also nach Quartalsende – weitere Mietverpflichtungen für Rechenzentren im Wert von ca. 68 Milliarden US-Dollar eingegangen wurden.
Dieser Betrag bedeutet, dass Meta innerhalb eines Monats Mietzusagen in Höhe von rund 80 % ihrer bilanziellen Gesamtverbindlichkeiten von Ende Juni (ca. 84 Milliarden US-Dollar) eingegangen ist. Damit wuchs der „noch nicht begonnene“ Mietverpflichtungen-Eimer bereits vor Ende des dritten Quartals um über 10 %. Basierend darauf sieht Needham für das dritte Quartal einen „schnellen Anstieg“ der außerbilanziellen Verpflichtungen bei Meta.
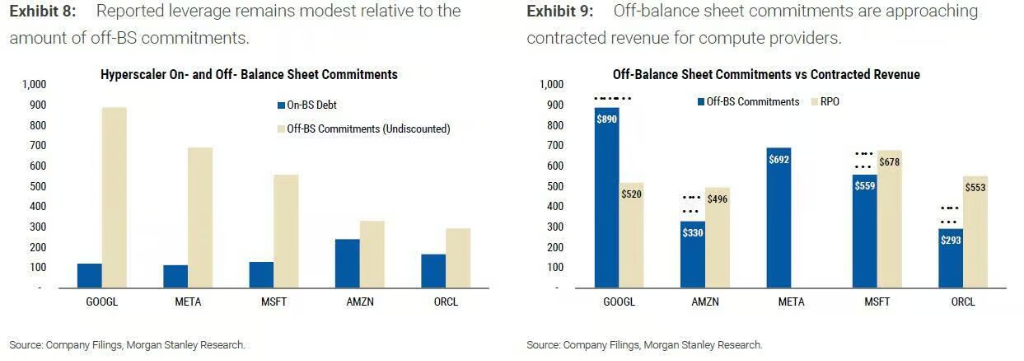
Laut der von Amanda Lynam, Kreditstrategin bei Goldman Sachs, im August veröffentlichten Studie, verfolgten die Mega-Tech-Unternehmen bis zum zweiten Quartal einen Gesamtwert von 1,5 Billionen US-Dollar an Mietverpflichtungen, davon 1,0 Billionen US-Dollar aus noch nicht begonnenen Mietverträgen. Aufgrund der speziellen US-GAAP-Bilanzierung von Leasingverträgen tauchen diese „noch nicht begonnene“ Mietzusagen nicht im Finanzbericht auf, stellen aber in den nächsten Jahren reale Zahlungsverpflichtungen dar. Lynam betonte, diese Praxis „könnte den Leverage und die künftigen Liquiditätsanforderungen unterschätzen“ und erwartet, dass „AI-bezogene Emittenten weiterhin einem zusätzlichen Risikoaufschlag beim Spread ausgesetzt sein werden“.
Das Accounting-Team von Morgan Stanley (Todd Castagno und andere) weitete Ende August den statistischen Rahmen sogar auf Nvidia, Broadcom und verschiedene Garantien und Absicherungen aus und schätzte die Gesamtsumme der außerbilanziellen Zusagen auf über 3,1 Billionen US-Dollar. Laut ZeroHedge beliefen sich die außerbilanziellen Verbindlichkeiten der Mega-Tech-Firmen zum 30. September auf 3,8 Billionen US-Dollar – ein Anstieg um ca. 700 Milliarden US-Dollar gegenüber Ende Juni.
Google ist das „teurere“ Unternehmen: Konsistenzkorrektur der Needham-Methode
Die ursprüngliche Needham-Studie hat einen methodischen Fehler: In der Tabelle werden für Amazon und Alphabet, die Muttergesellschaft von Google, die „unwiderruflichen vertraglichen Zusagen“ auf Null gesetzt, obwohl dies laut Finanzberichten nicht stimmt.
Alphabet weist im 10-Q des zweiten Quartals, übereinstimmend mit den von Morgan Stanley verwendeten Zahlen, 707 Milliarden US-Dollar an langfristigen Beschaffungszusagen aus; Amazon weist 130 Milliarden US-Dollar an bedingungslosen Beschaffungspflichten aus. Diese Verpflichtungen sind von derselben Art wie jene, die Needham für Meta berücksichtigt.
Wenn die Needham-Methode konsistent auf alle drei Unternehmen angewendet wird, ergeben sich signifikante Änderungen:
-
Alphabet: Die EV-Anpassung steigt im Vergleich zum ursprünglichen Needham-Bericht von 3 % auf 21 %, das bereinigte EV/FY27E-Umsatzmultiplikator beträgt nun 9,0 und ist höher als das von Meta mit 8,3;
-
Amazon: Die EV-Anpassung nimmt von 9 % auf 14 % zu;
-
Meta: Wenn zusätzlich die im Juli eingegangenen 68 Milliarden US-Dollar an neuen Mietverträgen, die Garantien für die Projekte Hyperion und El Paso Rechenzentrum (jeweils maximal 46 Milliarden US-Dollar bzw. 13 Milliarden US-Dollar) sowie die möglichen Cloud-Beschaffungspflichten von 14,7 Milliarden US-Dollar berücksichtigt werden, beträgt die tatsächliche Anpassung etwa 42 %.
Mit anderen Worten: Die relative Größe des außerbilanziellen Leverage bei Meta bleibt die höchste der drei Unternehmen, sodass die Kernaussage der Needham-Analyse Bestand hat; jedoch unterschätzte der ursprüngliche Vergleich „35 % zu 3 %“ die außerbilanziellen Verbindlichkeiten bei Google erheblich. Nach voller Anpassung wird Google in Bezug auf den EV/Umsatzmultiplikator zum teuersten Wert.
Hat der Markt dieses versteckte Leverage bereits eingepreist?
Befürworter argumentieren, dass Beschaffungszusagen keine Schulden im traditionellen Sinne sind – sie sind Verträge für Server, Cloud-Kapazitäten und Chips, die voraussichtlich immerhin Einnahmen generieren. Rating-Agenturen behandeln Mietverpflichtungen meistens wie Schulden, aber gehen mit Beschaffungspflichten anders um. Außerdem sind die 628 Milliarden US-Dollar außerbilanzielle Schulden von Meta als Nicht-Barwert angegeben; werden sie als Barwert berechnet, wäre der Einfluss auf den EV geringer.
Dennoch sind die Gegenargumente stark. Morgan Stanley warnte klar: „Diese Verträge haben bei knappen Ressourcen einen strategischen Wert, aber sollten Angebot und Nachfrage sich früher normalisieren, müssen Unternehmen gegebenenfalls für Überkapazitäten bezahlen oder versuchen, die Konditionen neu zu verhandeln.“ Mit anderen Worten, die Annahme, dass Beschaffungszusagen „keine Schulden“ sind, funktioniert nur, wenn das Unternehmen das zugesagte Produkt wirklich dauerhaft benötigt.
Der freie Cashflow zeigt bereits Druck. Laut Morgan Stanley haben Amazon und Google im zweiten Quartal einen negativen freien Cashflow ausgewiesen, Meta wird voraussichtlich im kommenden Quartal ebenfalls in das negative Feld wechseln.
Am Anleihemarkt zeigt sich: Goldman Sachs zufolge haben die Mega-Tech-Unternehmen dieses Jahr Anleihen im Wert von 250 Milliarden US-Dollar begeben – ein deutlicher Sprung gegenüber den unter 20 Milliarden US-Dollar im Jahr 2024. Für 2027 werden Emissionen von 420 Milliarden US-Dollar prognostiziert, wobei die Emissionen für Zweckgesellschaften (SPV) zur Finanzierung von Rechenzentren noch nicht berücksichtigt sind – und gerade diese sind laut Morgan Stanley der Kern der außerbilanziellen Strukturen.
Needham behält für Meta ein „Hold“-Rating bei; die Bedenken gehen allerdings über das Accounting hinaus. Laura Martin betonte, dass Meta gleichzeitig an maßgeschneiderten Chips, Rechenzentren, Unternehmens-AI, Business-Intelligence-Agenten, Modell-APIs, Rechenleistung-Verkauf, Smart-Brillen und vielem mehr arbeitet. „Das Management, die Ingenieure und das Aktionärskapital werden auf zu viele Baustellen aufgeteilt“ – mit Blick auf die 628 Milliarden US-Dollar Zusagen bleibt kaum Spielraum für Fehler.
Der 10-Q-Bericht von Meta zum dritten Quartal soll Ende Oktober erscheinen. Nachdem die 68 Milliarden US-Dollar an neuen Mietverträgen für Juli feststehen, ist der weitere Weg der Fußnoten inzwischen für den Markt klar absehbar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Meta Muse wird nach dem plötzlichen Aufstieg mit einem Nutzerbindungs-Problem konfrontiert: Öffnungsrate liegt unter den Mainstream-Apps, langfristige Monetarisierung bleibt eine Herausforderung
Seit dem Start von Muse, dem KI-Agenten von Meta, wurde die App über 5,6 Millionen Mal heruntergeladen und erreichte zeitweise den Spitzenplatz im Apple App Store. Dennoch liegt die Öffnungsrate der Nutzer unter der von Google, ChatGPT und anderen Hauptanwendungen, und die Nutzerbindung sowie die Nutzungsfrequenz sind bislang noch nicht auf einem vergleichbaren Niveau. Die BNP Paribas hat daraufhin die langfristigen Monetarisierungserwartungen für Muse nach unten korrigiert und ist der Ansicht, dass Muse kurzfristig nicht in der Lage ist, vertikale Plattformen wie E-Commerce oder Reiseportale zu verdrängen. Eine zukünftige Kommerzialisierung bleibt weiterhin von einer höheren Nutzerbeteiligung und der Erprobung von Werbemodellen abhängig.
Bank of America: „KI-Handel“ ist die letzte Verteidigungslinie im aktuellen US-Staatsanleihenmarkt
Die Bank of America warnt, dass das KI-Narrativ derzeit als "Puffer" für makroökonomische Risiken dient und die Marktvolatilität unterdrückt. Die durch KI ausgelöste FOMO-Stimmung erzeugt eine Art "KI-Put-Option"-Effekt, wodurch der Aktienmarkt gegenüber heftigen Turbulenzen am Anleihemarkt nahezu unbeeindruckt bleibt. Die Bank of America befürchtet, dass, sobald das KI-Narrativ scheitert, nach unten korrigierte Wachstumserwartungen eine Anleihemarktkrise in eine Krise des gesamten Marktes verwandeln könnten, wobei alle bislang unterdrückten makroökonomischen Risiken gleichzeitig verstärkt werden.

Warum hat die Immobilienkrise den Wechselkurs nicht durchbrochen?
Krypto-Preise
Mehr


