
Die US-Aktienmärkte nähern sich historischen Höchstständen, aber Institutionen sind dennoch stark besorgt! Goldman Sachs-Partner: Legen Sie sich nicht mit dem Markt an

Die US-Aktienmärkte nähern sich historischen Höchstständen, während die strukturelle Spaltung innerhalb des Marktes extreme Ausmaße erreicht und die Besorgnis institutioneller Investoren steigt.
Goldman Sachs-Partner Wilson hält in seinem aktuellen Bericht an einer bullischen Haltung fest und empfiehlt Anlegern, sich nicht gegen die starke Marktkonzentration zu stellen. Er erwartet bis zum Jahresende weiteren Spielraum für Kursanstiege. Allerdings widersprechen mehrere Strategen aus dem Hause Goldman Sachs sowie von Morgan Stanley, Bank of America und anderen Institutionen: Sie sehen das makroökonomische Umfeld schwieriger werden, den Technologiesektor nicht mehr als Rückenwind und warnen vor zunehmenden Marktrisiken.
Im Mittelpunkt des Meinungsstreits steht: Das Gewinnwachstum der US-Aktien hängt derzeit stark von sehr wenigen Einzelwerten ab, die Marktbreite verschlechtert sich kontinuierlich und die Volatilität am Anleihenmarkt sowie die Unsicherheit bei den Energiepreisen könnten jederzeit die Ruhe stören.
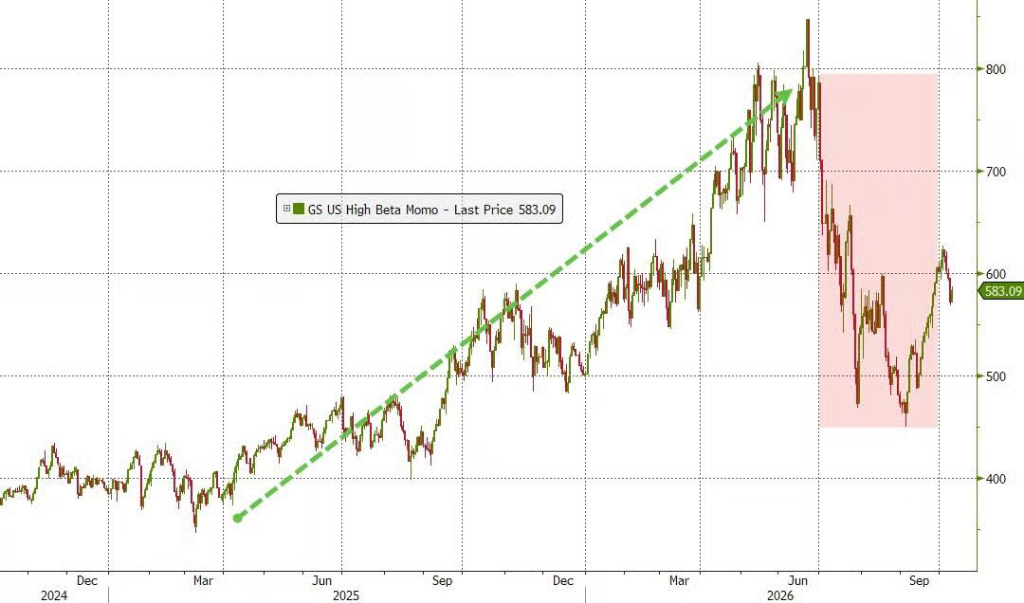
Extrem konzentriertes Gewinnwachstum, zwei Aktien tragen ein Drittel
Die Konzentration des Gewinnwachstums am US-Aktienmarkt hat den Höhepunkt des aktuellen Zyklus erreicht.
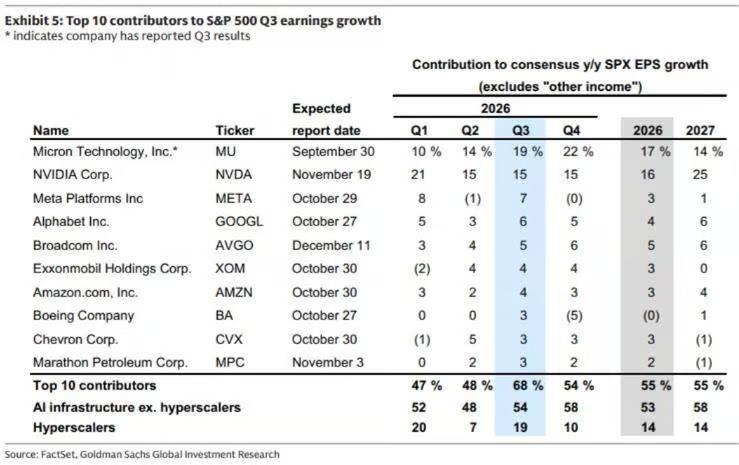
Laut „US Weekly Kickoff Report: Ausblick für die Quartalssaison Q3 2026“ von Goldman Sachs-Stratege Ben Snider wird im laufenden Quartal ein EPS-Wachstum von 27% für den S&P 500 erwartet – der Gipfelpunkt dieses Zyklus. In den drei folgenden Quartalen wird sich diese Wachstumsrate schrittweise verlangsamen.
Bemerkenswert ist die starke Konzentration der Quellen des Wachstums: Im aktuellen Quartal werden die zehn größten Beiträger 68% des EPS-Wachstums des S&P 500 ausmachen – gegenüber 48% im Vorquartal. Dabei liefern Micron Technology und Nvidia alleine die Hälfte dieser 68%, also 19% bzw. 15% des gesamten EPS-Anstiegs im S&P 500. Mit anderen Worten: Ein Hersteller von Speicherchips trägt mehr zur Gewinnsteigerung des Index bei als Meta, Alphabet und Amazon zusammen.
Gleichzeitig ist das EPS-Wachstum der Median-Aktie im S&P 500 von 14% auf 9% zurückgegangen, die Gewinnmargen von 15,1% auf 14,7% gesunken. Sniders Daten zeigen: Bleibt der aktuelle Trend bestehen, wird das Gesamtgewinnwachstum des Marktes bis zum zweiten Quartal 2027 auf niedrige einstellige Werte zurückgehen. Der Vergleichszeitpunkt ist dann das Quartal, in dem die Tech-Giganten dank Neubewertung von Beteiligungen rund 150 Mrd. USD „sonstige Einnahmen“ erzielten – 12% des EPS im S&P 500.
Marktbreite verschlechtert sich weiter, die meisten Aktien tief im Rückgang
Obwohl der Index nahe den Höchstständen handelt, ist die Spaltung innerhalb des Marktes sehr ausgeprägt.
Nach Angaben von Nomura-Strategen Charlie McElligott haben 85% der S&P-500-Werte ihren jeweiligen Höchststand um mehr als 10% unterschritten, 59% sogar um mehr als 20%. Die Statistik von Goldman Sachs-Stratege Tuteja ist noch anschaulicher: Seit dem 27. August ist der S&P 500 insgesamt um 1,3% gestiegen, ohne KI-bezogene Aktien beträgt der Rückgang im gleichen Zeitraum jedoch 5,2%.
Diese Spaltung gibt es auch am europäischen Markt, jedoch in milderer Form. Die zehn größten Werte im STOXX 600 machen etwa 17% des Gewichts im Index aus, bei den zehn größten S&P-500-Werten liegt der Anteil nahe 40%. Die Marktbreite in Europa liegt damit näher am langfristigen historischen Mittel.
Interne Meinungsverschiedenheiten, viele warnen vor Abwärtsrisiken
Angesichts dieser strukturellen Probleme bewerten institutionelle Investoren die Lage unterschiedlich, selbst innerhalb von Goldman Sachs zeigen sich deutliche Meinungsunterschiede.
Goldman Sachs-Stratege Tuteja sagt: „Auf dem aktuellen Niveau denke ich, dass sich das Risiko-Rendite-Verhältnis im Tech-/KI-Sektor gewandelt hat. Das makroökonomische Umfeld wird klar schwieriger, die Positionierung in KI und Large Cap Tech ist kein Rückenwind mehr.“ Als kurzfristiges Risiko nennt er: Sollte der CPI stärker als erwartet ausfallen und die Fed zu einer Zinserhöhung zwingen, wird es eine kurzfristige Abwärtsdynamik in allen Sektoren geben.
Morgan Stanley-Stratege Mike Wilson warnte bereits, dass der S&P 500 um 10% auf 7100 Punkte fallen könnte, und betonte, die Verschlechterung der Marktbreite „muss irgendwie korrigiert werden“, wobei die Volatilität am Anleihenmarkt ein Schlüsselvariable darstellt.
Bank of America-Stratege Michael Hartnett berichtet, dass in der Woche bis zum 7. Oktober Nettozuflüsse in Geldmarktfonds von 166,4 Mrd. USD zu verzeichnen waren – der höchste Wochenwert seit April 2020. Die Rückkehr des Kapitals in den Aktienmarkt steht laut ihm unter den Bedingungen: „Kein Zinsschnitt, kein Portfolioabbau.“ Da sich die Fed noch im Zinserhöhungszyklus befindet, könnte dieses Zeitfenster verschoben werden.
McElligott von Nomura weist darauf hin, dass am Optionsmarkt derzeit nur eine Sorge sichtbar ist – nämlich die über starke Anstiege („rechtes Ereignis“); der Call-Skew des S&P 500 liegt im 99,6. Perzentil. Er warnt jedoch gleichzeitig: Sollten die Zinssätze weiter steigen und die Energiepreise zulegen, könnte der Markt rasch in den Panikmodus mit Wachstumsängsten wechseln.
Goldman-Partner bleibt bullish, aber zentrale Voraussetzungen mit Unsicherheiten
Trotz dieser Kritik hält Goldman Sachs-Partner Wilson an seinem optimistischen Ausblick fest und erläutert seinen logischen Rahmen.
Wilson meint: Solange die Investitionen in KI-Kapital nicht deutlich nachlassen, sollte man keinen starken Rückgang der Zinssätze erwarten. Wenn die Energiepreise stabil bleiben, könne der Verkaufsdruck auf dem Anleihenmarkt nachlassen und somit ein Umfeld für Kursanstiege zum Jahresende schaffen. Er empfiehlt Anlegern: „Stellen Sie sich nicht gegen die starke Marktkonzentration – diese könnte sich sogar noch verstärken.“
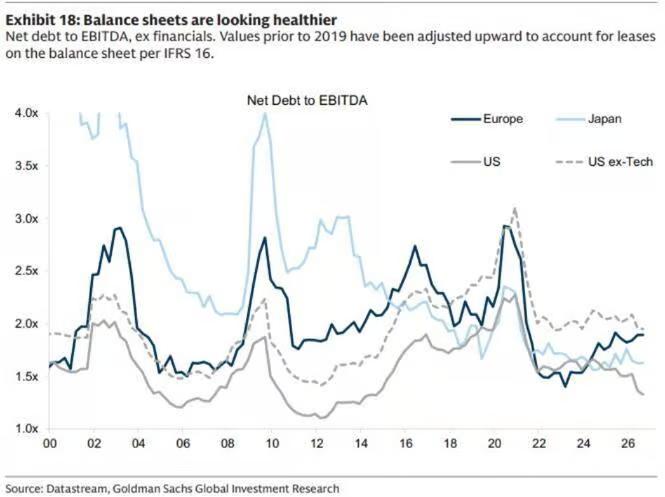
Wilson erwartet, dass die Investitionen der Hyperscaler für Cloud Computing im laufenden Quartal ihren Höhepunkt erreichen werden, die Konsensprognose liegt bei 116%, das Wachstum der offenen Cloud-Aufträge sogar noch höher. Er sieht einen schrittweisen Übergang der Marktführerschaft von den „Schaufelverkäufern“ bei der Infrastruktur hin zu den größten KI-Investoren, die erstmals die Renditen ihrer KI-Investitionen deutlich machen.
Dieser bullishe Ausblick steht allerdings auf zwei wichtigen Voraussetzungen: Erstens, die anhaltende Expansion der KI-Kapitalinvestitionen bedeutet, dass die Zinssätze hoch bleiben – genau das ist Goldmans optimistisches Szenario. Zweitens, das Jahresend-Rallye hängt von stabilen Energiepreisen ab – aktuell liegt Brent bei 103 USD, 63% der Kapazität im Golf von Mexiko sind aufgrund von Hurrikanen außer Betrieb, und Angriffe Irans auf Tanker nahe der Straße von Hormus sorgen für anhaltende Unsicherheit.
Strukturelle Risiken, unter der Ruhe wartet Gefahr
In der Summe zeigt sich am US-Aktienmarkt derzeit ein fragiles Gleichgewicht.
Zwei Aktien tragen ein Drittel des Gewinnwachstums, das Wachstum erreicht im laufenden Quartal seinen Höhepunkt und die marginale Nachfrage am Markt steht stark in Abhängigkeit von bestimmten strukturellen Kapitalzuflüssen – dies ist weniger eine gespannte Feder als vielmehr eine Ruhephase, in der das Kredit- und Zinsumfeld noch nicht vollständig auf den Aktienmarkt durchschlägt.
Doch, wie der Artikel zum Abschluss bemerkt: Die „Gespenster“ der Bären lagen das ganze Jahr falsch.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Musk zeigt seine „AI-Ambitionen“ bei Chip-Herstellung und autonomen Fahrzeugen: Terafab will innerhalb eines Jahres zehn Chipdesigns testen, Cybercab strebt nach achtfacher Monatssteigerung in Dallas.
Elon Musk sendet ein neues KI-Signal: Er setzt gleichzeitig stark auf Chipproduktion und autonome Fahrzeugflotten.

Gewinnprognose | ASML (ASML.US) KI-Prämie steht vor großer Q3-Gewinnprüfung – EUV-Aufträge und Prognosen könnten über den Aktienkurs entscheiden
Der Lithografie-Maschinen-Gigant ASML wird seine Ergebnisse für das dritte Quartal am 14. Oktober (Mittwoch) vor US-Börsenbeginn veröffentlichen. Der Markt erwartet derzeit, dass der Umsatz im dritten Quartal etwa 11,66 Milliarden Euro beträgt, was etwa 13,2 Milliarden US-Dollar entspricht; der erwartete Gewinn je Aktie liegt bei etwa 12,47 US-Dollar.
Das neue iPhone soll um 15% weniger bestellt werden, der Marktwert von Apple (AAPL.US) ist zeitweise um hundert Milliarden Dollar geschrumpft! JPMorgan beruhigt den Markt: Dies ist eine saisonale Anpassung, kein Nachfrageeinbruch.
JPMorgan behält die Einstufung "Übergewichten" für Apple sowie das Kursziel von 340 US-Dollar bei.
Krypto-Preise
Mehr


