
Strategen: Der Goldpreis fehlt kurzfristig an Aufwärtsdynamik, langfristiger Wert bleibt bestehen

Huizhong-Web, 27. Oktober—— Zu Jahresbeginn lag der Spot-Goldpreis nahe dem Hoch von 5600 US-Dollar pro Unze, in der zweiten Jahreshälfte sorgte die Lage im Nahen Osten für einen vorsichtigen Marktausblick. Rob Haworth, Senior Investmentstratege für Wealth Management bei Bank of America, ist der Meinung, dass der anhaltende Konflikt die Zentralbanken dazu bringt, ihre Priorität auf Energiesicherheit zu legen und die Goldkäufe zu verlangsamen. Hinzu kommen schrittweise Zinserhöhungen der Fed, ein starker US-Dollar, schwache physische Nachfrage in den beiden größten asiatischen Ländern – all das sorgt dafür, dass Gold kurzfristig wenig Aufwärtspotenzial besitzt. Erst wenn der Konflikt beendet, der Energiemarkt stabil und die Zentralbanken wieder mehr Gold kaufen, könne Gold einen nachhaltigen Aufschwung erleben.
Zu Beginn dieses Jahres führte die kontinuierliche Goldankaufspolitik der Zentralbanken dazu, dass der Spot-Goldpreis fast 5600 US-Dollar pro Unze erreichte und Gold zum Leitmotiv der gängigen Investmentströme wurde. Doch im zweiten Halbjahr 2026 blieb die Lage im Nahen Osten angespannt, und die Marktstimmung gegenüber Gold wurde deutlich vorsichtiger. Rob Haworth, Senior Investmentstratege für Wealth Management bei Bank of America, analysierte die vielfältigen Belastungsfaktoren für Gold und die Voraussetzungen für eine zukünftige Erholung.
Zentralbanken verlagern Fokus – Gold verliert wichtigsten Käuferunterstützung
Haworth erklärt, dass Gold nur dann wieder auf über 5000 US-Dollar pro Unze steigen kann, wenn der Konflikt im Iran endet und die globalen Energiemärkte zur Normalität zurückkehren. Erst dann würden die Zentralbanken ihren Fokus wieder auf die Diversifizierung ihrer Reserven richten. Der langfristige Investitionswert von Gold bleibt erhalten, aber aktuell priorisieren die Zentralbanken wirtschaftliche Stabilität und Energiesicherheit und kaufen daher kein Gold mehr dazu.
Er sagte: „Solange der Konflikt anhält, wird der Goldmarkt wahrscheinlich weiter unter Druck stehen.“ Die zuvor den Goldpreis treibende Kaufwelle der Zentralbanken ist versiegt, viele Länder werden durch hohe Energie- und Lebensmittelpreise belastet, und Gelder werden zur Bewältigung von Energieversorgungsrisiken abgezogen, weshalb die Diversifizierung der Reserven vorerst eingestellt wird. Bereits Ende März sagte er, dass die Goldkäufe der Zentralbanken nicht mehr die Priorität vieler Länder sind.
Traditionelle Negativfaktoren drücken weiterhin, das "Safe-Haven"-Argument verändert sich
Mittlerweile bestimmen wieder Realzinsen, US-Dollar und andere fundamentale Faktoren den Goldpreis. Steigende US-Anleiherenditen, ein starker Dollar und die Sehnsucht nach Liquidität schwächen kontinuierlich die traditionelle Attraktivität von Gold als sicherer Hafen.
Seiner Einschätzung nach ist die schrittweise Straffung der Fed äußerst negativ für das goldlose Asset Gold. Die entschlossene Haltung der Fed im Kampf gegen die Inflation bleibt bestehen, jedoch wird sie keine aggressiven Zinserhöhungen vornehmen. Ökonomische Prognosen von Institutionen erwarten eine weitere Zinserhöhung im Dezember und möglicherweise eine weitere im März des nächsten Jahres. Dieser moderate Straffungspfad reicht aus, um den US-Dollar stark zu halten und den Goldpreis weiterhin zu drücken. Selbst wenn die US-Anleiherenditen vom Hoch zurückgehen, führt dies nicht zu einer großen Kaufwelle für Gold – Kapital bevorzugt weiterhin Wachstumswerte im Technologiesektor sowie Energieaktien, die von Angebotsschocks profitieren.
Physische Nachfrage kann nicht nachziehen, asiatischer Konsum schwächelt
Die beiden größten asiatischen Länder sind die wichtigsten Konsummärkte für Gold weltweit, aber Haworth glaubt, dass es kurzfristig nicht zu einer deutlichen Belebung der physischen Nachfrage kommen wird. Beide Länder stehen unter wirtschaftlichem Druck, die Kaufkraft der Bevölkerung ist begrenzt, was die Ausweitung des Goldkonsums erschwert. Die verlangsamten Goldkäufe der Zentralbanken, schwache physische Nachfrage und die restriktive Fed-Politik machen es kurzfristig unwahrscheinlich, dass ein deutlicher Anstieg des Goldpreises ausgelöst wird.
Er weist auf ein paradoxes Phänomen hin: Eigentlich sollten geopolitische Unruhen Gold begünstigen, aber der aktuelle Konflikt treibt die Energiepreise und die Inflation nach oben, sodass das Kapital zuerst zur Bewältigung dringender ökonomischer Risiken eingesetzt wird und traditionelle Fluchtkäufe ausbleiben. Er sagt: „Derzeit gibt es keine Argumente für eine optimistische Sicht auf Gold – gerade in einer Situation voller Konflikte und Unsicherheiten ist das besonders.“
Langfristiger Wert bleibt, auf multiples Signal warten
Auch wenn die kurzfristige Einschätzung vorsichtig ist, sieht Haworth die strategische Bedeutung von Gold als Reservevermögen nicht verschwinden. Die langfristigen Ziele der Diversifizierung der Reserven und der Abwendung von einer Abhängigkeit vorwiegend von einer Währung haben sich nicht geändert. Eine Wiederaufnahme der Goldkäufe durch die Zentralbanken bleibt der entscheidende Faktor für den langfristigen Aufwärtstrend des Goldpreises – etwa durch die fortlaufenden Bestrebungen asiatischer Großmächte, die Abhängigkeit vom US-Dollar und Euro zu reduzieren.
Allerdings ist das Handelsumfeld und die wirtschaftliche Perspektive voller Unsicherheiten, sodass es schwierig ist vorauszusagen, wann die Zentralbanken die Goldkäufe wieder verstärken. Ein neuer nachhaltiger Aufwärtstrend beim Goldpreis braucht eine klare Perspektive im Nahen Osten, ein stabiles globales Handelsumfeld und deutliche Anzeichen für die Wiederaufnahme der Goldkäufe durch die Zentralbanken.
Fazit
Gold befindet sich derzeit in einer ganz besonderen widersprüchlichen Lage – geopolitische Konflikte führen nicht zu Fluchtkäufen, sondern begünstigen Inflation und hohe Zinsen, also negative Faktoren. Der langfristige Wert von Gold als Reserve bleibt, aber eine Trendwende im kurzfristigen Markt hängt von einer Entspannung der Energiekrise und der Rückkehr von Zentralbank-Geldern in Goldreserven ab.
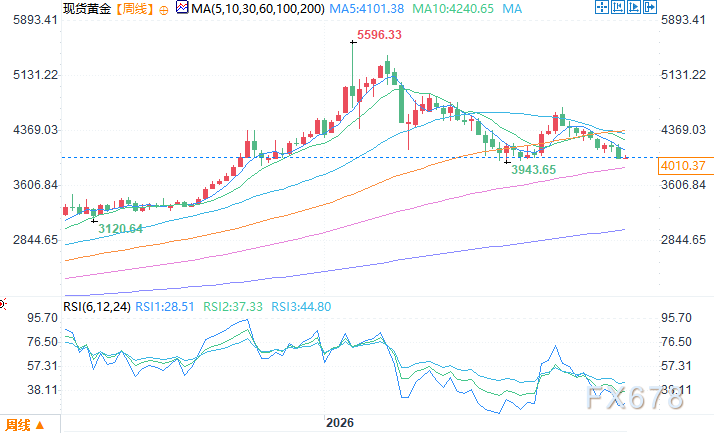
Wöchentlicher Chart für Spot-Gold, Quelle: Easy Forex
Ostasiatische Zeit, 27. Oktober, 10:56 Uhr: Spot-Gold bei 4009,32 US-Dollar pro Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Risse in der AI-Blase: Bei einem Verkaufswelle von 20 Milliarden – aussteigen oder den Tiefpunkt nutzen?
Technologieaktien wurden netto im Wert von 20 Milliarden US-Dollar verkauft, die Finanzierungskosten stiegen um 120 Basispunkte. Goldman Sachs warnt vor ungewöhnlicher Volatilität, während JPMorgan auf Kreditübertragungsrisiken bei Nvidia hinweist. Im November könnte sich ein Kauffenster öffnen.
Warum benötigt Anthropic dringend einen IPO? Private Investoren können die Kosten von 750 Milliarden für Rechenleistung nicht tragen.
Anthropic wurde aufgrund erschöpfter Privatfinanzierung und einer Verpflichtung zu Rechenleistung in Höhe von 750 Milliarden US-Dollar gezwungen, sich dem öffentlichen Markt zuzuwenden. Trotz Verlusten und Sicherheitskontroversen wird der IPO im November als entscheidende Wende im Finanzierungskampf des KI-Wettrüstens betrachtet.
Der Superzyklus der Stromversorgung hört nicht nur bei KI auf! Morgan Stanley: Die Kraft der "drei A" treibt den globalen Strommangel über die Erwartungen hinaus, etwa die Hälfte der Nachfrage ist am Markt noch nicht eingepreist.
Morgan Stanley erklärte, dass die in den letzten drei Jahren von Rechenzentren und Halbleiterfabriken getriebene Aufrüstung des Stromverbrauchs sich nun auf den Industriesektor und die Haushalte ausbreitet. Die „drei A-Kräfte“, bestehend aus AI-Agenten (Agentic), Klimaanlagen (Aircons) und der Rückverlagerung/Rekonstruktion von Industrie und Lieferketten (Allshoring), werden den Grad der weltweiten Stromknappheit stärker als erwartet vorantreiben.
Krypto-Preise
Mehr


