
Vorabbericht zu Googles Q3-Geschäftszahlen: Hohe Wachstumsraten im Cloud-Geschäft und Risse bei den Investitionsausgaben
 2026/10/27 04:38
🔥 US-Aktien-Hotspot-Radar jetzt verfügbar! 3 Hauptthemen der US-Aktien + 6 ausgewählte Einzeltitel + 7 große Ereignis-Kalender — Wo liegen diese Woche die Chancen bei US-Aktien? Klicken Sie auf den Link und sehen Sie alle 22 Handelsrichtungen in einer Übersicht→
1. Investitionspunkte im Überblick
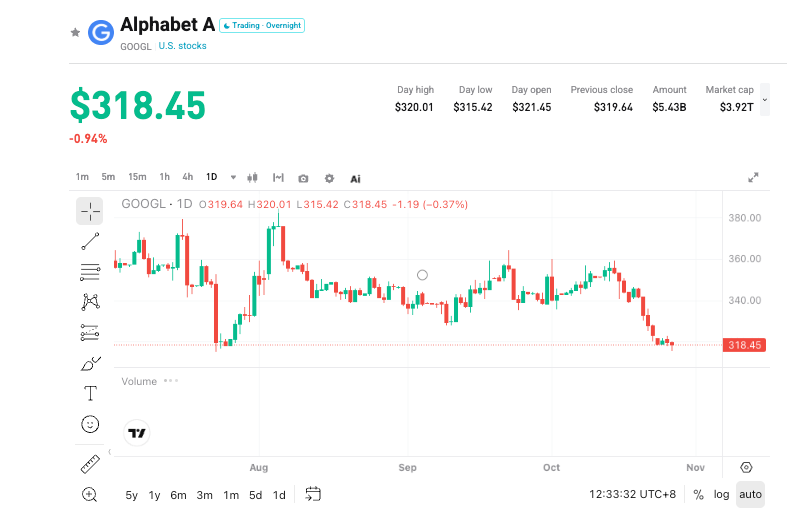
Alphabet (GOOGL.US) wird am 28. Oktober 2026 nach Börsenschluss die Ergebnisse des dritten Quartals des Geschäftsjahres 2026 veröffentlichen (zeitgleich mit Microsoft). Die Wall Street erwartet einen Gesamtumsatz von 127-130 Milliarden USD (ca. +25% YoY), einen Nettogewinn von 37-38 Milliarden USD (quartalsweise deutlicher Rückgang, da GAAP keine großen Gewinne aus Aktieninvestitionen mehr einbezieht). Google Cloud-Umsatz wird auf 29-30,5 Milliarden USD geschätzt (+90%-100% YoY), operative Marge bei 35,5%-37%; Investitionen etwa 50-52 Milliarden USD (ca. +110% YoY), freier Cashflow könnte negativ werden auf **-15 Milliarden USD oder niedriger. Der Aktienkurs schwankt jüngst um320 USD**, nahe der Kostenlinie von Berkshire. Das Hauptaugenmerk dieses Berichts liegt darauf, ob das Wachstum im Cloud-Geschäft (inklusive TPU) die Verlangsamung der Werbung und den Druck auf den Cashflow ausgleichen kann.
2. Vier zentrale Beobachtungspunkte
Fokus 1: Widerstandsfähigkeit des Kerngeschäfts Werbung & AI-Verlagerung
Werbung macht weiterhin 75%-77% des Umsatzes aus und bildet die Basis. Es wird ein Werbeumsatz von 83,2-84,4 Milliarden USD prognostiziert (+12,5%-13% YoY), Suchmaschinen-Einnahmen von ca. 65 Milliarden USD (Wachstum verlangsamt auf ca. +15%), YouTube-Werbung 11,2-11,6 Milliarden USD (+10%-11%). Der Suchmarktanteil bleibt bei 89,3%, Browser-Anteil bei 73%-75%, kurzfristig bisher keine deutlichen Einbrüche. Gemini hinkt im Vergleich ("USA-Doubao" als Spitzname), hoher Basiseffekt und Wettbewerbsabfluss bergen weiterhin Risiken; wesentliche Beobachtung von Traffic-Veränderungen und Nutzerwachstum notwendig.
Fokus 2: Kontinuität des hohen Wachstums bei Google Cloud & TPU-Hardware
Cloud-Geschäft ist aktuell das am schnellsten wachsende Segment, umfasst Google Cloud und selbst entwickelte TPU-Hardware. Umsatzerwartung über 29 Milliarden USD, einige Analysten rechnen sogar mit über 30 Milliarden USD, operativer Gewinn über 10 Milliarden USD (teils Rekord bei 11 Milliarden USD). Die offenen Leistungsverpflichtungen (RPO) liegen bei 514 Milliarden USD (über Markterwartung von 480 Milliarden), im kommenden Jahr kann über die Hälfte der Aufträge umgewandelt werden, potenzieller Umsatz über 250 Milliarden USD. Die Einführung von TPU V9 erhält positive Rückmeldungen, der Versandanstieg bleibt voraussichtlich bei über 80%, Jahresversand könnte über 6 Millionen Stück liegen. Erstmals könnte der Cloud-Umsatz die Marke von 30 Milliarden überschreiten — ein starkes Validierungssignal.
Fokus 3: Vorgabe zu Investitionen & Bruch im Cashflow
Die Investitionsprognose für 2026 beträgt rund 200 Milliarden USD, dieses Quartal etwa 50 Milliarden USD, im vierten Quartal möglicherweise 70 Milliarden USD. Der Markt geht für das nächste Jahr allgemein von 300-350 Milliarden USD und weiter Beschleunigung aus. Bei Wettbewerbern liegen die Ausgaben meist unter den Prognosen; Google könnte Ausgaben senken oder eine konservative Prognose für das nächste Jahr geben (gut für Anwendungen, schlecht für Hardware). Der operative Cashflow kann die Ausgaben nicht decken, daher muss auf liquide Mittel oder Schulden zurückgegriffen werden; freier Cashflow könnte weiter negativ werden auf **-15 bis -18 Milliarden USD**. Schulden- und AI-Finanzierungsrisiken stehen im Fokus des Marktes.
Fokus 4: GAAP-Nettogewinn stürzt ab & Bewertungsdruck
Nach Wegfall der Aktieninvestitionserträge könnte der GAAP-Nettogewinn quartalsweise um fast 60% zurückgehen. Die Gründe sind dem Markt bekannt, aber ein Bewertungsanstieg könnte dennoch zu Abverkäufen führen. Die Darstellung der bereinigten Profitabilität, Cloud-RPO-Updates, Aussagen des Managements zum gesamten und nächsten Jahr zu Ausgaben und Werbung werden Wendepunkte für die Stimmung sein.
3. Risiken & Chancen
Aufwärtstreiber:
- Cloud-Umsatz überschreitet 30 Milliarden USD, RPO steigt auf über 55 Milliarden USD, operative Marge übertrifft Erwartungen.
- Gesamtumsatz nähert sich oder überschreitet 130 Milliarden USD, Werbegeschäft zeigt Stärke, bereinigte Gewinne bleiben stark.
- Investitionen unterschreiten die Prognosen oder die Vorgabe für das kommende Jahr bleibt konservativ und lindert Sorgen um Cashflow und Schulden.
Abwärtsrisiken:
- Werbewachstum bleibt hinter Erwartungen, Marktanteilverlust bei Suche oder verstärkte Verlagerung zu AI.
- Investitionen übertreffen die Prognose, Vorgabe für das kommende Jahr sehr aggressiv, freier Cashflow verschlechtert sich weiter.
- GAAP-Nettogewinn deutlich unter den Erwartungen, kombiniert mit hoher Bewertung und Kopfwind im Tech-Aktien-Umfeld.
4. Handlungsempfehlungen
Long-Logik: Wenn Cloud-Geschäft (inkl. TPU) deutlich über den Erwartungen liegt und RPO angehoben wird, Werbung stabil bleibt und Ausgaben kontrolliert werden, kann das das Vertrauen des Marktes in Google als führende Infrastruktur für AI stärken und die Bewertung stützen.
Short-Risiko: Wenn Kerndaten nur den Erwartungen entsprechen oder leicht darunter liegen und Werbung nachlässt oder Ausgaben-/Cashflow-Druck die Prognosen übersteigt, kommt es möglicherweise zu Gewinnmitnahmen.
Wichtige Kennzahlen:
- Gesamtumsatz & YoY-Wachstum
- Google Cloud-Umsatz, Marge & RPO
- Werbung (Suche/YouTube) Leistung & Marktanteil
- Investitionen & freier Cashflow
- Jahres-/nächste Jahresvorgaben sowie GAAP vs. bereinigter Gewinn
Handelsempfehlung: Bei über den Erwartungen liegenden Ergebnissen und positiver Cloud-Prognose bieten sich Chancen nach einer Kurskorrektur. Bei schwachen Zahlen oder auffällig hohem Ausgabendruck ist Vorsicht wegen kurzfristiger Schwankungen geboten; vermeiden Sie das Nachjagen hoher Kurse. Positionsgröße und Stop-Loss sollten flexibel je nach persönlicher Risikotoleranz angepasst werden.
Haftungsausschluss: Die oben genannten Inhalte dienen nur zur Information und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nach dem Abzug von 20 Milliarden US-Dollar aus TMT empfiehlt der Handelstisch von Goldman Sachs eine selektive Bottom-Fishing bei AI: Fokus auf vier Hauptbereiche
Das Handelsteam von Goldman Sachs ist der Ansicht, dass der jüngste Einbruch der AI-Aktien auf Entschuldungsmaßnahmen von Hedgefonds zurückzuführen ist und nicht auf eine nachlassende Nachfrage. Quantitative Indikatoren zeigen, dass die überfüllten Positionen im Bereich AI bereits weitgehend abgebaut wurden; der Momentum-Korb fiel um 7,8 %, während der Nasdaq insgesamt nur um 0,8 % zurückging, wodurch verstärkt konzentrierte Werte geschädigt wurden. Die empfohlene Reihenfolge für Bottom-Fishing lautet: Energieversorgung → Hyperscale-Cloud → Inferenz/Cybersicherheit, mit Priorität auf Aktien mit echtem Cashflow. Das Prüfungsfenster läuft bis zum 6. November; entscheidend ist, ob Microsoft, Google und Amazon ihre Kapitalausgaben-Prognosen nach unten korrigieren.

JPMorgan behält das Rating „Neutral“ für BioNTech (BNTX.US) bei: Positives Potenzial von pumitamig kombiniert mit B7-H3 ADC, aber entscheidende Datenauslese erst nach 2028 zu erwarten.
JPMorgan behält das „Neutral“-Rating für BioNTech bei und setzt das Kursziel auf 92 US-Dollar.
Die Risikobereitschaft fällt unter Null – öffnet sich endlich das Fenster für eine Aktienaufstockung? Goldman Sachs bleibt trotz des Halbleiter-Aufwärtstrends bei einer „Übergewichtung“ von Aktienanlagen.
Das globale Kapital zeigt dadurch eine ausgeprägte Spannung zwischen „Aktien suchen nach Erholung“ und „Kredit bleibt weiterhin gestaffelt“. Der Risikopräferenzindikator von Goldman Sachs ist auf -0,5 gesunken und hat den historisch starken antizyklischen Kaufbereich noch nicht erreicht. Allerdings bleiben die Gewinnerwartungen im Technologiesektor robust, die Bewertungen sinken und die Überfüllung der Positionen nimmt ab, was die erwartete Rendite für Aktien bereits verbessert hat.
Krypto-Preise
Mehr


