
Director de Inversiones de Bitwise: ¿Por qué el oro supera ampliamente a bitcoin?

Título original: Gold's Rise Bodes Well for Bitcoin
Autor original: Matt Hougan, Director de Inversiones de Bitwise
Traducción original: Jinse Finance
Actualmente, el mercado cripto tiene dos grandes preguntas clave sobre bitcoin:
1. ¿Por qué el precio del oro ha superado ampliamente al de bitcoin?
2. Si los ETF y las empresas están comprando en grandes cantidades, ¿por qué el precio de bitcoin sigue estancado?
De hecho, si se responde cuidadosamente la primera pregunta, la respuesta a la segunda también se hace evidente—y esta respuesta dibuja un panorama muy alcista para el futuro de bitcoin.
A continuación, analizaré en detalle.
Pregunta 1: ¿Por qué el precio del oro ha superado ampliamente al de bitcoin?
Actualmente, aunque el precio del oro ha tenido algunas correcciones, su crecimiento este año ha sido vertiginoso, con un aumento del 57% en 2025, encaminándose hacia el segundo mejor desempeño anual de la historia en dólares estadounidenses. Mientras tanto, bitcoin se ha estancado cerca de los 110,000 dólares, manteniendo su precio prácticamente estable desde mayo.
Esto ha frustrado a los inversores que ven a bitcoin como “oro digital”, pero en realidad hay una explicación sencilla: la diferencia radica en el comportamiento de los bancos centrales.
Desde que Estados Unidos congeló los bonos del Tesoro estadounidense en poder de Rusia tras la invasión rusa a Ucrania, los bancos centrales de varios países han comenzado a acumular oro en grandes cantidades. Según datos de Metals Focus, la compra de oro por parte de los bancos centrales casi se ha duplicado desde el inicio de la guerra entre Rusia y Ucrania, pasando de unas 467 toneladas anuales a unas 1,000 toneladas actualmente, lo que equivale al doble de la compra estimada por productos ETP (productos cotizados en bolsa) de oro.
Bitcoin, en cambio, no ha recibido este trato. Aunque algunos bancos centrales están investigando bitcoin, aún no hay ninguno que haya comprado realmente. Por lo tanto, si los bancos centrales son el principal motor detrás del aumento del precio del oro, tiene sentido que bitcoin no haya seguido la misma tendencia alcista.
Esta perspectiva no es nueva. Tanto Morgan Stanley, JPMorgan, como Mohamed El-Erian y otras instituciones y personalidades han señalado que la compra de oro por parte de los bancos centrales es el factor clave detrás del aumento del precio del oro.
Pregunta 2: Si los ETF y las empresas están comprando en grandes cantidades, ¿por qué el precio de bitcoin sigue estancado?
¿Qué relación tiene esto con la segunda pregunta?
La respuesta es: mucha.
El mayor misterio del mercado de bitcoin es por qué, a pesar de las grandes compras de ETF y empresas, su precio se mantiene relativamente estable. Desde el lanzamiento de los ETF de bitcoin en enero de 2024, los ETF y las empresas han comprado un total de 1.39 millones de bitcoins, mientras que el suministro adicional generado por la red de bitcoin en el mismo período es menos de una cuarta parte de esa cantidad. Aunque desde entonces el precio de bitcoin ha subido un 135%, lo que no está nada mal, muchos siguen preguntándose: ¿no debería haber subido aún más?
Yo también me he hecho la misma pregunta: ¿quién está vendiendo tantos bitcoins? ¿Qué está impidiendo que supere los 200,000 dólares?
El reciente aumento del precio del oro nos da la respuesta.
Mirá la siguiente tabla, que muestra la compra anual de oro por parte de los bancos centrales de 2010 a 2024. En 2021, la compra fue de 467 toneladas, en 2022 saltó a 1,080 toneladas y desde entonces se ha mantenido en ese nivel alto (las previsiones muestran que la demanda en 2025 será apenas inferior a la de 2024).
Compra de oro por parte de los bancos centrales entre 2010 y 2024 (en toneladas):
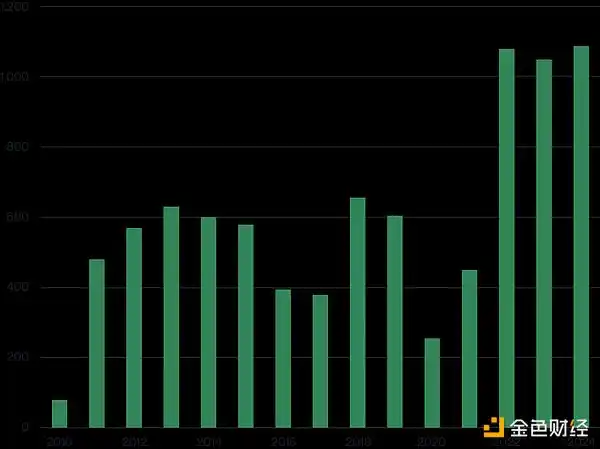
Fuente: World Gold Council
En resumen, aunque la compra de oro por parte de los bancos centrales ha sido un catalizador importante para el aumento del precio del oro este año, este tipo de compras no comenzó este año, sino en 2022.
Esto también nos da una respuesta para la situación actual de bitcoin.
Cuando la compra de oro por parte de los bancos centrales comenzó a aumentar significativamente en 2022, el precio del oro subió lentamente: el precio promedio en 2022 fue de 1,800 dólares, en 2023 subió a 1,941 dólares (solo un 8% de aumento), y en 2024 subió a 2,386 dólares (un 23% de aumento). No fue hasta este año que el precio del oro explotó, con un aumento cercano al 60%, llegando a unos 4,200 dólares.
Es decir: los bancos centrales comenzaron a comprar oro en 2022, pero el precio del oro no tuvo un aumento parabólico hasta 2025.
Creo que la lógica es clara: en cualquier mercado, siempre hay una parte de los inversores que son sensibles al precio—este tipo de inversores suelen actuar cuando el precio sube o baja un 10%-15%. Cuando los bancos centrales comenzaron a comprar oro en grandes cantidades en 2022 y el precio empezó a subir, estos inversores aprovecharon la mayor demanda para vender. Pero, finalmente, esa presión vendedora se agota y el precio sube fuertemente.
Sospecho que bitcoin está en una etapa similar ahora.
Como mencioné antes, desde que los ETF y las empresas comenzaron a comprar masivamente en 2024, el precio de bitcoin ya ha subido 2.3 veces. Durante este período, los holders sensibles al precio han aprovechado para vender y tomar ganancias.
Pero, como muestra el ejemplo del oro, llegará el día en que esa presión vendedora se agote. Mientras la tendencia de compras conjuntas de ETF y empresas continúe (y creo que es muy probable que así sea), bitcoin tendrá su propio “momento dorado de 2025”.
Mi consejo es: tené paciencia.
No envidiés el aumento explosivo del precio del oro, sino que deberías verlo como una señal—quizás nos está mostrando el camino que tomará bitcoin en el futuro.
Enlace al artículo original
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Se informa que el Banco de Inglaterra planea detener la venta de bonos a largo plazo; el "más agresivo" en la reducción de balance durante la tormenta global de deuda pisa el freno.
Vender una vez significa perder la mitad; el Banco de Inglaterra pone freno al ajuste cuantitativo.

La Reserva Federal aumentará las tasas de interés este jueves, casi por consenso, ¿por qué Standard Chartered se niega a "rendirse"?
Standard Chartered considera que las presiones inflacionarias centrales podrían estar sobrevaloradas y que subir las tasas de interés sigue siendo una “elección de política equivocada”: las tarifas impulsaron el PCE en aproximadamente 0,7 puntos porcentuales, pero se espera que su impacto se disipe; el IPC supercore ya ha vuelto a un rango normal, y la presión del lado del consumo es limitada. En julio, solo 3 miembros con derecho a voto apoyaron un aumento de tasas, y los datos actuales no son suficientes para que más miembros cambien de postura. La opción más razonable es esperar a que se disipe el impacto de los aranceles y a que se revisen los datos antes de evaluar la tendencia inflacionaria.
¡Cuando el rendimiento de los bonos estadounidenses a 10 años supera el 5% y el rendimiento de los bonos japoneses cae por debajo del 3%, la presión sobre los mercados de deuda global aumenta rápidamente!
Las alarmas se encienden en el mercado mundial de bonos: el rendimiento de los bonos del Tesoro estadounidense supera el 5%, marcando su nivel más alto desde 2007, mientras que los bonos japoneses alcanzan máximos de 30 años. El alza del precio del petróleo, la elevada inflación y la enorme deuda ejercen una triple presión que desata ventas masivas. Instituciones advierten: el 5% no es el techo, ¡el 6% ya entra en el radar! Con las decisiones de los bancos centrales de Estados Unidos y Japón previstas para esta semana, podría ser solo el comienzo de una tormenta aún más intensa en los mercados de activos.
¡El trading con IA se desacelera! Goldman Sachs advierte que el trading de momentum muestra la mayor divergencia en 5 años, con fondos moviéndose de chips a software.
Goldman Sachs advierte que el trading impulsado por IA está enfrentando una prueba estructural: la divergencia entre el rendimiento de momentum a 3 y 12 meses alcanza un máximo de cinco años, y el índice de IA ha retrocedido cerca del 45% desde su punto más alto. Al mismo tiempo, el capital está pasando de semiconductores a software, lo que acelera la diferenciación del factor momentum. Según Goldman Sachs, si esta tendencia persiste, la relación históricamente estrecha entre IA y momentum podría comenzar a debilitarse gradualmente.
Precios de las criptos
Más


