
Perspectiva de Wintermute para el mercado: el flujo de capital se ha estancado y el mercado ha entrado en una etapa de competencia por el stock existente.

La liquidez global sigue siendo abundante, solo que por ahora los fondos no han elegido el mercado cripto.
Título original: Liquidez, el alma de la cripto
Fuente original: Wintermute
Traducción: Azuma, Odaily
Conclusiones clave
1. La liquidez domina los ciclos del mercado cripto, y los flujos de capital provenientes de stablecoins, ETF y DAT (bóvedas de activos digitales) se están desacelerando.
2. La liquidez global sigue siendo abundante, pero las tasas SOFR elevadas mantienen el capital en bonos del Tesoro a corto plazo (T-bills), en lugar de ingresar al mercado cripto.
3. El mercado cripto está en una etapa de "autogeneración de liquidez": el capital circula internamente hasta que nuevos fondos externos vuelvan a ingresar.
El rol dominante de la liquidez
La liquidez suele dominar cada ciclo de rotación del mercado cripto. A largo plazo, la adopción puede definir la narrativa de la industria, pero lo que realmente impulsa los cambios de precio es la dirección de los flujos de capital.
En los últimos meses, este impulso de entrada de capital se ha desacelerado notablemente. A través de tres canales principales —stablecoins, ETF y bóvedas de activos digitales (DAT)— la velocidad de entrada de capital al ecosistema se ha debilitado en sincronía, llevando al mercado cripto de una etapa de expansión a una fase sostenida por capital existente.
La adopción tecnológica es importante, pero la liquidez es la verdadera clave que impulsa los ciclos del mercado. No se trata solo de la profundidad del mercado, sino de la disponibilidad de capital. Cuando la oferta monetaria global se expande o las tasas reales bajan, el exceso de liquidez inevitablemente busca activos de riesgo, y los activos cripto históricamente (especialmente durante el ciclo de 2021) han sido de los mayores beneficiados.
En ciclos anteriores, la liquidez ingresaba principalmente al ecosistema cripto a través de la emisión de stablecoins, la puerta de entrada fiduciaria más importante. A medida que el mercado maduró, se formaron tres grandes embudos de liquidez que determinan el camino del nuevo capital hacia el mercado cripto:
· Bóvedas de activos digitales (DATs): fondos tokenizados y estructuras de rendimiento, que conectan activos tradicionales con liquidez on-chain.
· Stablecoins: la forma on-chain de liquidez fiduciaria, base para el apalancamiento y la actividad de trading.
· ETF: canal de entrada para instituciones financieras tradicionales y capital pasivo que buscan exposición a BTC y ETH.
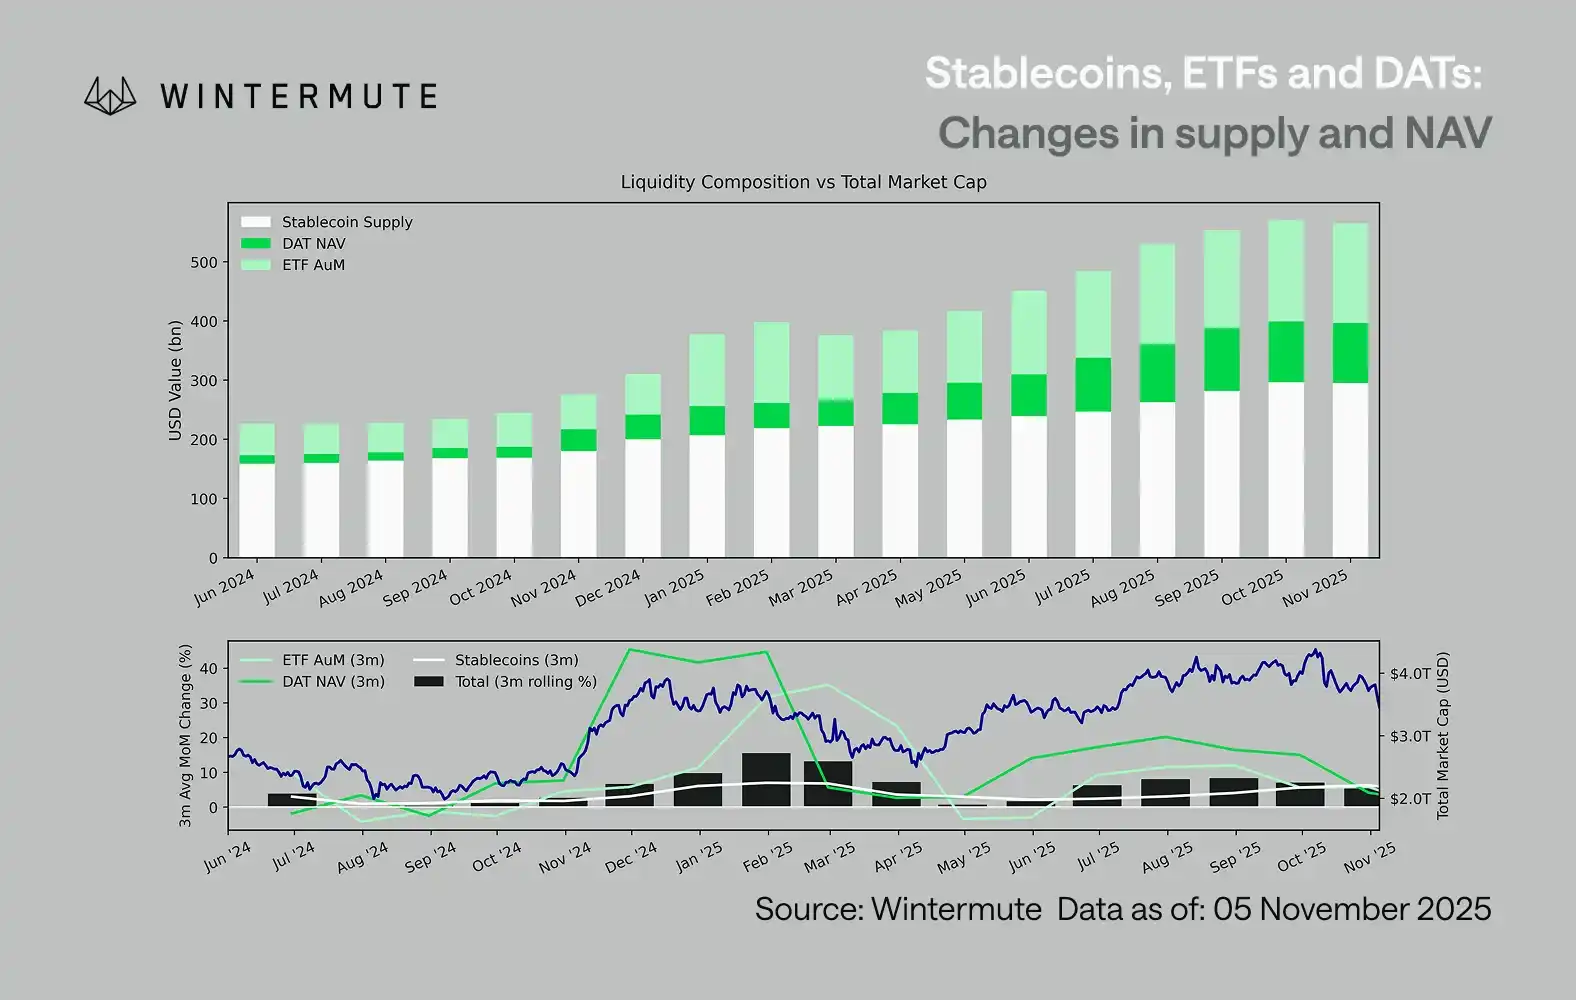
Sumar el AUM de los ETF, el NAV de los DAT y la cantidad de stablecoins emitidas puede servir como un indicador razonable del capital total que ingresa a los activos digitales.
El siguiente gráfico muestra los cambios en estos componentes durante los últimos 18 meses. El gráfico inferior demuestra que la variación total está altamente correlacionada con la capitalización de mercado de los activos digitales: cuando los flujos de capital se aceleran, los precios también suben.
¿Qué canal de entrada se está desacelerando?
Una información clave reflejada en el gráfico es que el impulso de entrada tanto en DAT como en ETF se ha debilitado notablemente. Estos dos canales tuvieron un desempeño fuerte en el cuarto trimestre de 2024 y el primer trimestre de 2025, con un breve repunte a principios del verano, pero desde entonces el impulso se ha ido disipando. La liquidez (M2) ya no fluye naturalmente hacia el ecosistema cripto como a principios de año. Desde principios de 2024, el tamaño total de DAT y ETF creció de unos 4 mil millones de dólares a 270 mil millones, mientras que la oferta de stablecoins se duplicó de unos 14 mil millones a 290 mil millones. Esto muestra un crecimiento estructural, pero también un claro "período de meseta".
Es importante observar el ritmo de desaceleración de cada canal, ya que cada uno refleja una fuente de liquidez diferente: las stablecoins reflejan el apetito de riesgo nativo del mercado cripto; los DAT muestran la demanda institucional por activos de rendimiento; los ETF representan la tendencia de asignación de capital de las finanzas tradicionales; que los tres se desaceleren a la vez indica que el despliegue de nuevo capital se está ralentizando en general, no solo rotando entre productos.
Un mercado de juego de suma cero
La liquidez no ha desaparecido, solo circula dentro del sistema en vez de expandirse continuamente.
Desde una perspectiva macro más amplia, la liquidez económica global (M2) fuera del mercado cripto tampoco se ha detenido. Aunque las tasas SOFR elevadas restringen la liquidez a corto plazo —haciendo que los rendimientos en efectivo sean más atractivos y manteniendo el capital en el mercado de bonos del Tesoro— el mundo sigue en un ciclo expansivo y el ajuste cuantitativo (QT) de Estados Unidos ha terminado oficialmente. El trasfondo estructural sigue siendo de apoyo, solo que actualmente la liquidez fluye más hacia otras formas de riesgo, como el mercado accionario.
Debido a la reducción de los flujos de capital externo, la dinámica del mercado se ha vuelto más cerrada. El capital rota más entre las principales criptomonedas y las altcoins, generando un escenario de competencia interna (PVP). Esto explica por qué los repuntes suelen ser breves y por qué, incluso con un AUM total estable, la amplitud del mercado se está reduciendo. Actualmente, el aumento de la volatilidad del mercado se debe principalmente a reacciones en cadena de liquidaciones, no a tendencias sostenidas.
De cara al futuro, si cualquiera de los canales de liquidez muestra una recuperación significativa —ya sea una nueva emisión de stablecoins, un renovado interés en ETF o un repunte en el tamaño de los DAT— esto indicará que la liquidez macro está regresando al sector de activos digitales.
Hasta entonces, el mercado cripto seguirá en una etapa de "autogeneración de liquidez", con el capital circulando internamente en vez de crecer de forma compuesta.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

¡Se avecina la tormenta del rendimiento del bono estadounidense al 5%! Comienza la cuenta regresiva para la bomba de refinanciación, ¿quién será la primera víctima?
El rendimiento de los bonos del Tesoro estadounidense a 10 años supera el 5%, alcanzando un nuevo máximo desde 2007. Cuanto más tiempo se mantengan las tasas de interés altas, mayor será la presión de refinanciación para las empresas inmobiliarias, el sector de bienes raíces comerciales y las compañías con altos niveles de deuda, y el riesgo sistémico podría acelerarse y hacerse evidente en un plazo de 12 a 18 meses.

¡No te enfrentes al ciclo de ganancias! ¿Las acciones estadounidenses romperán los 8000 puntos este año?
Jefferies anticipa que, impulsado por la fiebre de inversión en IA y el crecimiento de las ganancias corporativas por encima de lo esperado, el índice S&P 500 podría dispararse hasta los 8.000 puntos para finales de 2026 y alcanzar los 9.000 puntos en 2027. La expansión de las ganancias impulsada por la IA ya se está extendiendo desde los "Siete Magníficos" a todo el mercado; se espera que el EPS del S&P 500 crezca un 35% este año, superando ampliamente el consenso del mercado: ¡el ciclo súper alcista de ganancias más fuerte desde 1995! La única amenaza real: si las tasas de los bonos del Tesoro de EE.UU. siguen subiendo, el riesgo de compresión de valuaciones no puede ser ignorado.
¿La IA “de aprendizaje continuo” extenderá la escasez de memoria hasta 2031?
Citigroup considera que, a medida que la IA pase de una etapa de simple entrenamiento e inferencia a una "era de aprendizaje continuo", la demanda de HBM, DDR5 para servidores y discos de estado sólido empresariales (eSSD) experimentará un crecimiento explosivo y sincronizado a partir de 2027. Mientras la demanda aumenta abruptamente, el lado de la oferta se ve limitado por la ocupación de capacidad de producción de HBM y la desaceleración en la migración tecnológica, por lo que el ritmo de expansión de la producción va muy por detrás de la demanda. Se espera que este desequilibrio entre oferta y demanda continúe extendiéndose hasta 2031.
Precios de las criptos
Más


