
Bitget Informe matutino de acciones estadounidenses|Las acciones estadounidenses experimentan una corrección volátil, Tesla alcanza su máximo anual, la Reserva Federal muestra gran confianza en la economía y el informe de empleo no agrícola se publicará esta noche (16 de diciembre de 2025)
I. Noticias Destacadas
Actualizaciones de la Reserva Federal
- El presidente de la Reserva Federal de Nueva York, Williams, señaló que la política monetaria se encuentra en una posición sólida y se espera que la inflación continúe descendiendo hasta el nivel objetivo para 2026.
- La gobernadora de la Fed, Miran, enfatizó en su discurso que la inflación en la vivienda actual es una secuela del desequilibrio entre oferta y demanda del pasado, y no un problema actual.
- Impacto en el mercado: Estas declaraciones refuerzan la expectativa de los inversores sobre una flexibilización gradual, lo que podría aliviar la volatilidad de las tasas de interés a corto plazo. Sin embargo, se debe prestar atención a los datos de empleo que se publicarán hoy a las 21:30, los cuales podrían orientar las futuras decisiones.
Commodities Internacionales
- El precio del oro subió a 4,306.84 dólares por onza, con un leve incremento diario del 0.01% y un aumento acumulado del 6.43% en el mes.
- El petróleo cayó a 56.66 dólares por barril, con una baja diaria del 1.36% y una caída acumulada del 5.34% en el mes.
- Impacto en el mercado: El oro se beneficia de la baja en los rendimientos de los bonos estadounidenses y de un panorama optimista para las tasas de interés, mientras que el petróleo se ve afectado por factores geopolíticos y preocupaciones sobre la demanda, lo que podría aumentar la volatilidad en el sector energético.
Política Macroeconómica
- La semana pasada, la Fed redujo la tasa de referencia en 25 puntos básicos, ubicándola en el rango de 3.50%-3.75%. El comité evaluó que los saldos de reservas ya son suficientes y comenzó la compra de bonos del Tesoro a corto plazo.
- La incertidumbre económica aumenta y los inversores se enfocan en el informe de empleo de esta semana para evaluar el margen de maniobra de la política monetaria.
- Impacto en el mercado: El marco de política apoya el crecimiento económico, pero los riesgos de tensiones comerciales y el repunte de la inflación podrían limitar el potencial alcista del mercado accionario. Es necesario estar atentos a los efectos en cadena sobre el consumo y la inversión.
II. Repaso del Mercado Accionario Estadounidense
Desempeño de los Índices
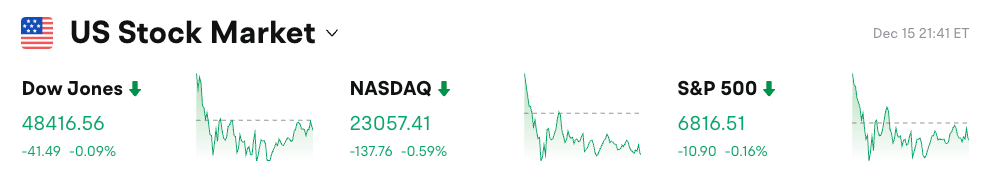
- Dow Jones: cayó un 0.5%, cerrando en 48,458.05 puntos, con dos jornadas consecutivas a la baja, afectado por los sectores de salud y consumo.
- S&P 500: bajó un 0.16%, cerrando en 6,816.34 puntos, con los sectores de tecnología y energía liderando las caídas y un volumen de operaciones moderado.
- Nasdaq: retrocedió un 0.59%, cerrando en 23,057.41 puntos, impulsado principalmente por la presión vendedora en acciones relacionadas con IA, lo que resalta la sensibilidad de las acciones de crecimiento.
Actualidad de los Gigantes Tecnológicos
- Apple: leve ajuste, afectada por la debilidad general del sector tecnológico, principalmente debido al escrutinio del mercado sobre el retorno de la inversión en IA.
- Amazon: leve baja, con demanda estable en logística y comercio electrónico, pero presionada por la incertidumbre en las políticas comerciales.
- Alphabet: se mantuvo estable, con un aumento del 64% en lo que va del año, beneficiada por la fortaleza en búsquedas y servicios en la nube, aunque con mayor volatilidad a corto plazo.
- Meta: leve descenso, con expectativas optimistas en ingresos publicitarios, pero limitada por la atención regulatoria.
- Microsoft: subió un 0.35%, respaldada por la demanda de servicios en la nube, aunque surgen preocupaciones sobre el gasto en IA.
- Nvidia: subió un 0.73% hasta 176.29 dólares, con fuerte demanda de chips, aunque la creciente competencia es motivo de preocupación.
- Tesla: retrocedió en medio de la volatilidad, con perspectivas optimistas de ventas de vehículos eléctricos, pero afectada por la cadena de suministro y variables políticas. En general, los siete gigantes muestran una marcada divergencia; Broadcom cayó un 5.59% arrastrando el índice, impulsado por la cautela en inversiones en IA y los resultados de balances individuales.
Observación de Movimientos Sectoriales
- Acción representativa: Broadcom, cayó un 5.59%.
- Factores impulsores: revisión a la baja de la demanda de chips para IA y presión vendedora tras los balances, lo que resalta el riesgo de burbuja en las valoraciones.
- Acción representativa: Chevron, bajó un 1.5%.
- Factores impulsores: la caída en el precio del petróleo y las preocupaciones geopolíticas sobre la oferta limitan el potencial de rebote del sector.
- Acción representativa: Boeing, bajó un 1.2%.
- Factores impulsores: la incertidumbre en las políticas comerciales y las interrupciones en la cadena de suministro afectan las expectativas de pedidos en la industria manufacturera.
III. Análisis Profundo de Acciones Individuales
Ford Motor - Importante Provisión por Deterioro de EV
Broadcom - Fuerte Retroceso en el Precio de la Acción
Nvidia - Leve Subida
UnitedHealth - Arrastra al Dow Jones
Nike - Resultados Débiles
IV. Calendario del Mercado de Hoy
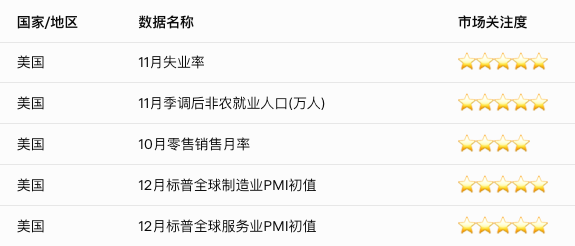
Horario de Publicación de Datos
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Después de que la Reserva Federal emitió señales de postura agresiva, Goldman Sachs cambió su pronóstico: ahora prevé un aumento adicional de 25 puntos básicos en octubre.
La lógica central detrás de que Goldman Sachs incluya una subida de tasas en octubre como escenario base es la siguiente: ya que la Reserva Federal ha calificado este aumento de tasas como una medida para “retornar más oportunamente” al objetivo del 2%, realizar subidas consecutivas en reuniones seguidas resulta más natural que alternarlas. Sin embargo, Goldman Sachs considera que más de dos subidas adicionales no son el escenario base, principalmente porque sus propias previsiones de inflación son más bajas que la media de los miembros de la Reserva Federal.
Morgan Stanley: El embalaje avanzado chino alcanzará mil millones en 2029, los proveedores de equipos serán mejores que las empresas de prueba y embalaje, recomendando ACM Research (ACMR.US) como la primera opción.
Morgan Stanley publicó un informe de investigación afirmando que el empaquetado avanzado en China sigue siendo una vía de crecimiento a largo plazo impulsada por la inteligencia artificial; sin embargo, existe una división entre el crecimiento en la escala de la industria y el aumento de las ganancias de las empresas de ensamblaje y pruebas.

¡La "Renaissance de la CPU" está en marcha! Arm (ARM.US) tiene más confianza en cumplir con la proyección de 2 mil millones de dólares, los agentes de IA están generando una enorme ola de demanda de CPU.
El CEO de Arm Holdings dijo el miércoles que tiene cada vez más confianza en que la empresa de diseño de chips podrá asegurar un suministro suficiente para satisfacer la demanda de los clientes por 2 mil millones de dólares o incluso más.

Precios de las criptos
Más


