
Pulso del mercado de BTC: Semana 2

Resumen
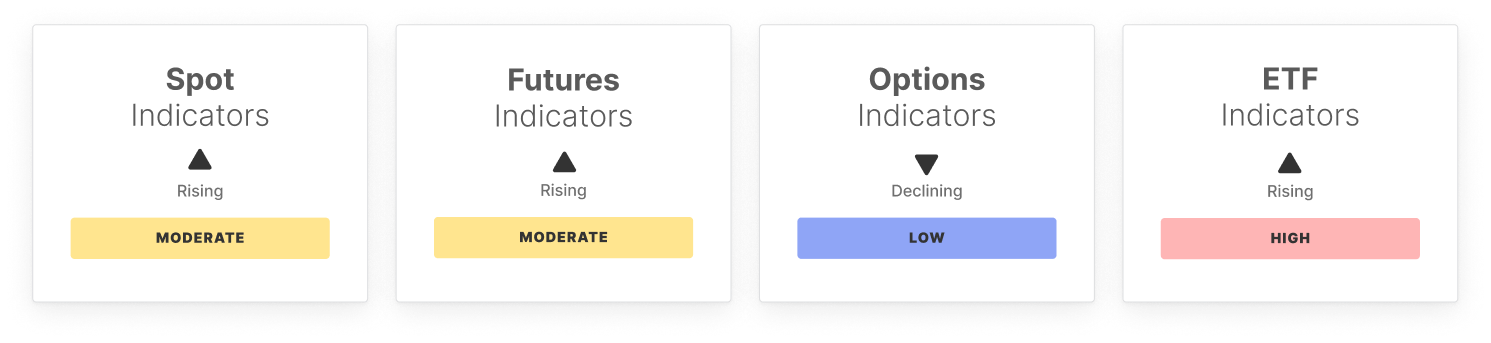
Las condiciones de momentum han comenzado a recuperarse, con el RSI rebotando hacia la zona superior-neutral, señalando una renovada acumulación de momentum alcista. El comportamiento del mercado spot muestra una reducción significativa en la agresividad vendedora, mientras que los volúmenes spot se han expandido de manera modesta, lo que apunta a una mejora en la liquidez sin señales de excesos especulativos.
Los mercados de derivados están reconstruyendo posiciones de manera controlada. El interés abierto en futuros ha aumentado levemente, mientras que la presión de financiación del lado largo se ha enfriado considerablemente, reflejando una moderación en el apalancamiento alcista en vez de una capitulación. Los futuros perpetuos han pasado decididamente a una dominancia neta de compras, lo que destaca el resurgimiento de la convicción direccional y un comportamiento temprano de acumulación. Los mercados de opciones se han des-riesgado de forma agresiva, con un descenso marcado en el interés abierto y los spreads de volatilidad superando sus bandas estadísticas superiores, señalando una incertidumbre elevada y crecientes expectativas de volatilidad en el corto plazo.
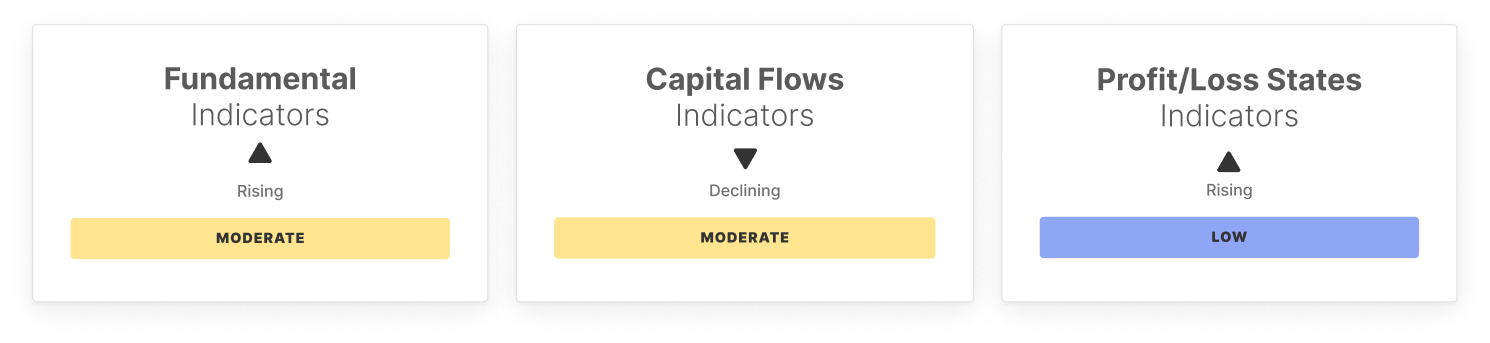
Los flujos de ETF spot de Estados Unidos han pasado a terreno positivo, con volúmenes en aumento y un MVRV elevado que señala una renovada demanda institucional, pero también introduce un riesgo creciente de toma de ganancias a corto plazo por parte de participantes de TradFi. Los fundamentos on-chain permanecen mixtos. La actividad en la red ha mejorado, con direcciones activas y volúmenes de transferencias en expansión, mientras que la presión por comisiones sigue contenida, lo que sugiere que la congestión aún no ha regresado. Sin embargo, el crecimiento de capital realizado sigue siendo profundamente negativo, lo que apunta a salidas netas de capital persistentes y una demanda estructural moderada. La dinámica de la oferta sigue sesgada hacia los holders de corto plazo, con la proporción de capital caliente cerca de máximos de ciclo, incrementando la sensibilidad ante movimientos de precio a corto plazo.
Los indicadores de rentabilidad continúan recuperándose gradualmente. Una proporción creciente de la oferta ha vuelto a estar en ganancias, las pérdidas no realizadas están disminuyendo y la presión de toma de pérdidas realizadas ha caído notablemente, señalando una mejora lenta en el sentimiento de los holders.
En resumen, Bitcoin está saliendo de su fase correctiva e ingresando a un régimen de consolidación frágil. Si bien la participación y los flujos institucionales están mejorando, la demanda estructural on-chain sigue siendo moderada, dejando al mercado sensible a la volatilidad y al riesgo de toma de ganancias mientras intenta reconstruir niveles más altos.
Indicadores Off-Chain
Indicadores On-Chain
¡No te lo pierdas!
Inteligencia de mercado cripto, directo a tu casilla de correo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡La Reserva Federal sube las tasas de interés por primera vez en tres años! Waller envía señales de postura agresiva, podría aumentar otros 25 puntos básicos este año
La Reserva Federal elevó el miércoles la tasa de interés de referencia en 25 puntos básicos, situándola en el rango de 3,75% a 4,00%, marcando la primera subida de tasas desde julio de 2023.

La rentabilidad cercana al 5% no se debe a las dudas del mercado sobre la Reserva Federal, según Walsh: la economía estadounidense es fuerte, el gasto de capital en inteligencia artificial y los riesgos geopolíticos son los principales impulsores.
El presidente de la Reserva Federal, Waller, dijo el miércoles que el reciente aumento sostenido en los rendimientos de los bonos del Tesoro estadounidense a largo plazo no significa que los inversores estén perdiendo confianza en la capacidad de la Reserva Federal para controlar la inflación.

¿Intervención japonesa en el mercado de divisas "sangrado"? En julio, la tenencia de bonos estadounidenses en el extranjero cayó a su nivel más bajo en nueve meses, mientras que la posición de China alcanzó su mínimo desde 2008.
Según el informe del Departamento del Tesoro de Estados Unidos, en julio los tenedores extranjeros redujeron su tenencia de bonos estadounidenses en 50.400 millones de dólares; Japón, principal acreedor, disminuyó su posición en 12.800 millones, encadenando tres meses de descensos y alcanzando el nivel más bajo en más de un año; China, el tercer mayor tenedor, redujo su tenencia en 15.400 millones, acumulando dos meses consecutivos de bajas; Reino Unido, el segundo mayor acreedor, aumentó su tenencia en 58.400 millones, marcando un nuevo récord desde el máximo alcanzado en mayo; en julio, Francia y Canadá lideraron las reducciones, con caídas de 41.500 y 30.000 millones de dólares respectivamente.
Precios de las criptos
Más


