
Hablemos del mercado de bonos a principios de año

El inicio de 2026 en los mercados de acciones y commodities dio la sensación de "comprar todo", en comparación, el mercado de bonos parece algo deslucido. El mercado de bonos tiene una característica: cada principio de año suele seguir la lógica del final del año anterior, por ejemplo, a principios de 2025 se continuó el entusiasmo de fines de 2024, mientras que a inicios de 2026 se prolonga la apatía de fines de 2025.
A pesar de que el ánimo del mercado sigue siendo muy débil, objetivamente hablando, ya se observan algunos cambios sutiles en la oferta y demanda de bonos. Además, en mi opinión, el mercado de bonos de 2026 no debería ser una continuación del de 2025, y podría haber un punto de inflexión. Específicamente, mis observaciones son las siguientes:
La primera es la implementación de la nueva regulación para la venta pública, lo que reduce el riesgo de rescate de los fondos de bonos. Esta versión final reduce considerablemente el umbral para eximir la tasa por rescate anticipado (el período mínimo de tenencia para exención se reduce de 6 meses a 1 mes, y los ETF quedan exentos del requisito), lo cual es positivo para todo el mercado de fondos de bonos públicos.
Según nuestras observaciones, la presión de rescate de los fondos de bonos se ha aliviado notablemente en el último tiempo, lo que sin duda favorece a algunos tipos de bonos estrechamente vinculados a estos fondos (como los bonos de capital secundario). En los últimos años, siempre que el pasivo de los fondos públicos tiende a mejorar, los bonos de capital secundario suelen experimentar una fase de recuperación.
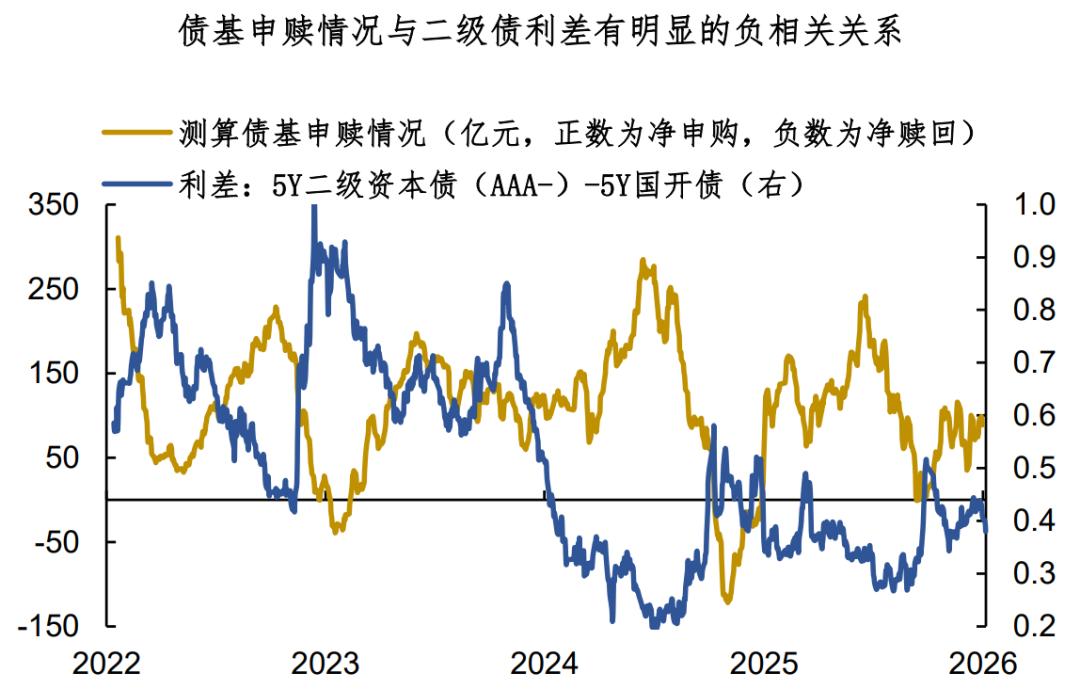
La segunda observación es que, aunque muchos fondos especulativos se han retirado, los fondos de posicionamiento parecen estar entrando. Según nuestro modelo de observación, recientemente los fondos de posicionamiento han comenzado a incrementar su exposición a bonos de tasa de interés a mediano y largo plazo (5-10 años), lo cual suele indicar un techo temporal en las tasas de interés. Todos en la industria saben que, en los últimos dos años, el comportamiento institucional ha sido clave en el mercado de bonos, y las acciones de los fondos de posicionamiento pueden tener un cierto valor de señal.

La tercera observación es que el llamado "sube y baja entre acciones y bonos" debería ser algo temporal. De hecho, a fines de 2025, en conversaciones con colegas del sector, ya escuché muchas opiniones sobre un buen arranque bursátil en enero y febrero, e incluso algunos traders ya habían bautizado la tendencia de inicio de año como el "KPI rally".
En teoría, el "sube y baja entre acciones y bonos" es más probable en el cuarto trimestre y el primer trimestre de cada año, ya que durante estos períodos el panorama fundamental es relativamente vacío, por lo que el mercado y las políticas cobran mayor importancia. Pero mirando hacia adelante, factores como los datos económicos, recortes de tasas y reducción de encaje podrían debilitar este efecto. Al fin y al cabo, la tendencia de los bonos a mediano plazo depende del sistema de tasas de interés general, no de las acciones.

Resumen de la charla de hoy:
1. El inicio de 2026 en los mercados de acciones y commodities dio la sensación de "comprar todo", mientras que el mercado de bonos parece algo deslucido. Aunque el ánimo sigue siendo débil, objetivamente ya hay algunos cambios sutiles en la oferta y demanda de bonos.
2. Algunas observaciones: primero, la implementación de la nueva regulación para la venta pública reduce el riesgo de rescate de los fondos de bonos, lo que podría ir acompañado de una recuperación en los bonos de capital secundario; segundo, los fondos de posicionamiento parecen estar entrando, lo que puede tener un efecto señal.
3. El llamado "sube y baja entre acciones y bonos" debería ser algo temporal. Si creés que el buen inicio de año del principal índice bursátil es un "KPI rally", entonces los datos económicos, recortes de tasas y reducción de encaje podrían debilitar esa correlación. No creo que 2026 sea un mercado bajista para los bonos; incluso si es un mercado lateral, siempre habrá oportunidades de trading.
Conversaciones BFC
Juntos durante 2025
Dejá tu mensaje en el backend
para conversar con nosotros
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Se informa que el Banco de Inglaterra planea detener la venta de bonos a largo plazo; el "más agresivo" en la reducción de balance durante la tormenta global de deuda pisa el freno.
Vender una vez significa perder la mitad; el Banco de Inglaterra pone freno al ajuste cuantitativo.

La Reserva Federal aumentará las tasas de interés este jueves, casi por consenso, ¿por qué Standard Chartered se niega a "rendirse"?
Standard Chartered considera que las presiones inflacionarias centrales podrían estar sobrevaloradas y que subir las tasas de interés sigue siendo una “elección de política equivocada”: las tarifas impulsaron el PCE en aproximadamente 0,7 puntos porcentuales, pero se espera que su impacto se disipe; el IPC supercore ya ha vuelto a un rango normal, y la presión del lado del consumo es limitada. En julio, solo 3 miembros con derecho a voto apoyaron un aumento de tasas, y los datos actuales no son suficientes para que más miembros cambien de postura. La opción más razonable es esperar a que se disipe el impacto de los aranceles y a que se revisen los datos antes de evaluar la tendencia inflacionaria.
¡Cuando el rendimiento de los bonos estadounidenses a 10 años supera el 5% y el rendimiento de los bonos japoneses cae por debajo del 3%, la presión sobre los mercados de deuda global aumenta rápidamente!
Las alarmas se encienden en el mercado mundial de bonos: el rendimiento de los bonos del Tesoro estadounidense supera el 5%, marcando su nivel más alto desde 2007, mientras que los bonos japoneses alcanzan máximos de 30 años. El alza del precio del petróleo, la elevada inflación y la enorme deuda ejercen una triple presión que desata ventas masivas. Instituciones advierten: el 5% no es el techo, ¡el 6% ya entra en el radar! Con las decisiones de los bancos centrales de Estados Unidos y Japón previstas para esta semana, podría ser solo el comienzo de una tormenta aún más intensa en los mercados de activos.
¡El trading con IA se desacelera! Goldman Sachs advierte que el trading de momentum muestra la mayor divergencia en 5 años, con fondos moviéndose de chips a software.
Goldman Sachs advierte que el trading impulsado por IA está enfrentando una prueba estructural: la divergencia entre el rendimiento de momentum a 3 y 12 meses alcanza un máximo de cinco años, y el índice de IA ha retrocedido cerca del 45% desde su punto más alto. Al mismo tiempo, el capital está pasando de semiconductores a software, lo que acelera la diferenciación del factor momentum. Según Goldman Sachs, si esta tendencia persiste, la relación históricamente estrecha entre IA y momentum podría comenzar a debilitarse gradualmente.
Precios de las criptos
Más


