
La división MedTech de J&J muestra un fuerte crecimiento en 2025: ¿será aún mejor en 2026?

Johnson & Johnson, cuyo segmento de dispositivos médicos se conoce como MedTech, ofrece productos en los mercados de ortopedia, cirugía, cardiovascular y visión. El segmento MedTech representa aproximadamente el 36% de los ingresos totales de J&J. En 2025, J&J alcanzó casi 34 mil millones de dólares en ventas en su segmento MedTech, mostrando un crecimiento del 5,4% en términos operativos, respaldado por 15 lanzamientos importantes de nuevos productos.
En el segmento MedTech, J&J está logrando redirigir su portafolio hacia mercados de alta innovación y alto crecimiento, especialmente en Cardiovascular. Con la adquisición de Shockwave en 2024 y Abiomed en 2022, J&J se ha convertido en líder de categoría en cuatro de los mercados MedTech de intervenciones cardiovasculares más grandes y de mayor crecimiento. Las ventas en el segmento Cardiovascular aumentaron un 15,8% a 8,9 mil millones de dólares en 2025.
El negocio MedTech de J&J ha mejorado en los últimos tres trimestres, impulsado por las empresas cardiovasculares adquiridas, Abiomed y Shockwave, así como por un aumento del impulso en las áreas de Surgical Vision y cierre de heridas en Cirugía. Las mejoras en el negocio de electrofisiología de J&J también impulsaron el crecimiento. Las ventas de MedTech aumentaron un 4,3% en términos orgánicos en 2025.
Sin embargo, la compañía sigue enfrentando desafíos en China. Las ventas en China se ven afectadas por el impacto del programa de adquisición basada en volumen (VBP), que es un esfuerzo gubernamental para contener costos en el país. La presión competitiva también está afectando el crecimiento de las ventas en algunos negocios de MedTech.
En 2026, J&J espera un mejor crecimiento en el negocio MedTech que los niveles de 2025, impulsado por una mayor adopción de productos recién lanzados en las carteras de Cardiovascular, Cirugía y Visión. Algunos lanzamientos clave de nuevos productos son VARIPULSE en Electrofiología, ETHICON4000 en Cirugía y la familia OASYS MAX en Visión. J&J anticipa impactos continuos por el VBP en China en 2026. Además, los posibles costos arancelarios de aproximadamente 500 millones de dólares, mucho más altos que en 2025, deberían afectar los márgenes de MedTech en 2026.
La posible separación de su franquicia de Ortopedia en una empresa independiente enfocada en ortopedia, llamada DePuy Synthes, posiblemente para mediados de 2027, debería mejorar el crecimiento y los márgenes de la unidad MedTech a largo plazo. La franquicia de Ortopedia ha sido un negocio de crecimiento lento para J&J.
Principales competidores de J&J en el mercado de dispositivos médicos
La unidad MedTech de J&J enfrenta una fuerte competencia de varios actores importantes en la industria de dispositivos médicos, como Medtronic MDT, Abbott, Stryker SYK y Boston Scientific BSX.
Mientras que Medtronic tiene una fuerte presencia en tecnologías cardiovasculares, neurociencias y quirúrgicas, Stryker es líder global en tecnología médica, especializado en soluciones innovadoras en cirugía, neurotecnología, ortopedia y cuidado de columna. Boston Scientific comercializa productos para cardiovascular, endoscopía, urología y neuromodulación. Abbott es reconocida por sus productos de dispositivos médicos en cardiovascular, diagnóstico y cuidado de la diabetes.
Precio de las acciones de J&J, valoración y estimaciones
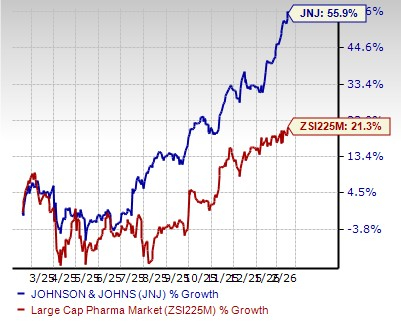
Las acciones de J&J han superado a la industria en el último año. La acción ha subido un 55,9% en el último año en comparación con una apreciación del 21,3% de la industria.
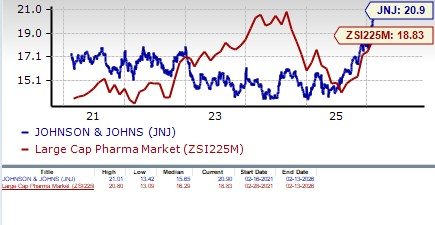
Desde el punto de vista de la valoración, J&J es ligeramente cara. Según el ratio precio/ganancias, las acciones de la compañía actualmente cotizan a 20,90 veces las ganancias futuras, por encima del 18,83 del sector. La acción también cotiza por encima de su media de cinco años de 15,65.
La estimación de consenso de Zacks para las ganancias de 2026 ha subido de $11,47 a $11,54 en los últimos 30 días, mientras que para 2027 ha aumentado de $12,25 por acción a $12,40 por acción en el mismo período.
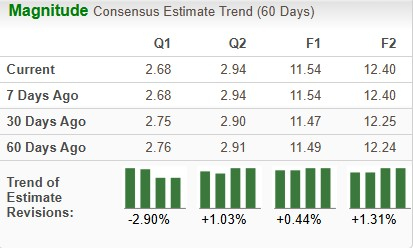
Movimiento de estimaciones de JNJ
Actualmente, J&J tiene un Zacks Rank #3 (Mantener). Podés ver la lista completa de acciones Zacks #1 Rank (Compra Fuerte) de hoy aquí.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

De "perseguir la luz" a "ir hacia la fuente de la luz": Morgan Stanley afirma que, ante el tsunami del poder de cómputo, la tela de fibra de vidrio y el foil de cobre desatan un superciclo de materiales
Morgan Stanley publicó el último informe de investigación señalando que la expansión frenética de la infraestructura global de IA está pasando de la producción de GPU y la fabricación de obleas en la parte baja de la cadena, a la dispersión total hacia los materiales clave en la parte alta de la cadena de suministro.

Mientras la "desaceleración de la IA" afecta a los semiconductores, Goldman Sachs publica un informe alcista! El precio objetivo de los "dos gigantes coreanos del almacenamiento" apunta a casi un 90% de potencial al alza.
Goldman Sachs reafirmó su calificación de "comprar" para los dos mayores gigantes mundiales de chips de almacenamiento, Samsung Electronics y SK Hynix. Samsung Electronics continúa encabezando la lista de "compra con convicción" de Goldman Sachs.

Anthropic obtiene ganancias durante dos trimestres consecutivos antes de su IPO
Anthropic logró ganancias operativas ajustadas positivas por dos trimestres consecutivos, y en el segundo trimestre los ingresos aumentaron 14 veces en comparación con el año anterior, alcanzando 11.5 mil millones de dólares, con ingresos anualizados de 65 mil millones y un margen bruto superior al 80%. La empresa ya eligió cotizar en el Nasdaq, con una valuación que podría llegar a 2 billones de dólares. Sin embargo, de manera sorprendente, el CEO pidió desacelerar el desarrollo de la IA justo antes de la salida a bolsa. Los analistas creen que el mayor desafío será encontrar un equilibrio entre los riesgos de seguridad y la competencia comercial.
Precios de las criptos
Más


