
¡Noche de euforia para las tecnológicas en Wall Street! AMD se dispara un 8,77%, firma un acuerdo con Meta por pedidos de 60 mil millones de dólares, el sector de semiconductores hierve y el oro cae momentáneamente por debajo de los 5.100 dólares.

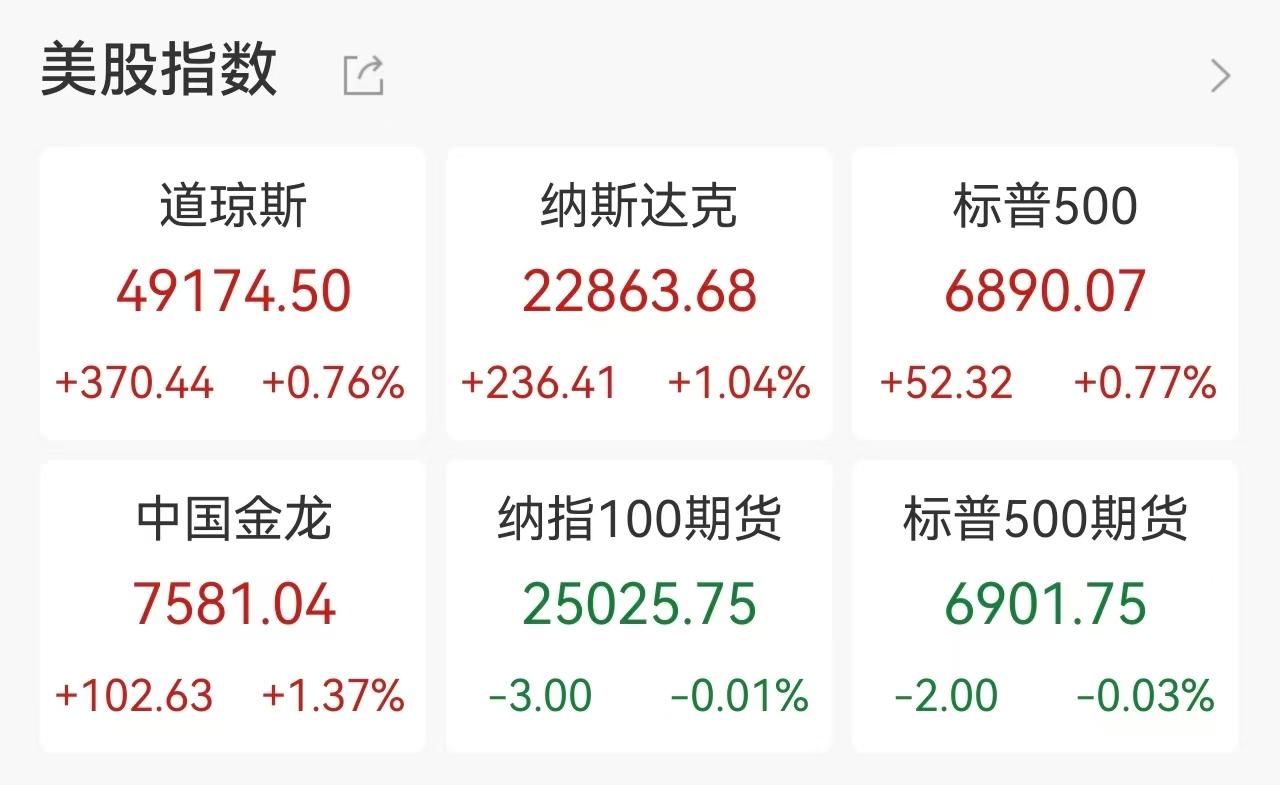
En la jornada del 24 de febrero, hora local, las bolsas estadounidenses registraron un alza generalizada, con los tres principales índices cerrando en positivo y revirtiendo la tendencia bajista del día anterior. El índice industrial Dow Jones subió 370,44 puntos, un aumento del 0,76%, cerrando en 49.174,50 puntos; el índice S&P 500 subió 52,32 puntos, un 0,77%, alcanzando los 6.890,07 puntos; el índice compuesto Nasdaq mostró un desempeño especialmente fuerte, subiendo 236,41 puntos, un alza del 1,04%, cerrando en 22.863,68 puntos. El ánimo del mercado se recuperó, con más de 3.500 acciones en alza y un volumen de operaciones de aproximadamente 377.800 millones de dólares.
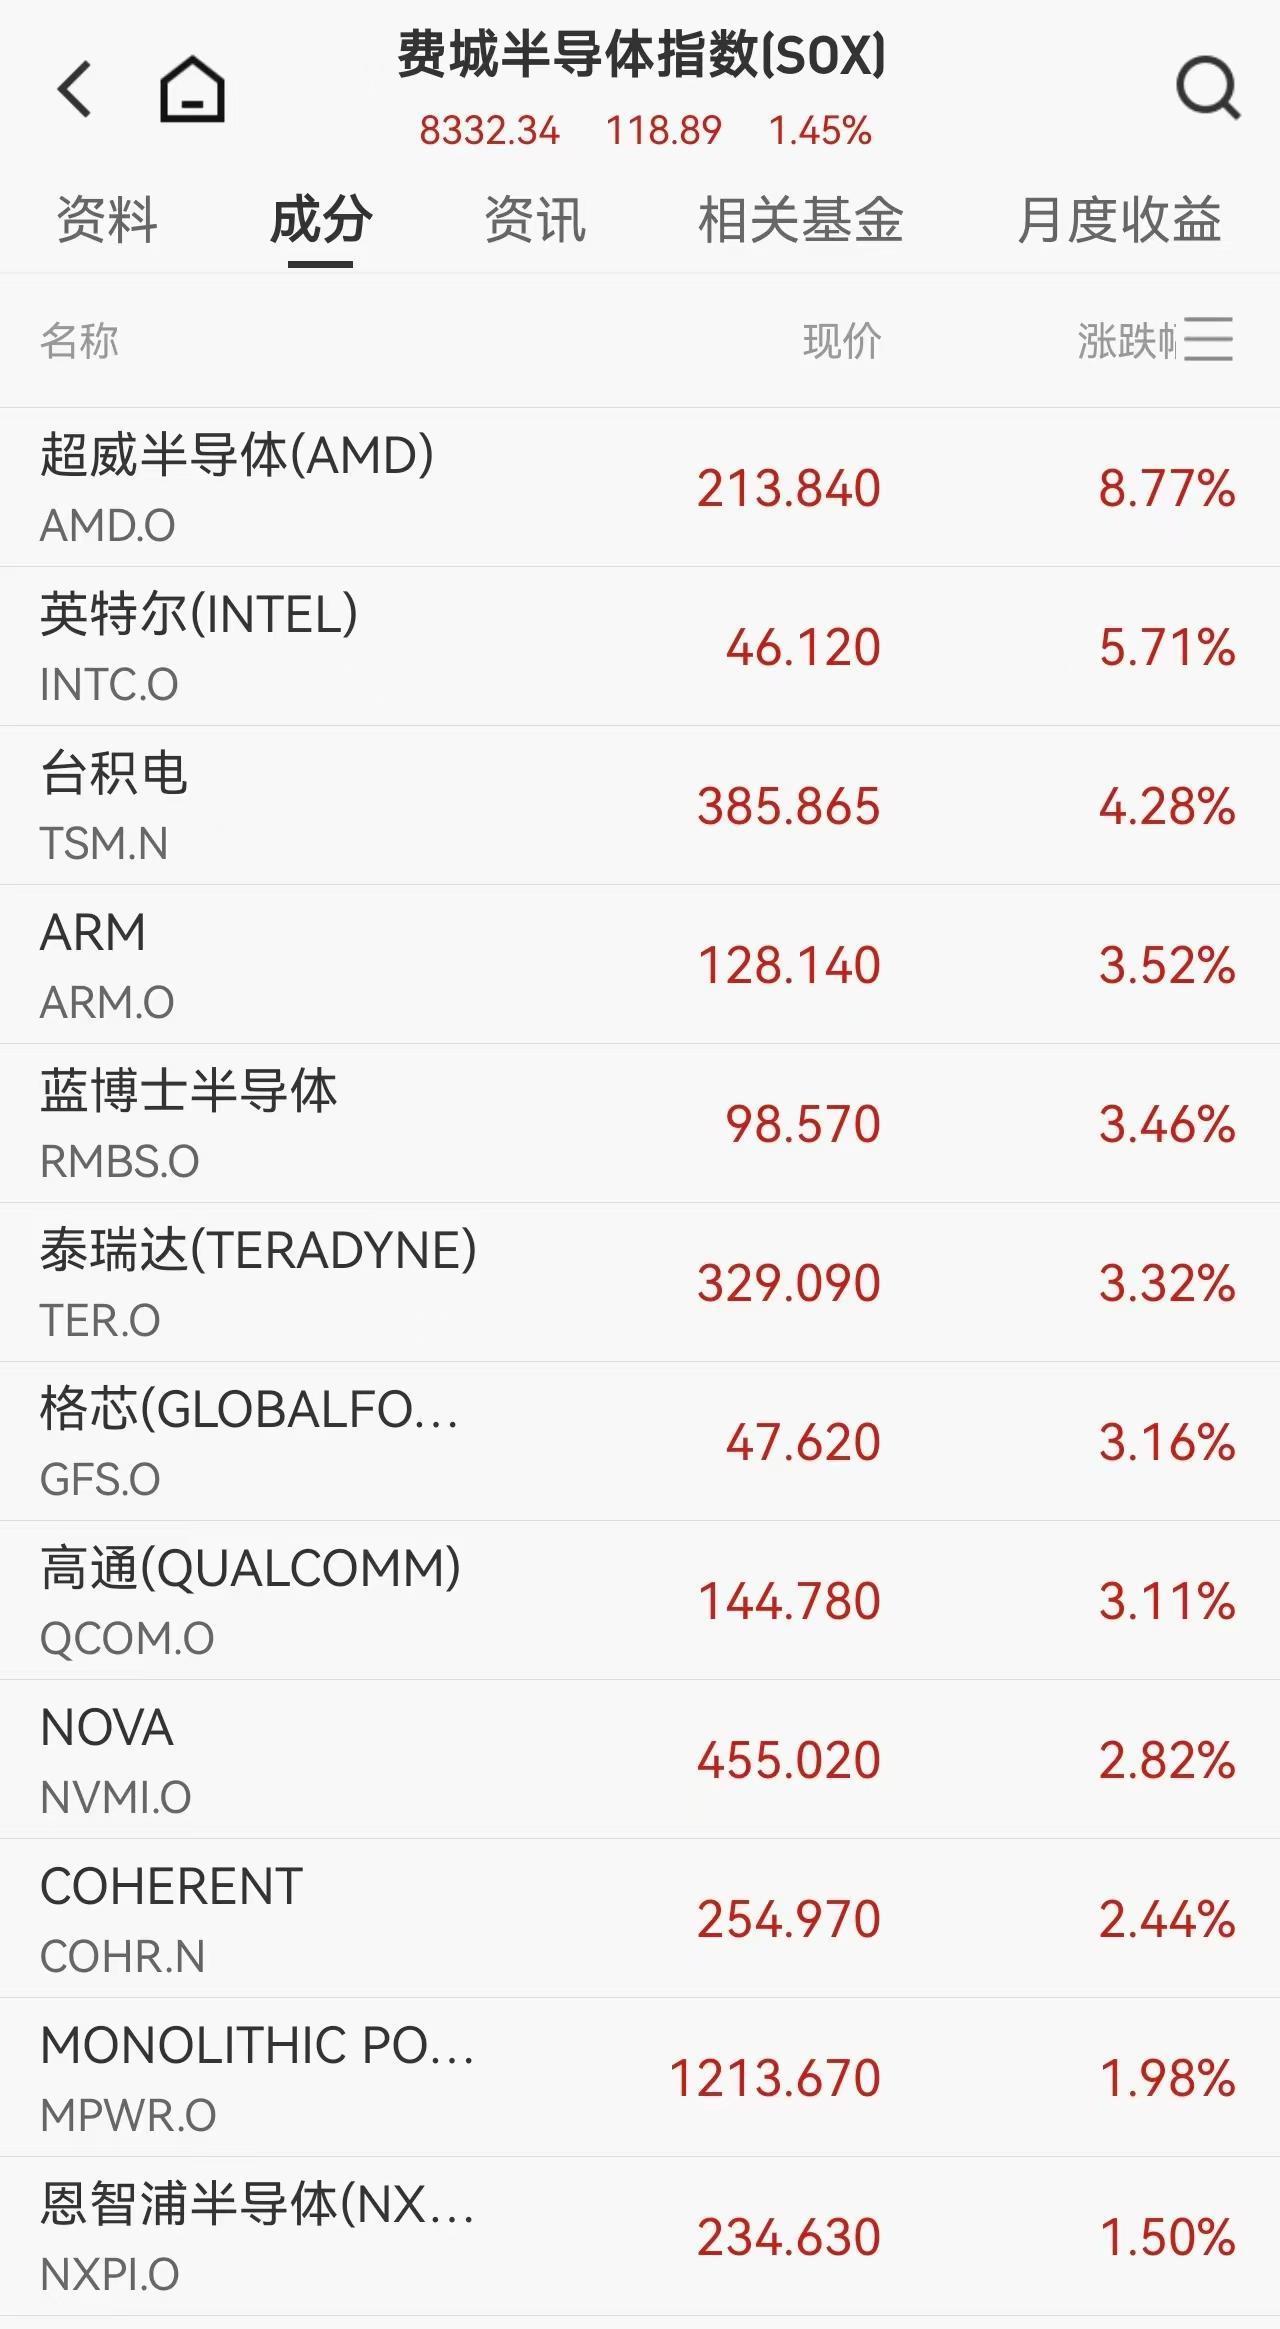
Las acciones tecnológicas lideraron las subidas, destacándose especialmente el sector de semiconductores. Las acciones de AMD subieron un 8,77% después de que Meta anunciara un acuerdo de cooperación plurianual con la compañía; ambas partes desplegarán en los centros de datos de IA de Meta chips de potencia de cómputo AMD GPU de hasta 6 gigavatios, con un pedido valorado en hasta 60.000 millones de dólares. Además, Meta tiene el derecho de suscribir hasta el 10% de las acciones de AMD a un precio de 0,01 dólares, consolidando aún más la alianza estratégica entre ambas empresas.
Otras acciones de semiconductores también subieron: Intel avanzó más del 5%, TSMC subió un 4,25% superando los 2 billones de dólares en capitalización de mercado, y tanto ARM como Qualcomm aumentaron más del 3%. Cabe destacar que SanDisk, la empresa de chips de memoria, fue atacada por el fondo bajista Citron Capital, cayendo un 4,2% al cierre. Citron argumenta que el mercado valora erróneamente los chips de memoria cíclicos como si fueran activos centrales de IA y que la relación entre oferta y demanda en la industria podría revertirse rápidamente.
El sector de software también mostró recuperación; la empresa de IA Anthropic envió en una presentación la señal de “cooperación en lugar de sustitución”, lo que alivió las preocupaciones del mercado acerca de que la IA reemplace al software tradicional. Thomson Reuters subió un 11,41%, Salesforce un 4,07% y FactSet un 5,9%. Analistas de Wedbush Securities señalaron que las herramientas de IA todavía están limitadas por el acceso a datos y que difícilmente podrán reemplazar por completo el ecosistema de software existente.
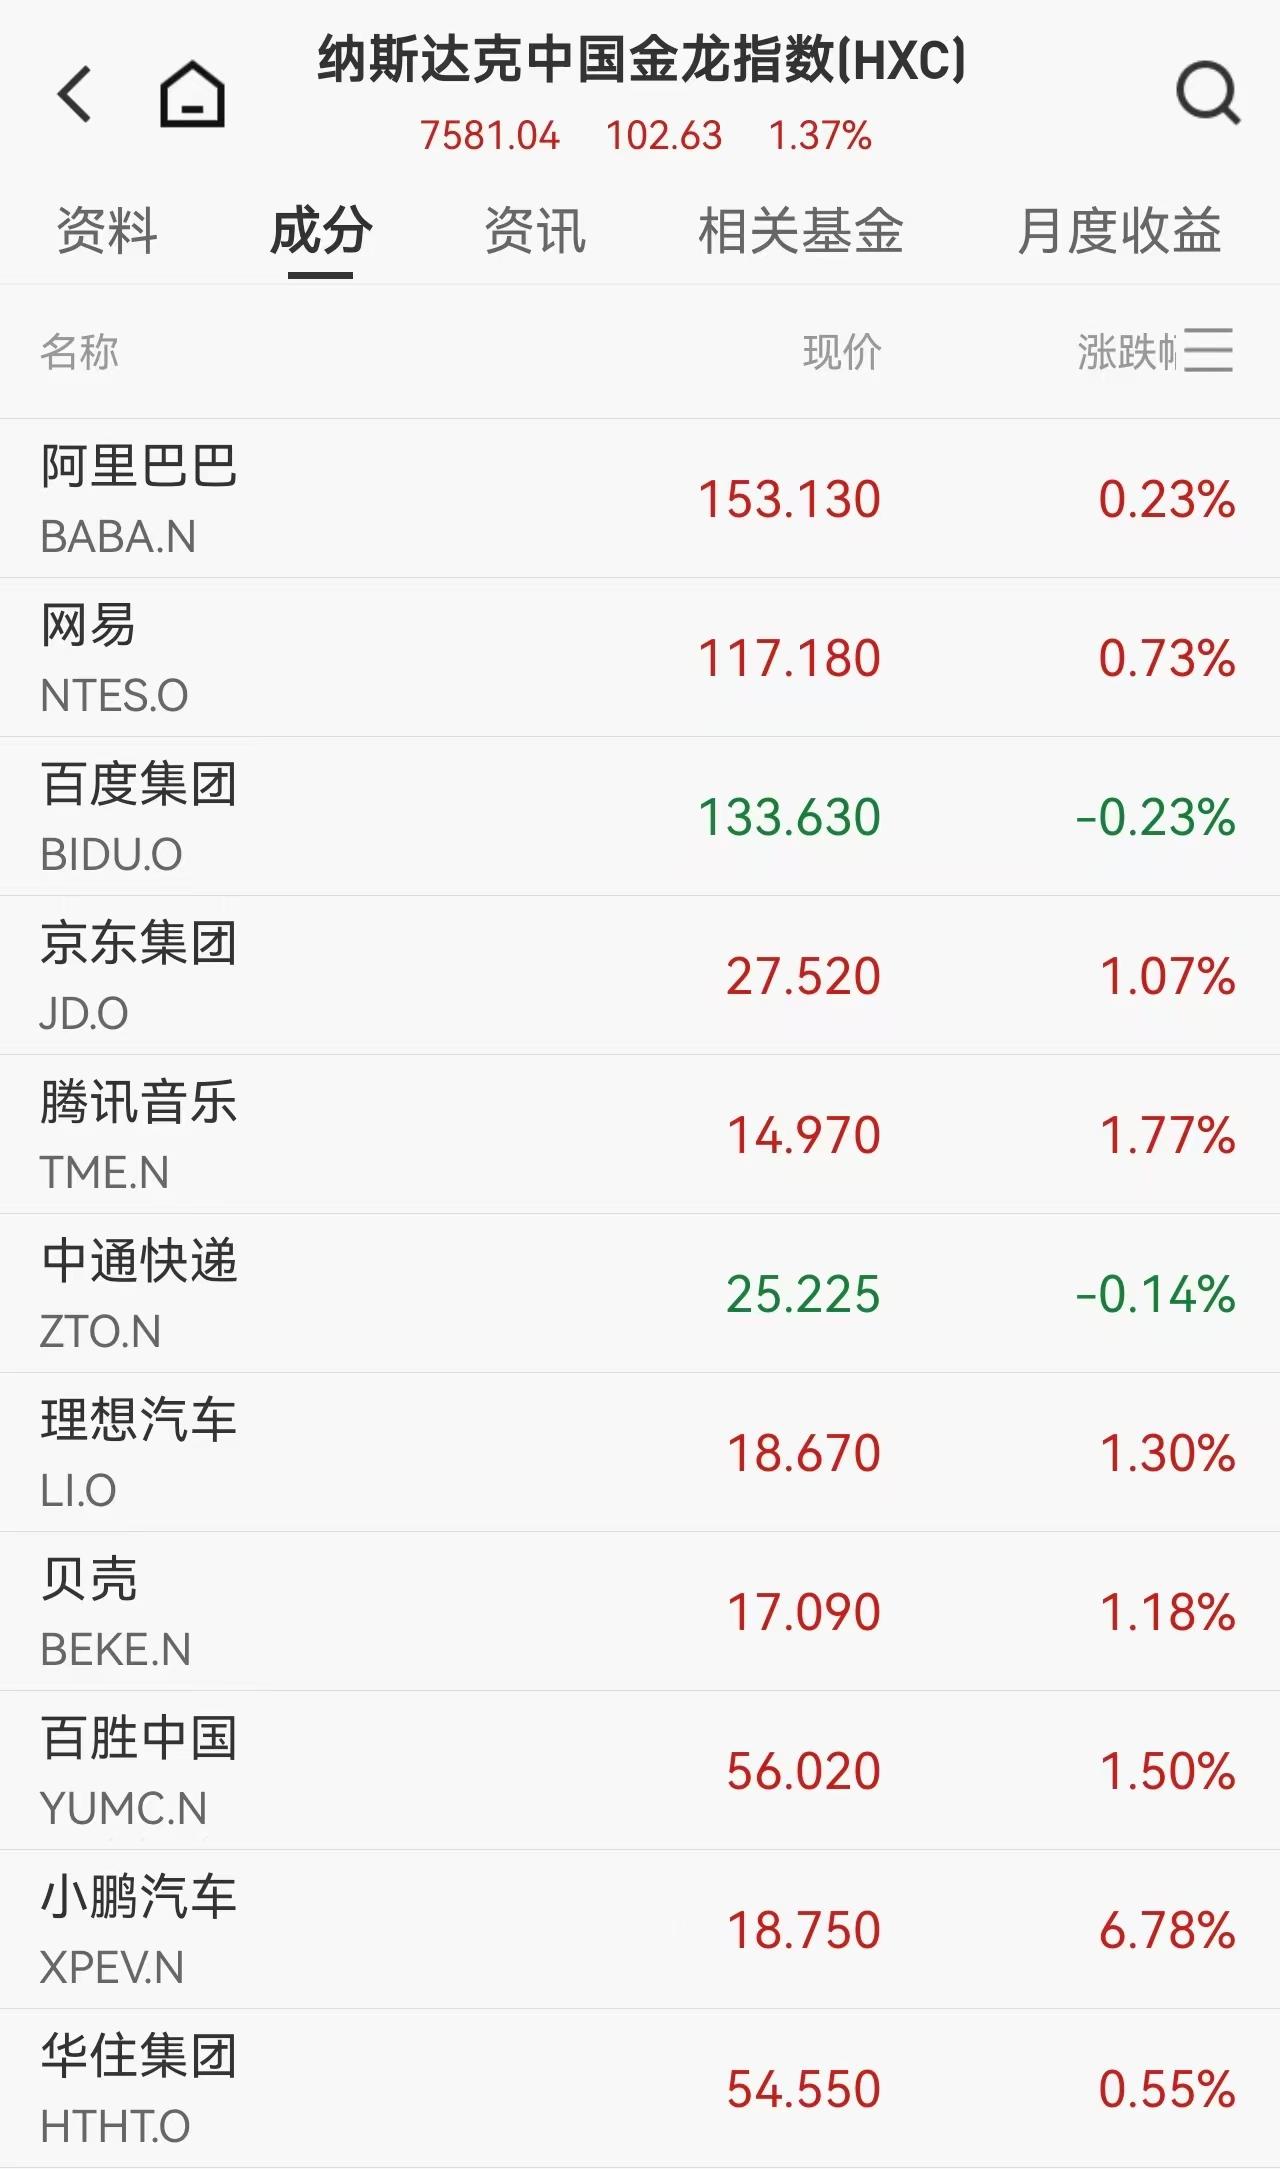
La mayoría de las acciones chinas en el extranjero también subieron, con el índice Nasdaq Golden Dragon China creciendo un 1,37%. XPeng, GDS Holdings y 21Vianet subieron más del 6%, mientras que Alibaba, Pinduoduo y JD.com tuvieron leves alzas, con TSMC liderando las subidas. Sin embargo, Baidu cayó levemente un 0,23% y Futu Holdings retrocedió casi un 2%.
En el mercado de commodities, el precio internacional del oro registró una caída significativa; el oro spot de Londres llegó a caer por debajo de los 5.100 dólares por onza durante la sesión, cerrando con un descenso de aproximadamente el 1,6% cerca de los 5.144 dólares. La plata spot también retrocedió un 1,16%. Analistas señalaron que la menor expectativa de recorte de tasas por parte de la Fed presionó el desempeño de los metales preciosos; los datos de CME muestran que la probabilidad de un recorte en marzo es solo del 2%.
El precio del petróleo continuó a la baja; el futuro del WTI cayó un 0,35% a 66,08 dólares por barril, mientras que el Brent bajó a 70,77 dólares. El riesgo geopolítico sigue siendo el centro de atención: el ejército estadounidense desplegó 11 aviones de combate F-22 en el sur de Israel, preparándose para un conflicto potencial. El canciller iraní dijo que reanudarán las negociaciones con Estados Unidos, pero advirtió que “si EE.UU. comete un error, habrá grandes bajas”. Trump, por su parte, manifestó su deseo de llegar a un acuerdo con Irán, pero amenazó con que si fracasan las negociaciones habrá “un día muy malo”.
El mercado está atento a los próximos eventos clave: Nvidia publicará sus resultados tras el cierre del jueves (UTC+8), y en Wall Street se espera que la demanda de chips de IA siga siendo fuerte; hoy Trump pronunciará su discurso sobre el Estado de la Unión en el Congreso (UTC+8), y las declaraciones sobre aranceles y la política hacia Irán podrían generar volatilidad. En medio de la incertidumbre, los inversores están reevaluando el impacto a largo plazo y los riesgos a corto plazo de la ola de IA.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Se informa que Japón planea duplicar el gasto en defensa hasta el 3,5% del PBI, el Ministerio de Defensa lo niega, pero el rendimiento de los bonos japoneses alcanza un máximo en treinta años.
Según informes, funcionarios de defensa de Japón han expresado en reuniones con Estados Unidos su voluntad de aumentar significativamente el gasto en defensa; una de las propuestas es elevar el gasto en defensa al 3,5% del PBI en los próximos diez años, mientras que otro objetivo más bajo sería el 3%. Autoridades japonesas afirmaron previamente que el gasto en defensa y áreas relacionadas para el presente año fiscal ronda los 68.800 millones de dólares, aproximadamente equivalente al 1,9% del PBI nominal de 2022.
Besente defendió la decisión de Estados Unidos de comprar yenes: solo invirtieron fondos "simbólicos". El fortalecimiento del yen beneficia a las exportaciones estadounidenses y al mercado de bonos del país.
La ministra de Finanzas de Estados Unidos, Besante, declaró el martes que el Departamento del Tesoro de EE.UU. había utilizado fondos de “escala simbólica” cuando coordinó acciones con Japón para comprar yenes, y defendió esta rara intervención en el mercado de divisas.

Acciones estadounidenses durante la noche | Los tres principales índices caen por segundo día consecutivo; el rendimiento de los bonos del Tesoro a 10 años alcanza el nivel más alto desde 2007; el precio del petróleo WTI sube un 4%
Al cierre, el Dow Jones cayó 328.09 puntos, una baja del 0.63%, quedando en 52,093.10 puntos; el índice S&P 500 bajó 34.25 puntos, con una disminución del 0.45%, cerrando en 7,585.73 puntos; el Nasdaq perdió 204.84 puntos, una caída del 0.78%, situándose en 25,981.57 puntos.

La decisión sobre las tasas de interés está por anunciarse; el mercado apuesta por una probabilidad de aumento del 94%. Si no se toma ninguna medida, podría ser la mayor sorpresa «dovish» en más de 30 años.
A medida que la Reserva Federal se prepara para anunciar su decisión sobre las tasas de interés este miércoles, los operadores de bonos prácticamente han dado por sentado que el aumento de tasas será el resultado final.

Precios de las criptos
Más


