
JPMorgan: el oro no es una herramienta de cobertura efectiva, debe considerarse un activo de inversión
Mercado Cambiario, 10 de abril—— Tai Hui señaló: “El oro no ha cumplido su función de cobertura frente a riesgos geopolíticos. Durante mucho tiempo hemos sostenido que el oro no es un instrumento de cobertura eficaz; al observar su correlación con acciones o activos de riesgo, se nota que dicha relación no es estable.”
Tai Hui, estratega jefe de mercados de Asia Pacífico en J.P. Morgan Asset Management, afirmó que la venta masiva de oro durante la guerra de Irán debilitó su rol como herramienta defensiva para los portafolios de los inversores, por lo que hay que considerar el oro como un activo de inversión y no de cobertura.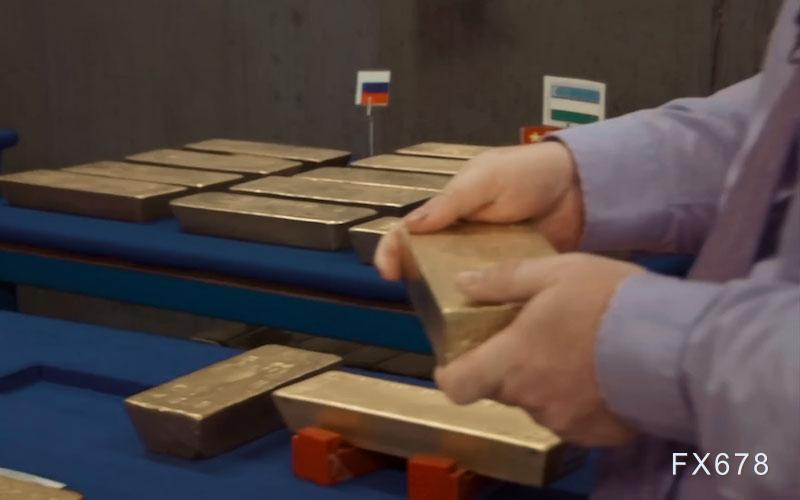
Tai Hui señaló: “El oro no ha cumplido su función de cobertura frente a riesgos geopolíticos. Durante mucho tiempo hemos sostenido que el oro no es un instrumento de cobertura eficaz; al observar su correlación con acciones o activos de riesgo, se nota que dicha relación no es estable.”
Desempeño débil del oro durante la guerra de Irán: caída del 24% en 20 días
En los 20 días siguientes al ataque a Irán, el precio del oro bajó desde un máximo de 5415 dólares por onza hasta un mínimo de 4100 dólares, lo que representa una caída del 24% de pico a valle. Aunque ahora el precio ha recuperado considerablemente desde el mínimo, el oro sigue sin poder acumular impulso alcista debido a la persistencia del conflicto.
Tai Hui indicó que, pese a que en los últimos 30 años el oro ha tenido un historial poco favorable durante eventos geopolíticos, muchos inversores siguen viéndolo como herramienta de cobertura ante riesgos geopolíticos.
“Ni siquiera podemos decir que el 70% de los eventos geopolíticos haga subir el oro,” afirmó. “La realidad es mucho más incierta, parece una cuestión de 50 y 50, como el azar de lanzar una moneda.”
Tai Hui señaló que, aún dejando de lado los impactos geopolíticos como la guerra de Irán, el oro enfrenta varios factores adversos.
“Su volatilidad es comparable a la de las acciones de mercados emergentes,” enfatizó, “y además el oro no genera ningún rendimiento. Claro que en los últimos dos años los inversores en oro tal vez no se fijaron en el rendimiento, pero el costo de tenencia es un factor a considerar.”
“Si la tenencia del oro responde a fundamentos como las compras de los bancos centrales o las apuestas sobre la depreciación monetaria, es razonable hacerlo para aumentar el rendimiento; pero si se cree que el oro ayuda a compensar los riesgos de corrección del mercado, entonces no es una herramienta especialmente confiable.”
A pesar de estas desventajas, Tai Hui comentó que existen motivos válidos para poseer oro, como la demanda a largo plazo que surge de la necesidad de los bancos centrales de reducir la dependencia del dólar y diversificar las reservas, además de la asignación de inversores para cubrirse frente al rápido aumento de la deuda pública y la oferta monetaria.
“Dado que el crecimiento de la oferta de oro es limitado, hay valor de inversión, pero debemos dejar claro: el oro es un activo de inversión, no de cobertura.” explicó.
“Para nosotros, el oro sigue siendo un activo a tener en cuenta en la asignación de portafolios, pero debemos entender qué función cumple: es más bien una herramienta para potenciar rendimientos que para gestionar riesgos.”
J.P. Morgan sostiene que el rally del oro continuará y que las correcciones solo son temporales. El 17 de febrero, el equipo de expertos del banco señaló que aunque existen motivos razonables para cuestionar la sostenibilidad del alza del oro, estas dudas son equivocadas.
Kriti Gupta, directora ejecutiva del banco privado de J.P. Morgan, y Justin Biemann, estratega global de inversiones, escribieron: “En los últimos cinco años el oro ha registrado una suba robusta, superior al 170%. Las razones detrás son varias, pero el mayor impulsor probablemente es la volatilidad geopolítica y la fragmentación de la nueva era, que llevó a los inversores a comprar este metal precioso.”
“Además, la preocupación del mercado por la depreciación monetaria, el crecimiento económico, la inflación y la situación fiscal irresponsable que no se refleja plenamente en activos soberanos también impulsa la demanda de oro. No es extraño que en los períodos de presión del mercado, este metal precioso sea siempre uno de los activos favoritos de los inversores.” añadieron.
Gupta y Biemann destacaron que las perspectivas negativas sobre el oro se concentran en dos áreas de riesgo. Primero, que los bancos centrales podrían detener el fervor de compras que se observó en los últimos años.
“El principal impulsor del precio del oro son los bancos centrales,” relataron. “Desde que Rusia invadió Ucrania en 2022, la compra neta de oro se duplicó. Tras la congelación de los activos rusos en EE.UU., los bancos centrales aumentaron su demanda de oro para diversificar reservas y reducir la dependencia del dólar.”
Los autores señalaron que, aparte del Fondo Monetario Internacional (IMF), los cinco mayores poseedores de oro son Estados Unidos, Alemania, Italia, Francia y Rusia. “¿Qué pasaría si se debilita esta demanda estructural de los bancos centrales? Y peor aún, ¿si optan por liquidar su oro directamente?”
Indicaron que esto no sería inédito. “Entre 1999 y 2002, Reino Unido subastó públicamente más del 50% de sus reservas de oro y diversificó esas reservas hacia monedas extranjeras. Al mismo tiempo, Suiza votó para eliminar el respaldo del franco suizo en oro. Tres meses después del anuncio británico de ventas, el precio del oro cayó un 13%, lo que equivaldría a unos 650 dólares a precios actuales. No fue hasta que varios bancos centrales firmaron el Acuerdo de Oro de Washington, coordinando y limitando las ventas masivas que podían afectar el precio, que se detuvo la liquidación. Este acuerdo expiró en 2019 porque en ese momento los bancos centrales se habían transformado de vendedores en compradores de oro.”
El segundo riesgo principal para la tendencia alcista del oro es que los inversores minoristas pueden abandonar este metal precioso.
“No olviden a los inversores minoristas,” advirtieron Gupta y Biemann. “Ellos también han ingresado al mercado del oro. El principal objetivo de estos nuevos compradores suele ser cubrirse frente a riesgos geopolíticos crecientes y la incertidumbre macroeconómica.”
No obstante, los inversores minoristas tienen motivos justificados para mantener o incluso aumentar sus posiciones en oro.
Gupta y Biemann afirmaron: “Además de cubrir riesgos geopolíticos de corto plazo, el oro es una herramienta de diversificación a largo plazo. Dada su baja correlación con otros activos, puede proteger contra la inflación, superar el comportamiento de otros activos durante caídas del mercado y reducir la volatilidad total de una cartera.”
En diciembre pasado, el departamento global de investigación de J.P. Morgan indicó que la demanda adicional de gigantes aseguradores chinos y de la comunidad cripto impulsará al oro al alza hacia 2026.
Natasha Kaneva, directora global de estrategia de commodities en J.P. Morgan, expresó: “Aunque el rally actual del oro no ha sido ni será lineal, creemos que las tendencias que llevan los precios nuevamente hacia arriba no han terminado. El movimiento hacia la diversificación tanto desde reservas oficiales como desde inversores tiene aún mucho espacio para desarrollarse.”
El banco señaló que la debilidad del dólar, la baja de tasas estadounidenses, junto con la incertidumbre económica y geopolítica, han sido factores tradicionales y positivos para el oro, y todos ellos han intervenido en el rally actual. Además, el oro es una herramienta de cobertura para la depreciación monetaria y actúa como alternativa sin rendimiento frente a los bonos del Tesoro de EE.UU. y los fondos del mercado monetario.
La proyección de precios del departamento global de investigación de J.P. Morgan se basa en una demanda robusta por parte de inversores y bancos centrales, anticipando que en 2026 los bancos centrales comprarán un promedio trimestral de 585 toneladas de oro.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Tras la calma en los índices de acciones estadounidenses, se esconden tensiones: un socio de Goldman Sachs revela cuatro factores que impulsan el mercado
Bobby Molavi, socio de Goldman Sachs, señaló que la incertidumbre regulatoria sobre la inteligencia artificial, el precio del petróleo superando los 100 dólares, el rendimiento de los bonos del Tesoro estadounidense sobrepasando el 5% y el aumento de las discrepancias en la política de la Reserva Federal están elevando los riesgos de inflación y tasas de interés. Esto ha ejercido presión sobre las operaciones de inteligencia artificial y momentum que antes dominaban el mercado, llevando a que los fondos se trasladen hacia los sectores de software, defensivo y energético, acelerando la reevaluación interna del mercado.
La Cámara de Representantes de Estados Unidos votará el miércoles sobre una nueva regulación del uso de electricidad: exige que los data centers asuman el costo incremental de energía, apuntando a los gigantes tecnológicos que transfieren gastos de electricidad.
Se espera que la Cámara de Representantes de Estados Unidos vote tan pronto como el miércoles sobre una legislación bipartidista destinada a frenar el aumento de los costos eléctricos relacionados con la expansión de centros de datos que apoyan la inteligencia artificial.

Pronóstico de acciones estadounidenses | Los tres principales futuros de índices bursátiles suben, el precio del petróleo baja y la decisión clave de tasas de la Reserva Federal llegará esta noche
El 16 de septiembre (miércoles), antes de la apertura del mercado estadounidense, los futuros de los tres principales índices bursátiles de EE. UU. subieron juntos.

¡Las acciones coreanas se estancan tras desvanecerse el fervor de los inversores! El volumen de operaciones cae a su nivel más bajo del año y el umbral de los 7.000 puntos sigue siendo inestable.
Debido a que el entusiasmo de los inversores se está desvaneciendo, el volumen de negociación en el mercado bursátil de Corea del Sur ha caído a su nivel más bajo de este año, lo que indica que el mercado liderado por la inteligencia artificial (IA) podría tener dificultades para volver a alcanzar sus máximos anteriores.

Precios de las criptos
Más


