
¿El oro repetirá el súper mercado alcista de 1978?

Web de Divisas 24 de julio—— El viernes (24 de julio), el precio internacional del oro al contado se mantiene cerca de los 4055 dólares por onza, con un ligero aumento intradía del 0,14%. Sin embargo, desde una perspectiva lógica de mercado a medio y largo plazo, las instituciones mantienen una actitud optimista hacia la evolución futura del oro, considerando que la corrección de precios a corto plazo es simplemente un movimiento de acumulación normal dentro del ciclo alcista, y no una señal de finalización del mercado alcista. Analistas del sector ofrecen una previsión clara de precios a medio y largo plazo: se espera que el precio internacional del oro alcance la línea de los 5000 dólares por onza hacia finales de 2026, extendiendo su tendencia alcista y proyectando un nuevo impulso hasta los 5600 dólares por onza hacia finales de 2027.
El viernes (24 de julio), el precio internacional del oro al contado se mantiene cercano a los 4055 dólares por onza, con un leve avance diario del 0,14%. Sin embargo, según la lógica del mercado a medio y largo plazo, las instituciones siguen siendo optimistas respecto al futuro del oro, y la corrección de precios en el corto plazo se interpreta como una fase normal de acumulación dentro del ciclo ascendente, no como el fin del mercado alcista. Los analistas del sector han presentado una proyección clara para el precio a medio y largo plazo: se espera que el precio internacional del oro logre escalar hasta la línea de los 5000 dólares por onza para fines de 2026, extendiéndose la tendencia alcista y proyectando que hacia fines de 2027 alcance los 5600 dólares por onza.
Comparando desde una perspectiva de ciclos históricos, el ritmo actual del mercado del oro se asemeja mucho al de 1978. En ese año, el oro experimentó una prolongada consolidación en rango, permitiendo que el mercado digiriera el capital flotante y acumulara fuerza para un alza, iniciando así uno de los mercados alcistas más intensos y acelerados de la historia financiera moderna. La lógica central que impulsó aquella tendencia giraba en torno a tres factores: inflación elevada, aumento del riesgo geopolítico global y un ciclo alcista general en commodities. Actualmente, el mercado está replicando este conjunto de factores positivos, lo cual sigue aumentando tanto la relación calidad-precio de la inversión en oro como la relación riesgo-retorno, atrayendo a fondos de mediano y largo plazo para posicionarse de manera constante.
El mercado compara en profundidad la tendencia del oro en 2026 con la de 1978, basándose en la marcada similitud estructural de ambos ciclos alcistas: tanto el mercado actual como el de 1978 experimentaron una corrección y ajuste temporal en la fase media o final del ciclo alcista, y tras una breve consolidación iniciaron la última etapa explosiva y extrema, con la mayor potencia y magnitud de subida de todo el ciclo.
El mercado alcista del oro entre 1978 y 1980 fue uno de los eventos más emblemáticos en la evolución global de commodities. En ese entonces, la economía mundial estaba atrapada en una crisis de estanflación, con bajo crecimiento y precios en constante aumento, a lo que se sumó la inestabilidad provocada por la revolución iraní y el estallido de la segunda crisis del petróleo, numerosos factores negativos para la economía y positivos para activos refugio confluyeron. En solo un año y medio, el precio del oro pasó de unos 200 dólares por onza en 1978 a un máximo histórico de 850 dólares por onza en enero de 1980, acumulando un aumento superior al 320% y marcando un récord de subida en corto tiempo, configurándose como uno de los eventos más destacados en la historia financiera moderna entre los mercados alcistas de commodities.
1979 fue el punto de inflexión clave para la explosión total del mercado del oro: se sumaron múltiples factores fundamentales positivos y se generó un mercado alcista global de commodities que incluyó petróleo, metales preciosos, metales industriales y productos agrícolas. El oro, gracias a su doble atributo de refugio y protección ante la inflación, fue el líder de este movimiento. Los factores clave fueron los siguientes:
1. La segunda crisis del petróleo desató la inflación global. Tras el estallido de la revolución iraní, la producción y exportación de crudo iraní colapsaron, provocando una fuerte reducción en el suministro mundial de petróleo y un aumento prácticamente duplicado en el precio internacional del crudo. Como el precio del petróleo es el principal costo industrial global, su alza se propagó rápidamente a toda la cadena productiva, provocando una inflación importada a nivel mundial, y el alza general de los precios terminó por romper por completo el sistema de precios estable de entonces, consolidando la base para la tendencia alcista de oro como protección ante la inflación.
2. El descontrol total del panorama inflacionario global. Por el impacto de la crisis del petróleo y la sobreexpansión monetaria, Estados Unidos y la mayoría de las economías desarrolladas de Europa y América alcanzaron rápidamente tasas de inflación de dos dígitos, y una inflación descontrolada erosionó con fuerza el valor de los activos en el mercado. El poder adquisitivo de las monedas fiat se redujo considerablemente, los activos tradicionales considerados estables como efectivo, ahorros y bonos se devaluaron continuamente, y el mercado buscó con urgencia activos de calidad para protegerse ante la inflación, lo que aumentó sustancialmente la demanda de oro.
3. La continua debilidad del dólar obligó a una redistribución defensiva de los fondos. La combinación de estanflación, alta inflación y déficit comercial provocó una presión constante sobre el dólar, y el sistema de confianza del dólar fue ampliamente cuestionado en el mercado. Los inversores abandonaron los activos denominados exclusivamente en dólares y apostaron a gran escala por oro, plata y otras monedas no sujetas a la confianza soberana, utilizándolas como herramientas centrales de depósito de valor, lo que redunda en la apreciación del oro.
4. El estallido concentrado de riesgos geopolíticos impulsó la demanda de refugio. La revolución iraní, la crisis de rehenes en Teherán, la guerra de Afganistán y una serie de conflictos geopolíticos se sucedieron, generando una gran inestabilidad política global. El aumento de la incertidumbre de mercado, la mayor volatilidad de los activos de riesgo y el bajo rendimiento dispararon el apetito por activos refugio, canalizando constantemente fondos hacia el oro y otros activos extremadamente seguros.
5. Efecto sinérgico de un mercado alcista generalizado en commodities. En aquel ciclo, no fue solo el oro el que subió, sino todas las categorías de commodities, con petróleo, metales industriales y productos agrícolas fortaleciéndose a la par y creando un fuerte ambiente de subida sectorial en conjunto. El sentimiento de apostar por commodities se expandió a todo el mercado, impulsando aún más al oro a duplicar su precio.
Situación actual del mercado: consolidación y acumulación de corto plazo, fundamentos que continúan la lógica alcista
Según los datos actuales del mercado, el oro presenta una tendencia de volatilidad y consolidación a corto plazo, con una intensa lucha entre posiciones largas y cortas. El rango de fluctuación intradía del oro al contado se mantiene entre 3390 y 3405 dólares por onza, sin tendencia definida, describiendo un escenario típico de consolidación en niveles altos y acumulación, completamente alineado con la característica de mercado de limpieza de posiciones previas a la explosión alcista de 1978. La volatilidad reciente se debe principalmente a una recuperación momentánea del sentimiento de riesgo en el mercado y a una reducción temporal de la demanda de activos refugio, lo que llevó a una ligera corrección del oro. Sin embargo, la lógica central de factores positivos para el mediano y largo plazo permanece intacta.
Con respecto a eventos clave próximos en el mercado, los datos de inflación de EE.UU. de julio y declaraciones de funcionarios de la Reserva Federal serán determinantes para las fluctuaciones de corto plazo del oro, y el mercado espera que estos indicadores señalen la dirección. Actualmente, la tasa de interés de referencia de la Fed se sitúa en un nivel estable del 4,5%, sin movimientos significativos de subida o bajada, y con una política monetaria globalmente flexible y moderada que crea un entorno favorable para el alza del oro a mediano y largo plazo. Al mismo tiempo, el crecimiento de inventarios mayoristas en EE.UU. en junio fue inferior a lo esperado y la productividad laboral del segundo trimestre repuntó con fuerza, mostrando una economía estadounidense en débil recuperación y señales iniciales de estanflación, lo que vuelve a reflejar el fondo macroeconómico de los años 70.
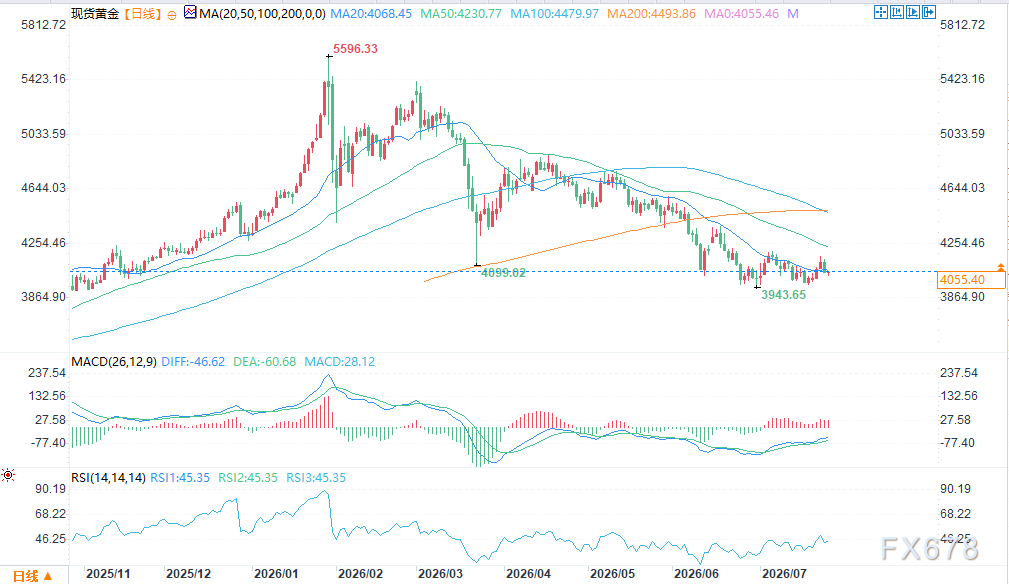
(Gráfico diario del oro al contado, Fuente: Easy Forex)
El entorno macroeconómico actual presenta numerosas similitudes esenciales con el de finales de los años 70: la incertidumbre geopolítica global sigue aumentando, la deuda soberana en cada país crece de manera sostenida, el déficit fiscal se amplía, los bancos centrales fortalecen sus reservas de oro de manera significativa, y la confianza en la moneda fiat se debilita gradualmente. El riesgo de estanflación, el debilitamiento de la confianza monetaria y la demanda de activos refugio convergen en tres lógicas centrales, coincidiendo con el entorno previo al inicio del mercado alcista de 1978.
Sin embargo, los inversores deben analizar de forma racional y diferenciada los paralelismos históricos, evitando replicar ciegamente los eventos previos. El sistema de política monetaria mundial, el grado de globalización económica, los mecanismos de mercado y la eficiencia de flujos de capital actuales son sustancialmente diferentes de los años 70; entonces la inflación descontrolada era el eje, mientras que hoy es en general manejable y más moderada, y la política monetaria es considerablemente más madura y flexible. Por lo tanto, el ritmo, la volatilidad y la duración del actual mercado alcista del oro serán diferentes a los eventos históricos, por lo que los inversores deben basarse en los datos del mercado presentes y en los eventos macroeconómicos actuales para posicionarse racionalmente en tendencias de mediano y largo plazo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Turquía adopta medidas de emergencia por varios frentes: liquidación de fondos por casi 20 mil millones de dólares, arresto de altos ejecutivos y prohibición de operaciones.
El ministro de Finanzas de Turquía afirmó que los riesgos son "temporales y controlables". Los reguladores liquidarán más de cien fondos gestionados por siete compañías de gestión de activos, lo que afecta a más de 350.000 inversores; además, presentaron cargos penales contra 38 personas y les impusieron una prohibición de operar durante dos años. Varios altos ejecutivos de instituciones financieras fueron arrestados, detenidos o tienen restringida la salida del país. El banco central aumentó la escala de financiamiento de recompra, relajó los requisitos de capital bancario y elevó el límite de préstamos en el mercado interbancario a diez veces su margen previo. El índice bancario turco llegó a subir más del 9% el jueves, mientras que numerosas acciones de mediana y baja capitalización siguieron cayendo.
Huang Renxun: Las ventas de chips de Nvidia el próximo año serán el doble que este año, y no se puede regular la inteligencia artificial como se regula las redes sociales.
Huang Renxun se opone a aplicar la misma regulación que en las redes sociales, porque las redes sociales son un producto, mientras que la inteligencia artificial es una tecnología fundamental que sostiene otros productos y tecnologías. Él sostiene que la regulación debe enfocarse en los productos, no en la tecnología en sí. Además, enfatiza la importancia de pruebas rigurosas y afirma que si un producto no es lo suficientemente seguro, su lanzamiento debe postergarse. “La seguridad en la inteligencia artificial es crucial”.
¿Qué comprar después de que la Reserva Federal suba las tasas de interés? Históricamente, en Wall Street, la energía y la tecnología superan al mercado, mientras que el sector inmobiliario queda rezagado. Goldman Sachs: lo que determina el comportamiento de las acciones estadounidenses es la velocidad de las subas de tasas.
Rendimiento de las acciones estadounidenses en los 12 meses posteriores a la primera suba de tasas de interés de la Reserva Federal: según Jefferies, el sector energético lidera con un retorno promedio del 22,4%, seguido por tecnología de la información con 15,4%. De acuerdo a Charles Schwab, el sector inmobiliario quedó un 4,3% rezagado frente al S&P 500, siendo el peor de los 11 sectores. Goldman Sachs señala que la velocidad de las subas de tasas es la variable clave para las acciones de Estados Unidos y que, por el momento, si el rendimiento de los bonos del Tesoro a 10 años sube 50 puntos básicos en un mes, esto generaría una presión de “suba rápida de tasas”.
Precios de las criptos
Más


