
Actualización en profundidad sobre componentes electrónicos japoneses: pedidos de IA se convierten en ganancias, expansión de producción de Ibiden, precios de MLCC y recuperación de semiconductores de potencia

Resumen rápido
1.La industria evoluciona de la “confirmación de demanda” a la “realización de ganancias”. Según Goldman Sachs, el beneficio operativo combinado de las empresas cubiertas para el FY3/27 será de 2,7031 billones de yenes, un aumento interanual del 36%, y un 9% por encima de la estimación consensuada de Bloomberg; para el FY3/28, se espera 3,3604 billones de yenes, un aumento del 24% y un 13% por encima de la estimación consensuada. Es muy probable que los resultados del segundo trimestre sean sólidos, pero lo decisivo para la dirección del precio de las acciones será si la gerencia puede ofrecer pruebas de pedidos, capacidad y precios que respalden las ganancias sostenibles en la segunda mitad de 2026, el FY3/28 y en el largo plazo.
2.Ibibio sigue siendo la empresa con la mayor pendiente de beneficio y las exigencias más altas de verificación. La utilización de la nueva línea en la planta de Ohno, la producción masiva de placas portadoras Rubin, y la demanda de CPU y chips de conmutación podrían empujar el beneficio operativo del FY3/27 hasta los 102,500 millones de yenes; pero el mercado necesita confirmar si habrá expansión adicional de capacidad más allá de la inversión de capital establecida de 500 mil millones de yenes, y si el objetivo de beneficio operativo de 300,000 millones de yenes para el FY3/31 tiene margen de revisión al alza.
3.El punto clave para las MLCC es quién puede convertir la estrechez entre oferta y demanda en alta rentabilidad; aún no hay pruebas de aumentos generales de precios. Murata y Taiyo Yuden deben responder sobre la razón de pedidos a envíos, los plazos de entrega, los acuerdos a largo plazo para 2027 y el crecimiento de ventas en centros de datos AI. Los fabricantes no japoneses ya han iniciado incrementos de precios, pero estas dos empresas aún no tienen planes de aumentos, así que la clave en este ciclo es la combinación de productos, el rendimiento y la utilización; no se puede asumir un aumento general de precios.
4.La recuperación de semiconductores analógicos y de potencia ya se refleja en las ganancias. Renesas debe validar si se pueden resolver a tiempo los cuellos de botella del equipo de pruebas, la producción por encargo y la capacidad propia; ROHM debe demostrar mejora en precios de productos analógicos y de potencia, reducción de pérdidas en SiC, y que la integración de negocios relacionados con Toshiba no se diluya por costos de transacción o amortización de compra de fondo de comercio.
5.La valoración ya exige evidencia a futuro de las empresas. Al 23 de julio de 2026, Goldman Sachs estima un potencial al alza en precio objetivo para Taiyo Yuden, Murata, Ibibio, ROHM y Renesas Electronics de 74%, 48%, 41%, 34% y 29% respectivamente. Estos números deben considerarse una lista de verificación, no una margen de seguridad: si hay fallos en calidad de pedidos, rendimiento, escalada de capacidad o poder de precio, la valoración a futuro podría caer antes que las ganancias actuales.
ÍndiceUnite a Knowledge Planet para acceder al informe completo original y reportes de referencia
- I. ¿Qué información nueva aporta este adelanto?
- II. Las previsiones de beneficios son muy fuertes, pero las empresas no evolucionan al mismo ritmo
- III. Ibibio: la demanda más fuerte, el mayor desafío de ejecución
- IV. MLCC: Murata analiza la composición del producto, Taiyo Yuden el rendimiento
- V. Renesas Electronics y ROHM: la recuperación de semiconductores debe superar capacidad e integración
- VI. Capítulos restantes
El criterio central en esta temporada de balances es si los pedidos pueden superar los obstáculos de capacidad, rendimiento, precio y costos, y finalmente convertirse en ganancias sostenibles.
I. ¿Qué información nueva aporta este adelanto?
La previsualización anterior de resultados para componentes electrónicos japoneses ya confirmó que los servidores AI están impulsando los periodos de expansión de ganancias para MLCC, placas portadoras ABF, cabezas magnéticas de discos y conectores de alta gama.En esa ronda, el foco de la discusión era si los beneficios del segundo trimestre (abril-junio) superarían la orientación inicial de las empresas; este informe de Goldman Sachs del 24 de julio de 2026 va un paso más allá:Ya hay consenso de que las ganancias de corto plazo serán fuertes; ahora la divergencia es si estas ganancias podrán sostenerse más allá de 2027.
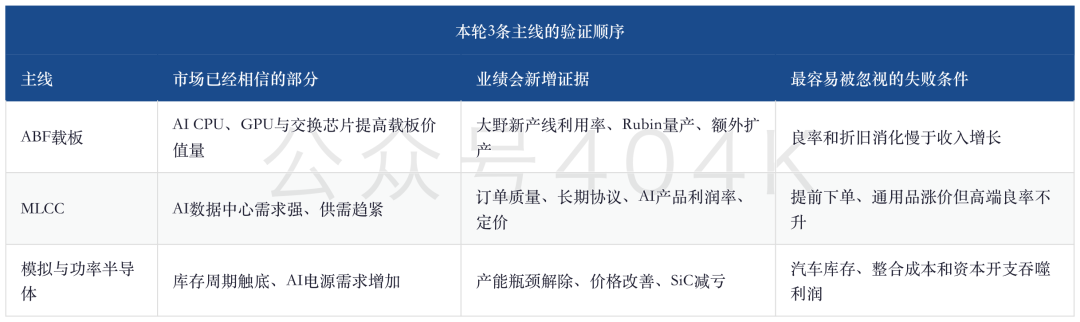
Goldman Sachs concentra las pistas sobre el crecimiento en tres cadenas.La primera es la placa portadora ABF, observando la utilización de capacidad y la inversión de capital incremental; la segunda es MLCC, analizando la calidad de los pedidos, acuerdos a largo plazo y precios; la tercera es semiconductores analógicos y de potencia, viendo el levantamiento de cuellos de botella, mejora de precios e integración de negocios. Todas apuntan a una misma cuestión: la demanda de AI ya ha sido identificada, pero cuánto beneficio retienen las empresas depende de la ejecución interna.
Aquí se explica por qué en esta ronda no se puede mirar solo si hay “superación de expectativas”.Si los pedidos provienen de clientes que adelantan compras para asegurar capacidad, los envíos serán fuertes pero pueden caer luego; si el crecimiento de ingresos depende de productos con baja rentabilidad, el aumento en utilización puede no traducirse en ganancias; si el aumento de precios solo cubre el costo de metales preciosos, energía o tercerización, el margen no se expandirá mucho. Por el contrario, si la ratio pedido-envío permanece por encima de 1, los plazos de entrega se extienden pero la tasa de cancelación es estable, el porcentaje de productos de alta gama sube, mejora el rendimiento y la capacidad se escala según lo previsto, las ganancias podrían trascender la coyuntura y convertirse en un ciclo más prolongado de beneficios.
II. Las previsiones de beneficios son muy fuertes, pero las empresas no evolucionan al mismo ritmo
Goldman Sachs estima que las empresas cubiertas tendrán un beneficio operativo combinado de 2,7031 billones de yenes para el FY3/27, un aumento interanual del 36% y un 9% superior al consenso de Bloomberg; para el FY3/28 sería de 3,3604 billones de yenes, un 24% más que el año anterior y un 13% por encima del consenso.Esto indica que los modelos de los vendedores ya no consideran a la industria como un rebote de un trimestre, sino que incluyen una fase de prosperidad más extensa para centros de datos AI, ajustes entre oferta y demanda, y mejora en la composición de productos.
Sin embargo, al desglosar el total, la elasticidad del beneficio no es la misma.Murata se destaca por su escala y combinación de MLCC de alta gama, Taiyo Yuden por su elasticidad de ciclo, Ibibio por su valor en placas portadoras AI, Renesas Electronics por el desbloqueo de cuellos de botella en capacidad, y ROHM por la combinación de recuperación sectorial y reorganización corporativa.
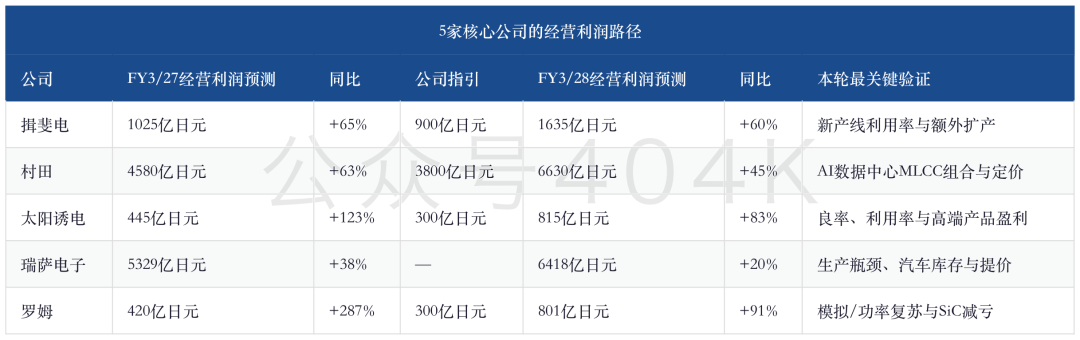
Renesas Electronics usa año fiscal de diciembre, así que la tabla corresponde a FY12/26 y FY12/27; Goldman Sachs emplea el beneficio operativo no-GAAP, mientras que el consenso de Bloomberg se basa en GAAP estándar, por lo tanto no se pueden comparar directamente los porcentajes de “superación de expectativas”.Estas diferencias contables son especialmente relevantes: el espacio aparente de modelos puede estar influido por definiciones y no por cambios reales de gestión.
El ritmo trimestral también es digno de análisis.Goldman Sachs estima que Ibibio tendrá un beneficio operativo de 20,700 millones de yenes en el segundo trimestre, luego subirá a 24,300, 26,800 y 30,700 millones. Murata espera 99,500, 117,500, 126,000 y 115,000 millones; Taiyo Yuden espera 6,600, 12,400, 13,400 y 12,100 millones. El mercado está apostando por un aumento sostenido de ganancias entre julio y diciembre, no solo por un valor alto en el segundo trimestre. Si la empresa solo ofrece un trimestre fuerte y no explica los pedidos y capacidad a futuro, la reacción del precio de la acción podría ser menor de lo esperado.
III. Ibibio: la demanda más fuerte, el mayor desafío de ejecución
Ibibio es el ejemplo más claro en este informe de cómo la capacidad determina el beneficio.Goldman Sachs considera que la utilización de la nueva línea en la planta de Ohno durante el segundo semestre del FY3/27 podría superar la previsión conservadora de la empresa, y que la demanda de placas portadoras ABF será sostenida por AI CPU, la plataforma Rubin, chips de conmutación y nuevos clientes ASIC. Si la utilización crece antes de lo esperado, la elasticidad en ganancias para un negocio con altos costos fijos será muy grande, lo que explica la proyección de Goldman Sachs de un aumento del 65% en beneficio operativo en el FY3/27 y un 60% adicional en el FY3/28.
La nueva información no está solo en los pedidos, sino también en la inversión de capital.La empresa ya decidió invertir 500 mil millones de yenes, y el siguiente punto a responder es si esta inversión cubre la hoja de ruta de los clientes o si necesita más expansión de capacidad; si hay expansión, será necesario ver si la depreciación extra y el avance en rendimiento hacen que los ingresos lleguen antes que las ganancias. El mercado, al mismo tiempo, cuestiona si el objetivo de beneficio operativo de 300 mil millones de yenes para el FY3/31 sigue siendo un tope o si ya existe margen para su revisión al alza.
A nivel producto, hay cuatro puntos a observar.Primero, si las placas portadoras Rubin podrán iniciar producción masiva como está previsto; segundo, si Agentic AI impulsará más demanda de CPU; tercero, si el avance en empaquetado tipo EMIB-T ampliará el valor en Ibibio por unidad; cuarto, si los clientes de red y los dos clientes ASIC podrán reducir la dependencia de una sola plataforma. Ninguno es suficiente por sí solo, el combo ideal es incremento de clientes, valor por unidad hacia arriba, mayor utilización y mejora en el rendimiento.
Al 23 de julio, con un precio de acción de 18,075 yenes, el objetivo de Goldman Sachs es 25,500 yenes, lo que implica un 41% de potencial al alza; pero el objetivo corresponde a un PER de aproximadamente 40.2x para el FY3/29, mientras que el precio actual es 28.5x.Esta valoración no es barata; exige que el beneficio operativo del FY3/29 alcance 230,000 millones de yenes, con un crecimiento del 41%. Ibibio puede verse afectado por cambios en la hoja de ruta de los clientes, lentitud en la nueva línea, bajo rendimiento o depreciación superior a lo previsto: no hace falta esperar que desaparezca la demanda de IA para que el crecimiento de las ganancias sea menor al ritmo de digestión de la valoración.
IV. MLCC: Murata analiza la composición del producto, Taiyo Yuden el rendimiento
Tanto Murata como Taiyo Yuden están en una fase ascendente en MLCC, pero cada uno enfrenta diferentes pruebas.Murata debe demostrar que los productos de gama alta siguen consolidando su ventaja, Taiyo Yuden demostrar que puede no solo seguir la recuperación sino también convertir los pedidos de centros de datos AI en mayor margen de beneficios.
Murata enfrenta cuatro puntos centrales.Primero, si la ratio pedido-envío, plazos y cancelaciones demuestran una demanda real y no doble pedido por parte de clientes. Segundo, si los clientes están exigiendo acuerdos a largo plazo para cubrir 2027, directamente reflejando escasez. Tercero, si las ventas y rentabilidad de MLCC en centros de datos AI seguirán mejorando en los trimestres y semestre siguientes. Finalmente, los proveedores no japoneses ya subieron precios en MLCC estándar, y aunque Murata no lo tenía en planes, si la capacidad premium sigue ajustada, podría cambiar precios o gestión de pedidos.
La suba de Murata no sólo viene de MLCC.Los IBC (Intermediate Bus Converter) en potencia de servidores AI, las celdas de batería BBU también pueden aumentar el valor por máquina. El verdadero límite es cómo asignar recursos internos: equipo premium, materiales, ingenieros y espacio de líneas para auto, electrónica de consumo o centros AI. Mucha demanda no implica que todos los pedidos sean valiosos: distribuir recursos escasos a los productos de mejor rentabilidad define el techo del margen operativo.
Taiyo Yuden apunta similar en demanda, pero la verificación exige más desde la manufactura.Goldman Sachs prevé un beneficio operativo de 44,500 millones de yenes para el FY3/27, 14,500 millones por encima de la propia guía de la empresa; el mercado debe confirmar si esa diferencia viene de productos AI y mejor rendimiento, o principalmente de mayor utilización. La empresa planea crecer 10% anual en capacidad, pero si no mejora el rendimiento y rentabilidad por unidad en MLCC premium, más producción solo genera más depreciación, no más beneficio equivalente.
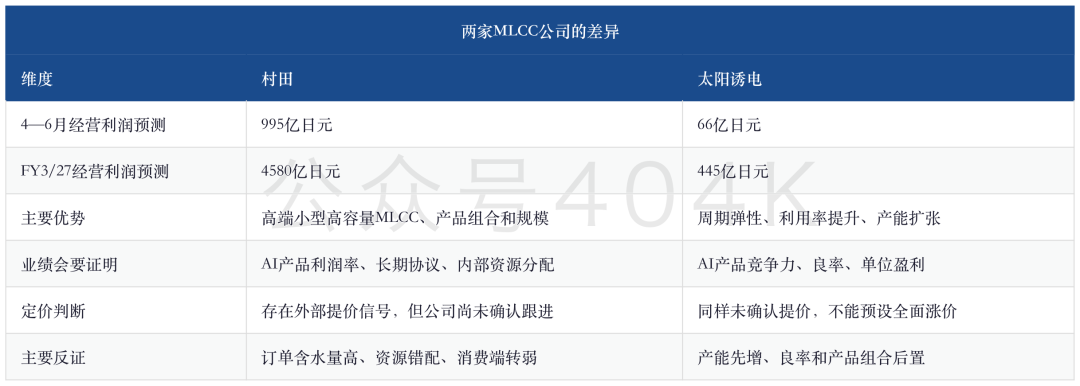
La valoración ya otorga a Taiyo Yuden mucha elasticidad.El precio objetivo de Goldman Sachs es 21,200 yenes, un 74% más alto que el precio del 23 de julio de 12,155 yenes; el objetivo equivale a un PER de 30.8x para el FY3/29, mientras el actual es 17.7x. Para Murata el objetivo es 12,600 yenes, 48% arriba del actual de 8,538, y el objetivo equivale a un PER de 30x en el FY3/29. Los ratios a futuro son similares, pero Taiyo Yuden tiene una base de ganancias más baja, la escalada más empinada, y por eso cualquier desviación en rendimiento o demanda puede requerir ajustes importantes en la proyección.
V. Renesas Electronics y ROHM: la recuperación de semiconductores debe superar capacidad e integración
Renesas Electronics tiene oportunidad porque la mejora en demanda de centros de datos AI y autos coincide con un gradual levantamiento de restricciones de oferta.La empresa planea aumentar pruebas en julio-septiembre, expandir compras de obleas, y aumentar capacidad propia en enero de 2027. Si todo esto ocurre según lo previsto, los ingresos y margen de PMIC, interfaces de memoria y productos automotrices pueden seguir subiendo.
Pero Renesas Electronics puede mostrar “crecimiento en ingresos, pero sin explicación clara de ganancias”.El negocio de temporización se vendió el 1 de julio de 2026, así que hay que separar el impacto de esa venta del beneficio de las operaciones corrientes; en autos hay que chequear inventarios por región; el aumento de precios para julio-diciembre en que se centra Goldman Sachs aún es potencial, no seguro. Lo que realmente sirve de evidencia es que tras aumentar producción los plazos sean normales, suba el margen, los inventarios en autos no empeoren, y el aumento cubra los costos de materiales y tercerización.
ROHM apuesta por la recuperación sectorial y la reorganización corporativa.Los pedidos de semiconductores analógicos y de potencia mejoran desde principios de año; si la escasez impulsa precios, el beneficio operativo de 42,000 millones para el FY3/27 y 80,100 millones para el FY3/28 tienen respaldo. La demanda en centros AI podría ayudar a que el negocio de SiC (carburo de silicio) elimine pérdidas antes del FY3/28, antes de lo previsto por el mercado.
El problema es que el balance de ROHM debe soportar la variable de adquisiciones.La empresa está auditando el negocio de semiconductores analógicos y de potencia de Toshiba, y los costos de transacción, amortización de fondo de comercio, integración y sinergias determinarán el beneficio final de los accionistas comunes; la cooperación en semiconductores de potencia con Mitsubishi Electric también necesita definir límites. El precio objetivo de Goldman Sachs es 6,500 yenes, 34% más que el precio del 23 de julio de 4,863 yenes, pero el objetivo equivale a un PER de 24.6x para el FY3/29. Si la reducción de pérdidas en SiC y la recuperación de productos analógicos se cumplen, la valuación es digerible; si los costos de integración llegan antes que las sinergias, la mejora en beneficio operativo no se traducirá proporcionalmente en la utilidad neta.
Para ver el 30% restante del informe, podés sumarte a Knowledge Planet, donde ya está el informe original completo y el informe de referencia. ¡Bienvenido!
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La Cámara de Representantes de Estados Unidos votará el miércoles sobre una nueva regulación del uso de electricidad: exige que los data centers asuman el costo incremental de energía, apuntando a los gigantes tecnológicos que transfieren gastos de electricidad.
Se espera que la Cámara de Representantes de Estados Unidos vote tan pronto como el miércoles sobre una legislación bipartidista destinada a frenar el aumento de los costos eléctricos relacionados con la expansión de centros de datos que apoyan la inteligencia artificial.

Pronóstico de acciones estadounidenses | Los tres principales futuros de índices bursátiles suben, el precio del petróleo baja y la decisión clave de tasas de la Reserva Federal llegará esta noche
El 16 de septiembre (miércoles), antes de la apertura del mercado estadounidense, los futuros de los tres principales índices bursátiles de EE. UU. subieron juntos.

¡Las acciones coreanas se estancan tras desvanecerse el fervor de los inversores! El volumen de operaciones cae a su nivel más bajo del año y el umbral de los 7.000 puntos sigue siendo inestable.
Debido a que el entusiasmo de los inversores se está desvaneciendo, el volumen de negociación en el mercado bursátil de Corea del Sur ha caído a su nivel más bajo de este año, lo que indica que el mercado liderado por la inteligencia artificial (IA) podría tener dificultades para volver a alcanzar sus máximos anteriores.

¿“Unirse para protegerse” bajo el garrote de los aranceles de Trump? La Unión Europea propone que Canadá sea el primer “miembro cuasi”
La presidenta de la Comisión Europea, Ursula von der Leyen, propuso que Canadá se convierta en el primer "miembro asociado" de la Unión Europea.

Precios de las criptos
Más


