
Corning entregó un informe financiero "perfecto", pero el mercado quiere calificarlo negativamente

Corning presentó el martes antes de la apertura una hoja de resultados de esas que permiten a la mayoría de los CEOs entrar con la cabeza en alto a la conferencia telefónica. Los ingresos fundamentales del Q2 fueron de 4.74 mil millones de dólares, un aumento interanual del 17%, superando el consenso de los analistas que era de 4.61 mil millones. La ganancia por acción (EPS) fundamental fue de 0.78 dólares, un aumento interanual del 30%, también por encima de lo previsto, que era 0.76 dólares.
La parte más sólida de este informe está en la óptica de comunicaciones: el departamento reportó ingresos de 2.07 mil millones en el Q2, un 32% de incremento anual. Dentro de esto, el negocio de redes corporativas creció un 65%—y los productos relacionados con AI generativa, según palabras de la empresa, “crecen significativamente más rápido”. Corning no dio cifras concretas, pero uno puede imaginar cómo será esa curva.
En este trimestre, Corning también aseguró dos contratos lo suficientemente importantes como para posicionarla de manera definitiva en la narrativa de AI.
Amazon firmó un acuerdo multianual, valuado en varios miles de millones, para que Corning suministre fibra óptica, cables y soluciones de conexión para la expansión de centros de datos en todo Estados Unidos. Nvidia también estableció una cooperación a largo plazo con Corning, que se comprometió a multiplicar por diez la capacidad de manufactura de conexiones ópticas en EEUU y aumentar la producción de fibra óptica en más del 50%, para acompañar el ritmo de construcción de fábricas de AI.
Puestas juntas, estas dos alianzas significan que la relación entre Corning y la infraestructura de AI ya no es solo la de "proveedor"; está mutando hacia una simbiosis estratégica. Esta escasez es la lógica fundamental por la cual el mercado está dispuesto a mover la valoración de Corning desde la manufactura tradicional hacia la de una acción tecnológica.
El problema es que, cuando la narrativa llega a este nivel, el mercado ya no mira solo lo que hiciste, sino si superaste los números que todos ya te habían calculado antes.
La guía que dio Corning para el Q3: ingresos fundamentales de 4.9 a 5 mil millones, EPS fundamental de 0.85 a 0.89 dólares. El EPS no tiene objeciones—el punto medio, 0.87 dólares, equivale a un crecimiento interanual de aproximadamente 28%, por mucho superior al consenso de los analistas que era 0.83 dólares.
Pero los ingresos muestran un matiz. El consenso de analistas para el Q3 ronda los 5 mil millones; el límite superior dado por Corning justo llega a ese número, pero el punto medio de 4.95 mil millones está en realidad bastante debajo del precio psicológico del mercado.
En un marco de valoración que ya pone el EPS del año completo en 3.18 dólares y un P/E forward superior a 44 veces, que el punto medio esté apenas bajo las expectativas ya es un problema. No es que haya malos resultados—es que el precio es demasiado alto.
La expansión de la valoración de Corning tiene su propia lógica narrativa.
En el Investor Day de mayo, la dirección revisó fuertemente al alza el plan Springboard: ingresos anualizados de 20 mil millones para el cierre de este año, 30 mil millones para finales de 2028, 40 mil millones para 2030; y para el periodo Q4 2026 a Q4 2030, una tasa compuesta anual de ingresos del 19% y un crecimiento de ganancias aún más acelerado. Sumando los contratos con Amazon y Nvidia materializados en serie, el mercado rápidamente redefinió a Corning de “fabricante de vidrio especializado” a “proveedor central de infraestructura de AI”.
La intensidad de este repricing queda clarísima en la evolución del precio de la acción. Desde un inicio en enero cerca de 87 dólares, subió en poco más de medio año hasta el máximo histórico de 271.78 dólares a fines de junio. Incluso habiendo retrocedido casi la mitad en el último mes, cerró el lunes en 143 dólares, con una ganancia superior al 60% en lo que va del año.
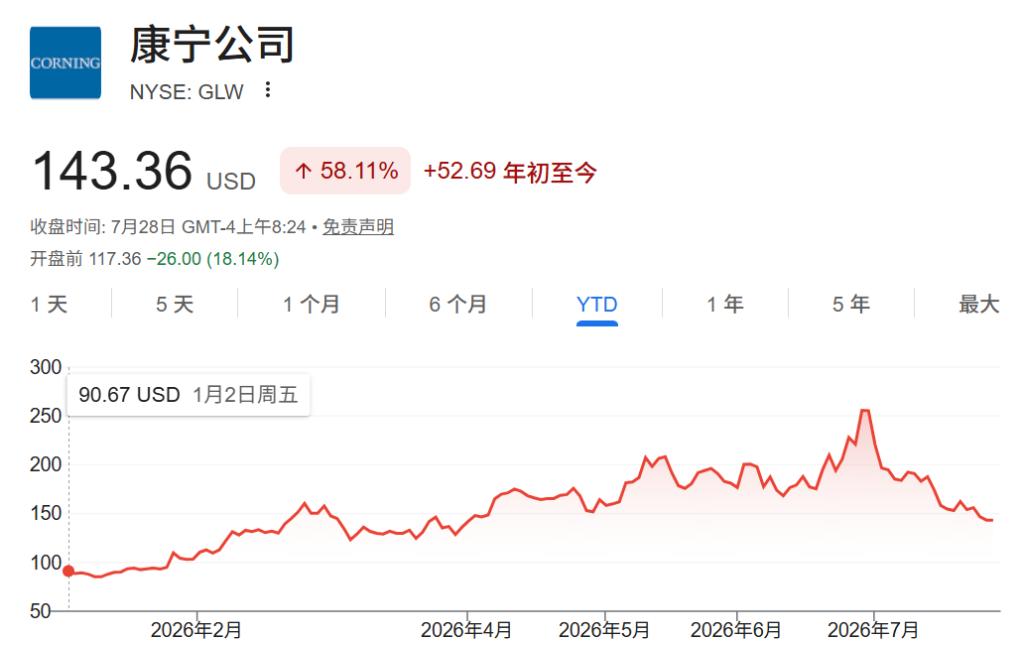
¿Qué significa esto? Significa que el informe de resultados de Corning ya no compite contra “lo que hizo el año pasado”, sino contra un marco de valoración que ya ha descontado plenamente el súper ciclo de Capex en AI.
¿Un crecimiento del 32% en óptica de comunicaciones es suficiente? Para una compañía tradicional de materiales con un P/E de 40 veces, es un lujo. Pero para una empresa que el mercado ya valora como una acción de crecimiento AI, y cuyo precio objetivo consensuado sigue por encima de 215 dólares, este informe en el fondo sólo cumple con las expectativas.
Justamente ahí está el dilema actual del mercado. En Wall Street hay 16 analistas cubriendo a Corning, 9 recomiendan comprar, 7 mantener, y el consenso de precio objetivo es cerca de 220 dólares. Incluso si esto sugiere más de un 50% de upside teórico, evidentemente el mercado no lo está comprando—las instituciones no han dejado de reducir posiciones tras el pico de junio, y la proporción de ratings de compra cayó del 76% al inicio del año al 70% actualmente.
La verdadera diferencia está en una pregunta inevitable: ¿Corning debe ser vista como una empresa de materiales cíclicos o como una compañía estructural de crecimiento AI?
Si es lo primero, el P/E de 44 veces es una burbuja. Si es lo segundo, quizás se sostiene mientras el Capex en AI siga acelerando. Pero la valoración actual dice claramente algo—no estamos completamente convencidos.
El informe también tiene datos tranquilizadores. Los márgenes son bastante buenos. El margen bruto fundamental es de 39.6%, un aumento de 120 puntos base anual. El margen operativo fundamental es de 20.9%, un aumento de 190 puntos base, el mejor apalancamiento operativo de Corning en nueve trimestres. El ROIC fundamental llegó al 14.9%, subiendo 180 puntos base. El flujo de caja libre ajustado es de 1.42 mil millones. Nueve trimestres consecutivos de buen crecimiento comparativo, esta continuidad ya responde en sí misma muchas preguntas sobre “cíclica o de crecimiento”.
El segmento solar es más como una opción en curso.
Los ingresos del Q2 aumentaron un 90% anual, pero debido al mantenimiento prolongado y a la actualización de equipos en la planta de obleas—incluyendo el cambio a un sistema de suministro de energía permanente—los beneficios aún sufren. La dirección promete que la rentabilidad del negocio solar mejora en el Q3 y que el objetivo final es superar los 3 mil millones en ingresos anuales, “con solidez de ganancias y flujo de caja”. Pero hasta que no se vea la mejora en los márgenes, este segmento funciona más como una opción alcista que como valor realizado en el modelo de valoración.
Volviendo al núcleo del conflicto. La narrativa de AI en Corning es real, la calidad de clientes y órdenes en óptica de comunicaciones es sólida, el ritmo de mejora en márgenes confirma que el apalancamiento operativo está saliendo a cuenta. Pero la batalla del mercado ya no es sobre “si la historia es cierta o no”.
Cuando una acción se duplica en seis meses, cualquier informe que no aplaste las expectativas en números—aunque por sí solo ya sea muy bueno—puede enfrentar un reajuste de precios en el corto plazo. El resultado de Corning presentado el martes, al final, no logró esa hazaña. No es un mal informe, simplemente no es tan bueno como para hacer que todos olviden lo cara que está.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Se agotaron los 8 gigavatios de “entradas” para la red eléctrica de Texas! Bernstein: Bajo la escasez de energía, mineros como IREN(IREN.US) podrían convertirse en propietarios de infraestructura de IA y cobrar alquiler.
La primera lista de cargas base de ERCOT ha sido publicada, asegurando 8 GW de energía; Bernstein estima que la escasez aumentará los alquileres y favorece seis acciones como IREN y CIFR.

¡Clásico y siempre vigente! Berkshire planea aumentar su participación en las cinco grandes casas comerciales japonesas, asegurando fondos a largo plazo con "flujo de caja sólido, dividendos y recompra de acciones".
Según Masahiro Okafuji, presidente de la Asociación Japonesa de Comercio Exterior, Berkshire Hathaway está considerando aumentar su participación en las empresas comerciales japonesas. Berkshire Hathaway posee más del 10% de las acciones de Mitsubishi Corporation, Sumitomo Corporation, Mitsui & Co., Marubeni Corporation e Itochu Corporation, y podría incrementar su participación en estas empresas.

La Reserva Federal sube las tasas de interés, los mercados bursátiles de Asia-Pacífico se fortalecen, el índice de la Bolsa de Tokio sube un 1%, el mercado de bonos está bajo presión, y el oro y la plata repuntan.
Después de que el mercado asimilara el impacto del aumento de tasas, los futuros de las acciones estadounidenses se estabilizaron primero en el horario posterior al cierre, lo que brindó apoyo al sentimiento del mercado Asia-Pacífico. El índice Nikkei 225 llegó a abrir con un alza del 0,9%, pero luego redujo su ganancia al 0,18%. Los principales índices de Corea también abrieron al alza pero retrocedieron. El rendimiento de los bonos australianos a diez años bajó ligeramente 2 puntos básicos. El precio del oro rebotó un 0,3%, acercándose al umbral de los 4.300 dólares.
Precios de las criptos
Más


