
Aspectos destacados del informe financiero del segundo trimestre fiscal 2027 de Marvell: ingresos de 2.74 mil millones de dólares, un aumento interanual del 37%, mejora en las previsiones para este y el próximo año, pero las acciones cayeron alrededor del 8% después del cierre del mercado.
 2026/08/28 02:54
Puntos clave
En el segundo trimestre del año fiscal 2027 de Marvel (hasta el 1 de agosto de 2026), los ingresos alcanzaron los 2.739,3 millones de dólares, lo que representa un crecimiento interanual de aproximadamente 36,5%–37% y un aumento trimestral del 13%. Esto supera en 39 millones de dólares el valor medio de la previsión dada el 27 de mayo y está ligeramente por encima de las expectativas del mercado (alrededor de 2.710–2.720 millones de dólares). Las ganancias por acción diluidas no-GAAP fueron de 0,94 dólares, un incremento interanual del 40%, superiores a los 0,67 dólares del mismo trimestre del año anterior y, también, levemente superiores a las expectativas del mercado (alrededor de 0,92–0,93 dólares). El beneficio neto GAAP fue de 308 millones de dólares, con un BPA diluido de 0,33 dólares. Los ingresos de centros de datos fueron de 2.171,5 millones de dólares, creciendo un 46% interanual y un 18% respecto al trimestre anterior, representando el 79% del total de ingresos. El margen bruto no-GAAP fue de 58,9%, una disminución de 0,5 puntos porcentuales interanual.
La compañía elevó su proyección de ingresos para el año fiscal 2027 a aproximadamente 12 mil millones de dólares (un aumento anual de aproximadamente 45%; antes era alrededor de 11.500 millones), y para el año fiscal 2028 a unos 18 mil millones de dólares (aumento anual de cerca del 50%; antes era 16.500 millones). Además, se espera que en centros de datos el crecimiento interanual para 2028 sea de aproximadamente 60%. La previsión para el tercer trimestre pone el valor medio de ingresos en 3.150 millones de dólares (±5%) y un BPA no-GAAP de 1,10 dólares (±0,05 dólares), ambos por encima de las expectativas de Wall Street de ese momento.
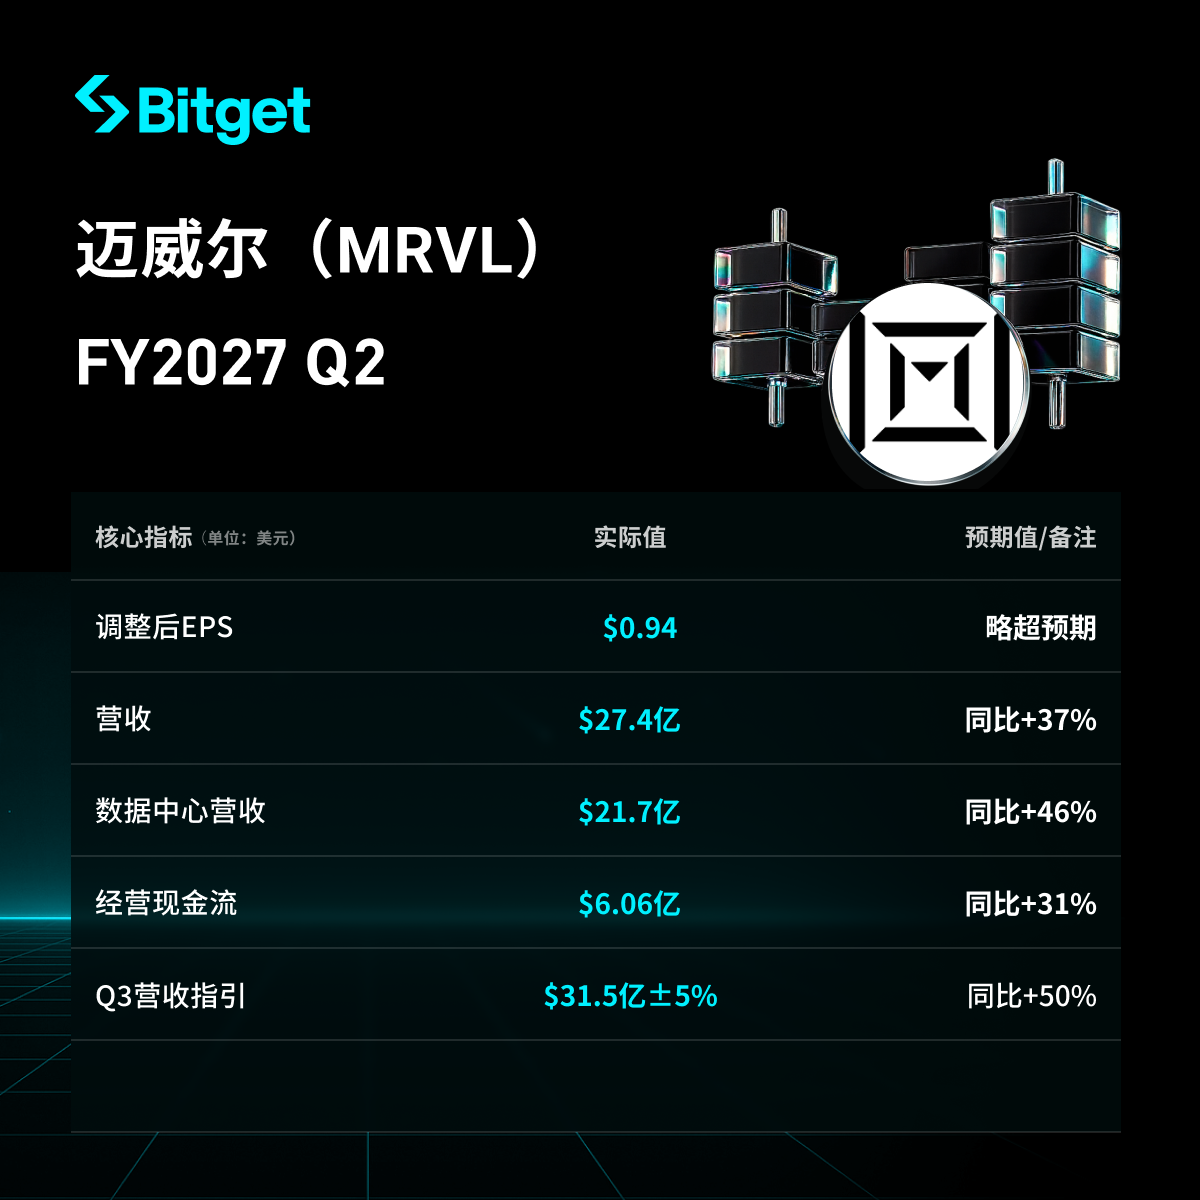
A pesar de la revisión al alza en todas las cifras, el precio de la acción cayó en after market cerca de un 7,8%, llegando a unos 222,62 dólares. El foco del mercado se desplazó hacia: el incremento significativo en productos personalizados llegará en la segunda mitad del año, y los ingresos derivados de contratos importantes relacionados con Google se verán reflejados más hacia el año fiscal 2029 y posteriores.
1. Desempeño general de los ingresos y utilidades
- Ingresos: 2.739,3 millones de dólares, +36,5%–37% interanual, +13% respecto al trimestre anterior; nuevo récord trimestral, superando en 39 millones de dólares la previsión media de la compañía para Q2.
- BPA diluido no-GAAP: 0,94 dólares, +40% interanual (0,67 dólares hace un año); sube desde 0,80 dólares en Q1 a 0,94 dólares este trimestre.
- BPA diluido GAAP: 0,33 dólares; beneficio neto GAAP: 308 millones de dólares; beneficio neto no-GAAP: 865,9 millones de dólares.
- Margen bruto GAAP: 53,1%, margen bruto no-GAAP: 58,9% (el año pasado margen bruto no-GAAP de 59,4%).
- Resultado operativo GAAP: 459,7 millones de dólares, margen operativo 16,8%; Resultado operativo no-GAAP: 1.003,2 millones de dólares, margen operativo 36,6% (sube 180bps interanual, 160bps trimestral).
- Flujo de caja operativo: 605,5 millones de dólares; inversión de capital de unos 126,7 millones, flujo de caja libre de alrededor de 479 millones.
- Efectivo y equivalentes de efectivo: 3.932,8 millones de dólares (al 1 de agosto de 2026). Recompra trimestral de 200 millones de dólares, dividendos por unos 53,9 millones.
Comparación financiera clave (oficial)
| Ingresos | 2.739,3 millones USD | 2.417,8 millones USD | 2.006,1 millones USD | +13% | +37% |
| Ingresos centros de datos | 2.171,5 millones USD | 1.832,7 millones USD | 1.490,5 millones USD | +18% | +46% |
| Margen bruto GAAP | 53,1% | — | — | — | — |
| Margen bruto no-GAAP | 58,9% | — | 59,4% | — | -0,5pt |
| Beneficio neto GAAP | 308 millones USD | 34,5 millones USD | 194,8 millones USD | Notable recuperación | +58% |
| BPA diluido GAAP | $0,33 | $0,04 | $0,22 | — | +50% |
| Beneficio neto no-GAAP | 865,9 millones USD | — | — | — | — |
| BPA diluido no-GAAP | $0,94 | $0,80 | $0,67 | +18% | +40% |
2. Desempeño de Centros de Datos (Negocio principal)
- Ingresos de centros de datos: 2.171,5 millones USD, +46% interanual, +18% trimestral, representando el 79% del total de ingresos (74% hace un año, 76% el trimestre pasado), por encima de la expectativa de LSEG de unos 2.130 millones USD.
- El CEO Matt Murphy indicó que el crecimiento provino de la fuerte demanda global del portafolio de productos de centros de datos: la conectividad mostró fuerte demanda y las soluciones personalizadas acelerarán notablemente desde la segunda mitad del año fiscal 2027.
- La empresa anticipa que los chips personalizados para centros de datos tendrán un gran incremento en la segunda mitad de 2027 fiscal, y en 2028 estos ingresos se duplicarán respecto al año anterior; el impulso proviene tanto de XPU como de tecnologías asociadas (CXL y productos de red personalizados).
- En la conferencia, se confirmó que recientemente, como se reveló en el 8-K, se amplió un acuerdo comercial importante incluyendo warrants con un cliente de hiperescala. Los analistas señalan a Google. Murphy mencionó que este acuerdo cubre proyectos ya en curso, órdenes de diseño recientemente obtenidas y otros proyectos futuros, incluyendo aceleradores de inferencia de IA, controladores de almacenamiento, tarjetas de red, controladores de interfaz de memoria y soluciones de computación cercana a la memoria para el ecosistema TPU.
- Murphy señaló que dicho acuerdo y otros nuevos proyectos refuerzan la confianza del management en que en el año fiscal 2029 y en los siguientes, el volumen de ingresos de chips personalizados será “significativamente mayor”. Los detalles a largo plazo se abordarán el 6 de octubre de 2026 en el Día del Inversor.
3. Desempeño de otras divisiones de negocio
- Ingresos de comunicaciones y otros: 567,8 millones USD, +10% interanual, -3% trimestral, ocupando el 21% del total de ingresos (26% hace un año).
- Este segmento ya no lidera el crecimiento; su participación es cada vez menor frente al avance de centros de datos.
- La expansión de memoria CXL fue destacada como tecnología clave para implementaciones de inferencia de IA; la empresa reportó más órdenes de diseño y los clientes ajustan su arquitectura ante la escasez en la provisión de memoria.
4. Asignación de capital y planes futuros
- Flujo de caja operativo trimestral de 605,5 millones USD; recompra de 200 millones USD y dividendos de alrededor de 53,9 millones USD.
- Al final del trimestre: activos totales de 27.554,6 millones USD, deuda a largo plazo de 4.962,9 millones USD, patrimonio neto de 18.531,6 millones USD.
- Revisión al alza de los ingresos del año fiscal 2027 a unos 12.000 millones de USD (+45% interanual), superior a la proyección previa de unos 11.500 millones.
- Revisión al alza de los ingresos del año fiscal 2028 a unos 18.000 millones de USD (+50% interanual), superando los 16.500 millones previos; se estima que centros de datos crezca en torno al 60%.
- Chips personalizados: aceleración en la segunda mitad de 2027, duplicación o más en 2028; el mayor impacto de los acuerdos con clientes hiperescalares se verá desde 2029 en adelante.
- Día del Inversor: 6 de octubre de 2026, Nueva York, enfoque en la estrategia a largo plazo de infraestructura AI.
5. Guía para el próximo trimestre (Q3 FY2027, hasta el 31 de octubre de 2026)
- Ingresos: 3.150 millones de USD ±5%, valor medio que implica +15% respecto a Q2, +50% interanual; supera la estimación de LSEG/FactSet de 3.000–3.040 millones USD.
- BPA no-GAAP: 1,10 USD ±0,05; BPA GAAP: 0,53 USD ±0,05.
- Margen bruto GAAP: 52,9%–53,9%; margen bruto no-GAAP: 57,5%–58,5%, cuyo valor medio es menor al 58,9% registrado en Q2.
- Gastos operativos GAAP: aproximadamente 1.015 millones USD; gastos operativos no-GAAP: aproximadamente 655 millones USD.
- Accionariado básico ponderado: unos 900 millones de acciones, diluido a 921 millones.
Comparación de la guía
| Ingresos Q3 | 3.150 millones USD ±5% | 3.000–3.040 millones USD | Valor medio superior a las estimaciones en 4%–5% |
| BPA no-GAAP Q3 | 1,10 USD ±0,05 | 1,07–1,08 USD | Levemente superior a estimaciones |
| Margen bruto no-GAAP Q3 | 57,5%–58,5% | — | Inferior al 58,9% de Q2 |
| Ingresos FY27 | Unos 12.000 millones USD (+45%) | Guía anterior: 11.500 millones USD | Revisión al alza de unos 500 millones |
| Ingresos FY28 | Unos 18.000 millones USD (+50%) | Guía anterior: 16.500 millones USD | Revisión al alza de unos 1.500 millones |
| Momento de expansión chips personalizados | Aceleración desde la segunda mitad de FY2027 | El mercado esperaba impacto en la guía de corto plazo | Aporte limitado en el corto plazo, clave en la caída de valor tras el cierre |
6. Contexto de mercado e inquietudes de inversores
- El tema central no es “si este trimestre superó las expectativas”, sino “el grado de superación fue pequeño y la mejora en las previsiones no es lo suficientemente cercana”. La acción casi se triplicó este año por la narrativa AI, por lo que los inversores esperaban que lo personalizado se reflejara de inmediato en la guía y no en un plazo de seis meses a dos años.
- En el after market la acción cayó hasta un 7,8%: Q2 apenas superó previsiones, margen bruto cayó interanualmente y la guía de margen bruto Q3 nuevamente baja, diluyendo el impacto positivo de mejora en ingresos y previsiones anuales.
- El acuerdo con Google fue presentado en medios como de hasta 120.000 millones USD para el año fiscal 2033 y hasta 12.200 millones en acciones, pero la administración señala que el mayor impacto de los ingresos personalizados será recién en el año fiscal 2029 y siguientes, lo que el mercado interpreta como “el largo plazo no resuelve la urgencia actual”.
- La estructura de crecimiento sigue muy atada a los centros de datos (ya representan el 79%). La conectividad es la faceta más visible ahora, los chips personalizados siguen como núcleo del relato pero su aporte se demora; la contracción del área de comunicaciones y otros no compensa esta diferencia de tiempos.
- En cuanto a la calidad de las ganancias, hay una gran diferencia entre los resultados GAAP y no-GAAP (BPA Q2 no-GAAP de 0,94 USD vs GAAP de 0,33 USD), principalmente por incentivos en acciones y amortización de intangibles adquiridos. El mercado opera sobre el no-GAAP, pero la amortización y costo de incentivos permanecerán.
- El Día del Inversor del 6 de octubre es la próxima referencia: si no se logran explicar de forma más cercana y concreta las curvas de crecimiento en chips personalizados, los tiempos de reconocimiento de ingresos de Google y las rutas de margen bruto, la asimilación de valuación seguirá siendo lenta.
Conclusión en una frase: Este es un reporte en el que “todas las cifras muestran una ligera victoria y revisión al alza, pero la concreción de lo personalizado y el gran contrato de Google siguen estando en plazos postergados”. El precio a corto plazo depende de cuánto valore el mercado la revisión a 12.000/18.000 millones frente al coste de esperar tras una sorpresa del 74% sobre lo esperado.
Promoción por tiempo limitado en acciones:Beneficios de agosto para nuevos usuarios: comprá acciones estadounidenses y recibí acciones de Nvidia de regalo ¡Operá ahora con más beneficios!
¿Sos principiante en acciones rtoken y recién empezás en el mundo spot? Mirá estos videos educativos que lo explican todo de una.
“¿Qué es el trading spot en acciones y en qué se diferencia del mercado tradicional estadounidense?”
Descargo de responsabilidad
El contenido de este artículo es solo para referencia y no constituye asesoramiento de inversión alguno.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El banco central de India rescata la rupia y vacía sus reservas: las reservas internacionales caen en 50.000 millones de dólares, y una deuda futura de 200.000 millones de dólares se convierte en una bomba de tiempo.
Los inversores extranjeros han vendido acciones indias por un valor neto de 31.000 millones de dólares este año; los controles administrativos están acelerando la demanda de cobertura hacia el mercado NDF offshore y la efectividad de las intervenciones sigue disminuyendo. El riesgo más grave radica en que el diferencial de rendimiento entre los bonos a 10 años de India y Estados Unidos ha caído bruscamente de 600 puntos básicos en 2013 a solo 200 puntos básicos, lo que debilita casi por completo la tradicional línea defensiva de tasas de interés. India enfrenta un dilema: si sigue resistiendo, agotará su margen de maniobra en políticas; si apuesta por subir tasas para reconstruir el diferencial, corre el riesgo de sofocar directamente el crecimiento económico.

Mientras Starlink desafía el poder de fijación de precios de las operadoras de telecomunicaciones, AT&T (T.US) vende su negocio en México por 2 mil millones de dólares y enfoca su estrategia en la demanda de conexión basada en IA.
AT&T acordó vender su negocio en México a Televisa y Fintech por 2 mil millones de dólares. Se espera que la transacción se complete en el primer trimestre de 2027, pendiente de la aprobación de las autoridades reguladoras mexicanas.


Señales moderadas impulsan el mercado, las bolsas de Asia-Pacífico frenan la caída y rebotan; Corea del Sur sube más del 1% y podría romper una racha de cinco jornadas a la baja. Taiyo Yuden sube un 7%.
El índice MSCI Asia Pacífico subió un 0,2 % el miércoles, rebotando levemente desde el mínimo alcanzado el martes, que no se veía desde agosto. El índice compuesto de Corea del Sur llegó a subir más del 2 %. SK Hynix y Samsung Electronics ambos subieron más del 3 % durante la sesión, pero luego retrocedieron. El Nikkei 225 amplió su subida hasta el 0,53 %. Taiyo Yuden, gigante de los MLCC, lideró el sector de hardware de IA, mientras que Fujikura subió cerca del 4 %. El rendimiento de los futuros del bono del Tesoro estadounidense a 10 años se mantuvo en 5,21 %, avanzando solo 0,5 puntos básicos respecto al martes.

Precios de las criptos
Más


