
Aún no se disipan las expectativas hawkish y llegan datos volátiles, pero el oro sigue mostrando una tendencia fuerte

Bolsa de Cambios, 4 de septiembre—— Si los datos anteriores no pudieron demostrar una desaceleración del empleo ni una moderación de la inflación, estos datos tampoco lo harán.
Durante la sesión asiática del viernes, el oro spot registró una leve caída, sin lograr consolidarse sobre el umbral de los 4500 dólares, lo que podría poner fin a la racha alcista de dos días previos. Sin embargo, aún mantiene la mayor parte de las ganancias del jueves.
El precio del oro subió y luego retrocedió, siendo el principal factor de presión el leve repunte del dólar estadounidense. Sin embargo, sigue conservando las ganancias recientes; es probable que los datos del IPC sean aún más relevantes, ya que el mercado laboral en general se encuentra en una zona de baja volatilidad. Debido a que los últimos datos de empleo fueron muy negativos, es probable que esta vez veamos una fuerte recuperación. Pero incluso si hay una sorpresa positiva, el mercado laboral aún se mantendría en una zona de baja volatilidad.
En cuanto a los datos de inflación, la tendencia general es lo importante. La Reserva Federal debe convencer al mercado si va a subir las tasas; de lo contrario, ¿por qué estos datos de inflación deberían indicar un cambio de tendencia general?
Datos de empleo no agrícola con variaciones extremas: la diferencia mensual de expectativas lidera la puja del mercado
La lógica central en el comportamiento actual del mercado de empleo no agrícola estadounidense se debe a las variaciones extremas en el mercado laboral de Estados Unidos.
El mes pasado, los datos de empleo no agrícola registraron un inusual valor negativo de -23.000, mostrando una pérdida neta de puestos de trabajo, un fenómeno poco común en la estadística de empleo del sector no agrícola que quebró las creencias del mercado sobre una recuperación robusta del mercado laboral estadounidense y enfrió drásticamente las expectativas de suba de tasas.
En este mes, el consenso del mercado es que los datos de empleo no agrícola mostrarán una fuerte recuperación. Los economistas prevén en promedio una creación de alrededor de 55.000 nuevos puestos de trabajo en agosto, con expectativas de que el mercado laboral se recupere del mínimo alcanzado el mes pasado. Esta diferencia de expectativas se convirtió en el eje central de las apuestas en los mercados financieros recientes.
Posturas divididas en la Reserva Federal: aumenta el suspenso sobre una suba de tasas en septiembre
La brecha extrema en los datos de empleo ha provocado una división directa en las declaraciones de política dentro de la Reserva Federal.
El presidente Waller fue el primero en enviar una señal hawkish, basando su postura en la debilidad del último informe de empleo no agrícola y la probabilidad de recuperación en este mes, sumado a que la inflación lleva 65 meses consecutivos por encima del objetivo anual del 2% de la Reserva Federal. Dejó en claro que no descarta la posibilidad de una suba de tasas en septiembre y renovó las preocupaciones del mercado por un endurecimiento de la política monetaria.
Sin embargo, luego surgieron declaraciones calmantes de parte de otros miembros, como el propio Waller y el presidente de la Fed de Nueva York, Williams, contrarrestando el tono hawkish.
Waller aclaró de manera contundente que, en ausencia de sorpresas en los datos de inflación, prefiere mantener las tasas en la reunión de septiembre del FOMC, haciendo hincapié en que no es seguro que haya una suba de tasas ese mes y que la decisión dependerá completamente de los datos actualizados de inflación de agosto. Williams añadió que la tendencia de desaceleración inflacionaria ya muestra signos positivos y que es necesario esperar más datos antes de endurecer la política.
Las posturas contrapuestas han generado división en el mercado respecto al rumbo de la Reserva Federal para septiembre.
El encarecimiento de la energía impulsa la inflación general, ¿puede el alquiler servir de estabilizador?
La incertidumbre sobre la evolución de la inflación ha intensificado la volatilidad del oro, centrando el foco del debate inflacionario en la interacción entre el precio de la energía y la inflación subyacente.
Recientemente, los precios internacionales del petróleo han continuado al alza, acercándose a los máximos desde el 24 de julio, además de que persiste la tensión geopolítica en Medio Oriente. El conflicto entre EE.UU. e Irán, el incremento de la confrontación en el Estrecho de Ormuz y los repetidos ataques iraníes a bases estadounidenses mantienen elevado el riesgo geopolítico, impulsando aun más los precios del crudo y los combustibles refinados como el diésel.
Actualmente, las reservas de destilados de EE.UU. están en niveles históricamente bajos para esta época, la capacidad de las refinerías está casi al máximo, y la superposición de la temporada de calefacción en el hemisferio norte, la temporada de cosecha y la siembra en el hemisferio sur mantiene alta la demanda y, por lo tanto, el precio de los combustibles. Esto contribuye a una presión inflacionaria difícil de revertir en el corto plazo, brindando soporte temporal al dólar y limitando el margen de subida para el oro.
Sin embargo, el principal factor que ancla la inflación subyacente del mercado es el precio de los alquileres. Recientemente, los alquileres en EE.UU. mantienen una tendencia estable, sin señales de aumento significativo, contrarrestando eficazmente la presión inflacionaria derivada del alza de la energía.
Por lo tanto, es probable que los datos de inflación de este ciclo muestren un leve incremento en la inflación general, pero con aumentos limitados en la inflación subyacente, sin crear un entorno inflacionario lo suficientemente fuerte como para obligar a la Reserva Federal a subir tasas de manera sostenida.
Equilibrio de fuerzas alcistas y bajistas: se limita el margen de caída del oro
En síntesis, el actual mercado del oro se encuentra presionado en el corto plazo por el leve rebote del dólar, el fantasma de la inflación energética y la expectativa de recuperación en los datos de empleo no agrícola.
Sin embargo, una suba de tasas por parte de la Reserva Federal no está confirmada; incluso si hay aumento, los rendimientos de los bonos estadounidenses podrían desacelerarse debido a la independencia alegada por la Fed. A su vez, no poder demostrar la tendencia general de la inflación implica incertidumbre respecto al crecimiento el próximo mes. El contexto de debilidad a largo plazo del dólar no ha cambiado, lo que limita considerablemente el margen de caída para el oro.
TD Securities también señaló que, a pesar de los riesgos de volatilidad en los datos y las perturbaciones de la política hawkish en el corto plazo, el margen de baja para los metales preciosos es limitado y las perspectivas a futuro son prometedoras.
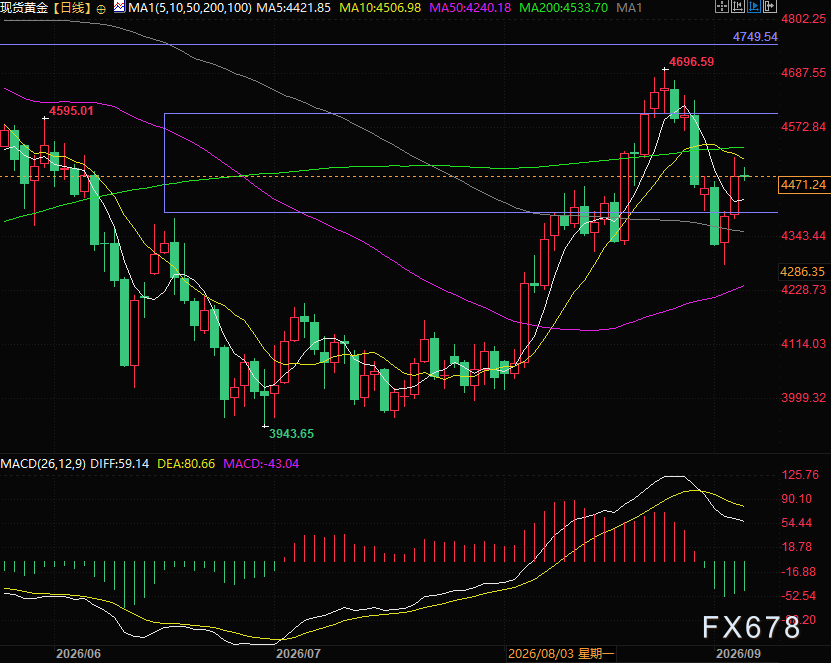
(Gráfico diario del oro spot, fuente: Easy Forex)
GMT+8 18:28, el oro spot cotiza actualmente en 4470 dólares por onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Se informa que el nuevo iPhone tuvo un recorte de pedidos del 15%, el valor de mercado de Apple (AAPL.US) llegó a evaporarse en cien mil millones. JPMorgan tranquiliza al mercado: esto es una reorganización estacional, no una caída de la demanda.
JPMorgan mantiene la calificación de "sobreponderar" para Apple y el precio objetivo de 340 dólares.
¿Se ha subestimado en el mercado el retorno de la enorme inversión de capital de Amazon en IA?
Amazon cotiza a un PER esperado de 29 veces, por debajo de las 37 veces de Walmart, a pesar de que sus ingresos crecen tres veces más rápido que los de Walmart. Esta discrepancia refleja una profunda preocupación en el mercado sobre si la inversión en capital para IA logrará concretarse. El CEO de AWS, Matt Garman, reveló que los ingresos anuales de AWS ya alcanzan entre 160.000 y 170.000 millones de dólares, con un crecimiento del 37%. La migración empresarial a la nube, las startups nativas de IA y los flujos de trabajo inteligentes están impulsando en simultáneo tres curvas de crecimiento.
TSMC asigna un pedido de 2 mil millones de dólares de capas intermedias de silicio a GlobalFoundries; por primera vez, componentes clave de CoWoS serán producidos en Estados Unidos.
Esta medida marca la extensión oficial de un eslabón clave de la cadena de suministro de encapsulado de IA hacia territorio estadounidense. Los analistas señalan que el contrato a cinco años refleja la expectativa de TSMC respecto a una demanda sostenida y fuerte por los interposers de silicio. Mientras tanto, las empresas taiwanesas UMC y PSMC están expandiendo activamente su capacidad para competir por pedidos, pero la adjudicación de este gran contrato a GlobalFoundries significa que en los próximos cinco años la competencia en interposers de silicio incorporará nuevas variables de capacidad estadounidense.

Precios de las criptos
Más


