
¿Las pérdidas por diferencias de cambio afectan el rendimiento de las empresas que cotizan en bolsa? El resultado neto de las operaciones en moneda extranjera es el verdadero libro contable

Periodista: Shao Huaiyuan Editores: Zhou Yanyan, Zhang Yan
Para evaluar la eficacia de los controles de riesgo cambiario, no basta con fijarse únicamente en la cuenta de pérdidas y ganancias por diferencia de cambio. Lo verdaderamente relevante para la gestión del riesgo cambiario de una empresa es observar en conjunto el resultado por diferencias de cambio y el resultado por derivados.
En el primer semestre de 2026, varios informes semestrales de empresas cotizadas muestran que, debido a la volatilidad del tipo de cambio, las pérdidas por diferencia de cambio aumentaron. Para empresas con alto porcentaje de ingresos en el exterior y exposiciones significativas de activos y pasivos en moneda extranjera, los impactos temporales de la volatilidad cambiaria son aún más pronunciados.
Tomando como ejemplo a tres líderes empresariales internacionales: Contemporary Amperex Technology (CATL) tuvo una pérdida por diferencia de cambio de 2.810 millones de yuanes en el primer semestre, mientras que en el mismo periodo del año anterior obtuvo una ganancia de 2.332 millones. Luxshare Precision sufrió una pérdida de 1.986 millones de yuanes (ganancia anterior: 493 millones). Midea Group pasó de un ingreso financiero de 5.990 millones a un gasto de 3.270 millones, señalando el informe que el motivo principal fue el aumento de pérdidas cambiarias.
Tras la divulgación de estos datos, surgió en el mercado la opinión de que las empresas chinas internacionalizadas tienen deficiencias en la gestión del riesgo cambiario, con una cobertura insuficiente de cobertura (hedging) y una ineficaz protección frente a la volatilidad del tipo de cambio. Pero, según datos recientes de la Administración Estatal de Divisas, en el primer semestre las empresas gestionaron riesgos cambiarios con derivados como forwards y opciones por un volumen cercano a 1,4 billones de dólares, un aumento interanual del 40%, y la tasa de cobertura llegó al 35,3%, 5,3 puntos porcentuales más que el promedio de 2025.
¿Por qué entonces esta “mayor tasa de cobertura pero mayores pérdidas cambiarias”? Varios expertos señalaron al periodista que esto se debe principalmente a las normas de contabilización bajo los estándares contables.La clave es que las ganancias de cobertura y las pérdidas (o ganancias) por diferencia de cambio se reflejan en cuentas diferentes. El aumento en la cobertura no reduce automáticamente la cifra del rubro "pérdidas/ganancias por diferencia de cambio", y el efecto de cobertura no puede verse directamente en una sola cuenta. Por lo tanto, fijarse únicamente en una cuenta es incompleto y poco preciso.
Wang Zhiyi, director del Instituto de Investigación de Finanzas Transfronterizas, indicó queeste es un malentendido común en el mercado.La cobertura busca gestionar la exposición total al riesgo cambiario de la empresa, mientras que los estados financieros reflejan los resultados de distintos activos, pasivos y derivados en cuentas separadas, por lo que no son equivalentes. Una única cuenta de ganancias/pérdidas por diferencia de cambio no refleja el resultado global de la gestión de riesgo cambiario de una empresa, ni permite medir el impacto real de la volatilidad del tipo de cambio sobre sus beneficios.
Huang Yuting, subgerente general del Centro de Operaciones de Fondos del Banco de Zheshang, también le explicó al periodista que, después de que una empresa implementa operaciones de cobertura, las ganancias y pérdidas por volatilidad cambiaria en el mercado spot y las ganancias y pérdidas por derivados no pueden combinarse en la presentación, sino que se dispersan en diferentes cuentas, lo que hace fácil detectar pérdidas visibles pero difícil distinguir las ganancias de cobertura implícitas, generando un juicio sesgado.
Una sola cuenta de diferencias de cambio presenta una visión distorsionada
Las cifras de pérdidas por diferencia de cambio de las tres empresas cotizadas anteriormente mencionadas no equivalen directamente a una falla en su gestión del riesgo cambiario. Los datos de Midea Group, Luxshare Precision y CATL aportan diferentes perspectivas sobre este punto.
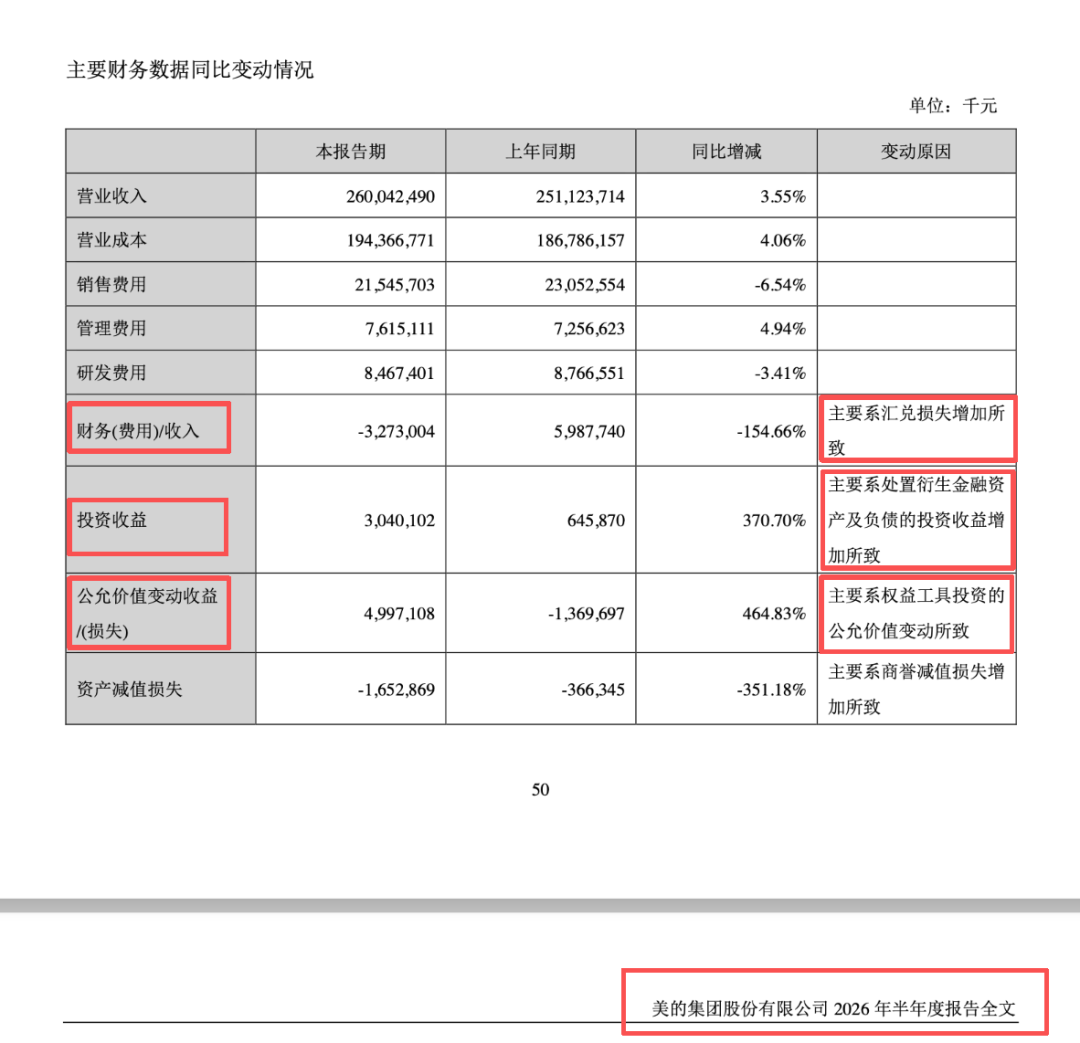
Los datos financieros de Midea Group muestran claramente el contraste generado por la separación de cuentas. En el primer semestre de 2026, los gastos financieros de la empresa pasaron de un ingreso de 5.990 millones de yuanes a un gasto de 3.270 millones por el aumento de las pérdidas por diferencia de cambio. Sin embargo, al mismo tiempo, el negocio de cobertura de derivados generó ingresos notables: las ganancias por inversiones aumentaron un 370,7% interanual hasta los 3.040 millones de yuanes, y las ganancias por cambios de valor razonable crecieron un 464,83% hasta los 4.997 millones, en ambos casos incluyendo contribuciones de derivados de divisas.
Luxshare Precision señala este problema contable directamente en su informe. La empresa indica que el resultado de cambio se incluye en los gastos financieros, mientras que las ganancias y pérdidas de su negocio de cobertura se contabilizan fuera de las operaciones ordinarias, por lo que el efecto integral de la cobertura de tipo de cambio no se refleja en una sola cuenta. Según los datos, la empresa tuvo una pérdida contable de 1.986 millones de yuanes durante el semestre, mientras que obtuvo 1.297 millones por gestión de riesgo de divisas, compensando efectivamente la mayor parte del efecto negativo de la volatilidad cambiaria.
El caso de CATL ilustra aún más este efecto con resultados completos. Aunque la empresa declaró una pérdida contable por diferencia de cambio de 2.810 millones de yuanes, tras compensar resultados de derivados y operaciones en divisas, el resultado neto atribuible al tipo de cambio fue de solo 170 millones de yuanes; la pérdida contable de gran magnitud se debe principalmente a la revaluación a cierre contable, sin efecto real en caja.
Aunque las situaciones específicas reveladas varían entre las tres empresas, todas apuntan a una misma conclusión:bajo las normas contables actuales, las pérdidas de cambio y los resultados de cobertura por derivados se contabilizan en cuentas distintas, desarmando la visión integral de la gestión cambiaria. Evaluar únicamente por una cuenta no permite juzgar objetivamente la capacidad de gestión del riesgo cambiario ni el impacto real de la volatilidad del tipo de cambio en los resultados empresariales.
La eficacia del control de riesgos cambiarios debe medirse por el resultado neto global
Huang Yuting explica que el malentendido del mercado sobre la gestión de riesgos cambiarios por parte de las empresas proviene, en esencia, del desconocimiento de la lógica contable de la cobertura. Durante los ciclos de volatilidad cambiaria, las empresas cotizadas que realizan coberturas generan simultáneamente tres clases de modificaciones en resultados relacionados, las cuales juntas conforman el “libro real” de control cambiario de la empresa.
Primero: pérdidas/ganancias por diferencia de cambio.Los saldos en moneda extranjera, cuentas por cobrar del extranjero y pasivos en moneda extranjera deben valorizarse al tipo de cambio spot al cierre del balance. La diferencia con el cambio inicial forma el ajuste por cambio, reflejando el efecto contable de la fluctuación en activos operativos externos.
Segundo: ganancias/pérdidas por variación de valor razonable.Los derivados utilizados para cubrir el riesgo cambiario (forwards, opciones, etc.) deben valorizarse a precio de mercado hasta la liquidación, con ganancias o pérdidas latentes incluidas en la cuenta de cambios en valor razonable, fuera de los gastos financieros.
Tercero: ingresos de inversión.Una vez vencido o liquidado el contrato de derivados de divisas, las ganancias o pérdidas efectivas se contabilizan como ingresos de inversión, en una cuenta distinta a la de diferencia de cambio.
Huang Yuting detalla la distorsión contable con un ejemplo práctico: una empresa tiene cuentas por cobrar por 100 millones de dólares a 3 meses, con un tipo de cambio spot al firmar de 6,80, y al cierre el yuan se aprecia a 6,70, generando una pérdida de 10 millones de yuanes. Si se contrata simultáneamente un forward a 3 meses a 6,75, se logra una ganancia de 5 millones.
En este caso, la cuenta de diferencias de cambio muestra una pérdida de 10 millones, mientras la ganancia por derivados se refleja en “cambios en valor razonable”; una cuenta muestra pérdida, la otra ganancia, con efecto neto de unos -5 millones. Si solo se mira la diferencia de cambio, parecería una mala gestión, pero la exposición real es mucho menor que el valor mostrado en una sola cuenta.
Agrega que, bajo las reglas contables actuales, las pérdidas de divisas protegidas se contabilizan en gastos financieros, mientras que las ganancias de derivados aparecen en “cambios en valor razonable” e “ingresos de inversión”, resultando en informes donde las pérdidas son visibles y las ganancias ocultas.
"En realidad, solo sumando los tres rubros se puede apreciar el efecto de la cobertura", enfatiza Huang Yuting. El perder dinero en una sola cuenta puede dar a los inversionistas la impresión de que la cobertura sirvió de poco, pero si se consideran tanto las cuentas de diferencias de cambio como la de derivados, el impacto real de la volatilidad es mucho menor que lo que muestra una sola cuenta.
La cobertura ayuda a amortiguar ganancias y estabilizar operaciones
Un funcionario de la Administración Estatal de Divisas comentó que, en la práctica, las empresas pueden optar primero por cubrir riesgos de tipo de cambio naturalmente con coberturas cruzadas, ajustes en la moneda de cotización o transferencia de costos, y también pueden gestionar exposiciones de riesgo de divisas sobrantes mediante derivados. Participar activamente en coberturas cambiarias es clave para la gestión prudente de una empresa.
Primero: reducir la incertidumbre operativa.En actividades económicas internacionales, una empresa puede fijar el tipo de cambio futuro de ingresos o egresos en divisas mediante derivados, lo que permite planificar costes y producción sin la perturbación de la volatilidad cambiaria, suavizando en el largo plazo los beneficios y mejorando el enfoque en el core business. Especialmente, una cobertura activa limita las pérdidas cambiarias ante fuertes fluctuaciones y previene riesgos críticos en la gestión.
Segundo: mantener la estabilidad de indicadores financieros clave.Los saldos en moneda extranjera, cuentas por cobrar y pagar, préstamos, etc., generan ganancias o pérdidas cambiarias por la diferencia con el tipo de cambio de cierre. En la mayoría de las cotizadas, las diferencias de cambio van a gastos financieros, las de coberturas a cuentas de cambios de valor razonable o ingresos de inversión, ambos afectando el resultado operativo.
Con una cobertura activa, las ganancias/pérdidas cambiarias y las de cobertura pueden compensarse, suavizando resultados. En su ausencia, el beneficio operativo fluctúa según el tipo de cambio, afectando la valuación de empresa. Así, una evaluación precisa exige sumar pérdidas/gancias de cambio y de cobertura, evitando interpretaciones sesgadas por observar solo gastos financieros.
Tercero: aportar estabilidad al mercado cambiario.En términos macro, si las empresas mantienen una perspectiva neutral en cuanto al riesgo de tipo de cambio, considerando la volatilidad en sus decisiones, actuarán con mayor prudencia y evitarán tendencias especulativas, reduciendo la prociclicidad del mercado y mejorando su resiliencia, creando un ambiente más estable para las operaciones empresariales.
Desde el punto de vista regulatorio, esta es también la dirección clara. En la conferencia de prensa sobre los resultados de ingresos y gastos en divisas del primer semestre de 2026, Li Bin, subdirector y vocero de la Administración Estatal de Divisas, afirmó que dada la complejidad global y la mayor volatilidad bidireccional del tipo de cambio, las empresas deben mantener un enfoque neutral sobre el riesgo cambiario y adoptar medidas proactivas para gestionarlo y minimizar su impacto en las operaciones principales y las finanzas corporativas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Los fondos de cobertura se vuelven alcistas en yen por primera vez en 14 meses, señalando una reversión en las operaciones de carry trade?
Por primera vez desde julio de 2025, los fondos de cobertura se muestran optimistas sobre el yen y empiezan a apostar por su fortalecimiento.
El operador de la “nueva nube” de IA Nscale (NSCL.US) se lanza a una IPO en el mercado estadounidense, buscando recaudar hasta 3 mil millones de dólares. Anthropic apuesta 45 mil millones de dólares para asegurar potencia de cálculo.
El desarrollador de centros de datos de inteligencia artificial, Nscale, ha presentado una solicitud de oferta pública inicial ante la Comisión de Bolsa y Valores de EE.UU., con planes de cotizar en la Bolsa de Nueva York bajo el código de acciones "NSCL".
Los fondos de cobertura se vuelven alcistas con el yen por primera vez en más de un año; las posiciones netas largas suben a aproximadamente 1.600 millones de dólares. La volatilidad en el mercado de divisas aumenta tras las subidas de tasas en Japón y EE.UU.
Los datos más recientes de la Comisión de Comercio de Futuros de Productos Básicos de Estados Unidos muestran que los fondos de cobertura se volvieron alcistas con respecto al yen por primera vez desde julio de 2025.
La empresa de centros de datos de IA Nscale presenta solicitud de IPO en la bolsa de EE.UU., Nvidia posee más del 5% de las acciones
Nscale planea recaudar hasta 3.000 millones de dólares para expandir su capacidad de cómputo en IA, con una valoración de 14.600 millones de dólares en la ronda C. Hasta agosto de este año, Nscale controla más de 10 gigavatios de capacidad eléctrica y tiene contratos por un valor total aproximado de 103.000 millones de dólares, incluyendo un compromiso de arrendamiento de 45.000 millones por parte de Anthropic. Nvidia posee más del 5% de Nscale, aunque se trata de acciones sin derecho a voto.
Precios de las criptos
Más


