
Los halcones no logran subir las tasas de interés, la Asamblea General reduce la prima geopolítica y las tasas de interés reales tocan techo

Huitong Noticias, 22 de septiembre—— El oro podría iniciar una fase de consolidación y formación de piso.
En la sesión europea y americana del 22 de septiembre, la Asamblea General de la ONU llevó a una moderación marginal de los riesgos geopolíticos globales, disminuyendo la prima de riesgo inflacionaria geopolítica, lo que resultó en una recuperación del oro al contado después de alcanzar un mínimo, mostrando notable resiliencia en los precios.
Además, como se mencionó detenidamente en artículos previos, con la eliminación del IRP (prima de riesgo inflacionario, es decir, expectativas de inflación generalizadas igual a las expectativas de inflación real más la prima de riesgo inflacionario IRP), actualmente los TIPS están casi alineados con las tasas reales, lo que representa un excelente punto de observación. Tras cálculos, la inflación a 10 años a futuro está fijada en torno al 2,33%.
La tasa real es igual a la tasa nominal menos la expectativa de inflación; siendo la expectativa de inflación a 2,33% a futuro, es difícil que baje aún más, está prácticamente bloqueada, mientras que la tasa nominal está limitada tanto por las altas tasas de interés que impactan en la economía real como por el elevado endeudamiento fiscal, impidiendo un alza continuada en la tasa real. Actualmente ya está comenzando a formar un tope, por lo que es probable que el oro abandone definitivamente su tendencia bajista unilateral e ingrese a una ventana clave de consolidación de piso.
Funcionarios de la FED mantienen postura agresiva: enfocados en la inflación endógena y la demanda final
Recientemente, los presidentes de la FED de St. Louis, Musalem, y de Chicago, Goolsbee, han enviado contundentes señales hawkish.
Señalaron que el motor inflacionario ha pasado de los shocks externos geopolíticos y energéticos, a una inflación endógena impulsada por la sobrecalentada demanda interna de Estados Unidos, afectando principalmente a los servicios y productos refinados, es decir, la suba de tasas no responde sólo a un shock energético puntual sino al inicio de una propagación inflacionaria.
Aunque la estrategia energética de Besant ha logrado contener el precio del crudo upstream, la descoordinación de la capacidad de refinamiento mantiene altos los diferenciales de productos refinados, haciendo muy rígida la inflación final.
Por lo tanto, la política de la FED está totalmente enfocada en contener la inflación, manteniendo la postura restrictiva y dejando espacio para incrementos graduales en la tasa, decididos a no dejarse influir por las presiones del mercado a favor de recortes.
Control superior de Besant: reducción de la prima IRP, consolidando el piso del oro
El cambio central de este ciclo de mercado reside en la regulación macro de Besant: por un lado, avanzar de forma estable en la navegación del Estrecho de Ormuz y estabilizar el suministro de crudo; por el otro, gestionar las expectativas de deuda fiscal, reduciendo drásticamente la compensación de riesgo demandada por los inversores ante una posible descontrol inflacionario (IRP).
Si bien esto no elimina la inflación endógena, sí bloquea completamente el margen de subida de las tasas reales de los TIPS, revirtiendo el esquema bajista unilateral del oro.
Desglose de la fijación de precios: convergencia IRP y tope en tasa real
La fórmula central macro es: tasa TIPS = tasa nominal - expectativa de inflación endógena real - IRP
La FED respalda tasas nominales elevadas, pero la regulación de Besant hace que el IRP converja y la expectativa de inflación a 10 años esté firmemente anclada en 2,33%. La tasa real de los TIPS (alrededor de 2,68) y la tasa nominal muestran juntas una figura de doble tope en el gráfico diario, lo que indica un agotamiento del impulso alcista en las tasas y un cierre total de los espacios bajistas para el oro.
En la economía real, una súper elevada tasa real de TIPS superior al 2% se traduce en un elevadísimo costo real de financiamiento social, que eventualmente afectará la renovación de deuda corporativa, el crédito al consumo y el mercado inmobiliario, poniendo presión significativa en la economía macro.
Insostenibilidad del pago de intereses de la deuda fiscal: con el elevado tamaño de la deuda estadounidense, mantener tasas nominales y reales altas supondría un estallido en los costos por pago de intereses, reduciendo drásticamente el margen fiscal, por lo que el frente fiscal necesita urgentemente una caída en las tasas reales para alivianar la situación.
Evolución prevista: a corto plazo, las expectativas de inflación seguirán ancladas en 2,33% y la FED, por la persistencia inflacionaria en los servicios, mantendrá tasas nominales altas; la tasa real de los TIPS seguirá temporalmente elevada, limitando el potencial explosivo del oro;
Perspectiva a futuro:
En cuanto a los activos de acciones tecnológicas, podrían verse aún más beneficiados, ya que, ocurra o no un crecimiento explosivo, el contexto les sigue siendo propicio.
Nota: La inflación futura a 10 años de 2,33% se calcula suponiendo IRP ≈ 0; conociendo los precios de cierre tanto de los TIPS a 10 años como de los bonos del Tesoro estadounidense a 10 años, se determina su diferencia.
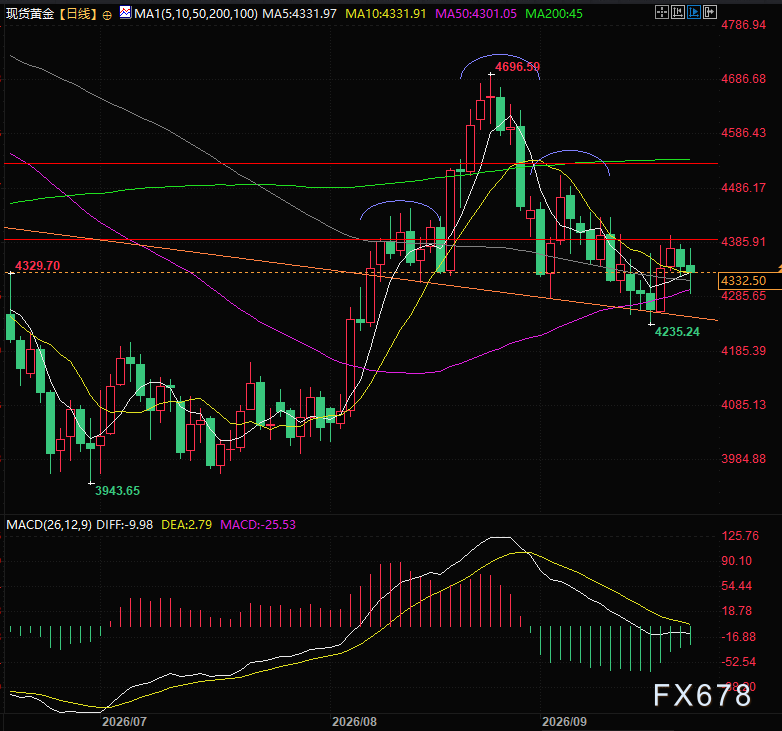
(Gráfico diario del oro al contado, fuente: Yihuitong)
Zona horaria GMT+8, 21:57 horas, el precio del oro al contado se sitúa en 4.337 dólares la onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Edición actualizada 4-Delta Air Lines advierte que, debido al impacto de los precios del combustible en las ganancias, la capacidad aérea se restringirá aún más
Delta Air Lines redujo su previsión de ganancias anuales debido a que se espera que el costo del combustible aumente a 6.000 millones de dólares. El CEO afirmó que las tarifas de los pasajes ya subieron aproximadamente un 20% este año y que la resistencia de los pasajeros es limitada. Analistas advierten que la capacidad de mantener precios altos hasta 2027 es clave para mejorar los márgenes de ganancia. El artículo incluye declaraciones de la conferencia de resultados y comentarios de analistas. Chicago, 9 de octubre (Reuters) - Delta Air Lines anunció el viernes que, debido al fuerte aumento en los costos de combustible, se vio obligada a recortar en casi una cuarta parte su previsión de ganancias para 2026, a pesar de la fuerte demanda de viajes y el incremento en el precio de los pasajes. Por eso, la industria aérea podría tener que restringir aún más el crecimiento de vuelos el próximo año para proteger la rentabilidad. Esta advertencia resalta los crecientes desafíos para las aerolíneas estadounidenses. Si bien la fuerte demanda y el limitado aumento de asientos les permitió subir considerablemente sus tarifas para compensar el mayor costo del combustible, aumentar demasiado los vuelos para captar más demanda puede intensificar la competencia y dificultar mantener precios altos y proteger el margen de ganancia. La empresa, con sede en Atlanta, ahora espera que su gasto anual en combustible aumente alrededor de 6.000 millones de dólares respecto al año pasado, unos 2.000 millones más que lo proyectado en julio, debido a que la guerra en Irán llevó los precios del combustible de aviación a nivel mundial a subir rápidamente. Las aerolíneas de todo el mundo se preparan para un impacto prolongado del precio del combustible. El CEO de Ryanair, Michael O'Leary, señaló el jueves que los altos precios podrían prolongarse entre 12 y 18 meses, lo que presiona a las empresas a subir tarifas y controlar costos. "En un entorno de altos costos, solo crecer no resuelve el problema," dijo el CEO de Delta, Ed Bastian, en una llamada sobre los resultados y el panorama de la empresa. Indicó que la industria ya tomó medidas para limitar la capacidad, pero que el año que viene deberá tomar más acciones para mantener la rentabilidad. Bastian informó que Delta ya subió sus tarifas un 20% este año y que los pasajeros mostraron poca resistencia. Se mostró confiado en que, incluso si el costo del combustible disminuye, los precios más altos se mantendrán. Delta ajustó su previsión anual de ganancias por acción a entre 5,10 y 5,60 dólares, comparado con el rango de 6,50 a 7,50 proyectado en julio. Según LSEG, el punto medio del nuevo rango es menor a la expectativa promedio de los analistas de 5,46 dólares. La utilidad ajustada por acción del tercer trimestre fue de 1,72 dólares, 4 centavos menos de lo pronosticado por analistas. A media rueda, las acciones de Delta caían 1,7%, United Airlines un 1,4% y American Airlines y Southwest alrededor de 1% cada una. Delta logra amortiguar en parte el alza del combustible gracias a que controla una refinería cerca de Filadelfia, la cual se espera que genere más de 700 millones de dólares en ganancias este año. Aun así, la compañía prevé que su costo de combustible por galón suba de 3,61 dólares en el tercer trimestre a 4,25 dólares en el cuarto trimestre. Delta anticipa ganancias ajustadas por acción para el cuarto trimestre entre 1,15 y 1,65 dólares, con un promedio de 1,40, en línea con la previsión promedio de 1,39 dólares de los analistas. Aumento de precios de los pasajes Datos oficiales muestran que, en los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses alcanzó los 42.900 millones de dólares. Aunque el consumo de combustible bajó levemente, el monto es 13.200 millones mayor que el mismo período del año anterior. Según la Oficina de Estadísticas Laborales de EE.UU., la fuerte demanda y el limitado incremento de asientos impulsaron un aumento interanual del 25% en las tarifas aéreas entre abril y agosto. Analistas de Melius Research aseguran que, aunque los costos de combustible suben, la capacidad de Delta para subir precios permitió mantener las ganancias estables en la segunda mitad del año. Sin embargo, advierten que la mejora de sus márgenes ha sido difícil durante años. "Si los precios pueden mantenerse o subir en 2027, eso es clave para mejorar los márgenes," escribieron en su informe. Con el aumento esperado de la capacidad del sector en el cuarto trimestre, este desafío podría ser mayor. Analistas de Deutsche Bank prevén que la recuperación del costo de combustible vía ingresos disminuirá en el cuarto trimestre, y que no se normalizará totalmente hasta principios de 2027. Bastian remarcó que la baja rentabilidad sectorial es otra razón para limitar la expansión de la capacidad. Contó que Delta será cautelosa con sus planes de capacidad para 2027 mientras los precios del combustible no se estabilicen, y que probablemente l
Los grandes bancos de Wall Street revelarán sus resultados financieros la próxima semana: los ingresos por operaciones bursátiles podrían acercarse a 19.000 millones de dólares, y el "todos ganan" podría ser cosa del pasado.
Las expectativas compiladas por Bloomberg muestran que los ingresos por operaciones de acciones de los cinco principales bancos estadounidenses para el tercer trimestre se acercarán a los 19 mil millones de dólares, pero se espera que los ingresos de operaciones de renta fija caigan a su punto más bajo del año y que la actividad de fusiones y adquisiciones también se enfríe. Al mismo tiempo, las herramientas de optimización de efectivo impulsadas por IA podrían provocar la fuga de depósitos, generando preocupación en el mercado por las acciones bancarias. Los analistas consideran que, aunque la rentabilidad de cada banco podría diferenciarse aún más, la preocupación del mercado por el impacto de la IA podría estar siendo exagerada.
El informe financiero de Delta Air Lines (DAL.US) revela cómo la industria aérea "consume ganancias con energía". Los ingresos del tercer trimestre alcanzaron un récord, pero los altos precios del combustible reducen las perspectivas de ganancias.
Delta Air Lines tuvo un aumento del 62% interanual en los gastos de combustible ajustados durante el tercer trimestre, y su margen operativo ajustado cayó del 11,1% al 9,4%. Por lo tanto, estos resultados y las perspectivas futuras muestran la resiliencia operativa de este gigante aéreo frente a los precios altos del petróleo, pero todavía no hay señales de que el margen de ganancia vuelva a expandirse.
Precios de las criptos
Más


