
Ensayo: ¿Por qué, aunque elegí la dirección correcta, al final no gané dinero?

Un amigo vio las posiciones de mi modelo y bromeó: "¿Estás abriendo un supermercado? ¿Por qué tenés de todo un poco?"
La verdad es que rara vez apuesto todo a una o dos acciones. El modelo busca oportunidades repetidamente entre diferentes activos y una sola compra generalmente representa solo alrededor del 5% de la cuenta. Comparado con esas historias épicas de pegarla con una acción y duplicar la posición, este enfoque parece menos emocionante.
Pero estos últimos años, cada vez me importa más una cosa: una vez que acertaste la dirección, ¿realmente ganaste en ese movimiento?
Mucha gente, en realidad, acertó la dirección, solo que no se bancaron la posición.
Por ejemplo, compraste una acción, primero bajó 10%, y después subió 30%. Mirando atrás, la dirección era correcta. Pero si al principio tu posición era demasiado grande, ese 10% de caída capaz que ya te asustó y te fuiste. Cuando finalmente sube, solo podés decir “yo ya la tenía vista”.
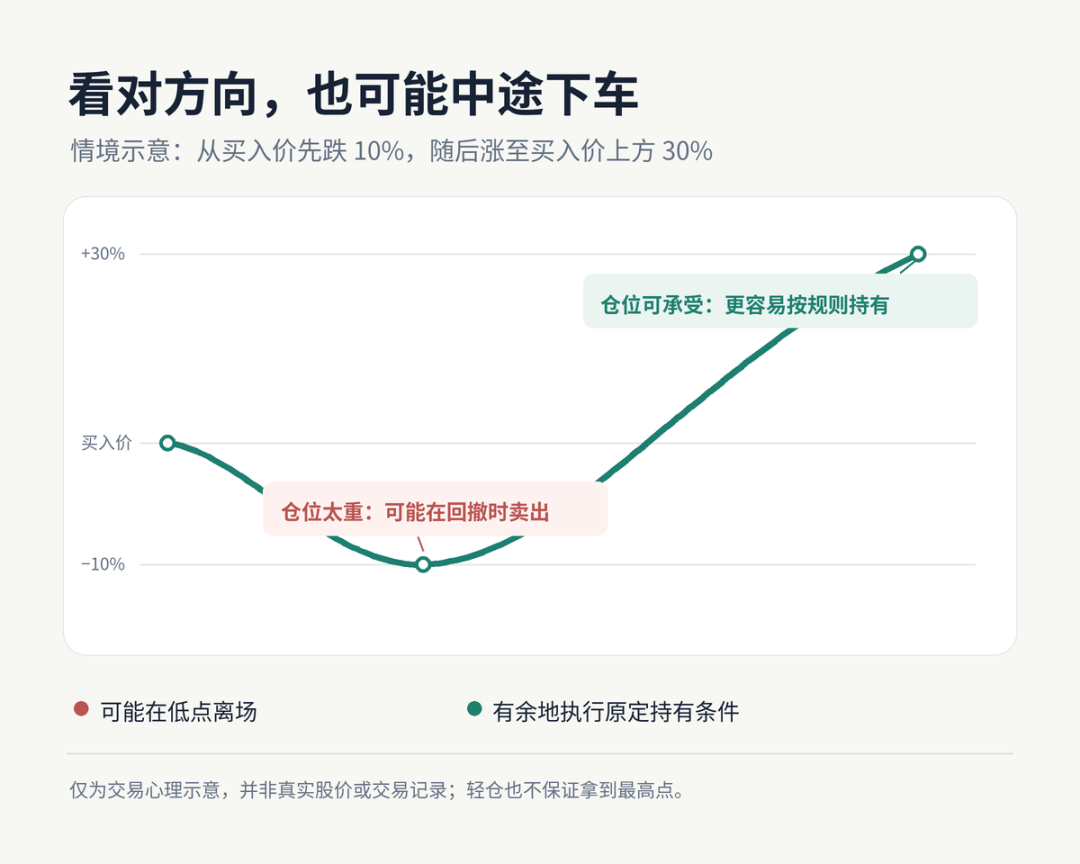
Otro caso: la acción sube enseguida después de comprar, tenés miedo de devolver ganancias y la vendés apenas subió un poco. Después sigue subiendo y te arrepentís por haber vendido tan rápido. De nuevo, aunque acertaste la dirección, en tu cuenta casi no se notó.
Por eso siempre pienso que una operación tiene que responder al menos a tres preguntas: ¿qué comprar?, ¿cuánto comprar?, ¿cuándo salir? Acertar solo la primera no garantiza ganar plata.
¿Para qué sirve una posición del 5%?
Primero, lo feo de este enfoque.
Supongamos que la cuenta tiene 1 millón de dólares, comprás una acción por 50.000 y sube 20%, esa operación te da una ganancia de 10.000. Si las demás posiciones no cambian, el aporte a toda la cuenta es más o menos 1%. Un amigo te diría: "¿Subió tanto y solo ganaste esto?" Y matemáticamente está perfecto.
También hay que mirar el otro lado. Si esa misma posición cae 20% en poco tiempo, el impacto directo en la cuenta también será de alrededor de 1%. Obviamente voy a analizar por qué cayó y si las condiciones originales de compra siguen, pero no tiene sentido tirar abajo toda la estrategia de la cuenta por la volatilidad de una acción.
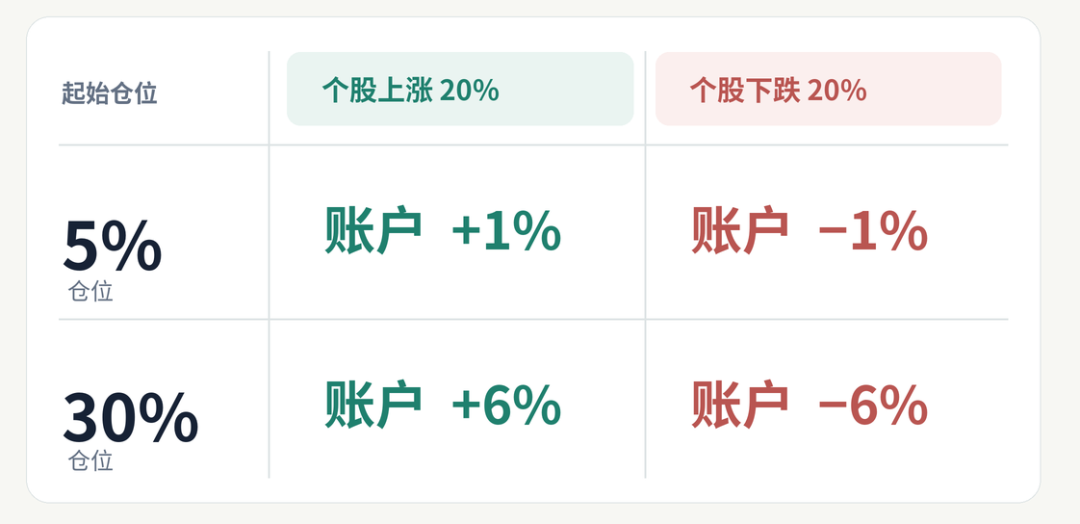
Una posición chica no me insensibiliza ante la pérdida, su función es dar margen para seguir las reglas de operación. Salir cuando hay que salir; si se mantienen las condiciones para seguir teniendo la acción, no me bajo solo por una corrección normal. Comprar una acción equivocada no la convierte en correcta, pero la ansiedad que genera tener una posición demasiado grande, sí que disminuye bastante.
Las recientes TEM, CRCL y HOOD
Recientemente el modelo compró TEM, CRCL y HOOD, y después de comprarlas todas tuvieron un buen tramo de suba. Me alegra ver las posiciones en verde.
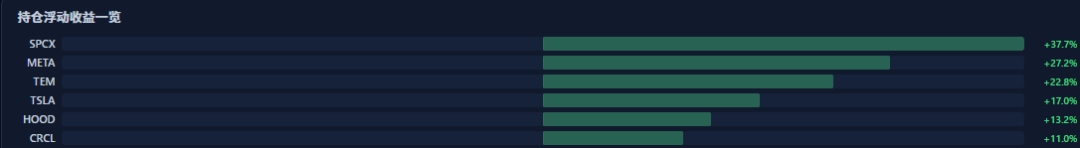
Pero si te cuento sobre la precisión del modelo solo por estas tres operaciones, me estaría olvidando de lo que realmente quiero decir: ¿pude mantenerlas tal como tenía previsto una vez que empezaron a subir?
Si una acción ocupa el 30% o el 40% de la cuenta, cada retroceso intradiario me haría querer asegurar ganancias. Así, aunque acerté al comienzo, quizás solo me quedo con una parte de la suba. Ahora, con posiciones chicas, puedo seguir la operativa como la plantea el modelo: si se mantienen las condiciones, sigo; si llega el momento de salir, vendo.
Este método no garantiza vender en el techo. Puede ser que lo que subió vuelva a bajar, o lo que vendí siga subiendo. La gestión de posiciones me permite no tener que adivinar todos los días el máximo y no cambiar de planes solo por miedo a una corrección.
El "supermercado", tampoco es cuanto más grande mejor
Es cierto que opero seguido y que muchas veces tengo varias posiciones abiertas en la cuenta. Algunos dicen que opero demasiado "frecuente", pero mi idea de frecuencia es relativa a dejar una acción por años sin tocar. El modelo busca oportunidades según diferentes señales y siempre sigue reglas predefinidas.
Operar más no genera ganancias mágicas. Cada operación extra suma la posibilidad de equivocarme en la compra o en la venta, y además hay costos de transacción reales. Mi "supermercado" tampoco le pone todo a la góndola: solo entra lo que tiene señales, y cuando llega la señal de salida, se va. Al final, miro el saldo de toda la cuenta.
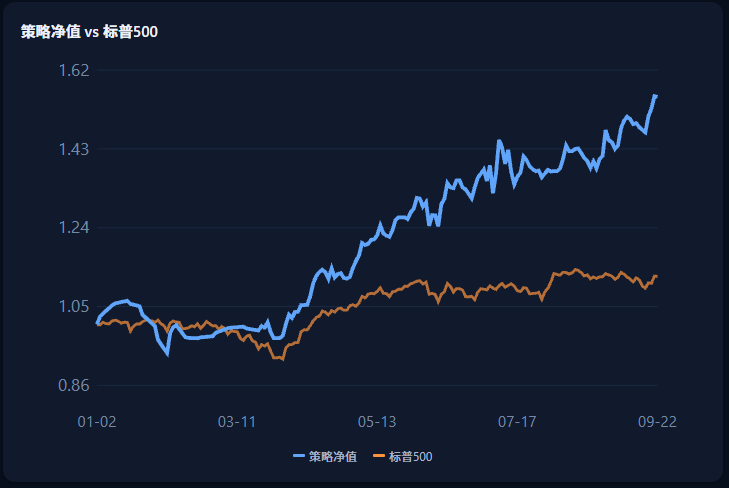
Un punto importante: una posición individual del 5% no significa que el riesgo total de la cuenta sea bajo. Si muchas posiciones bajan juntas, o si varios activos parecen distintos pero en realidad están atados al mismo factor de mercado, las posiciones chicas igual pueden sumar una caída grande. Por eso siempre miro las posiciones individuales, las totales y el riesgo del mercado actual; el 5% no es ningún amuleto.
Este método también tiene su costo. Si aparece una acción muy buena y solo compro el 5%, ese trade individual no se va a lucir. Si hago muchas operaciones, también tengo que calcular la ganancia total con precisión y no solo mirar las que salieron bien. Acepto esos costos. Lo que más me interesa saber es si un conjunto de reglas puede limitar mis pérdidas cuando me equivoco, mantenerme en el mercado cuando acierto, y seguir funcionando después de muchos trades.
Acertar la dirección es solo el comienzo
En el mercado, lo más lamentable no suele ser no entender nada. Muchas veces lo peor es acertar la dirección, pero salirte por una posición demasiado grande después de una caída, o vender muy temprano por miedo a perder ganancias cuando la tendencia recién empieza. Eso es lo que más duele.
El alrededor de 5% por operación es una restricción de mi sistema y puede que no le sirva a todo el mundo. Tampoco creo que más diversificación sea siempre mejor. A mí me permite seguir participando según las señales, y evita que mi humor dependa del precio de una sola acción.
Cualquiera puede acertar una vez con una acción. Lo difícil es armar un sistema donde la evaluación, la posición, la salida y el control de riesgo estén juntos, y ejecutarlo consistentemente a largo plazo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
ROI-Para el Departamento del Tesoro liderado por Trump, el "final" de la subasta es la parte más complicada: McKeefer
Las opiniones expresadas en este artículo pertenecen únicamente al autor, Jamie McGeever, columnista de Reuters. Orlando, Florida, 6 de octubre – Las subastas de bonos del Tesoro de Estados Unidos deberían ser asuntos rutinarios, aburridos y predecibles, sin valor periodístico. Pero estos no son tiempos normales, y ahora el gobierno de Trump enfrenta el riesgo de que la debilidad en las ventas de bonos del Tesoro ocupe los titulares de noticias. El Departamento del Tesoro de Estados Unidos planea emitir casi 120 mil millones de dólares en bonos esta semana, siendo la primera vez en dos semanas que coloca bonos aparte de letras del Tesoro de corto plazo: el martes, 58 mil millones en bonos a tres años; el miércoles, 39 mil millones en bonos a diez años; y el jueves, 22 mil millones en bonos a treinta años. Estas subastas normalmente pasarían desapercibidas, pero debido a la debilidad inusual en las subastas del 22 al 24 de septiembre, crece el interés, especialmente tras la colocación de bonos a cinco años del 23 de septiembre, que provocó el mayor aumento en los rendimientos desde abril del año pasado. Desde entonces, los rendimientos no solo no han bajado, sino que han alcanzado los niveles más altos en décadas para la mayoría de los plazos. Es importante señalar que la probabilidad de que una subasta de bonos estadounidenses “fracase” es casi nula. Los operadores primarios – 26 bancos e instituciones aprobados actualmente por la Reserva Federal de Nueva York, que funcionan como creadores de mercado – siempre participarán. De hecho, asumen la responsabilidad de la suscripción de la venta, asegurando el funcionamiento fluido del mercado de bonos del Tesoro de 30 billones de dólares, el más líquido del mundo. Esto, a su vez, permite que el sistema financiero global siga funcionando. Billones de dólares en deuda, activos y derivados de mercado a nivel mundial se basan en los bonos del Tesoro estadounidense como referencia. Además, estos bonos se usan como garantía para agilizar las operaciones del sistema financiero, ya sea en operaciones de recompra, préstamos interbancarios o financiamiento. En resumen, mientras los bonos del Tesoro sigan siendo el pilar del sistema financiero mundial, siempre habrá compradores en las subastas. La cuestión, como siempre, es a qué precio se venden finalmente estos bonos. Actualmente, el costo de endeudamiento en el mercado secundario está en su nivel más alto desde mediados de los 2000, y es probable que el Tesoro deba pagar tasas más altas también en el mercado primario. Sin embargo, como han mostrado las últimas subastas, aún pueden ocurrir sorpresas negativas. ¿Demasiado grande para que el mercado lo absorba? La subasta de 70 mil millones de dólares en bonos a cinco años del 23 de septiembre fue una de las más preocupantes en años. La demanda, medida por la razón de cobertura, fue la más baja en nueve años. El Tesoro terminó vendiendo estos bonos con un rendimiento del 5,033%, más de 3 puntos básicos por encima del rendimiento de mercado al cierre de la subasta. Tres puntos básicos pueden no sonar como mucho, pero para una subasta a cinco años es algo inusual. Es la mayor "cola" desde junio de 2022. Según analistas de JP Morgan, la última vez que una subasta de este plazo tuvo una cola de 3 puntos básicos fue en 2011, durante la crisis del techo de la deuda que llevó a la rebaja de la calificación crediticia de Estados Unidos en agosto de ese año. Actualmente, las preocupaciones por el futuro fiscal de Estados Unidos están aumentando el costo del endeudamiento a largo plazo, por lo que el mercado espera que el gobierno de Trump redireccione gradualmente las necesidades de financiamiento del Tesoro hacia plazos cortos y medios, que tienen menor costo. Por eso la subasta a cinco años de hace dos semanas causó tanto revuelo. Una “cola” de tres puntos básicos es común en bonos de largo plazo, pero no en los que se encuentran en la parte media de la curva de rendimientos. Si el Tesoro se ve obligado a pagar un premio más alto para colocar estos bonos, entonces podríamos tener problemas. Un “tail” elevado puede deberse a varios factores, como volatilidad en el mercado el día de la subasta, o cuestiones más preocupantes que pueden erosionar la demanda con el tiempo. A menudo es difícil distinguir entre ambos, ya que no son excluyentes. Viendo el lado positivo, esta inquietud aún no se ha extendido a la parte corta de la curva de rendimientos. Al menos por ahora. Los rendimientos a tres y diez años han subido unos 50 puntos básicos respecto a la última subasta hace un mes, situándose alrededor del 4,96% y 5,32% respectivamente. El bono a 30 años aumentó unos 35 puntos, hasta 5,65%. Este nivel debería ser suficiente para atraer demanda y garantizar una venta exitosa, ¿verdad? Probablemente sí. Pero si ocurre alguna sorpresa, la volatilidad y la incertidumbre podrían impactar todo el mercado. Los inversores estarán observando el desarrollo de estos eventos con lup
La entrada de fondos en fondos monetarios cayó bruscamente a 158 mil millones, ¿la liquidez en el corto plazo de los bonos del Tesoro de EE.UU. está en alerta?
Los ingresos a los fondos monetarios cayeron abruptamente este año a 158 mil millones de dólares en los primeros tres trimestres, lo que impulsó el rendimiento de los bonos del Tesoro. La volatilidad a corto plazo aumentó y el mercado teme un endurecimiento del financiamiento a corto plazo.
Precios de las criptos
Más


