
Magnate de inversiones en metales preciosos: Estados Unidos enfrenta una crisis de alta deuda y altos intereses, optimista sobre el mercado a largo plazo de oro y plata.

Bolsa Exchange el 9 de octubre—— El reconocido inversor en oro Peter Schiff advirtió en una entrevista que el mercado bajista de los bonos estadounidenses apenas ha comenzado, las tasas hipotecarias podrían subir al 9% y los precios de la vivienda en todo el país podrían caer entre un 30% y un 50%. Él considera que Estados Unidos está atrapado en una situación de alta deuda y altas tasas de interés, con la posibilidad de una reestructuración de deuda o que la inflación diluya la deuda. Es optimista sobre el desempeño a largo plazo de los metales preciosos y asigna más fondos personales a acciones de minas de oro. También advierte que el mercado subestima actualmente la presión inflacionaria, y que la expansión de la industria de la inteligencia artificial aumentará la competencia de capital y elevará las tasas de interés.
El conocido inversor en metales preciosos Peter Schiff ha hecho predicciones impactantes sobre el mercado de bonos estadounidense, el sector inmobiliario y el mercado de metales preciosos. Recientemente, la ola de ventas de bonos estadounidenses ha elevado el costo de financiación de Estados Unidos a su nivel más alto en 24 años. A su entender,
Como alcista en oro que advirtió sobre la burbuja inmobiliaria antes de la crisis financiera de 2008, Peter Schiff considera que
Comienza el mercado bajista de bonos a largo plazo: el alza de tasas golpeará fuertemente al mercado inmobiliario estadounidense
Schiff afirmó que el mercado alcista de bonos que duró décadas terminó en 2020-2021 y que ahora viene un mercado bajista a largo plazo de al menos 20 años, donde la velocidad de subida de tasas podría superar el descenso de las últimas décadas. El mercado hipotecario será el primero en sentir el impacto de la política; prevé que para el primer trimestre del próximo año, la tasa hipotecaria a 30 años podría trepar al 9% y los precios de la vivienda en EE. UU. podrían caer entre un 30% y un 50%, una caída al menos tan fuerte como la de la crisis inmobiliaria de 2007-2008.
Durante las últimas décadas, los propietarios estadounidenses pudieron recurrir al refinanciamiento para extraer valor de su vivienda para consumo, pero Schiff cree que esa época ha terminado. Dijo: “El refinanciamiento ya no es una opción, el modelo de sacar liquidez sobre el patrimonio de la vivienda ya no existe y los residentes han perdido un importante canal de respaldo financiero.”
Datos de la Asociación de Banqueros Hipotecarios de Estados Unidos muestran que, para la semana que terminó el 2 de octubre, la tasa promedio para hipotecas a 30 años ya llegó al 7,49%, el nivel más alto desde noviembre de 2023. El presidente de la Fed, tras realizar la primera subida de tasas desde 2023 en septiembre, aumentó aún más la presión sobre las tasas de mercado.
Encrucijada de alta deuda y altas tasas: EE. UU. podría tener un default oculto de deuda
Schiff sugirió que actualmente EE. UU. se encuentra en un escenario particular de alta deuda combinada con altas tasas de interés. En el pasado, el ambiente de tasas bajas podía sostener altos niveles de deuda, pero la situación se ha revertido. Él considera que Estados Unidos solo tiene dos caminos: uno, lograr un default encubierto de deuda por medio de la inflación; y dos, realizar una reestructuración directa de la deuda.
Dijo: “
Según cálculos de la Oficina de Presupuesto del Congreso de EE. UU., el gasto anual por intereses de la deuda federal ya ronda el billón de dólares. Schiff estima que
El oro recibe un impulso de largo plazo y cambia la estrategia de inversión en metales preciosos
Durante el alza del rendimiento de los bonos estadounidenses, el precio del oro spot cayó a cerca de 4100 dólares la onza, un fuerte retroceso desde el máximo histórico de más de 5500 dólares a principios de año. El mercado suele considerar que el oro no genera intereses y los altos rendimientos de los bonos disminuyen su atractivo, pero Schiff opina lo contrario.
Dijo: “El aumento de los rendimientos en bonos esencialmente refleja el colapso de sus precios y pérdidas sostenidas para los inversores en bonos. Cuando los inversores venden bonos y recuperan liquidez, el oro y la plata se convierten en activos clave para asignar; esto es un gran impulso para ambos metales.” Dio como ejemplo el mercado de los años 70: allí las tasas y el oro subieron juntos, y todo dependía de si las tasas podían superar la inflación. Además, predijo que el precio de la plata está lejos de su techo: 125 dólares la onza no sería el máximo, dejando mucho margen de subida.
El comportamiento de compra de oro por parte de los bancos centrales a nivel mundial sigue respaldando el precio del oro; los bancos centrales de los grandes países asiáticos aumentaron sus reservas en septiembre, acumulando 23 meses consecutivos de compras.
Schiff considera que
Asignación de activos personales y perspectivas sobre la inflación futura
En cuanto a la distribución personal de activos, Schiff señaló que asigna más fondos a acciones de minas de oro, no tanto a lingotes físicos. Dijo: “Quiero tener oro que aún está enterrado bajo tierra,
Para el ahorrista promedio, no recomienda fondos de bonos estadounidenses; para la parte en efectivo, sugiere instrumentos del mercado monetario. Además, recomendó un consejo práctico: comprar por adelantado productos no perecederos para resistir la erosión inflacionaria del poder de compra.
Una reciente encuesta de la Reserva Federal de Nueva York mostró que los ciudadanos estadounidenses esperan una inflación del 3,9% en el próximo año, el nivel más alto desde mayo de 2023. Schiff considera que el mercado aún subestima el margen de subida de la inflación. La expansión de la industria de la inteligencia artificial también impulsará las tasas; las grandes tecnológicas dejarán de ser compradoras de bonos del Tesoro y pasarán a ser prestatarias, compitiendo por capital de mercado con el gobierno de EE. UU.
Conclusión
El panorama de Peter Schiff describe los enormes riesgos que enfrenta el sistema de alta deuda de Estados Unidos: los mercados de bonos e inmobiliario estarán sometidos a una presión sostenida. Sin embargo, existen otras voces en el mercado: la subasta de bonos del Tesoro a 10 años resultó aceptable, con un rendimiento adjudicado del 5,3%, el nivel más alto desde el 2000. Las actas de la reunión de septiembre de la Fed mostraron unanimidad en subir las tasas y la mayoría de los funcionarios cree probable nuevos aumentos antes de fin de año. Schiff admite que el único factor capaz de quebrar esta dinámica sería una mejora de la productividad impulsada por el avance tecnológico, aunque considera poco probable que suceda; el sistema de deuda estadounidense es como una bomba de tiempo y nadie puede predecir el momento de una crisis.
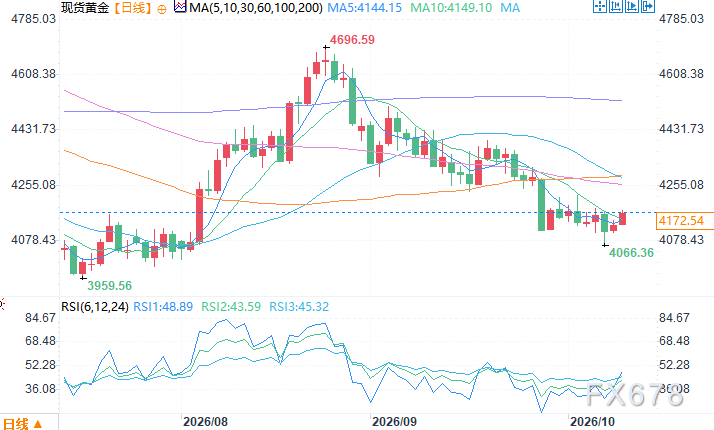
Gráfico diario del oro spot Fuente: Bolsa Exchange
Zona horaria GMT+8, 9 de octubre 10:41, oro spot cotiza a 4176,54 dólares/onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El informe financiero de Delta Air Lines (DAL.US) revela cómo la industria aérea "consume ganancias con energía". Los ingresos del tercer trimestre alcanzaron un récord, pero los altos precios del combustible reducen las perspectivas de ganancias.
Delta Air Lines tuvo un aumento del 62% interanual en los gastos de combustible ajustados durante el tercer trimestre, y su margen operativo ajustado cayó del 11,1% al 9,4%. Por lo tanto, estos resultados y las perspectivas futuras muestran la resiliencia operativa de este gigante aéreo frente a los precios altos del petróleo, pero todavía no hay señales de que el margen de ganancia vuelva a expandirse.
Morgan Stanley es optimista sobre SpaceX: el potencial de “Tera’Merica” está subestimado; la expansión de la IA empresarial y la capacidad de cómputo abren espacio para el crecimiento.
Morgan Stanley considera que la lógica de crecimiento de SpaceX se está expandiendo desde la industria aeroespacial y las comunicaciones satelitales hacia la inteligencia artificial empresarial y la infraestructura de cómputo, y que la reconstrucción de la manufactura avanzada en Estados Unidos podría abrir aún más oportunidades a largo plazo. La comercialización de la inteligencia artificial empresarial y la expansión del poder de cómputo constituyen un respaldo de crecimiento más directo, mientras que las oportunidades de manufactura representadas por “Tera’Merica” ofrecen a la empresa un potencial adicional de crecimiento a largo plazo.
Delta Airlines reduce sus expectativas de ganancias debido a que el aumento en el costo del combustible supera el incremento en los precios de los boletos
Delta Airlines reduce su previsión de ganancias anuales debido al aumento de costos de combustible por 6 mil millones de dólares; el alza significativa en los precios de los pasajes pone a prueba la tolerancia de los viajeros. Se espera que el negocio de refinación genere 700 millones de dólares de ganancias, lo que amortigua el impacto de los altos costos del combustible. Rajesh Kumar Singh, Reuters Chicago 9 de octubre – Delta Airlines (DAL.N) redujo el viernes el punto medio de su previsión de ganancias anuales cerca de un cuarto, debido a que el aumento en el costo del combustible contrarresta el efecto positivo de la fuerte demanda de viajes y los precios más altos de los pasajes. Esta reducción muestra los crecientes desafíos que enfrentan las aerolíneas estadounidenses: si los precios de combustibles siguen elevados, ¿los pasajeros estarán dispuestos a soportar aumentos adicionales en el precio de los boletos? Las aerolíneas ya han incrementado significativamente los precios este año y los analistas advierten que más aumentos podrían poner a prueba la voluntad de los viajeros de seguir consumiendo. La compañía, con sede en Atlanta, estima que su gasto anual en combustible aumentará unos 6 mil millones de dólares respecto al año pasado. Durante el tercer trimestre, el gasto en combustible aumentó un 62% interanual a 4.1 mil millones de dólares, más de 500 millones por encima de lo previsto en julio. Al ser consultado sobre el motivo de la revisión de la previsión, el director financiero de Delta, Erik Snell, dijo a los periodistas: “Esto es completamente un tema de combustible”, destacando que tanto el precio del crudo como del combustible refinado para aviones aumentaron desde el verano. Delta ahora espera una ganancia ajustada por acción anual de entre 5.10 y 5.60 dólares, por debajo de la previsión de julio de 6.50 a 7.50 dólares. Según datos del London Stock Exchange Group (LSEG), la nueva mediana de 5.35 dólares está por debajo de la estimación promedio de los analistas de 5.46 dólares. La compañía prevé una ganancia ajustada antes de impuestos de 4.5 mil millones de dólares para 2026. Según LSEG, las ganancias ajustadas por acción en el tercer trimestre fueron de 1.72 dólares, apenas por debajo de la previsión promedio de 1.76 dólares. El margen operativo ajustado cayó de 11.1% a 9.4%. Delta es la primera gran aerolínea estadounidense en reportar resultados del tercer trimestre; sus competidores United Airlines (UAL.O), American Airlines (AAL.O) y Southwest Airlines (LUV.N) presentarán resultados más adelante este mes. Alza en los precios de los pasajes Según la Oficina de Estadísticas de Transporte de EE.UU., durante los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses para vuelos regulares fue de 42.9 mil millones de dólares, casi 13.2 mil millones más que el año anterior, aunque el consumo de combustible bajó ligeramente. La fuerte demanda y el limitado aumento de asientos ayudaron a las aerolíneas a trasladar el mayor costo del combustible a los pasajeros. De acuerdo al Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de EE.UU., los precios de los boletos de avión aumentaron aproximadamente un 25% en promedio en los cinco meses previos a agosto en comparación con el año anterior. Dado que los precios del combustible siguen elevados y los planes de crecimiento de capacidad de la industria se acelerarán en el cuarto trimestre, los analistas observan de cerca si aerolíneas como Delta podrán aumentar aún más los precios sin afectar la demanda de viajes. Los analistas de Deutsche Bank estiman que en el cuarto trimestre la proporción de costos de combustible recuperada por medidas de ingresos disminuirá y no se recuperará totalmente hasta principios de 2027. Delta afirma que la demanda sigue robusta. Snell señala que, dado que las reservas de pasajes para el cuarto trimestre ya están cerca del 60%, esperan que los ingresos crezcan un 20% interanual. Según LSEG, Delta prevé ganancias ajustadas por acción de entre 1.15 y 1.65 dólares para el cuarto trimestre, con una mediana de 1.40 dólares, alineada con la estimación promedio de los analistas de 1.39 dólares. Ventaja de la refinería Delta tiene una ventaja respecto a otras grandes aerolíneas estadounidenses: posee una refinería en las afueras de Filadelfia (link), de la que Snell espera que genere 700 millones de dólares de ganancias este año. “Tenemos una refinería, lo que nos da una cobertura—parcial—contra los precios del combustible, que ninguna otra compañía tiene”, afirmó. La refinería Monroe, adquirida en 2012, convierte crudo en combustible de avión y otros productos. Aunque Delta debe pagar el combustible a su división de operaciones a precios de mercado, las ganancias de la refinería quedan dentro de la empresa. Cuando la diferencia entre el precio del crudo y el de los productos refinados aumenta, esto ayuda a aliviar la presión de los costos que enfrentan las ae
Precios de las criptos
Más


