
Surveillance des stratégies : février

Le rapport complet est disponible au format PDF.
Bienvenue dans Strategy Watch
Sur un marché en évolution rapide, où traders et fonds poursuivent la performance au milieu de la volatilité, tandis que les allocateurs d’actifs recherchent des convictions fondées sur les données pour le positionnement à long terme, Glassnode occupe une position unique. Notre intelligence on-chain et sur le marché plus large constitue une référence pour les deux groupes depuis 2018, gagnant leur confiance grâce à des données, analyses et recherches cohérentes et impartiales.
Une conviction fondamentale chez Glassnode est que la véritable compréhension des actifs numériques vient de la neutralité et de la profondeur, via des données objectives qui facilitent la prise de décision à travers tout l’écosystème. C’est pourquoi nous sommes ravis de lancer Strategy Watch, une nouvelle lettre mensuelle dédiée à l’analyse de la performance des fonds et des tendances d’allocation dans les actifs numériques.
Nous espérons apporter de la valeur en fournissant régulièrement des analyses claires et pertinentes sur les flux de capitaux, des références comparatives de la performance des stratégies et les mouvements d’allocation les plus significatifs réalisés par les institutions et les fonds. Mais ceci n’est qu’un début. Nous explorons activement des moyens de créer davantage de passerelles entre ces univers, et nous serions ravis d’avoir vos retours au fur et à mesure de l’évolution de Strategy Watch.
Dans le dernier numéro de Strategy Watch
Vous trouverez une mine d’informations réparties en 6 sections :
- Moniteur des flux institutionnels
- Performance des fonds et SMA
- Performance des coffres-forts on-chain
- Moniteur de gestionnaires
- Mises à jour des allocations
La plateforme de référence pour l’allocation d’actifs numériques.
Moniteur des flux institutionnels
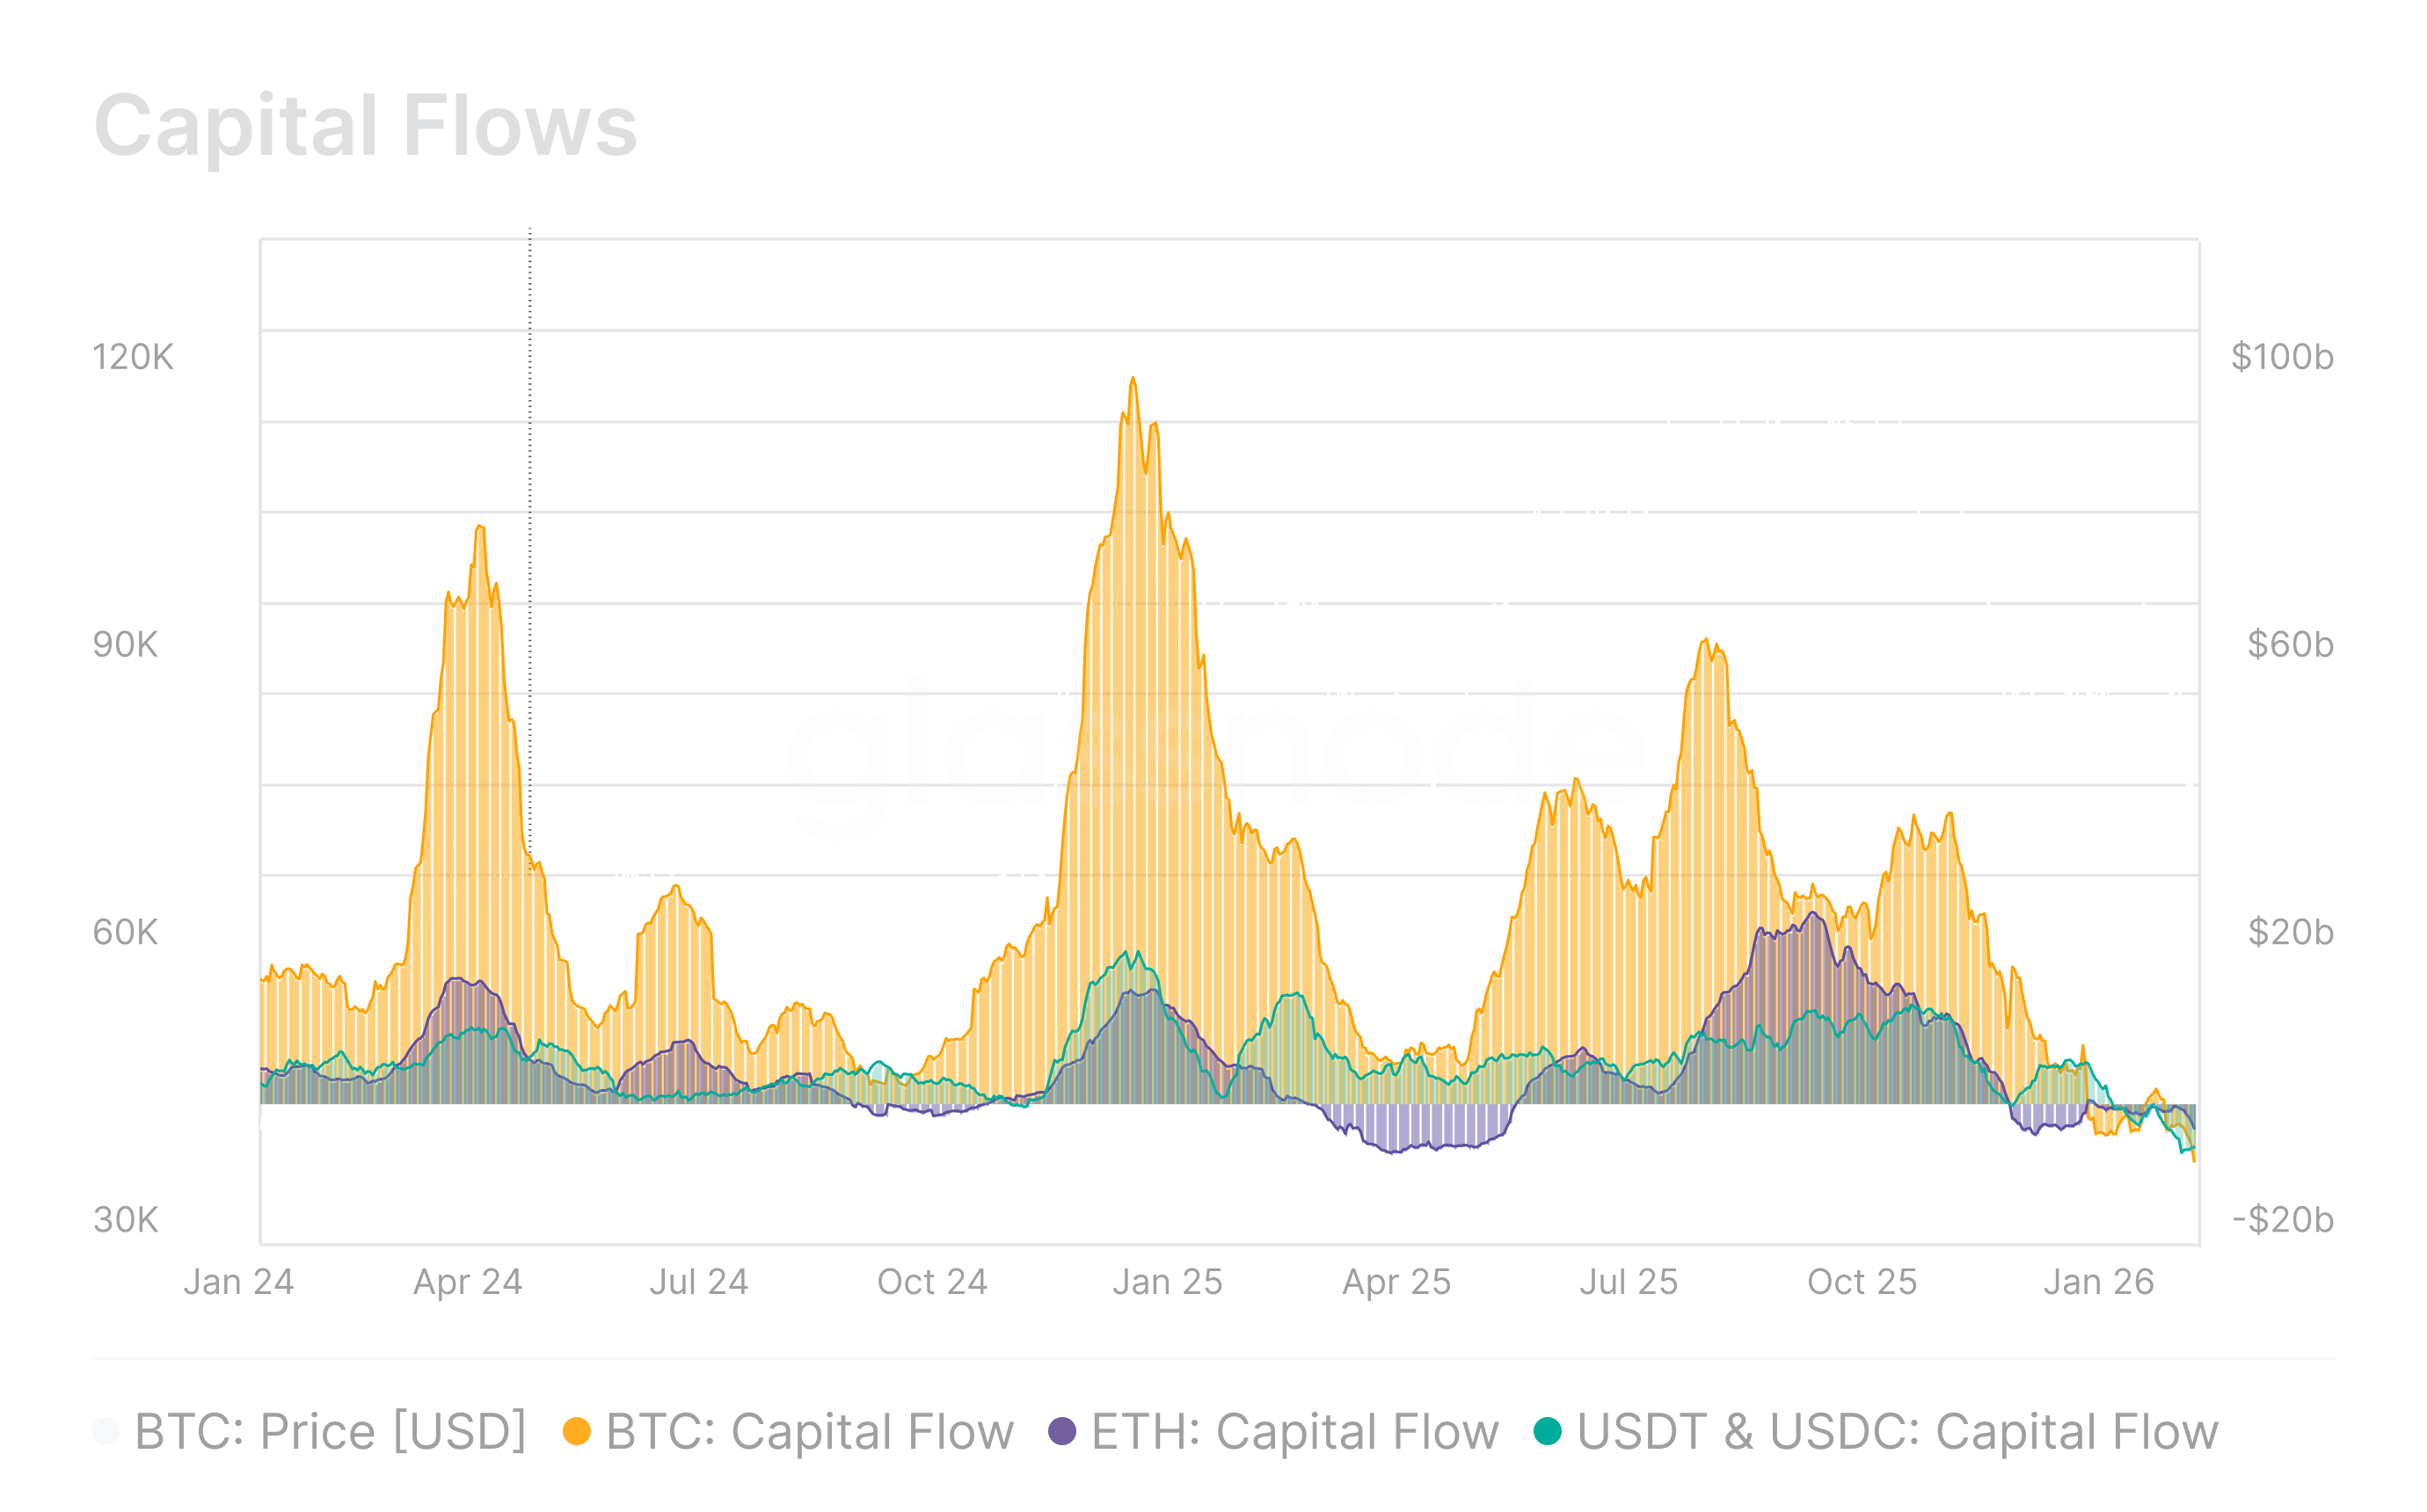
Bitcoin, Ethereum et les Stablecoins ont connu un net ralentissement des entrées de capitaux, indiquant un affaiblissement de la demande et une contraction structurelle de la liquidité. Les trois actifs sont désormais passés en flux nets sortants : Bitcoin à –8,4 milliards de dollars par mois, Ethereum à –3,8 milliards, et les stablecoins à –6,4 milliards. Ce repli généralisé sur les principaux actifs crypto reflète un régime défensif, où le capital institutionnel réduit son exposition au risque plutôt que de revenir à des positions risquées. Cette tendance négative s’est encore accélérée en janvier 2026.
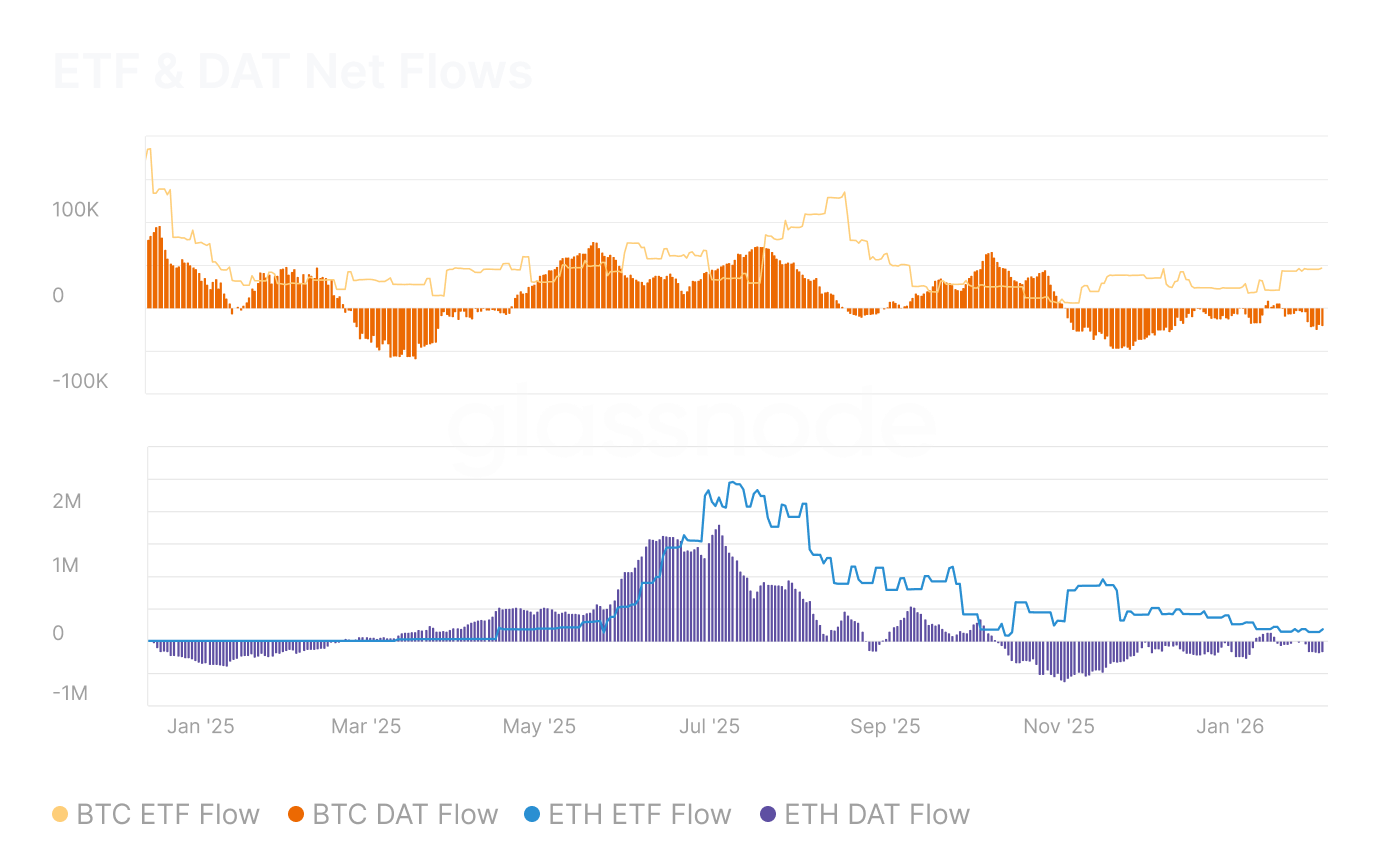
Flux nets ETF & DAT
Les flux nets dans ces véhicules servent de baromètre pour la demande institutionnelle. Au quatrième trimestre 2025 et au début janvier, les institutions étaient vendeuses nettes via les ETF, avec des sorties des ETF bitcoin avoisinant –35,8k BTC par mois et celles des ETF Ethereum autour de –257,6k ETH par mois. Sur la même période, les DAT ont connu d’importantes entrées en août 2025, stimulées par de nouveaux lancements de produits, mais la pression acheteuse s’est depuis affaiblie ; néanmoins, les flux vers les DAT demeurent positifs, indiquant un intérêt institutionnel continu, quoique plus modéré, via des expositions bilan.
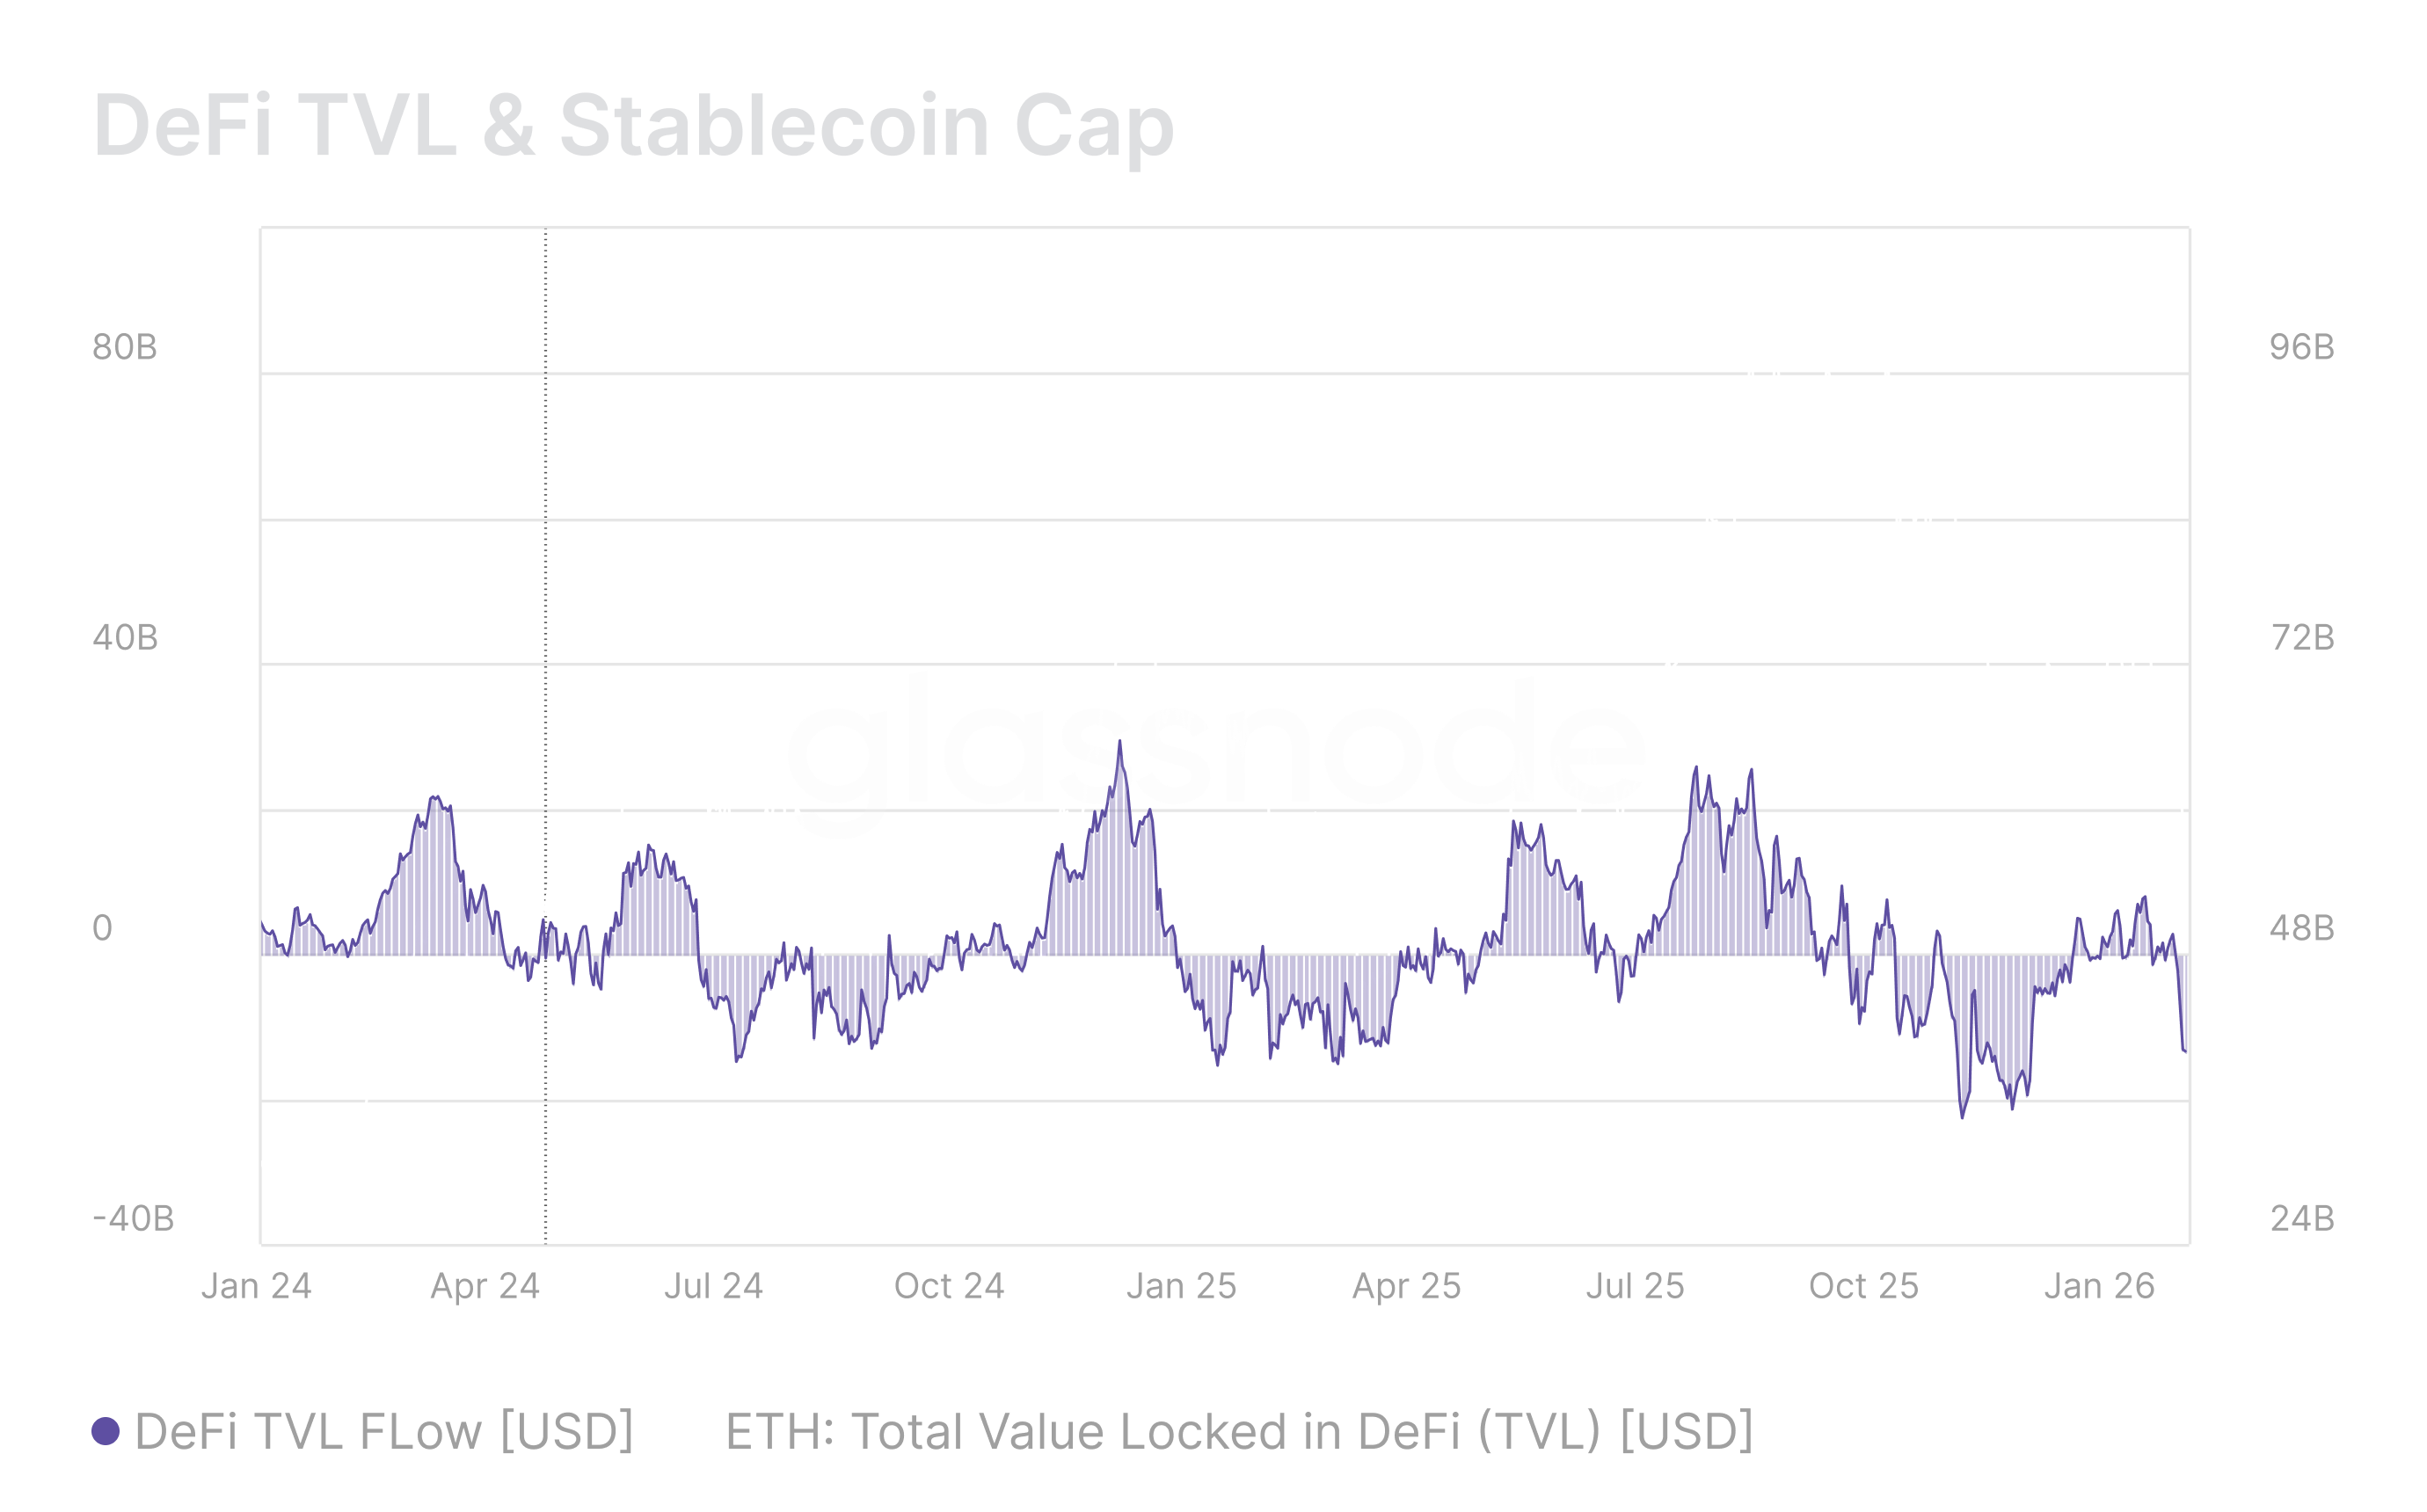
TVL DeFi & Capitalisation des stablecoins
La DeFi a constitué un terrain de jeu actif pour le capital institutionnel via des stratégies telles que la provision de liquidité, le prêt collatéralisé et la récolte de rendement structuré. La valeur totale bloquée (TVL) sur Ethereum a commencé à diminuer à partir d’août 2025, et décline désormais à environ –15,3 millions de dollars par mois. Une contraction de la TVL implique que les grands allocateurs se retirent des services financiers on-chain, réduisant la profondeur de la liquidité et signalant une conviction plus faible dans les rendements DeFi et les rendements ajustés au risque comparativement à d’autres alternatives.
Rendement du basis CME
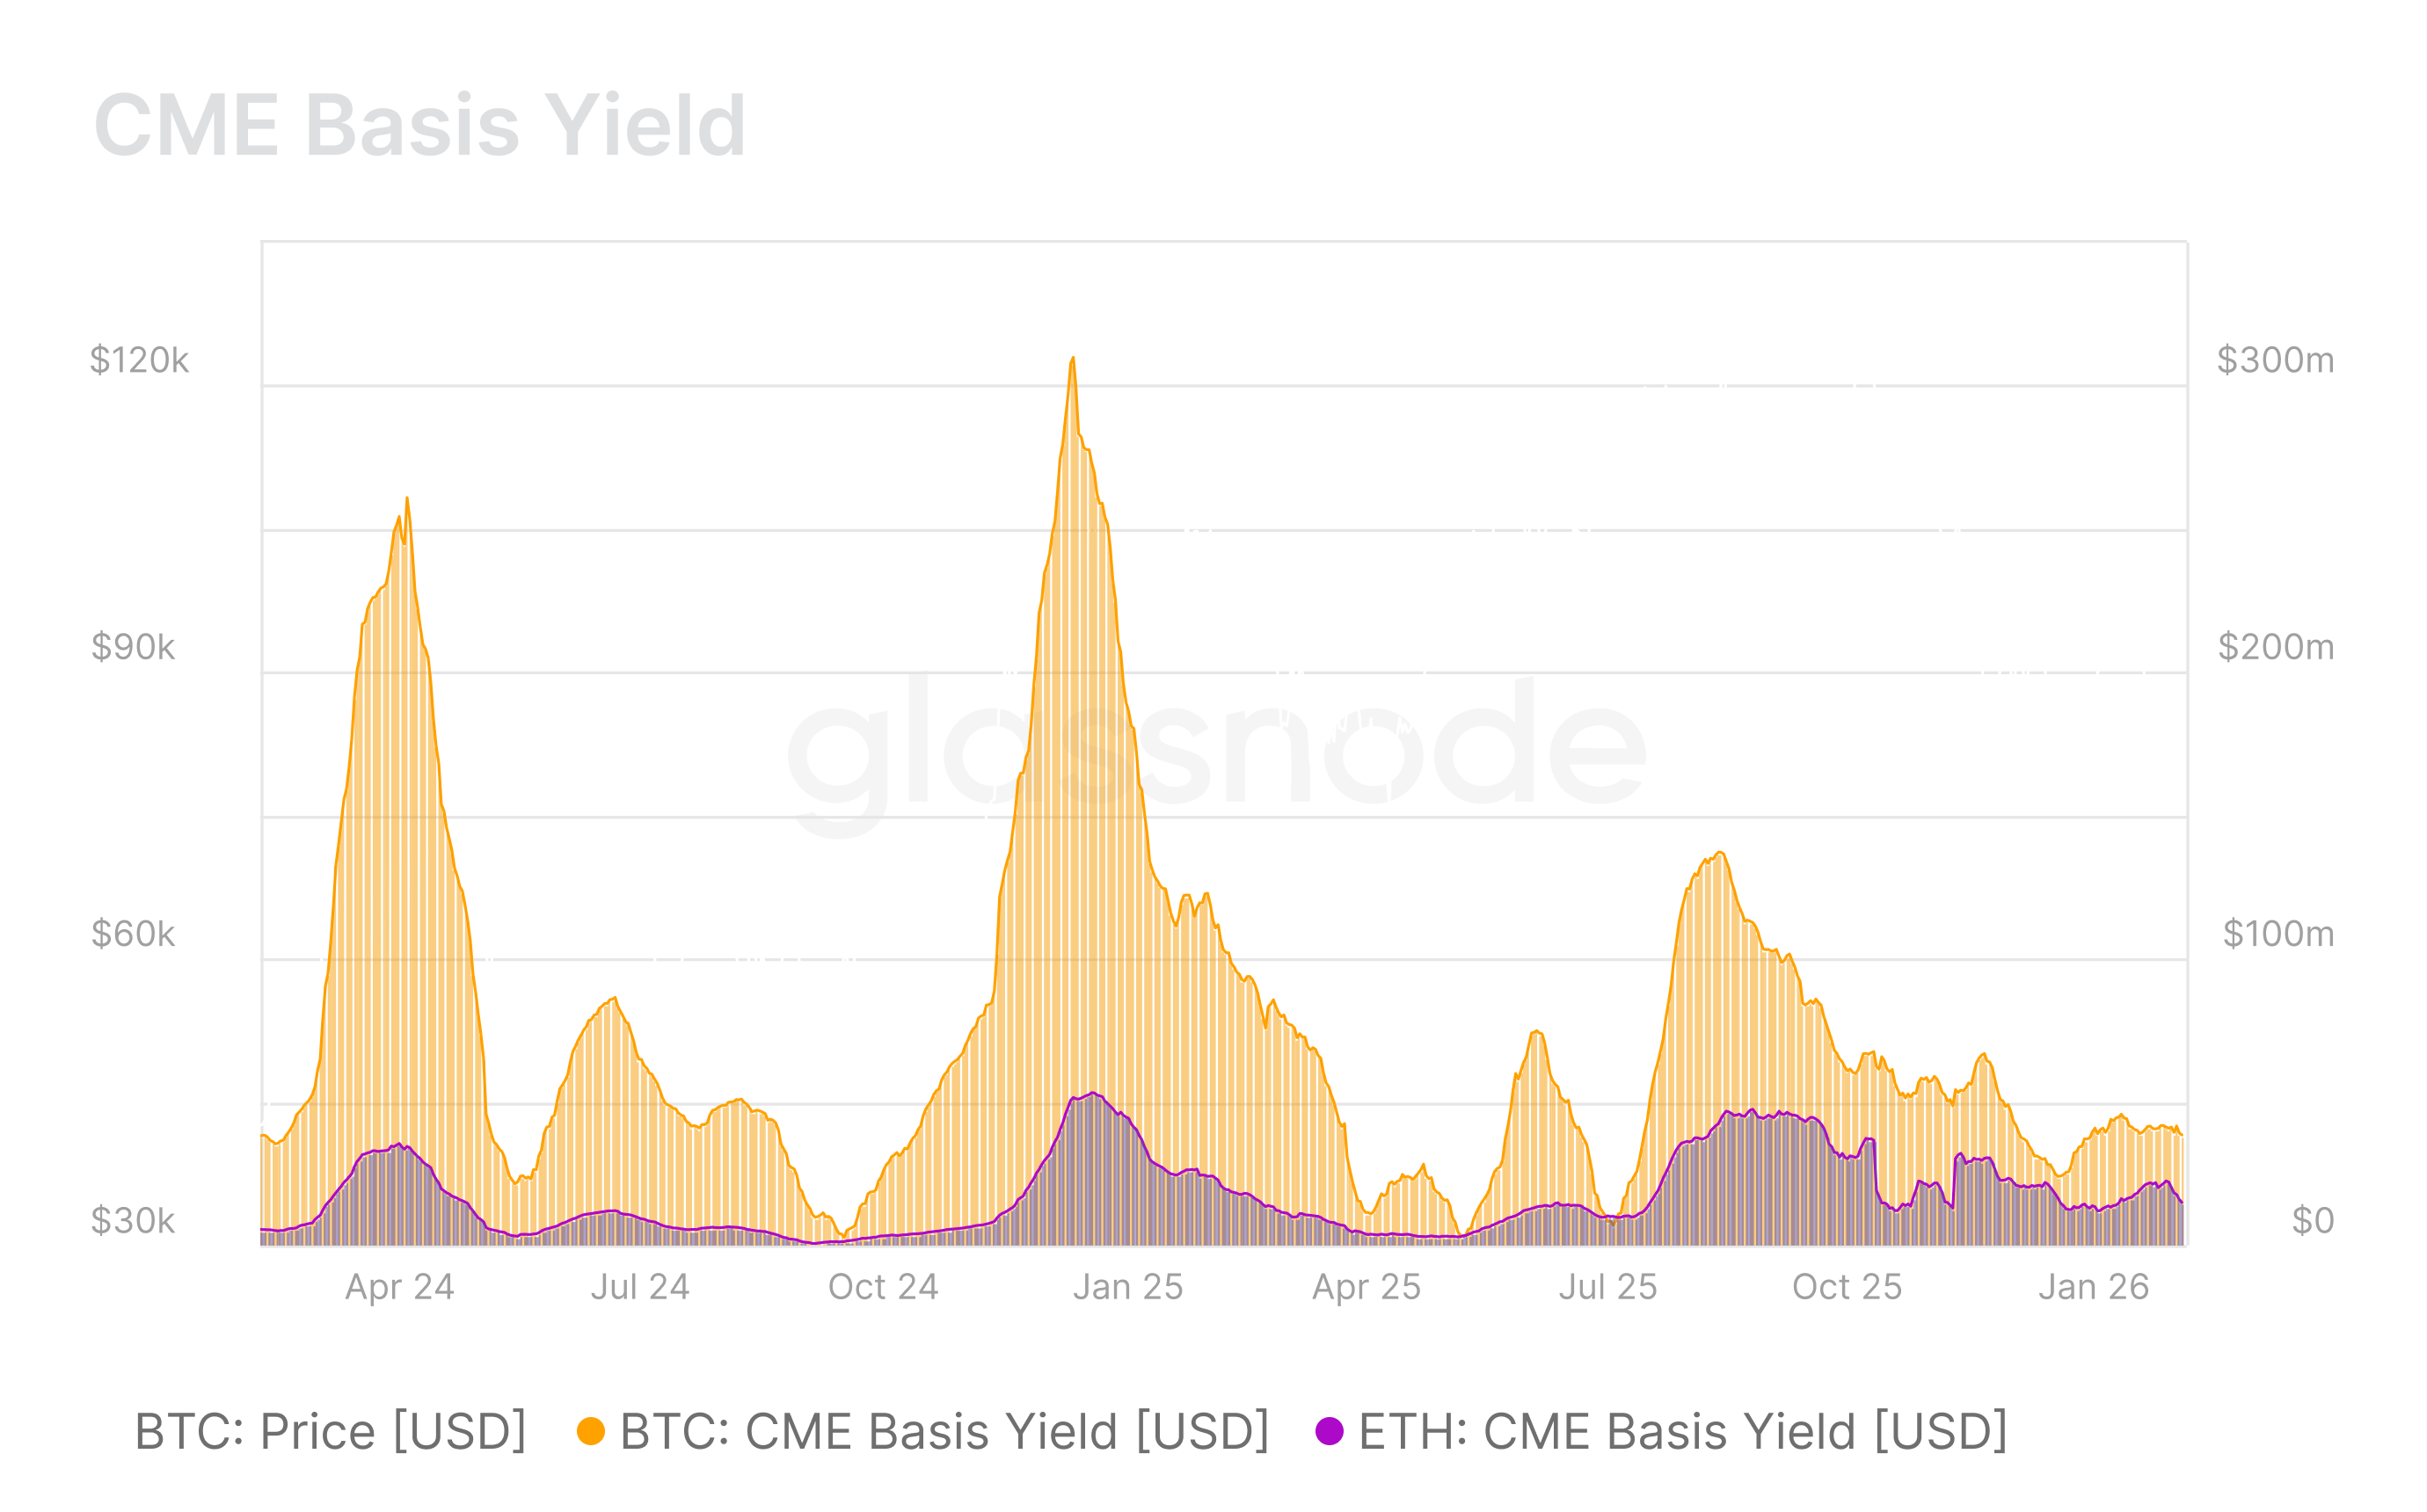
Un autre aspect clé de l’engagement institutionnel est le rendement du basis CME, qui estime la valeur mensuelle en dollars générée par les stratégies "cash-and-carry", capturant la prime entre les prix au comptant et les futurs calendaires CME. Depuis août 2025, Bitcoin et Ethereum ont tous deux enregistré une forte compression de ce rendement, avec Bitcoin passant d’environ 136,6 millions à 38,6 millions de dollars par mois, et Ethereum de 47,5 millions à 14,8 millions. Cette contraction reflète une diminution de l’utilisation de l’effet de levier, une demande plus modérée sur les contrats à terme, et un repli global des engagements bilan dans un contexte de liquidité plus tendue.
Vous souhaitez figurer dans la prochaine édition de Strategy Watch ? sur les derniers lancements ou jalons atteints.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Huit points clés du prospectus d’introduction en bourse d’Anthropic : une croissance fulgurante, mais des risques évidents
Le prospectus d'Anthropic révèle plusieurs points forts : une clientèle d'entreprises vaste, avec plus de 1 900 clients génèrant chacun plus d'un million de dollars de revenus ; d'ici juin 2026, les revenus augmenteront de 1 368 % en glissement annuel, dépassant largement la croissance des coûts informatiques ; le flux de trésorerie opérationnel est devenu positif ; les sept fondateurs sont toujours en poste. L'entreprise reconnaît cependant certains risques, notamment la concentration de l'approvisionnement auprès de TSMC et la pénurie de puces mémoire, qui constituent d'importantes menaces. Les données ARR d'octobre seront publiées dans une version révisée du document.

Vendre des puces, faire de la location, offrir un soutien à la valeur résiduelle : Broadcom (AVGO.US) s'associe aux quatre géants de Wall Street pour lever 63 milliards de dollars afin de financer l'achat de puces pour Anthropic
Broadcom a conclu un accord d'une valeur de 63 milliards de dollars avec Bank of America, Blackstone Group, Citigroup et Morgan Stanley pour financer l'achat de puces destinées au développeur de modèles d'intelligence artificielle Anthropic PBC. Cette transaction a été réalisée via une nouvelle société à vocation spécifique, qui a obtenu des engagements de financement de la part des institutions financières afin d'acquérir les puces Broadcom et de les louer à Anthropic.
Le plus grand gagnant de la vague de financement de l'IA : Goldman Sachs reste le « roi de Wall Street »
En une seule journée, trois transactions totalisant plus de 2 100 milliards de dollars ont eu lieu, et le nom de Goldman Sachs est apparu dans chacune de ces mégas levées de fonds liées à l’IA : co-responsable de l’émission d’actions de 95 milliards de dollars de Meta, seul en charge de la structuration du financement de 40 milliards de dollars pour les puces de SpaceX, et chef de file pour la gestion du livre lors de l’introduction en bourse d’Anthropic. Le supercycle de financement de l’IA est en train de remodeler la concurrence à Wall Street, et Goldman Sachs a déjà transformé son avantage relationnel en profits réels.

Anthropic pourrait décrocher la “plus grande IPO boursière”, mais pas forcément une “notation d'investissement sur le marché obligataire”
Selon le prospectus, l'entreprise supporte déjà 6,2 milliards de dollars de dettes à court terme, tandis que ses engagements de location non activés ont explosé de 50 milliards à 321 milliards de dollars. Elle dispose en outre de 77 milliards de dollars d'options d'emprunt supplémentaires potentielles. Sa structure de "financement de puces" hors bilan, reposant sur Broadcom, est considérée comme un risque de contrepartie en matière de transactions circulaires. En comparaison, SpaceX s'est clairement engagé dans une notation de crédit de catégorie investissement et a mené avec succès une émission obligataire de 25 milliards de dollars. L'attitude d'Anthropic, qui n'a presque rien dit sur la notation de crédit de catégorie investissement, rend difficile pour les acheteurs sur le marché obligataire d'évaluer le prix.
Prix des cryptos
Plus


