
La roupie indonésienne embourbée

L'Indonésie, la plus grande économie d’Asie du Sud-Est, a connu une chute cumulative de 29% du Jakarta Composite Index cette année, tandis que la roupie indonésienne s'est dépréciée de plus de 6% face au dollar. Victime de la triple crise « actions-obligations-devises », l’Indonésie a traversé ces six derniers mois une vague de défense de ses positions sur les marchés émergents. En janvier, MSCI a annoncé le gel de toute réallocation d’indice pour l’Indonésie, n’incluant plus de titres indonésiens dans les indices des marchés émergents, et a lancé un avertissement majeur : le marché indonésien souffre de défauts fondamentaux de sa capacité à attirer les investissements ; si les corrections requises ne sont pas effectuées à temps, l’Indonésie sera rétrogradée des marchés émergents vers les marchés frontières.
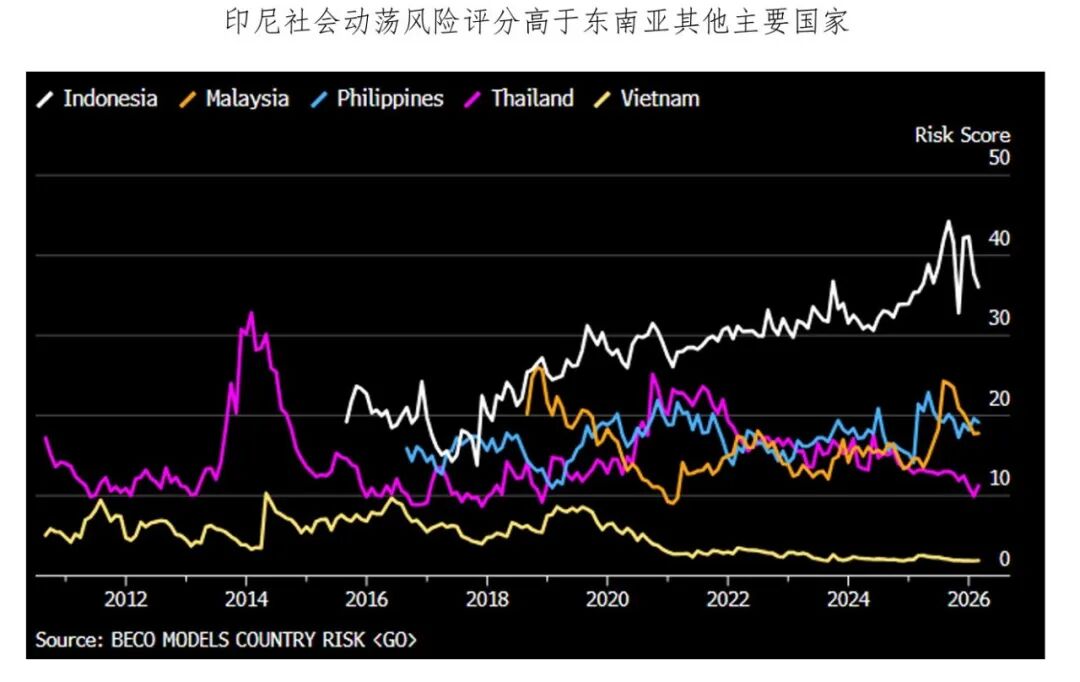
La décision finale de MSCI la semaine dernière a été de maintenir la notation, mais de réduire la notation du volet « flux d’information » à négatif. En moins d’un mois, la banque centrale indonésienne a relevé ses taux de 100 points de base, ce qui a permis à la roupie indonésienne de rebondir depuis son niveau historique le plus bas. La crise est-elle vraiment terminée ?
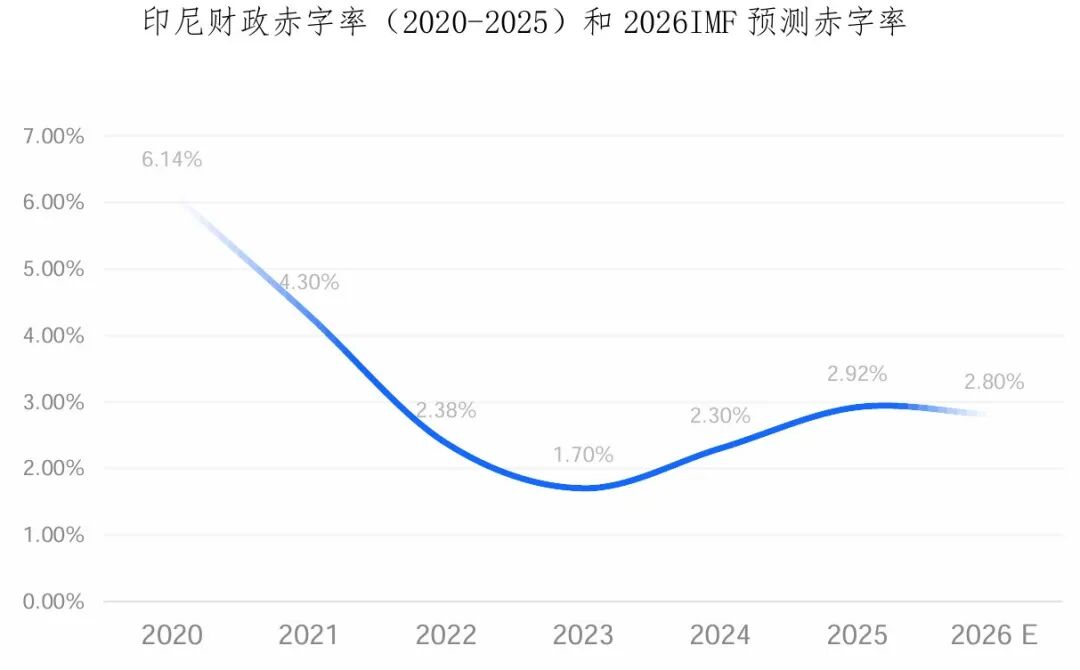
Le déficit budgétaire demeure élevé, pression sur la devise.La « Loi sur le budget national » indonésienne impose une limite stricte du déficit budgétaire à 3% et de la dette publique à 60%. En 2025, le taux de déficit budgétaire de l'Indonésie atteindra un sommet post-pandémique (la limite ayant été temporairement levée pendant la pandémie), avec la hausse des conflits entre les États-Unis et l’Iran entraînant une augmentation du prix international du pétrole, ce qui oblige à étendre les subventions de carburant, tout en poursuivant le programme national de nutrition et l’infrastructure. Face à des dépenses publiques élevées et une croissance des recettes fiscales atone, le marché doute aujourd'hui de l’équilibre budgétaire et de la viabilité financière de l'Indonésie.
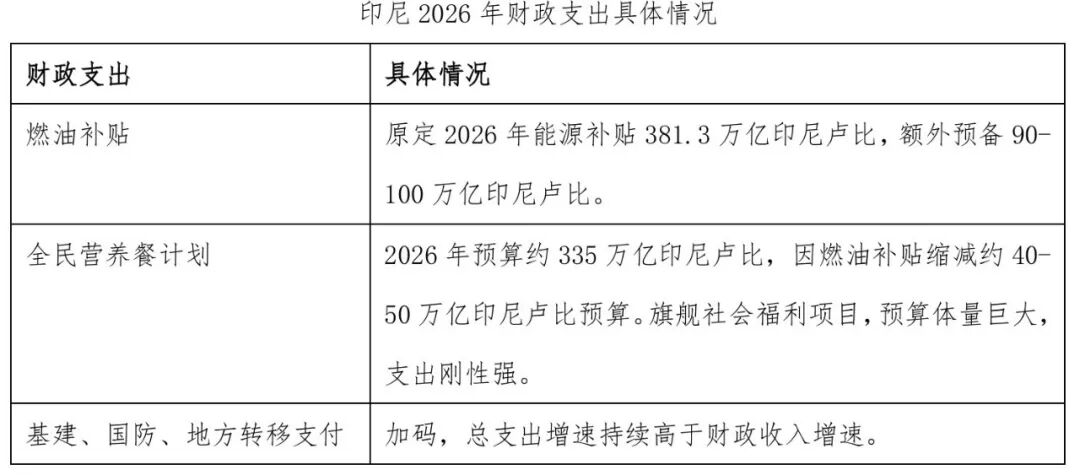
L’importation nette de pétrole devient un facteur pesant sur le taux de change depuis le conflit États-Unis-Iran.À titre de comparaison, le Brésil et l’Indonésie sont tous deux des économies émergentes exportant des matières premières, mais leurs monnaies évoluent différemment. En analysant leurs structures commerciales, le Brésil, grâce à sa technologie de pétrole en eaux profondes, est exportateur net de pétrole ; l’Indonésie, dont les échanges concernent majoritairement le charbon, l’huile de palme et les alliages de nickel, bénéficie certes d’un excédent commercial global, mais est structurellement importatrice nette d’énergie. La hausse récente des prix pétroliers suite au conflit États-Unis-Iran accentue la divergence des dynamiques monétaires entre les deux pays.
Dans l’article La guerre de défense des devises asiatiques, nous avons déjà expliqué comment, cette année, la banque centrale indonésienne est intervenue directement en utilisant ses réserves de change, tout en adoptant des mesures macroprudentielles et de contrôle des capitaux. Depuis mai, les hausses continues des taux d’intérêt ont permis de soulager la pression sur la roupie, mais la cause fondamentale de son affaiblissement demeure :
(1) L’extension persistante du déficit budgétaire, dont le taux reste élevé ; la hausse des taux et la dépréciation du taux de change devraient augmenter davantage la pression fiscale ;
(2) Les nouvelles politiques de monopole d’exportation des ressources stratégiques (contrôlant le charbon, l’huile de palme, les alliages de titane, etc., seuls les sociétés affiliées au fonds souverain sont autorisées à être intermédiaires légaux pour la vente à l’étranger) sont censées renforcer les recettes fiscales, mais suscitent la controverse sur le marché et peuvent nuire aux exportations. Combiné à l’importation nette constante d’énergie, l’incertitude commerciale augmente.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La logique du "financement bon marché" du yen change ! Les capitaux réorganisent les stratégies de "carry trade" : le franc suisse et la couronne suédoise se disputent la place de monnaie de financement.
L'attractivité du financement en yen s'est affaiblie, poussant les opérateurs de carry trade à se tourner récemment vers le franc et la couronne. En raison de la récente envolée du taux de change du yen, celui-ci n'est plus un choix d'investissement fiable ; des devises telles que la couronne suédoise et le franc suisse deviennent désormais les principales options de financement pour les opérations de carry trade.

JiaYin Technology (JFIN.US) détient 500 millions de liquidités au premier semestre, parier sur les marchés étrangers devient la clé pour briser l'impasse
Jiayin Technology (JFIN.US) a publié son rapport financier pour le premier semestre 2026, affichant un revenu de 1,494 milliards de yuans, un bénéfice brut de 613 millions de yuans et une marge brute de 41,03%.

Prix des cryptos
Plus


