
Prediksi segera GDP AS untuk kuartal kedua menunjukkan kinerja yang kuat, namun tersembunyi risiko penurunan ekonomi sepanjang tahun.

Trading Economics 28 Juli—— Singkatnya, meskipun data GDP kuartal kedua yang akan dirilis kemungkinan akan menunjukkan gambaran yang moderat dan tangguh, investor dan pembuat kebijakan perlu melihat lebih dalam daripada sekadar data permukaan. Paruh kedua tahun 2026 menghadapi risiko yang sangat berbeda, sebagian besar dibentuk oleh kekuatan di luar faktor siklus tradisional.
Konflik Iran terus mengganggu prospek ekonomi Amerika Serikat, namun dampak dari krisis Timur Tengah mungkin sulit terlihat dalam laporan GDP kuartal kedua minggu ini. Meskipun ketegangan geopolitik telah mendorong harga energi global naik dan menghadirkan volatilitas baru di pasar keuangan, data Q2 sebagian besar mencerminkan aktivitas ekonomi dari April hingga Juni, saat banyak guncangan paling intens masih berkembang dan belum sepenuhnya muncul.
Biro Analisis Ekonomi AS (BEA) akan merilis data resmi GDP kuartal kedua pada 30 Juli. Berdasarkan estimasi median, diperkirakan akan sejalan dengan laju pertumbuhan tahunan riil 2,1% pada kuartal pertama. Saat ini, perkiraan tengah The Capital Spectator telah dinaikkan dari 1,8% pada 18 Juli menjadi 2,1%, sementara konsensus Econoday sedikit lebih tinggi di 2,3%. Revisi moderat yang diestimasi sekarang mencerminkan data penjualan ritel yang lebih baik dari perkiraan serta data produksi industri yang tangguh dalam beberapa minggu terakhir, yang membantu mengimbangi sebagian dampak kenaikan biaya awal.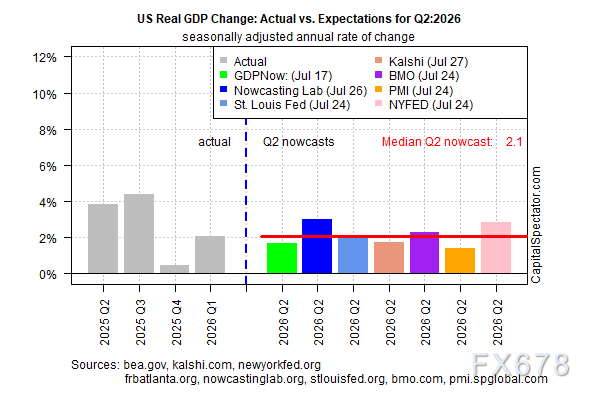
(Perkiraan pertumbuhan GDP kuartal kedua 2026 oleh lembaga berbeda pada akhir Juli 2026 di Amerika Serikat)
Secara keseluruhan, kuartal kedua diperkirakan kembali membuktikan ketangguhan ekonomi, meskipun menghadapi serangkaian guncangan makro. Dari data inflasi yang persisten hingga gesekan rantai pasok serta ekspektasi kebijakan moneter yang terus berubah, ekonomi Amerika Serikat terutama didorong oleh permintaan domestik alih-alih perdagangan luar negeri, menunjukkan kekuatan potensial. Konflik Iran tetap menjadi risiko utama; hal ini membuat harga energi terus tinggi dan, melalui rantai pasok, meningkatkan biaya serta memperbesar tekanan bagi Federal Reserve untuk memperketat kebijakan.
Harga minyak mentah bertahan di sekitar atau di atas $100 per barel, mulai mendorong harga bensin di SPBU naik, meningkatkan biaya transportasi dan logistik, serta menyebabkan tekanan harga produsen yang lebih luas. Dampak-dampak ini biasanya memiliki efek tertunda, sehingga GDP Q2 mungkin masih tampak relatif tidak terpengaruh, sementara biaya ekonomi yang sebenarnya akan terakumulasi di kuartal ketiga dan keempat.
Ancaman eskalasi lebih lanjut terus membayangi pasar; ketidakpastian geopolitik yang berkelanjutan bertindak seperti "pajak" atas pertumbuhan — menaikkan biaya energi, mengganggu arus perdagangan, dan membuat risiko inflasi cenderung naik. Perusahaan menghadapi biaya lindung nilai yang lebih tinggi dan keputusan investasi yang tertunda, sementara konsumen mengurangi daya beli untuk barang non-primer karena anggaran untuk energi dan makanan meningkat. Selain energi, konflik juga berdampak tidak langsung terhadap jalur perdagangan global dan sentimen investor. Biaya pengiriman dan asuransi di wilayah terdampak naik, menyebabkan tekanan moderat pada harga barang impor, serta memperkuat sikap hati-hati Federal Reserve terhadap pemangkasan suku bunga.
Meski begitu, belanja konsumen tetap stabil, berkat pertumbuhan pendapatan dan pasar tenaga kerja yang terus menambah lapangan kerja dengan laju moderat. Pendapatan pribadi riil yang dapat dibelanjakan terus sedikit naik, didorong oleh pertumbuhan upah sektor jasa dan biaya perumahan yang masih tinggi namun mulai mereda. Rumah tangga juga memanfaatkan tabungan yang terkumpul dari tahun-tahun sebelumnya untuk membantu mempertahankan belanja pada barang tahan lama dan jasa.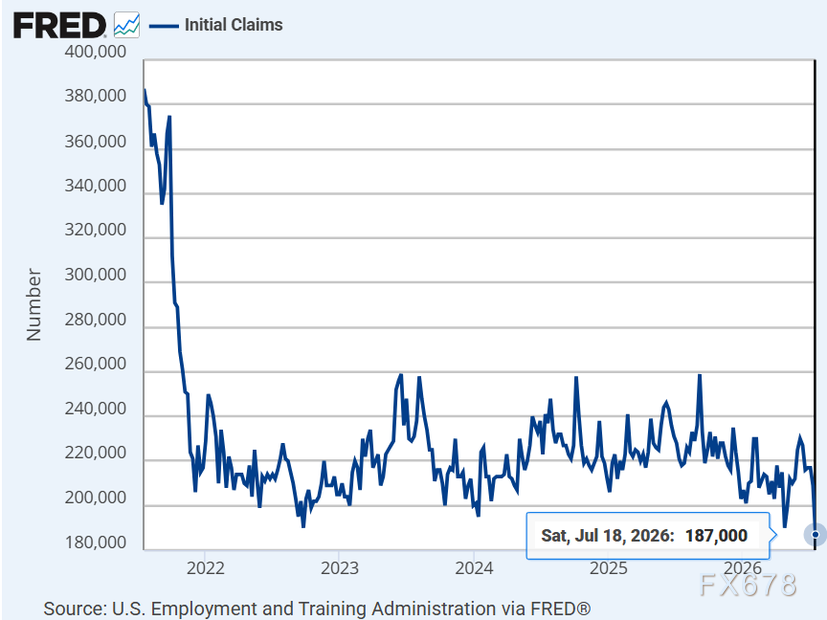
(Data database ekonomi Federal Reserve Bank of St. Louis menunjukkan angka klaim awal tunjangan pengangguran di AS turun dari puncaknya dan dalam jangka panjang bertahan di kisaran sehat 200.000-240.000, pada Juli 2026 angka ini semakin turun ke posisi sangat rendah 187.000; prospek pasar tenaga kerja masa depan sangat optimis)
Pemecatan pekerja tetap sangat sedikit; pengajuan tunjangan pengangguran baru minggu lalu turun ke 187.000, terendah sejak tahun 1969. Kekuatiran angka klaim awal tunjangan pengangguran ini menonjolkan ketangguhan pasar tenaga kerja di tengah serangkaian guncangan yang jauh melampaui perkiraan banyak analis.
Jumlah klaim pengangguran di titik terendah dalam setengah abad, ditambah harga minyak $100, menunjukkan pasar tenaga kerja nyaris tanpa idle; kombinasi ini bisa membawa masalah besar jika konflik terus berlanjut. Ketatnya pasar tenaga kerja biasanya berarti daya tawar upah lebih tinggi, yang menguntungkan pekerja dalam jangka pendek tetapi tertanam sebagai biaya tenaga kerja yang lebih tinggi, perusahaan pada akhirnya akan mengalihkan biaya tersebut ke konsumen, sehingga semakin memperumit situasi inflasi.
Ketegangan antara AS dan Iran sempat mereda, menunjukkan situasi membaik, namun setelah lima bulan pasang surut, visibilitas masa depan tetap sangat rendah. Upaya diplomasi dan negosiasi gencatan senjata masih rapuh; pasar kini sedang memperhitungkan kemungkinan pasokan minyak dari Selat Hormuz atau jalur terkait terganggu kembali.
Karena itu, Federal Reserve akan semakin sulit mengabaikan sinyal inflasi yang meningkat. Pembacaan inflasi PCE inti tetap tinggi di atas target 2% Federal Reserve; setiap kejutan harga energi yang berlanjut bisa mempercepat inflasi secara keseluruhan, memaksa pembuat kebijakan mempertahankan sikap restriktif lebih lama dari perkiraan sebelumnya.
Karena semuanya sangat bergantung pada pergerakan harga energi, stabilitas geopolitik, dan keketatan pasar tenaga kerja, paruh pertama tahun ini mungkin tidak bisa dijadikan acuan yang andal untuk tren paruh kedua. Analis semakin memproyeksikan paruh kedua tahun 2026 akan berada dalam kondisi "ketidakpastian tinggi," jika harga minyak tetap tinggi atau perusahaan memangkas belanja modal karena peningkatan risk aversion, pertumbuhan baseline bisa melambat.
Risiko ke bawah termasuk kepercayaan konsumen terganggu lebih parah atau kemacetan rantai pasok kembali muncul; sementara kejutan positif bisa datang dari solusi konflik yang lebih cepat atau pertumbuhan produktivitas yang lebih kuat.
Singkatnya, meskipun data GDP kuartal kedua yang akan dirilis kemungkinan akan menunjukkan gambaran yang moderat dan tangguh, investor dan pembuat kebijakan perlu melihat lebih dalam daripada data permukaan. Paruh kedua tahun 2026 menghadapi risiko yang sangat berbeda, sebagian besar dibentuk oleh kekuatan di luar faktor siklus tradisional.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Saham AS semalam | Federal Reserve menaikkan suku bunga sebesar 25 basis poin seperti yang diharapkan, tiga indeks utama ditutup melemah, SpaceX(SPCX.US) naik lebih dari 5%
Pada penutupan pasar, Indeks Dow Jones turun 630,56 poin atau 1,21% menjadi 51.462,55 poin; Indeks S&P 500 turun 33,51 poin atau 0,44% menjadi 7.552,22 poin; Indeks Komposit Nasdaq turun 3,15 poin atau 0,01% menjadi 25.978,42 poin.

Investor luar negeri mengurangi kepemilikan obligasi AS sebesar $50,4 miliar pada bulan Juli, Jepang dan Tiongkok sama-sama mengurangi, sementara Inggris menambah kepemilikan secara berlawanan dengan tren.
Data yang diumumkan oleh Departemen Keuangan Amerika Serikat pada hari Rabu menunjukkan bahwa kepemilikan obligasi pemerintah AS oleh investor luar negeri pada bulan Juli mengalami penurunan yang signifikan, turun sebesar $50,4 miliar dibandingkan bulan Juni menjadi $9,25 triliun, mencapai level terendah sejak Oktober tahun lalu.

Federal Reserve menaikkan suku bunga untuk pertama kalinya dalam tiga tahun! Waller memberikan sinyal hawkish, mungkin akan menaikkan 25 basis poin lagi tahun ini
Federal Reserve pada hari Rabu menaikkan suku bunga acuan sebesar 25 basis poin menjadi kisaran 3,75%-4,00%, menandai kenaikan suku bunga pertama sejak Juli 2023.

Imbal hasil mendekati 5% bukan karena pasar meragukan Federal Reserve, Walsh: Ekonomi Amerika Serikat yang kuat, belanja modal AI, dan risiko geopolitik adalah pendorong utama.
Ketua Federal Reserve, Wosh, pada hari Rabu menyatakan bahwa kenaikan berkelanjutan pada imbal hasil obligasi jangka panjang Amerika Serikat baru-baru ini tidak berarti para investor kehilangan kepercayaan terhadap kemampuan Federal Reserve dalam mengendalikan inflasi.

Harga kripto
Lainnya


