
Goldman Sachs: Dominasi saham teknologi raksasa mulai runtuh, titik balik konsentrasi pasar dalam 15 tahun telah muncul

Pola konsentrasi tinggi di pasar saham AS selama lebih dari lima belas tahun terakhir sedang runtuh.
Kepala Strategi Saham Global Goldman Sachs, Peter Oppenheimer, dalam laporan terbarunya menunjukkan bahwa pasar saham global sedang mengalami proses normalisasi yang sehat, dengan imbal hasil pasar yang semakin tersebar baik secara geografis maupun sektoral, sehingga nilai dari diversifikasi alokasi portofolio meningkat secara signifikan.
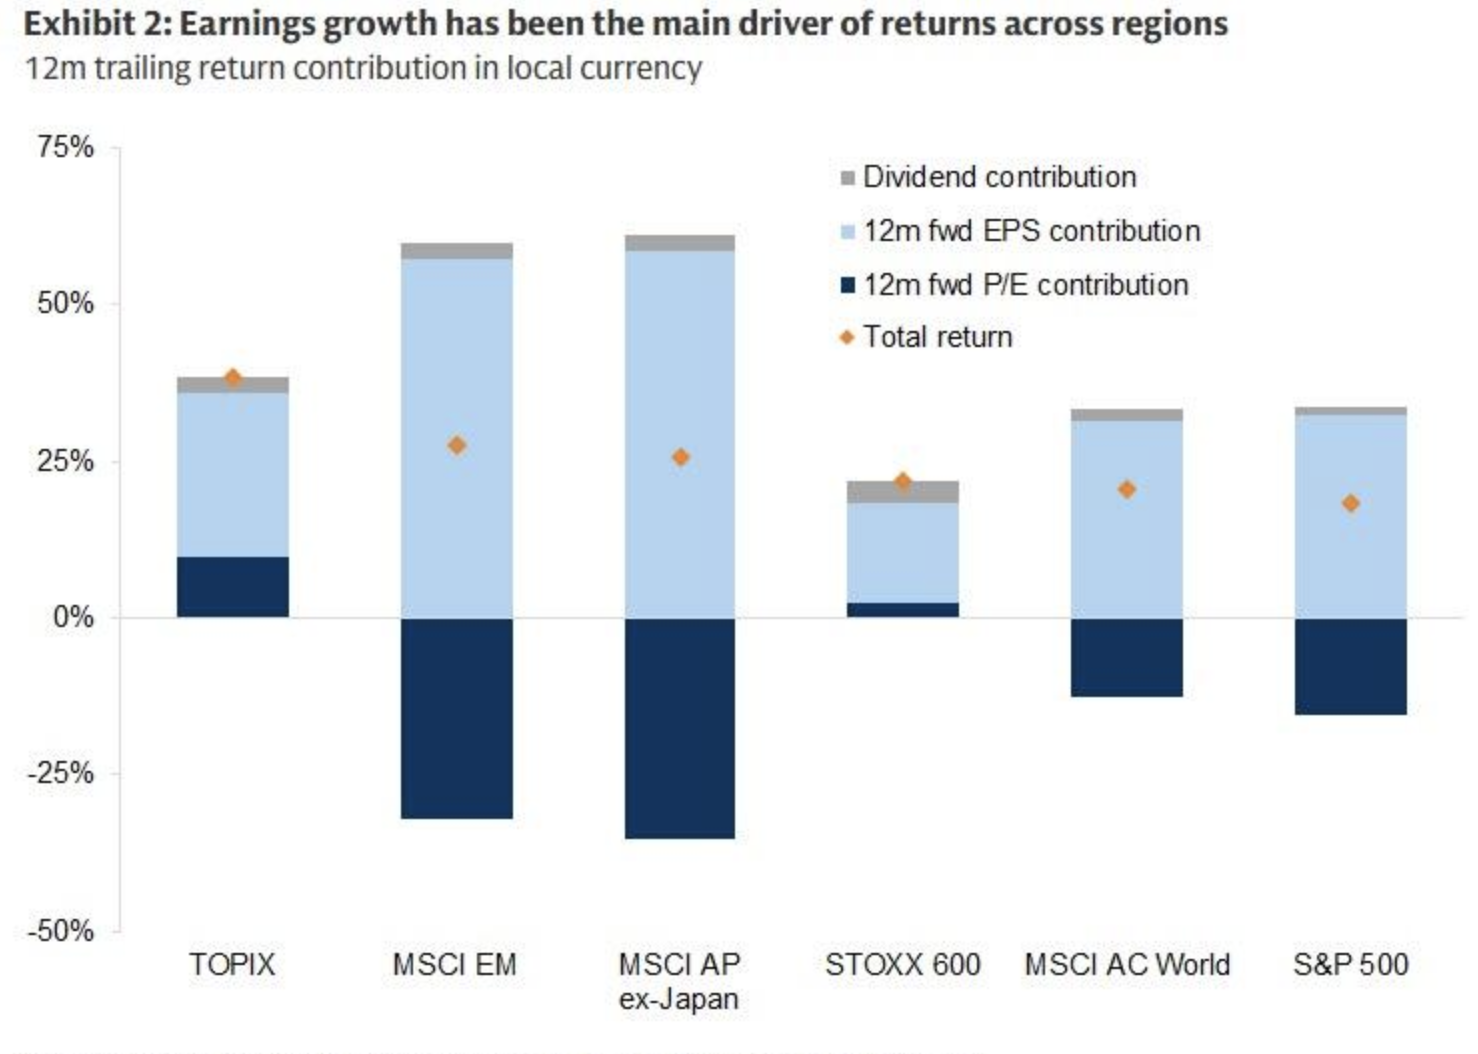
Sejak awal 2025, tren "penyebaran besar-besaran" ini telah dipercepat dengan jelas. Pasar saham AS menunjukkan performa terlemah di antara kawasan utama, sedangkan Jepang, Asia Pasifik serta pasar negara berkembang mencatat kenaikan terkuat yang diukur dengan mata uang lokal. Sementara itu, belanja modal besar-besaran oleh saham teknologi raksasa (hyperscalers) terus mengikis hasil arus kas bebas mereka, mendorong valuasi sektor teknologi menurun, sementara efek limpahan justru menopang prospek pertumbuhan dan valuasi di sektor tradisional seperti industri.
Oppenheimer dalam laporan strategi global berjudul "Momentum, Rotasi, dan Nilai dalam Pertumbuhan" menekankan bahwa penggerak utama rotasi pasar saat ini adalah fundamental laba, bukan ekspansi valuasi atau penurunan suku bunga. Ia berpendapat, struktur pasar yang sangat terfokus pada kapitalisasi dan performa selama lebih dari satu dekade sedang mengalami titik balik struktural, sehingga peluang investor untuk memperoleh imbal hasil dari alokasi portofolio yang benar-benar terdiversifikasi semakin meningkat.
Valuasi Sektor Teknologi Tertekan, Keunggulan Arus Kas Bebas Menyempit
Selama lebih dari satu dekade setelah krisis keuangan, sektor teknologi berkat model aset ringan, lonjakan permintaan cloud computing dan perangkat lunak, serta premi valuasi di era suku bunga nol, berhasil meningkatkan margin laba dan Return on Equity (ROE) secara berkesinambungan, menjadi pusat alokasi dana global.
Namun, kemunculan ChatGPT telah memicu perlombaan belanja modal di antara perusahaan teknologi raksasa. Oppenheimer menunjukkan, siklus super belanja modal ini secara fundamental mengubah karakteristik keuangan sektor teknologi—investasi besar-besaran terus menggerus arus kas bebas, memaksa perusahaan terkait mencari pendanaan di pasar utang dan ekuitas.
Berdasarkan hasil arus kas bebas, keunggulan pasar saham AS yang didominasi oleh saham teknologi raksasa dibandingkan pasar-pasar nilai seperti Eropa telah jauh menyusut, sehingga memberikan dukungan fundamental bagi rotasi performa relatif belakangan ini. Di saat yang sama, utang pemerintah yang lebih tinggi, tekanan inflasi yang berkelanjutan, serta peningkatan pasokan obligasi, secara bersama-sama meningkatkan biaya modal, menjadikan pertumbuhan laba sebagai pendorong utama imbal hasil saham.
Pertumbuhan Laba Mendorong Rotasi, Sektor Tradisional Mengalami Revaluasi
Yang patut dicermati, penyebaran pasar kali ini bukan didorong oleh gelembung valuasi atau kebijakan moneter longgar, melainkan ditopang oleh pertumbuhan laba yang solid. Oppenheimer menekankan, bukan hanya kinerja laba yang kuat, tapi revisi ekspektasi laba juga terus bergerak positif, memberikan validasi ganda terhadap fundamental pasar saham.
Belanja modal besar-besaran oleh perusahaan teknologi raksasa dan produsen chip, ditambah belanja fiskal pemerintah di berbagai negara untuk keamanan energi, infrastruktur penting, dan pembangunan pertahanan, bersama-sama menciptakan siklus super belanja modal. Efek limpahan dari siklus ini kembali menghidupkan sektor-sektor tradisional yang selama ini diabaikan, sehingga prospek pertumbuhan dan valuasi sektor-sektor seperti industri mendapatkan dorongan signifikan.
Di tingkat nasional, ROE di berbagai kawasan tetap tinggi secara keseluruhan, korelasi antar saham menurun, dan seiring pergantian sektor pemimpin pasar, peluang alpha semakin meningkat. Oppenheimer meyakini, meskipun rasio P/E pasar saham AS turun karena tekanan dari sektor teknologi, dari sisi ROE, pasar AS tetap menjadi pasar paling atraktif secara global.
Titik Balik Konsentrasi Terjadi, Nilai Diversifikasi Alokasi Kembali
Goldman Sachs menilai, penurunan korelasi saham dan runtuhnya strategi momentum secara cepat baru-baru ini telah mempercepat peralihan kepemimpinan pasar, menciptakan lingkungan yang lebih menguntungkan bagi investor untuk memilih nilai di sektor pertumbuhan.
Inti dari penilaian Oppenheimer adalah: setelah lebih dari satu dekade mengalami konsentrasi ekstrim pada kapitalisasi pasar dan performa, pasar saham global sedang mengalami normalisasi yang sehat dan diversifikasi alokasi kembali memberikan imbal hasil nyata. Dia memperkirakan tren ini akan terus berkembang.
Bagi investor, ini berarti efisiensi strategi menaruh seluruh portofolio pada saham teknologi raksasa AS mulai menurun, sementara logika diversifikasi lintas daerah dan lintas sektor kembali menguat.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Dari gelombang Token hingga pasar server AI senilai 1,3 triliun dolar: Kekuatan komputasi AI inferensi meledak, Dell dan pemimpin industri lainnya memasuki era emas "volume, harga, dan pangsa pasar".
Para pemimpin dunia dalam pembuatan klaster server AI seperti Dell secara bersamaan menikmati dua keuntungan pertumbuhan: “skala pasar server AI yang berkembang pesat” dan “peningkatan besar dalam porsi pesanan dari pelanggan inti cloud computing AI, seperti perusahaan besar dan cloud baru”, sehingga mereka tidak hanya secara pasif mendapat manfaat dari kenaikan harga perangkat keras.

Layanan cloud GPU mengalami gelombang kenaikan harga: Nebius kembali menaikkan harga sebesar 20%, pemasok daya komputasi mendapatkan hak tawar-menawar yang berbalik
Nebius mulai 1 Oktober akan menaikkan harga semua layanan cloud GPU sekitar 20%, berbagai chip dari H100 hingga B300 semuanya mengalami kenaikan. Ini merupakan kenaikan harga kedua dalam beberapa bulan terakhir, dengan total kenaikan harga B300 mencapai 56%. Permintaan diperkirakan akan terlihat hingga lebih dari 24 bulan, dan pelanggan berebut untuk mendapatkan daya komputasi Blackwell bahkan bersedia membayar harga lebih tinggi melalui lelang. Ketidakseimbangan antara pasokan dan permintaan daya komputasi AI sedang membentuk ulang pola negosiasi industri secara keseluruhan, dan kekuatan penawaran kini perlahan-lahan bergeser ke sisi pemasok.


Harga kripto
Lainnya


