
Bakit nanguna sa pagbagsak ang presyo ng stock ng DAT sa gitna ng pagbagsak ng crypto?

May-akda: David, Deep Tide TechFlow
Orihinal na pamagat: Matapos ang malaking pagbagsak ng crypto, kumusta na ang mga stock ng mga DAT na kumpanya?
Noong hapon ng ika-10, inihayag ni Pangulong Trump sa Truth Social ang pagpapataw ng 100% taripa sa mga produktong Tsino. Agad na nagdulot ang balitang ito ng panic sa pandaigdigang pamilihang pinansyal.
Sa sumunod na 24 na oras, naranasan ng crypto market ang pinakamalaking liquidation event sa kasaysayan, kung saan mahigit 19 billions USD na leveraged positions ang sapilitang na-liquidate. Ang Bitcoin ay bumagsak mula 117,000 USD pababa, minsang bumaba pa sa 102,000 USD, na may higit sa 12% na pagbaba sa araw na iyon.
Hindi rin nakaligtas ang US stock market. Pagsasara ng merkado noong Oktubre 10, ang S&P 500 index ay bumaba ng 2.71%, ang Dow Jones Industrial Average ay bumaba ng 878 puntos, at ang Nasdaq Composite Index ay bumaba ng 3.58%, na pawang pinakamalaking single-day drop mula noong Abril.
Gayunpaman, ang tunay na tinamaan ay ang mga kumpanyang DAT (Digital Asset Treasury) na ginawang crypto assets ang kanilang treasury reserves.
Bilang pinakamalaking corporate Bitcoin holder, hindi rin nakaligtas ang stock price ng MicroStrategy; ang iba pang mga kumpanyang may crypto asset reserves ay mas matindi pa ang pagbagsak. Ayon sa after-hours trading data, patuloy pa rin ang pagbebenta ng mga investors.
Para sa mga kumpanyang sabay na nalalantad sa panganib ng crypto market at stock market, tapos na nga ba ang pinakamasamang panahon?
Bakit mas malala ang bagsak ng DAT companies?
Ang unang kailangang harapin ng DAT companies ay ang direktang epekto sa kanilang balance sheet. Gamit ang MicroStrategy bilang halimbawa, ang kumpanya ay may hawak na humigit-kumulang 639,835 Bitcoin; kapag bumaba ng 12% ang presyo ng Bitcoin, nangangahulugan ito na halos 10 billions USD ng asset value ang agad na nabura.
Ang ganitong pagkawala ay kailangang i-record bilang "unrealized loss" ayon sa accounting standards. Kahit hindi pa ito tunay na lugi hangga't hindi ibinebenta, ang numero sa financial report ay totoo pa rin.
Bilang isang investor, makikita mo na mabilis na bumababa ang core asset ng isang kumpanya. May multiplier effect pa ito sa market confidence.
Noong simula ng 2025, ang net asset value (NAV) premium ng MicroStrategy stock ay umabot ng 2x, ngunit noong katapusan ng Setyembre ay bumaba na sa 1.44x; ngayon ay halos nasa 1.2x na lang.
Sa ibang mga kumpanya, ang mNAV ay halos bumabalik na sa 1, at ang ilan ay bumaba pa sa 1. Ang pagbabago ng mga numerong ito ay nagpapakita ng isang malupit na realidad: ang kumpiyansa ng merkado sa DAT model ay natitinag sa panahon ng matinding volatility.
Sa bull market, handang magbigay ng premium ang mga investors sa mga kumpanyang ito, at ang narrative ay parang sila ang mga pioneer ng crypto innovation. Ngunit kapag bumaliktad ang market, ang parehong kwento ay nagiging hindi kailangang risk exposure.
Ang mga non-Bitcoin cryptocurrencies ay labis na naapektuhan sa crash na dulot ng leverage, ang ilan ay halos naging zero agad; kahit ang mga malalaking altcoins ay bumagsak ng kalahati o higit pa dahil sa kakulangan ng liquidity.
At ang mga stock ng mga kumpanyang may hawak ng mga asset na ito ay naging pangunahing target ng short selling sa panahon ng market panic.
Kapag may panic sa market, kailangang mabilis na magbawas ng posisyon ang mga investors. Bagama't 24/7 ang trading sa Bitcoin market, ang malalaking benta ay malaki ang epekto sa presyo. Sa kabilang banda, mas madali ang pagbenta ng stock tulad ng MSTR sa Nasdaq.
Ang pagbenta ng daan-daang billions USD na halaga ng ginto ay hindi makakaapekto sa market, ngunit ang pagbenta ng 70 billions USD na Bitcoin ay maaaring magdulot ng price collapse at mass liquidation; ang ganitong liquidity difference ang dahilan kung bakit ang stock ng DAT companies ay nagiging mabilis na exit channel ng kapital.
Mas malala pa, maraming institutional investors ang may mahigpit na risk control lines. Kapag lumampas sa isang threshold ang volatility, kailangan nilang magbawas ng posisyon, gusto man nila o hindi. At ang DAT companies ay kabilang sa may pinakamataas na volatility.
Isang hindi eksaktong analogy: kung ang ordinaryong tech company ay nakasakay sa isang bangka, ang DAT company ay parang dalawang bangkang magkasama—isa ay nasa gitna ng stock market, isa ay naglalaban sa crypto market.
Kapag parehong nagkaroon ng masamang panahon sa magkabilang panig, ang impact na nararanasan nila ay hindi lang basta pinagsama, kundi pinapalala pa.
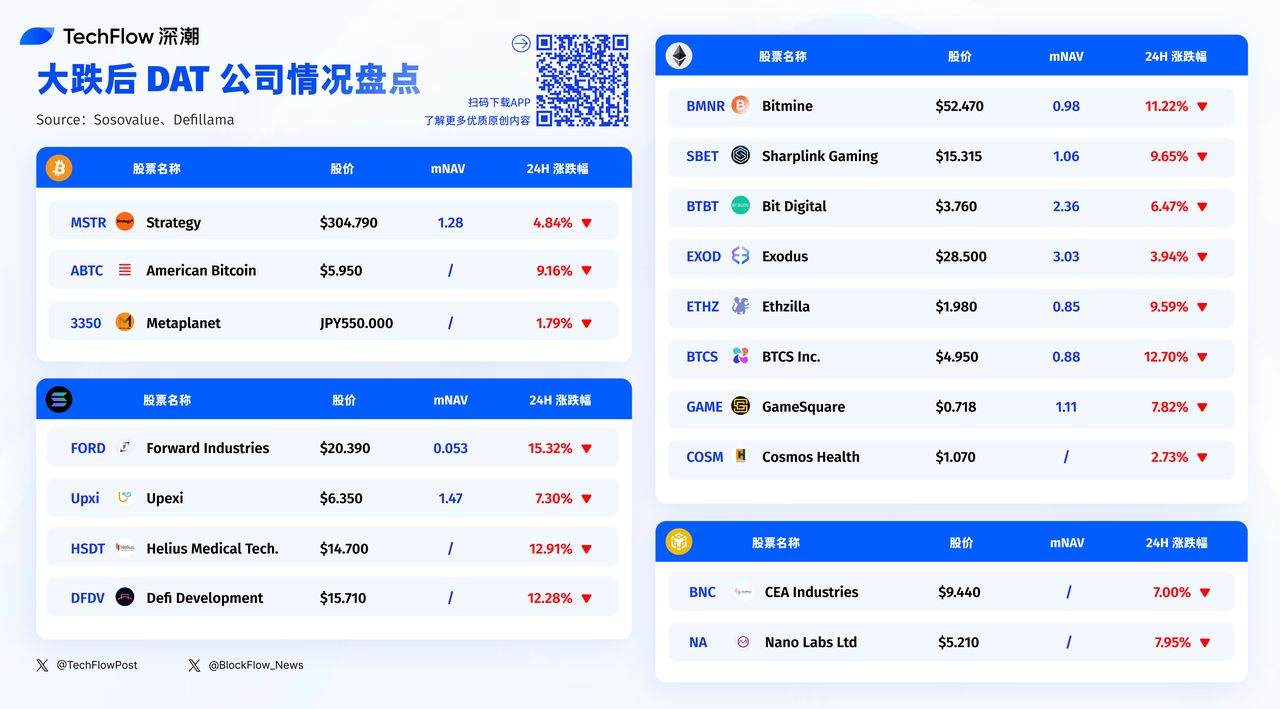
Sino ang pinaka-apektado, sino ang pinaka-matatag?
Kung titingnan ang listahan ng pagbagsak ng mga DAT companies sa nakaraang trading day, makikita mong mas maliit ang kumpanya, mas malaki ang bagsak.
Bumagsak ng 15.32% ang Forward Industries, na may mNAV na 0.053 lang. Ang BTCS Inc. ay bumagsak ng 12.70%, at ang Helius Medical Tech ay bumagsak ng 12.91%.
Ang mga kumpanyang may market cap na mas mababa sa 100 millions USD ay halos walang makitang buyers sa panahon ng panic. Sa kabilang banda, kahit pinakamalaking Bitcoin holder ang MicroStrategy, 4.84% lang ang ibinagsak nito.
Simple lang ang lohika dito: liquidity.
Kapag may panic, biglang lumalaki ang bid-ask spread ng small cap stocks, at kahit kaunting selling pressure ay kayang pabagsakin ang presyo.
Para sa mga DAT na may mas malaking market cap, ang mNAV ng MicroStrategy ay 1.28x lang, halos katumbas ng value ng hawak nilang crypto. Ang valuation ng market sa mga kumpanyang ito ay halos katumbas lang ng crypto asset value plus kaunting premium. Kapag bumagsak ang crypto market, wala silang ibang negosyo na pwedeng magsilbing buffer.
Kapag ang market cap ng isang kumpanya ay halos katumbas ng hawak nitong crypto asset value (mNAV malapit sa 1), ibig sabihin ay naniniwala ang market na bukod sa pagho-hold ng crypto, wala na itong ibang value.
Ang mNAV ng Bitmine ay 0.98, at ang iba pang kumpanyang walang eksaktong mNAV data ay malamang mababa rin. Sa esensya, naging parang crypto ETF na lang ang mga kumpanyang ito na nakalista sa stock market.
Ang tanong: ngayong may tunay nang Bitcoin ETF na pwedeng bilhin, bakit pa dadaan ang investors sa mga kumpanyang ito para lang mag-indirect hold?
Maaaring ito ang dahilan kung bakit sa panahon ng panic, mas malaki ang bagsak ng mga kumpanyang may mababang mNAV. Dala nila ang risk ng crypto asset at ng stock market, pero wala namang dagdag na value na naibibigay.
Ilang oras na lang at magbubukas na ang US stock market. Matapos ang weekend na paglamig ng emosyon, gaganda kaya ang market sentiment? Ang mga small DAT companies na bumagsak ng higit 10%, patuloy pa rin bang ibebenta o may papasok na bargain hunters?
Ayon sa data, ang mga kumpanyang may mNAV na mas mababa sa 1 ay maaaring may oversold opportunity, pero maaari ring maging value trap. Sa huli, kapag mismong business model ay kinukuwestiyon, hindi sapat na dahilan ang pagiging mura para bumili.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Natapos na ng Paramount ang napakalaking pagsasanib puwersa nito sa Warner Bros., na nagbuo ng Hollywood giant na Skydance
Ang kabuuang utang ng pinagsamang kumpanya ay humigit-kumulang $80 bilyon. Sina David Ellison at ang co-CEO Ynon Kreiz ay nahaharap sa layunin ng $6 bilyong pagtitipid sa gastos. Mananatiling hindi magbabago ang pamunuan ng CNN at CBS News. Anzar Mehraj/Harshita Mary Varghese, Reuters Oktubre 6 - Natapos na ng Paramount-Skydance (PSKY.O) noong Martes ang $110 bilyong blockbuster na acquisition sa Warner Bros. Discovery (WBD.O), na nagresulta sa pagbuo ng isang Hollywood giant na tinatawag na Skydance at inilagay si CEO David Ellison sa kontrol ng isa sa pinakamalaking kumpanya ng entertainment sa mundo. Pinagsama ng deal ang mga studio sa likod ng 'Mission Impossible,' 'Harry Potter,' at DC Studios, kasama ang mga pangunahing TV at streaming network tulad ng CBS, CNN, Paramount+, at HBO Max, na bumuo ng isang malaking entertainment conglomerate na sumasaklaw sa pelikula, telebisyon, at balita. Noong Martes, ang stock ng pinagsamang kumpanya ay lumipat mula Nasdaq papuntang New York Stock Exchange, gamit ang ticker na “SKYD”. Ang pagkakaroon ng kasunduan sa pagitan ng coalition ng ilang estado ng Amerika at ang Hollywood writers union (link), ay nagtanggal sa pangunahing legal na hadlang ng isa sa pinakamalalaking media merger sa kasaysayan. Nangyari ito sa panahon ng pagbagsak ng cable subscription sa Hollywood, mahal na gastos sa streaming wars, at patuloy na presyon mula sa mga unyon hinggil sa karapatan ng mga manggagawa at mga creator. Ayon kay Ellison (link), ang pagpilili ng “Skydance” bilang pangalan ay upang mapanatili ang independiyenteng pagkakakilanlan ng Paramount at Warner Bros, sa halip na pagsamahin sila sa isang bagong brand. Gayunpaman, iginiit ng mga analyst na ang pangalan ay nagpapalakas lalo sa kontrol ni Ellison, binibigyan siya ng plataporma para sa sariling stratehiya at kultura, at nagpapakita na ang ilang iconic na Hollywood brand ay nasasa-ilalim na sa kanya. Sa loob lamang ng 16 na taon, naging sentro ng kapangyarihan sa Hollywood ang Skydance mula sa pagiging independent studio. Itinatag ng anak ni Oracle co-founder Larry Ellison noong 2010, umangat ito sa profile bilang producer at financier ng Paramount blockbuster “Top Gun: Maverick.” Matapos ang merger sa Paramount (link) noong nakaraang taon, tinarget ng Skydance ang Warner Bros, nakipagkumpetensya sa Netflix NFLX.O at hinikayat ang iba pang potensyal na bidder, kasama ang Comcast CMCSA.O. Mas Malawak na Layout sa Hollywood Itinalaga ni Ellison si dating Mattel CEO Ynon Kreiz bilang co-CEO ng Skydance na mangangasiwa sa operasyon at integration, habang si Ellison naman ang magsusupervise sa creative direction at overall strategy. Ang dalawa ay kailangang isama ang dalawang malaking kumpanya at makamit ang $6 bilyong target sa pagtitipid ng gastos. Ayon sa Paramount, malaking bahagi nito ay mula sa “non-human costs”—ibig sabihin, pagsasama ng streaming technology at cloud service providers ng magkasamang kumpanya. Gayunpaman, inaasahan na ang ganitong kalaking pagbawas ay may epekto sa mga trabaho sa Hollywood. Ang pinagsamang kumpanya ay inaasahan ding magdadala ng humigit-kumulang $80 bilyong utang, nangangailangan kay Ellison na i-develop ang streaming business, panatilihin ang cash flow ng cable TV networks, at pagbutihin ang performance ng theatrical movies. Mananatili sina CNN President Mark Thompson at CBS News Editor-in-Chief Bari Weiss sa kanilang mga posisyon sa Skydance (link). (Para sa kaginhawahan ng mga non-English speaker, ang Reuters ay nag-a-automate ng translation ng ulat nito sa iba’t ibang wika. Dahil maaaring magkaroon ng pagkakamali ang automated translation o hindi mailakip ang tamang konteksto, hindi ginagarantiya ng Reuters ang accuracy ng automated translation. Binibigay lang ito para sa kaginhawahan. Hindi responsable ang Reuters sa anumang pinsalang dulot ng paggamit ng automated translation.)
Pagsilip sa US stock market | Tumataas ang tatlong pangunahing stock index futures, ang Brent oil ay bumaba sa ilalim ng $100, bumababa ang yield ng US Treasury Bonds
Tumataas ang lahat ng tatlong pangunahing index futures ng US stock market.
Matapos lumabas ang balita sa pagpapalawak ng produksyon ng HDD ng Toshiba, mas naging optimista ang Morgan Stanley kaysa maging pesimista
Ayon sa pananaliksik ng Morgan Stanley, lubhang tinatantya ng merkado ang saklaw ng pagpapalawak ng produksyon ng Toshiba — ang pagdoble ng kapasidad sa loob ng dalawang taon sa kanilang pabrika sa Pilipinas ay tumutumbas lamang sa humigit-kumulang 30% taunang rate ng paglago, na kapantay ng kabuuang bilis ng pagtaas ng suplay sa industriya at malayo sa bilis ng pagtaas ng demand. Higit na mahalaga, ipinapakita ng beripikasyon sa channels na parehong Seagate at Western Digital ay walang intensyong sumunod sa pagpapalawak ng produksyon, at wala ring anumang senyales ng pagluluwag sa pagpepresyo ng industriya.
Pagkatapos bumagsak ng 11% ang SOX sa loob ng dalawang buwan, bumaliktad ang Goldman Sachs at naghimok ng pagbili: Dumating na ang "ginintuang pagkakataon" ng semiconductor sector?
Sinabi ng Goldman Sachs na pagkatapos ng pagbaba ng Philadelphia Semiconductor Index ng 11% sa loob ng dalawang buwan, naging positibo ang kanilang mga plano para sa ikatlong ulat ng quarter at pinapaboran nila ang mga sektor ng kagamitan, storage, at analog. Nagbigay sila ng buy rating sa 12 stocks kabilang ang AMD, ngunit hindi sila optimistiko tungkol sa Arm at Texas Instruments.

Mga presyo ng crypto
Higit pa


