SanDisk wzrósł o 11%, opcje krótkoterminowe na akcje pamięci i chipów osiągnęły ogromny wolumen — czy “bóg AI na giełdzie” znów podjął działanie?
W piątek, około 96 milionów dolarów w krótkoterminowych opcjach call wpłynęło do czterech akcji związanych z AI chipami: SanDisk, Micron, Intel i Marvell. W trakcie sesji, SanDisk wzrósł nawet o 11%.
Patrząc na ogromny napływ transakcji na krótkoterminowe opcje, prowadzący CNBC Jim Cramer napisał na platformie X: „Patrząc na ten rozmach, Leopold powrócił w pełnej krasie!”
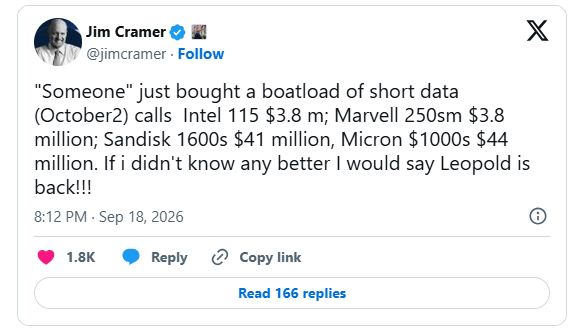
Jeśli stale śledzisz globalne możliwości inwestycyjne związane z mocą obliczeniową AI i wyścigiem wielkich modeli, Leopold Aschenbrenner nie jest ci obcy.
Ten były kluczowy badacz OpenAI, założyciel funduszu hedgingowego o tematyce AI Situational Awareness, słynie z wykorzystywania wysokiej dźwigni oraz szalonych zakupów krótkoterminowych opcji call na spółki z branży półprzewodników i AI. W 2024 roku jego fundusz rozpoczął z około 225 milionami dolarów, a dzięki inwestycjom z wysoką dźwignią w AI osiągnął około 45 miliardów dolarów.
W lipcu fundusz doznał „epickiego rozbicia”, podczas korekty na rynku AI spadł o 67% i sprzedał większość pozycji Citadel. Financial Times uznał to za największą pojedynczą stratę w historii funduszy hedgingowych. Mimo to, fundusz zakończył rok z około 80% dodatniego zwrotu.
Pod koniec lipca Aschenbrenner, w liście do inwestorów, zapowiedział „nową bitwę w przyszłości”, „wyciągnięcie niezbędnych lekcji” i zobowiązał się, że inwestycje na rynku publicznym będą zarządzane „w pełni opłaconym sposobem”.
W zeszłym tygodniu CNBC poinformowało, że fundusz ponownie kupił opcje w AMD, Bloom Energy i CoreWeave. Tym razem, wybór padł na spółki związane z magazynowaniem i chipami — dwa główne kierunki przed rozbiciem.
Struktura prawie 100 milionów dolarów w opcjach call
Zgodnie z danymi handlowymi zebranymi przez ZeroHedge, szczegóły tych opcji call, wygasających 2 października, są następujące:
- Micron (MU): cena wykonania 1000 , około 10 tys. kontraktów, premia około 44 mln
- SanDisk (SNDK): cena wykonania 1600 , około 4200 kontraktów, premia około 41 mln
- Intel (INTC): cena wykonania 115 , około 20 tys. kontraktów, premia około 7,3 mln
- Marvell (MRVL): cena wykonania 250 , około 3500 kontraktów, premia około 3,85 mln
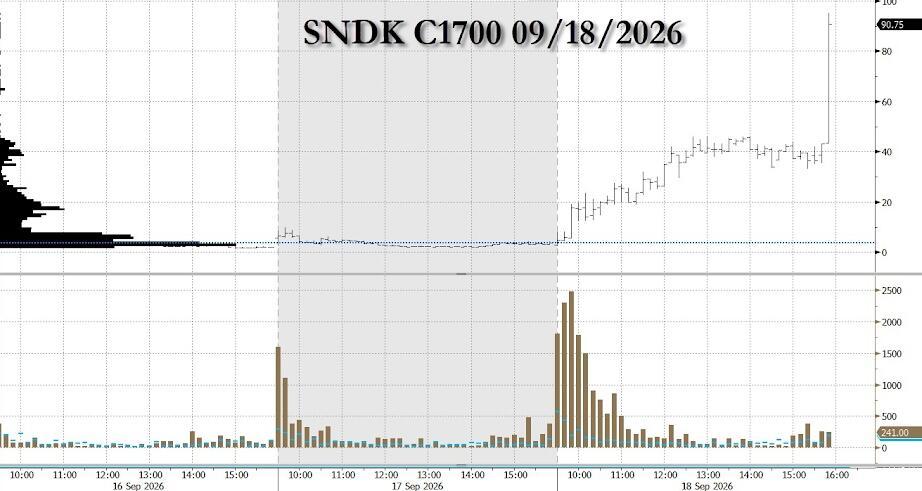
SanDisk był wówczas handlowany w okolicach ceny wykonania, już powyżej tej ceny; Micron około 990, cena wykonania prawie na poziomie aktualnej ceny; ceny wykonania Intel i Marvell są nieco wyższe niż aktualne ceny. Maksima tygodnia dla Micron i SanDisk wynosiły 1255 oraz $2354, ceny bieżące nadal znacząco oddalone od tych szczytów.
Kontrakty wygasające za dwa tygodnie charakteryzują się ogromnym spadkiem wartości w czasie oraz wysoką czułością na gamma — margines błędu przy podejmowaniu decyzji jest praktycznie zerowy.
Cramer zauważył, że data wygaśnięcia w październiku przypada po raporcie kwartalnym Micron — raport ten zazwyczaj wpływa na cały segment magazynowania danych. Już w sierpniu był optymistycznie nastawiony do tego sektora, uznając, że popyt na data center AI i dyscyplina podaży redefiniują tradycyjne cykle prosperity i recesji w branży magazynowania.
Dlaczego rynek wskazuje na "AI Boga"
Dokumenty zgłoszeniowe SEC jeszcze nie ujawniły tożsamości kupujących, lecz rynek ma solidne podstawy do domniemywania Aschenbrennera.
Najbardziej bezpośrednim tropem są akcje. Ostatnie zgłoszenie regulacyjne Situational Awareness z końca czerwca pokazuje, że pozycja na SanDisk wynosiła około 5,7 miliardów dolarów, a Micron około 5,6 miliarda — to były dwóch największe pozycje funduszu. Niemal 100 milionów dolarów premii opcji skupiło się właśnie na tych dwóch akcjach.
Metoda handlu także pasuje. Fundusz wcześniej słynął z ekstremalnej krótkoterminowej dźwigni na momentum AI, poziom dźwigni sięgał nawet 400%. Krótkoterminowe, masowe opcje call to jego znak rozpoznawczy — duże zakupy pobudzają dealerów do gamma hedgingu, co prowadzi do szybkiego wzrostu cen akcji.
Chronologia również pasuje. Według Financial Times z 11 września, Aschenbrenner odbudował pozycje za pomocą elastycznych opcji (Flex Options) w AMD, Intel, SK Hynix, SanDisk i CoreWeave. Analityk z Nomura Charlie McElligott zauważył wtedy sygnał: suma 315 milionów dolarów premii opcji wpłynęła w ciągu kilku dni do AI i półprzewodników, z ekspozycją Delta na poziomie 1,1 miliarda dolarów. Zwrócił też uwagę, że nachylenie opcji call na ETF półprzewodników na najbliższe trzy miesiące osiągnęło historyczne maksimum.
Zmiana narzędzia, logika ta sama
W przeciwieństwie do lipca, gdy korzystał z Total Return Swaps (TRS) oferowanych przez wielkie banki jak Goldman Sachs dla dźwigni, tym razem Aschenbrenner najprawdopodobniej użył w pełni opłaconych opcji (fully-paid options) — maksymalna strata jest ograniczona do zapłaconej premii, teoretycznie nie ma ryzyka margin call ani rozbicia pozycji.
Ta zmiana ma uzasadnienie praktyczne. Po rozbiciu JPMorgan zakończył relacje kredytowe z funduszem, SEC zażądała od banków finansujących informacje, a wcześniejsi brokerzy zostali objęci dochodzeniem przez Departament Sprawiedliwości USA. Według Financial Times, Aschenbrenner nawiązał współpracę z brokerem Clear Street, specjalizującym się w technologii.
Jednak logika strategii się nie zmieniła. McElligott zauważył, że te transakcje wykazują współzależność: „wzrost cen spot, wzrost zmienności” — bardzo podobnie do sytuacji sprzed rozbicia z lipca. Nadal budowane są duże skoncentrowane pozycje na aktywach z ograniczoną płynnością, z zamiarem wywołania kaskadowych wzrostów cen. Jeśli momentum się odwróci, cała premia opcji zostaje stracona, bez możliwości złagodzenia strat przez zmianę dźwigni.
Raport funduszu 13F za trzeci kwartał zostanie złożony w połowie listopada — wtedy będzie można potwierdzić, kto był prawdziwym nabywcą tych transakcji.





