
Jak BTC zachowywał się po czterech historycznych wyborach śródokresowych?

Autor: Jamie, Deep Tide TechFlow
3 listopada zbliżają się wybory śródokresowe w USA. Za każdym razem, gdy nadchodzą, na rynku pojawiają się dyskusje o „klątwie aktywów ryzykownych”.
W ujęciu makroekonomicznym wybory śródokresowe faktycznie wpływają na aktywa ryzykowne. Kluczowym powodem jest „niepewność polityki”. Kto będzie kontrolował Kongres, bezpośrednio wpłynie na przyszłe wydatki publiczne, politykę podatkową, stopień regulacji oraz limity zadłużenia – kwestie o fundamentalnym znaczeniu.
Te oczekiwania są przez rynek wyceniane z wyprzedzeniem przed wyborami; gdy niepewność rośnie, kapitał naturalnie staje się bardziej ostrożny, a apetyt na ryzyko maleje.
Obecnie BTC jest już szeroko adoptowany przez tradycyjne kanały finansowe i coraz bardziej przypomina aktywo ryzyka o wysokim współczynniku Beta. Jego powiązania z amerykańskimi akcjami, płynnością dolara i globalnym apetytem na ryzyko wyraźnie się wzmocniły.
Dlatego zmiany oczekiwań co do polityki, jakie przynoszą wybory śródokresowe, z dużym prawdopodobieństwem przekażą się na notowania BTC; należy jednak pamiętać, aby nie rozumieć tego jako bezpośredniego powiązania BTC z wynikiem wyborów – po prostu w tej fazie cyklu widać wyraźnie, jak bardzo BTC stał się czuły na makroekonomiczne nastawienie do ryzyka.
Jaką rzeczywistą siłę rażenia w historii miały zatem takie makroekonomiczne wstrząsy, jak wybory śródokresowe?
Nie zawsze spadki po każdych wyborach
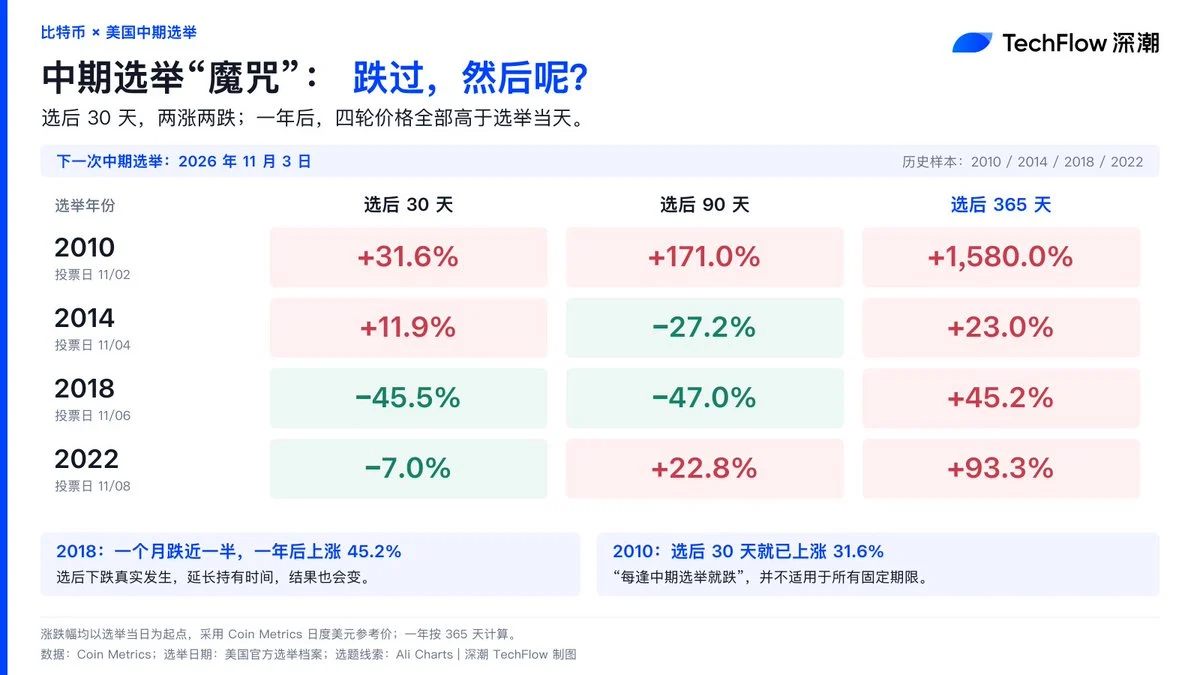
Pobraliśmy dane z czterech ostatnich wyborów śródokresowych w USA (2010, 2014, 2018, 2022) pod kątem notowań BTC wokół tych wydarzeń i odkryliśmy, że w rzeczywistym obrazie rynku, teza „każde śródokresowe wybory to spadek” jest obarczona błędem poznawczym.
Jeśli spojrzeć na krótkoterminowy efekt wyborów śródokresowych, BTC wykazuje silne wahania i rozbieżność kierunków.
W 2018 roku w miesiąc po wyborach BTC doświadczył niemalże spadku o połowę, tzn. wartość spadła o 45,5% w jeden miesiąc. Jednak w 2010 roku 30 dni po wyborach wzrósł on aż o 31,6%.
„Spadki po każdych wyborach śródokresowych” nie odnoszą się do wszystkich wybranych okresów. To pokazuje, że krótkoterminowo samo rozstrzygnięcie wyborów nie usuwa od razu rozbieżności na rynku, lecz wręcz nasila ostrą walkę pomiędzy bykami a niedźwiedziami.
To tylko jeden z czynników, a rynek BTC w każdym 4-letnim cyklu ma inną wielkość, akceptację i warunki makroekonomiczne.
Natomiast w dłuższym terminie, w ciągu roku po wyborach, BTC prawie zawsze osiągał absolutnie dodatnią stopę zwrotu.
Najniższy wzrost zanotowano w 2014 roku (+23,0%), a najwyższy w 2010 roku (+1580,0%). Najbardziej wymowny przykład to 2018 rok: po wyborach rzeczywiście zanotowano spadki, ale osoby, które przetrzymały aktywa dłużej, po roku i tak miały 45,2% zysku.
Pułapka płynności i redystrybucja tokenów
Kapitał o dużym wolumenie nie obawia się długoterminowych wahań polityki. Przeciwnie, krótkoterminowa niepewność makroekonomiczna związana z wyborami jest dla nich naturalną okazją do wymiany tokenów.
Kiedy pojawiają się nastroje ostrożności przed, w trakcie i zaraz po wyborach, wysokolewarowani inwestorzy i przestraszeni detaliści łatwo wpadają w panikę, oddając swoje pozycje w ręce innych w okresie silnych spadków w 30 dni po wyborach. Sprytne fundusze wykorzystują te makroekonomiczne szumy do tworzenia pułapek płynności i skupują odcięte przez drobnych inwestorów tokeny na niskim poziomie, budując swoje pozycje na kolejne lata.
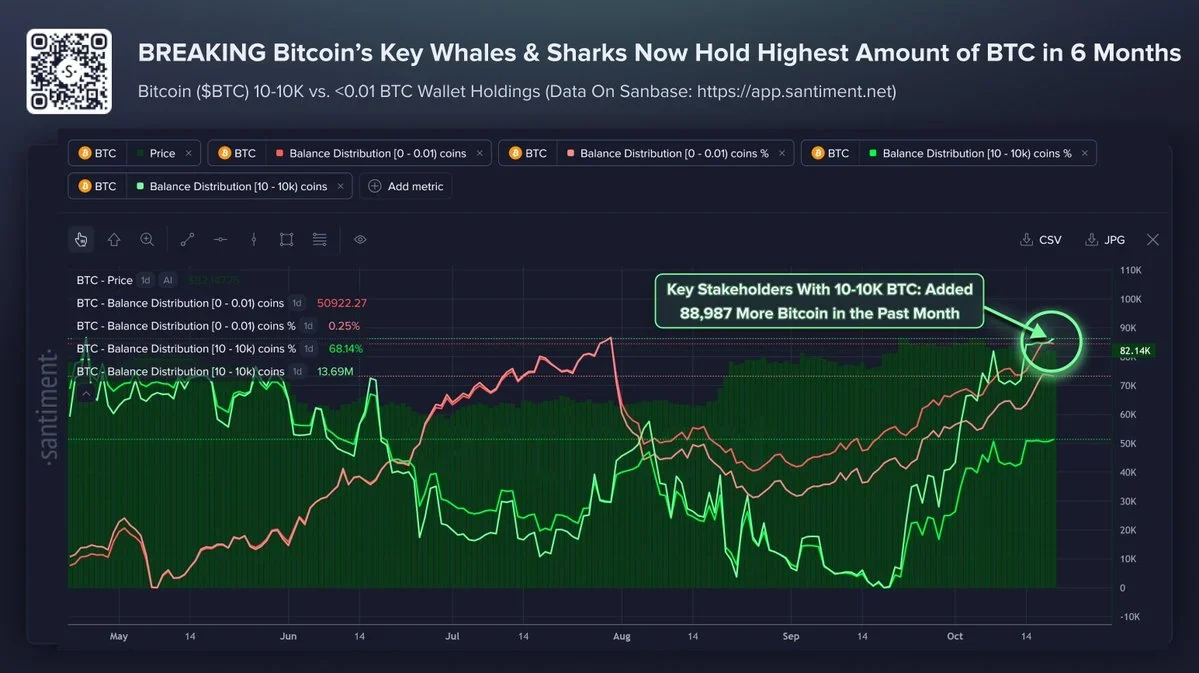
Omawialiśmy to również w innym artykule – w ostatnim miesiącu tempo gromadzenia BTC przez wieloryby na blockchainie przyspieszyło, osiągając najwyższy poziom od lutego tego roku.
Dla BTC tzw. „klątwa wyborów śródokresowych” bardziej przypomina redystrybucję tokenów z wykorzystaniem makroekonomicznych szumów. Kapitał, który opuszcza rynek w panice na tle krótkoterminowych zawirowań, staje się w końcu cudzym zyskiem po roku, wykazanym w sprawozdaniach finansowych.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
SK Hynix rezygnuje z planów IPO Solidigm w USA, analitycy przewidują spadek podaży NAND, co korzystnie wpłynie na Micron i SanDisk
Zespół analityków LYNX Equity Strategies wskazuje, że jeśli środki z IPO Solidigm miałyby zostać przeznaczone na rozbudowę zdolności produkcyjnych NAND w Stanach Zjednoczonych, mogłoby to w ciągu trzech lat lub dłużej zwiększyć globalną podaż i wywierać presję na ceny. Ponieważ ta możliwość finansowania została zamknięta, związane z nią ryzyko również zniknęło, co jest "realną korzyścią" dla Micron i SanDisk; natomiast dla Intel stanowi lekką niedogodność, oznaczającą utratę potencjalnego projektu produkcyjnego.

CFO Western Digital odrzuca tezę o szczycie zapotrzebowania na AI: nie ma żadnych oznak osłabienia, a ewentualne ochłodzenie może nam nawet pomóc nadrobić lukę popytową.
CFO firmy Western Digital mocno wspiera zapotrzebowanie na AI storage, twierdząc, że hyperscale cloud providers stale zwiększają nakłady inwestycyjne oraz rozmawiają o zapotrzebowaniu na dostawy w latach 2030-2031. Pomimo wyników kwartalnych przewyższających oczekiwania i podwyższenia prognozy zysków, wydatki kapitałowe firmy wzrosły ponad dwukrotnie w porównaniu z ubiegłym rokiem, co wywiera presję na wolny przepływ gotówki i budzi obawy rynku o trwałość zwrotów z inwestycji w AI data centers. W piątek kurs akcji spadł o około 3%.
Kadra zarządzająca ujawnia nowy sposób monetyzacji Meta AI: Muse bez reklam, ale płatne usługi dla firm i prowizja od zakupów dokonanych przez inteligentnych asystentów
Alexandr Wang, szef Meta AI, stwierdził, że Muse jest bezpłatnie dostępny dla zwykłych użytkowników i Meta nie planuje wprowadzenia reklam. Firma planuje zaoferować płatne usługi dla przedsiębiorstw, jednak nie ujawniono konkretnych stawek ani daty wdrożenia. Dodał również, że własna infrastruktura, systemy bezpieczeństwa i centra danych Meta dają Muse przewagę konkurencyjną, którą trudno będzie skopiować konkurencji.

Ceny krypto
Więcej


