
A queda dos preços do petróleo alivia a pressão inflacionária, o ouro recupera para acima de 4300, retornando ao limite superior do intervalo.

Portal de Notícias Financeiras, 18 de setembro—— O ouro recuperou-se para perto de US$ 4.360 na manhã asiática de sexta-feira, apresentando uma correção após atingir a mínima de seis semanas. A queda do preço do petróleo para o menor nível em uma semana e o enfraquecimento do dólar melhoraram o ambiente de curto prazo para o ouro; contudo, a trajetória de política do Federal Reserve permanece inclinada para o lado hawkish, aumentando a probabilidade de um novo aumento de juros em outubro para 53,1%, o que mantém o preço do ouro sob restrição dos rendimentos e do dólar.
O ouro à vista, na manhã de sexta-feira na Ásia, oscilou com recuperação, com XAU/USD se aproximando novamente de US$ 4.360, refletindo uma correção técnica após um ajuste rápido anterior. Os fatores que impulsionaram este movimento de alta vêm principalmente de duas fontes: em primeiro lugar, o preço do petróleo recuou de forma significativa, reduzindo o custo de energia e, assim, aliviando as preocupações do mercado sobre um aumento adicional da inflação; em segundo lugar, o dólar enfraqueceu temporariamente, diminuindo a pressão cambial sobre o ouro, que é precificado em dólar. No entanto, com o sinal de política monetária do Federal Reserve ainda hawkish, o movimento atual do ouro representa mais uma correção de baixa do que o início de uma nova tendência direcional.
As mudanças no mercado de energia estão novamente impactando a lógica de precificação dos metais preciosos. Recentemente, o preço do petróleo caiu para o menor nível em uma semana, impulsionado pela crescente expectativa de alívio gradual na oferta do Oriente Médio. A Arábia Saudita tenta retomar parcialmente o transporte de petróleo em um importante oleoduto, dissipando ainda mais o receio de aperto contínuo da oferta.
Recentemente, a correlação entre o preço da energia e o ouro se intensificou. David Meger, chefe de negociação de metais na High Ridge Futures, afirmou que a queda evidente do preço da energia está aliviando o peso que a inflação colocou anteriormente sobre o mercado do ouro. Para o mercado, o foco já não está apenas na demanda de porto seguro, mas sim em como as variações do petróleo podem impactar as expectativas de inflação e, consequentemente, afetar os juros dos EUA e o desempenho do dólar. Paralelamente, a fraqueza do dólar também melhorou o ambiente de curto prazo para o ouro. Sendo o ouro precificado em dólar, a alta do dólar normalmente encarece a compra do ouro para investidores com outras moedas, enquanto o enfraquecimento do dólar aumenta a atratividade relativa do ouro. Durante a queda contínua do ouro, o fortalecimento do dólar e o aumento dos rendimentos dos títulos do Tesouro dos EUA exerceram pressão dupla, então qualquer enfraquecimento no ímpeto de alta do dólar pode facilitar um repique temporário do ouro.
No entanto, o maior fator restritivo para o mercado de ouro continua sendo a política monetária dos EUA. O Federal Reserve elevou as taxas de juros básicas em 25 pontos base, para a faixa entre 3,75% e 4,00%, na quarta-feira, e as projeções políticas indicam que pode haver pelo menos mais uma elevação dos juros este ano. Mais do que o aumento em si, o mercado está atento ao compromisso do Fed em manter juros elevados e à duração deste ambiente de juros altos. De acordo com a ferramenta FedWatch da Bolsa de Mercadorias de Chicago, o mercado estima atualmente uma probabilidade de cerca de 53,1% para um novo aumento de juros em outubro, ante cerca de 44% do dia anterior.
O recente desempenho dos rendimentos dos títulos do Tesouro dos EUA mostra que as taxas de juros ainda são um forte obstáculo para o ouro. Analistas de mercado apontam que, após a decisão do Fed, o fortalecimento do dólar e o aumento dos rendimentos dos títulos do Tesouro levaram o ouro a recuar significativamente, com o rendimento dos títulos de 2 anos chegando perto de 4,75% e o de 10 anos se aproximando novamente de 5%. Rendimentos mais altos aumentam o custo de oportunidade de se manter ouro, já que ele não gera renda de juros. Quando o retorno de ativos livres de risco ou de baixo risco permanece elevado, a atratividade relativa de alocar recursos no ouro diminui. Entretanto, isso não significa que a lógica de alta do ouro no médio prazo esteja descartada. Estrategistas acreditam que boa parte do posicionamento hawkish do Fed já se reflete nos preços dos ativos. Caso os dados econômicos americanos comecem a enfraquecer, as expectativas de corte de juros podem retornar ao mercado, o que levaria rendimentos e o dólar a recuarem juntos, dando ao ouro novas chances de ganhar tração. Assim, o potencial de alta sustentada do ouro dependerá muito de dados macroeconômicos que possam mudar as expectativas de juros atuais.
Considerando o sentimento dos investidores, a recuperação do ouro após cair para as mínimas de seis semanas sugere que parte do capital voltou a buscar oportunidades de compra em níveis mais baixos, mas o mercado ainda não está completamente otimista. O preço atual, em torno de US$ 4.345, está na fase de correção após queda anterior, e os investidores seguem extremamente sensíveis às mudanças na trajetória do Fed, dólar e rendimentos. Se o ouro não romper resistências técnicas importantes, o capital de curto prazo ainda pode optar por reduzir posições nas altas. O movimento futuro do petróleo também merece atenção. Caso a oferta de petróleo do Oriente Médio continue se recuperando e os preços de energia caiam ainda mais, as expectativas de inflação podem arrefecer ainda mais, favorecendo a redução da pressão para novos aumentos de juros. Em contrapartida, se a oferta não corresponder às expectativas e os preços do petróleo subirem novamente, o custo de energia pode impulsionar as expectativas inflacionárias e levar o Fed a manter juros restritivos por mais tempo, o que voltaria a pressionar o ouro.
Atualmente, três vetores devem ser observados de perto: Primeiro, se o preço do petróleo continuará caindo; segundo, se os dados de inflação e emprego dos EUA modificarão as chances de aumento de juros em outubro; terceiro, se o dólar e os rendimentos dos títulos do Tesouro acompanharão essa tendência de baixa.
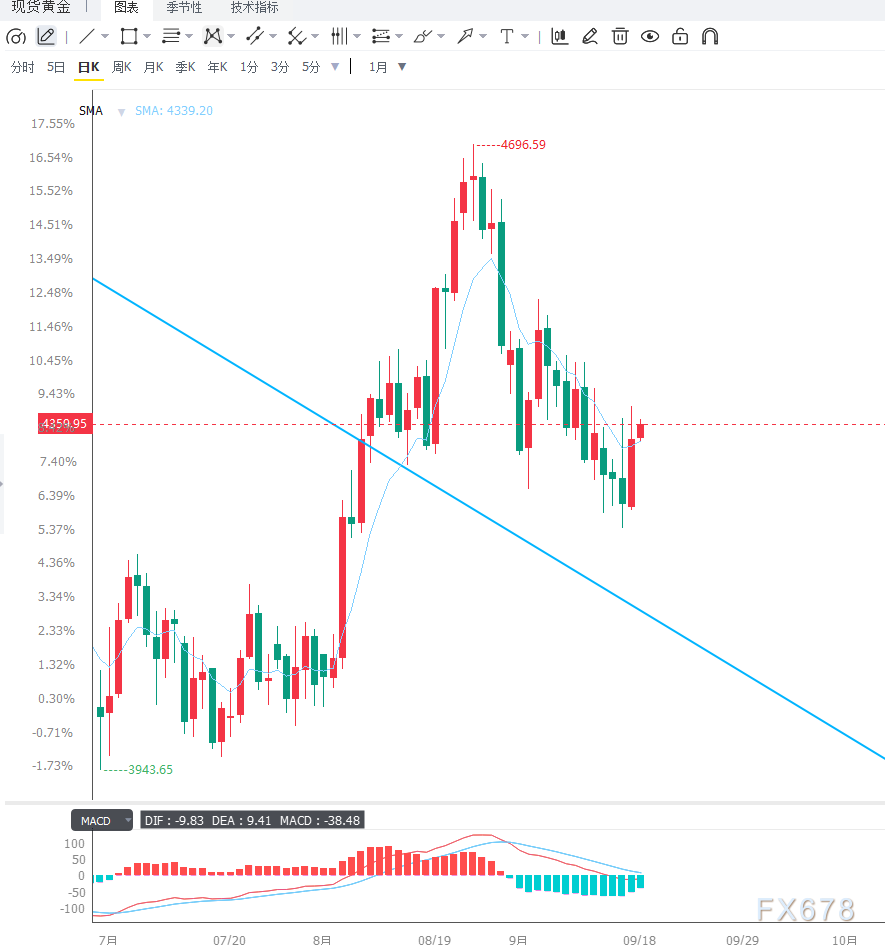
Pela análise diária, o ouro à vista, após cair seguidamente e bater mínimas de seis semanas, voltou a subir para perto de US$ 4.345. O preço permanece logo acima da média móvel de 100 dias, sinalizando que a estrutura de alta de médio prazo ainda não foi totalmente desconfigurada, mas a tendência de curto prazo saiu de forte alta para uma oscilação corretiva. Atualmente, a média de 100 dias está em torno de US$ 4.325 e constitui importante suporte diário; desde que o ouro mantenha-se acima deste nível, ainda há espaço para mais correção. Acima, a faixa de US$ 4.435, próxima à banda média de Bollinger, deve ser observada como a primeira resistência relevante nesta fase de alta; rompendo-se essa resistência, o fôlego do ouro em curto prazo pode se fortalecer ainda mais, mirando a banda superior de Bollinger em US$ 4.678. No entanto, dada a distância dessa cotação atual, e sem um enfraquecimento claro do dólar e dos rendimentos dos títulos, o rompimento direto dessa região pelo ouro é considerado difícil. O RSI diário está perto de 48,58, ainda em campo neutro, sem entrar em sobrecompra ou sobrevenda, mostrando que forças de alta e baixa ainda não se desequilibraram significativamente. Este comportamento do RSI condiz com a atual estrutura de preço, indicando uma fase de busca de direção, e não uma inversão de tendência já estabelecida. Se o suporte de US$ 4.325 ceder, o ouro pode testar novamente a banda inferior de Bollinger, em torno de US$ 4.190; a manutenção dessa faixa será decisiva para saber se a estrutura de alta de médio prazo resistirá.
No gráfico de 4 horas, o preço do ouro iniciou um repique após queda acentuada, e a força de venda de curto prazo ficou menos intensa, mas a tendência de ajuste exige ainda a superação de resistências para confirmação. A região dos US$ 4.345 marca a faixa de negociação atual, enquanto US$ 4.325 é um suporte de curto prazo crucial. Se o ouro se sustentar acima dos US$ 4.325 e romper os US$ 4.435, a estrutura de alta no gráfico de 4 horas será mais sólida; caso, após tentar US$ 4.435, volte a romper para baixo os US$ 4.325, o mercado segue em acomodação fraca, e pode buscar novamente suporte perto de US$ 4.190. De modo geral, a configuração técnica sinaliza mais para uma fase de correção lateral em piso do que para um movimento de alta definido; para confirmar tendência de alta, o ouro precisaria romper firme os US$ 4.435 aliado a um enfraquecimento simultâneo do dólar e dos rendimentos dos títulos.
O ouro está atualmente em meio a uma disputa entre o viés hawkish das políticas e a queda dos preços da energia. A baixa do preço do petróleo e o recuo do dólar oferecem condições para um repique de curto prazo do ouro, mas a manutenção de juros elevados pelo Federal Reserve, com a chance de novo aumento em outubro subindo para 53,1%, significa que o ouro ainda enfrenta elevada restrição pelo alto custo de oportunidade.
Do ponto de vista técnico, US$ 4.325 é o suporte importante no momento, e US$ 4.435 é a resistência-chave para a continuidade do repique. Se o dólar e os rendimentos seguirem em queda, o ouro pode manter a correção de baixa; se os dados dos EUA vierem mais fortes e elevarem as expectativas de alta dos juros, o ouro voltará a ser pressionado. No curto prazo, o mercado mudou o foco da simples demanda por proteção para a observação do comportamento conectado entre petróleo, inflação, juros e dólar.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Descoberta contínua de 905 metros de mineralização! O potencial de recursos de ouro e cobre da Auro Metals é novamente comprovado, com a segunda fase de perfuração impulsionando o crescimento de longo prazo
Auro Metals Inc. traz novamente notícias positivas de exploração, com a primeira fase de perfuração na mina de cobre e ouro Santa Barbara alcançando resultados inovadores.
JPMorgan: O aumento das taxas de juros não é suficiente para encerrar a alta das ações dos EUA; as taxas de longo prazo, questões fiscais e geopolíticas são os verdadeiros riscos
O JPMorgan acredita que o aumento das taxas de juros não significa o fim da lógica de alta do mercado de ações dos EUA; o investimento de capital em IA e os lucros das empresas ainda podem sustentar o mercado de ações. No entanto, o déficit fiscal, a oferta de títulos e os riscos geopolíticos continuarão a elevar as taxas de juros de longo prazo. O que realmente precisa de atenção é o rendimento dos títulos do Tesouro dos EUA de 10 anos se aproximando rapidamente de 5,5%-6%; nesse momento, as ações de crescimento com altas avaliações podem enfrentar uma pressão significativamente maior.
A Solidigm, subsidiária da SK Hynix (SKHY.US), considera construir uma fábrica de NAND nos EUA, mas enfrenta custos e obstáculos políticos
Pessoas familiarizadas com o assunto revelaram que a subsidiária Solidigm da SK Hynix (SKHY.US) está considerando construir uma fábrica de chips de memória NAND nos Estados Unidos.
O Banco Central do Japão eleva as taxas de juros, mas o iene cai! Declarações de Kazuo Ueda "não suficientemente hawkish" levam estrategistas a alertar para possível continuação da queda
Os estrategistas acreditam que as declarações do governador do Banco Central do Japão, Kazuo Ueda, na coletiva de imprensa, desapontaram os investidores que esperavam comentários mais agressivos.
Crypto prices
More


