
A perda cambial das empresas listadas prejudica o desempenho? O resultado total das operações cambiais é o verdadeiro livro-caixa

Repórter丨Shao Huaiyuan Editor丨Zhou Yanyan, Zhang Yan
A avaliação da eficácia do controle de riscos cambiais não pode considerar apenas o item de ganhos e perdas cambiais. É ao juntar os dados de câmbio e os derivados que se formam os registros verdadeiros da gestão do risco cambial das empresas.
No primeiro semestre de 2026, os relatórios semestrais de diversas empresas listadas mostraram que, devido à volatilidade cambial, as perdas com câmbio aumentaram. Para empresas com alta proporção de receitas externas e grande exposição a ativos e passivos em moeda estrangeira, o impacto temporário gerado pela volatilidade cambial foi ainda mais evidente.
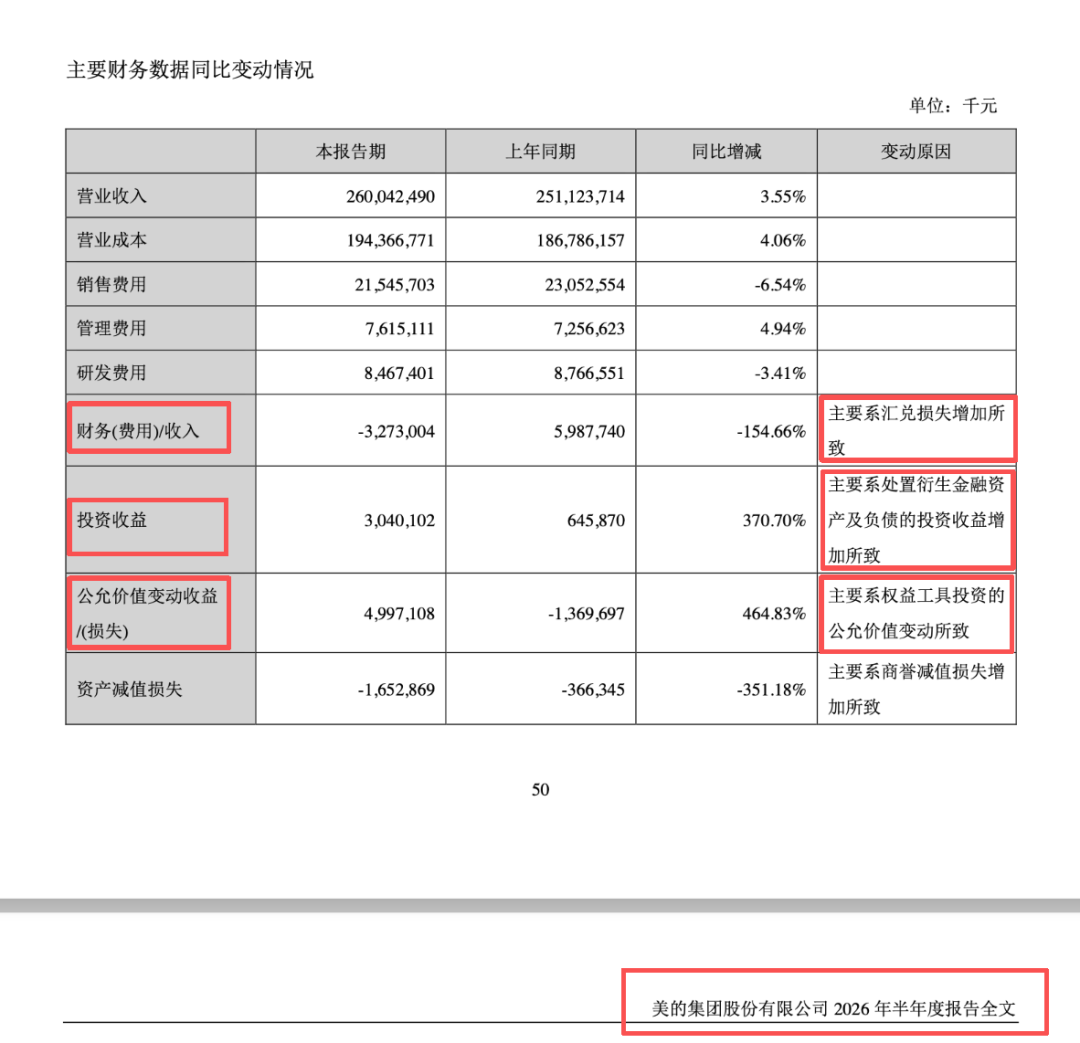
Tomando como exemplo três empresas líderes na internacionalização: CATL teve uma perda cambial de 2,81 bilhões de yuans no primeiro semestre, ante um ganho cambial de 2,332 bilhões de yuans no mesmo período do ano passado; Luxshare Precision perdeu 1,986 bilhão, enquanto no ano anterior registrou ganho cambial de 493 milhões; e a Midea Group, que no primeiro semestre viu os custos financeiros mudarem de um lucro de 5,99 bilhões de yuans para uma despesa de 3,27 bilhões de yuans, com o relatório de resultados apontando como principal motivo o aumento da perda cambial.
Após a divulgação dos relatórios semestrais, surgiu no mercado a opinião de que as empresas chinesas internacionalizadas apresentavam deficiências na gestão do risco cambial, com cobertura insuficiente e falhas em hedge, tornando ineficaz a proteção contra a volatilidade cambial. No entanto, de acordo com os dados mais recentes da Administração Estatal de Câmbio, no primeiro semestre deste ano, as empresas geriram riscos cambiais por meio de contratos futuros, opções e outros produtos derivados cambiais, atingindo cerca de 1,4 trilhão de dólares em volume negociado, um aumento de 40% em relação ao ano anterior; a taxa de hedge das empresas chegou a 35,3%, subindo 5,3 pontos percentuais em relação ao nível anual de 2025.
Como explicar essa aparente contradição entre o aumento da taxa de hedge e o crescimento das perdas cambiais? Vários especialistas entrevistados disseram que isso está principalmente relacionado às regras de reconhecimento contábil dos diferentes itens.O ponto-chave é que os ganhos de hedge e os ganhos/perdas cambiais são reconhecidos em itens contábeis diferentes; o aumento da taxa de hedge não reduz diretamente o valor contábil do item de “ganhos/perdas cambiais”, e o efeito do hedge não pode ser refletido diretamente em um único item, tornando incompleta e imprecisa a análise com base em um único item.
Wang Zhiyi, diretor do Instituto de Pesquisa em Finanças Transfronteiriças, afirmou queesta é uma incompreensão comum no mercado.O hedge gerencia a exposição global ao risco cambial da empresa, enquanto os relatórios financeiros refletem os resultados de diferentes ativos, passivos e derivados em diferentes itens e não correspondem completamente. Um único item de ganhos/perdas cambiais não reflete a eficácia total da gestão do risco cambial da empresa, nem revela o impacto real da volatilidade cambial sobre o lucro da empresa.
Huang Yuting, vice-gerente geral do Centro de Operação de Fundos do China Zheshang Bank, também explicou que, após a realização de operações de hedge, os lucros e perdas de moeda à vista gerados pela volatilidade cambial e o resultado da compensação por meio de derivados não são apresentados juntos, mas distribuídos em diferentes itens financeiros, o que faz com que o mercado veja facilmente perdas evidentes, mas tenha dificuldade em perceber os ganhos implícitos do hedge, formando assim um julgamento parcial.
O item único de ganhos/perdas cambiais oferece uma visão distorcida
Os números das perdas cambiais divulgados pelas três empresas listadas acima não podem ser automaticamente considerados uma falha da gestão do risco cambial. Os dados dos relatórios da Midea Group, Luxshare Precision e CATL revelam isso de diferentes ângulos.
Os dados financeiros da Midea Group demonstram claramente o contraste causado pela segregação contábil. No primeiro semestre de 2026, os custos financeiros da empresa mudaram de um ganho de 5,99 bilhões de yuans no mesmo período do ano anterior para uma despesa de 3,27 bilhões de yuans atualmente, e o relatório financeiro especifica que a principal razão foi o aumento das perdas cambiais. Entretanto, ao mesmo tempo, a empresa obteve receitas expressivas com operações de hedge em derivados cambiais: o lucro com investimentos aumentou 370,7% em relação ao ano anterior, chegando a 3,04 bilhões de yuans, e o lucro com variações de valor justo cresceu 464,83% para 4,997 bilhões, sendo que ambos contêm contribuições do hedge de derivados de câmbio.
A Luxshare Precision aponta diretamente para esse problema de contabilidade em seu relatório: ganhos/perdas cambiais são classificados em custos financeiros, enquanto os resultados das operações de hedge em câmbio são incluídos em ganhos/perdas não recorrentes, não sendo possível expressar o efeito total do hedge em um único item. Os dados mostram que, no primeiro semestre, a empresa apresentou uma perda contábil de 1,986 bilhão de yuans, com um ganho correspondente de 1,297 bilhão em gestão de risco cambial, permitindo que a compensação de risco neutralizasse grande parte do impacto negativo da volatilidade cambial.
O caso da CATL oferece ainda um resultado de cálculo completo: apesar de apresentar uma perda cambial contábil de 2,81 bilhões de yuans no semestre, depois de considerar operações regulares de hedge, os contratos de derivados compensaram os lucros e perdas em moeda estrangeira, e a perda efetiva relacionada ao câmbio foi de apenas 170 milhões de yuans, sendo a maior parte das perdas no relatório uma flutuação contábil de reavaliação da moeda no fim do período.
Apesar de as informações divulgadas pelas três empresas serem distintas, todas apontam para a mesma conclusão:segundo as normas contábeis vigentes, os ganhos/perdas cambiais e o resultado dos hedges com derivados são apresentados em itens contábeis separados. Assim, um mesmo ato de gestão de risco cambial é decomposto em diversas rubricas, o que torna impossível que um único item reflita de forma objetiva a totalidade do controle de risco. Apoiar-se apenas no item de ganhos/perdas cambiais do relatório é insuficiente para avaliar a capacidade de gestão de risco cambial das empresas listadas ou o real impacto da volatilidade cambial em seus resultados operacionais.
A eficácia do gerenciamento de risco cambial deve ser avaliada pelo total dos resultados em moeda estrangeira
Huang Yuting indicou que o mal-entendido do mercado sobre o controle cambial das empresas deriva, em essência, do desconhecimento da lógica contábil relacionada às operações de hedge. Durante o ciclo de volatilidade cambial, empresas com operação de hedge apresentarão três tipos de variações relacionadas nos resultados do balanço, que se complementam e formam, em conjunto, o verdadeiro registro do gerenciamento de risco cambial.
Primeiro, ganhos/perdas cambiais. Os ativos em moeda estrangeira detidos pela empresa, tais como fundos em moeda estrangeira, contas a receber no exterior, passivos em moeda estrangeira etc., devem ser convertidos à taxa de câmbio à vista vigente na data do balanço. A diferença de conversão entre o final e o início do período é registrada como ganhos/perdas cambiais, refletindo o impacto contábil da volatilidade cambial sobre tais ativos operacionais externos.
Segundo, ganhos/perdas na variação do valor justo. Derivados como contratos futuros e opções cambiais, adquiridos como hedge, devem ser ajustados ao valor de mercado antes do vencimento, refletindo no registro de valor justo o resultado de ganhos/perdas flutuantes do período, fora do item de despesas financeiras.
Terceiro, ganhos com investimentos. O lucro ou prejuízo efetivamente realizado após o vencimento, liquidação ou encerramento dos contratos de derivados cambiais é lançado como ganho de investimento do exercício, apresentado em item contábil independente de ganhos/perdas cambiais.
Huang Yuting explicou ainda, por meio de um exemplo prático, como ocorre a distorção contábil: uma empresa possui US$ 100 milhões a receber em 3 meses, a taxa à vista no contrato é 6,80 e, no final do período, o RMB se aprecia para 6,70, gerando uma perda cambial de 10 milhões de yuans; se, ao mesmo tempo, houver um contrato futuro de 3 meses fixando em 6,75, o ganho flutuante será de 5 milhões.
Nesse caso, o item de ganhos/perdas cambiais apresenta uma perda de 10 milhões, enquanto o ganho dos derivados aparece em valor justo, resultando em impacto líquido de -5 milhões. Se considerado apenas o item de ganhos/perdas cambiais, cria-se a impressão de “má gestão cambial”, mas o risco efetivo é bem menor do que o refletido no balanço.
Ela explicou ainda que, conforme as normas contábeis vigentes, as perdas cambiais dos ativos em moeda estrangeira aparecem nos custos financeiros, enquanto o resultado dos derivados de hedge está distribuído entre ganhos/perdas de valor justo e ganhos de investimentos, caracterizando os relatórios como de “perda visível e ganho oculto”.
“Na prática, só somando os três registros é possível visualizar o efeito do hedge.” Huang Yuting enfatiza que perdas contábeis registradas em um único item podem facilmente levar investidores a subestimar o papel real do hedge. Ao considerar conjuntamente câmbio e derivados, o impacto real da volatilidade cambial costuma ser menor que o número apresentado num único item.
O hedge ajuda a suavizar lucros e estabilizar operações
Um responsável da Administração Estatal de Câmbio disse que, na prática, as empresas podem priorizar a compensação natural de receitas e despesas em moeda estrangeira, ajuste da moeda de precificação, repasse de custos e preços etc. para gerenciar riscos cambiais originariamente, e ainda, por meio dos derivados, administrar a exposição residual (ou seja, o hedge cambial). Participar ativamente em hedge cambial é fundamental para a gestão estável da empresa.
Primeiro, reduz a incerteza das operações. Ao utilizar derivados cambiais, as empresas podem travar receitas ou despesas futuras a uma determinada taxa, planejar custos, produção, operações e fluxos de caixa sem serem perturbadas pela volatilidade cambial e, a longo prazo, terão lucros mais estáveis e maior foco na operação do core business. Em especial, o uso ativo de hedge permite prevenir perdas incontroláveis pela volatilidade acentuada do câmbio, limitando os impactos e evitando riscos graves operacionais.
Segundo, estabiliza indicadores financeiros importantes. A variação nas taxas de câmbio entre o reconhecimento inicial dos itens monetários em moeda estrangeira (caixa, contas a receber e pagar, empréstimos etc.) e na data do balanço geram ganhos/perdas cambiais. Para a maioria das empresas listadas, os ganhos/perdas cambiais vão para custos financeiros, enquanto os lucros ou perdas de hedge cambial vão para ganhos/perdas de valor justo ou ganhos em investimentos, ambos impactando o lucro operacional.
Se a empresa participa de hedge cambial, os ganhos/perdas cambiais podem ser compensados em parte pelo resultado do hedge, suavizando o lucro operacional. Caso não participe, o lucro flutuará conforme as variações cambiais, impactando negativamente a avaliação da empresa. Assim, para avaliar de forma científica e precisa os efeitos do hedge, é necessário somar ganhos/perdas de câmbio e os resultados do hedge, evitando julgamentos parciais baseados apenas na variação das despesas financeiras.
Terceiro, contribui para a estabilidade do mercado cambial. Em nível macro, se as empresas adotarem o conceito de neutralidade do risco de câmbio, integrando a volatilidade cambial na rotina das decisões, poderão agir com mais calma diante de oscilações, evitando operações pró-cíclicas e, assim, aumentando a resiliência do mercado e propiciando um ambiente econômico mais estável para suas operações.
A perspectiva regulatória também caminha nesse sentido. Na coletiva de imprensa dos “Dados Cambiais do Primeiro Semestre de 2026”, o vice-diretor e porta-voz da Administração Estatal de Câmbio, Li Bin, afirmou que, diante do ambiente externo complexo e da intensificação da volatilidade cambial, é fundamental que as empresas adotem o conceito de neutralidade do risco de câmbio, tomando medidas proativas para gerenciar o risco e reduzir ao máximo o impacto das variações cambiais sobre o core business e os resultados financeiros.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Os fundos de hedge tornaram-se otimistas em relação ao iene pela primeira vez em 14 meses, sinalizando uma reversão nas operações de carry trade?
Os fundos de hedge estão otimistas em relação ao iene pela primeira vez desde julho de 2025 e começaram a apostar na valorização da moeda japonesa.
Operadora de IA “Nova Nuvem” Nscale (NSCL.US) busca IPO na bolsa americana, pretende levantar até 3 bilhões de dólares; Anthropic investe 45 bilhões de dólares para garantir poder computacional
A desenvolvedora de centros de dados de inteligência artificial Nscale apresentou um pedido de oferta pública inicial à Comissão de Valores Mobiliários dos Estados Unidos (SEC), planejando listar suas ações na Bolsa de Valores de Nova York com o código "NSCL".
Os fundos de hedge tornaram-se otimistas em relação ao iene pela primeira vez em mais de um ano, com posições líquidas longas subindo para cerca de 1,6 bilhões de dólares; após aumentos de juros no Japão e nos EUA, a volatilidade do mercado cambial aumentou.
Os dados mais recentes da Comissão de Comércio de Futuros de Commodities dos EUA mostram que, pela primeira vez desde julho de 2025, os fundos hedge tornaram-se otimistas em relação ao iene.
Crypto prices
More


