

Autor: imToken
“Derivativos são o Santo Graal do DeFi”. O consenso de que protocolos perp on-chain são o ingresso para a segunda metade do DeFi já foi alcançado pelo mercado desde 2020.
No entanto, a realidade é que, nos últimos 5 anos, seja por limitações de desempenho ou custo, os perp DEX sempre tiveram que fazer escolhas difíceis entre “performance” e “descentralização”. Durante esse período, o modelo AMM representado pelo GMX conseguiu realizar negociações sem permissão, mas em termos de velocidade de negociação, slippage e profundidade, ainda está longe de competir com as CEX.
Até o surgimento do Hyperliquid, que, graças à sua arquitetura única de order book on-chain, alcançou uma experiência fluida comparável à das CEX em uma blockchain totalmente self-custodial. Recentemente, a proposta HIP-3 aprovada derrubou ainda mais as barreiras entre Crypto e TradFi, abrindo possibilidades infinitas para negociar mais ativos on-chain.
Este artigo irá aprofundar o mecanismo de funcionamento do Hyperliquid, suas fontes de receita, analisar objetivamente seus riscos potenciais e explorar as variáveis revolucionárias que ele traz para o setor de derivativos DeFi.
O ciclo da corrida dos perp DEX
Alavancagem é o principal primitivo das finanças. Em mercados financeiros maduros, a negociação de derivativos supera em muito o spot em termos de liquidez, volume de capital e escala de negociação. Afinal, através de margem e alavancagem, um capital limitado pode acessar mercados muito maiores, atendendo a demandas de hedge, especulação, gestão de rendimento, entre outras.
No mundo Crypto, pelo menos no campo das CEX, essa regra também se confirmou. Já em 2020, as negociações de derivativos, representadas por contratos futuros em CEX, começaram a substituir as negociações spot, tornando-se gradualmente dominantes no mercado.
Segundo dados da Coinglass, nas últimas 24 horas, o volume diário de negociação de contratos futuros nas principais CEX já atingiu dezenas de bilhões de dólares, com a Binance ultrapassando 130 bilhões de dólares.
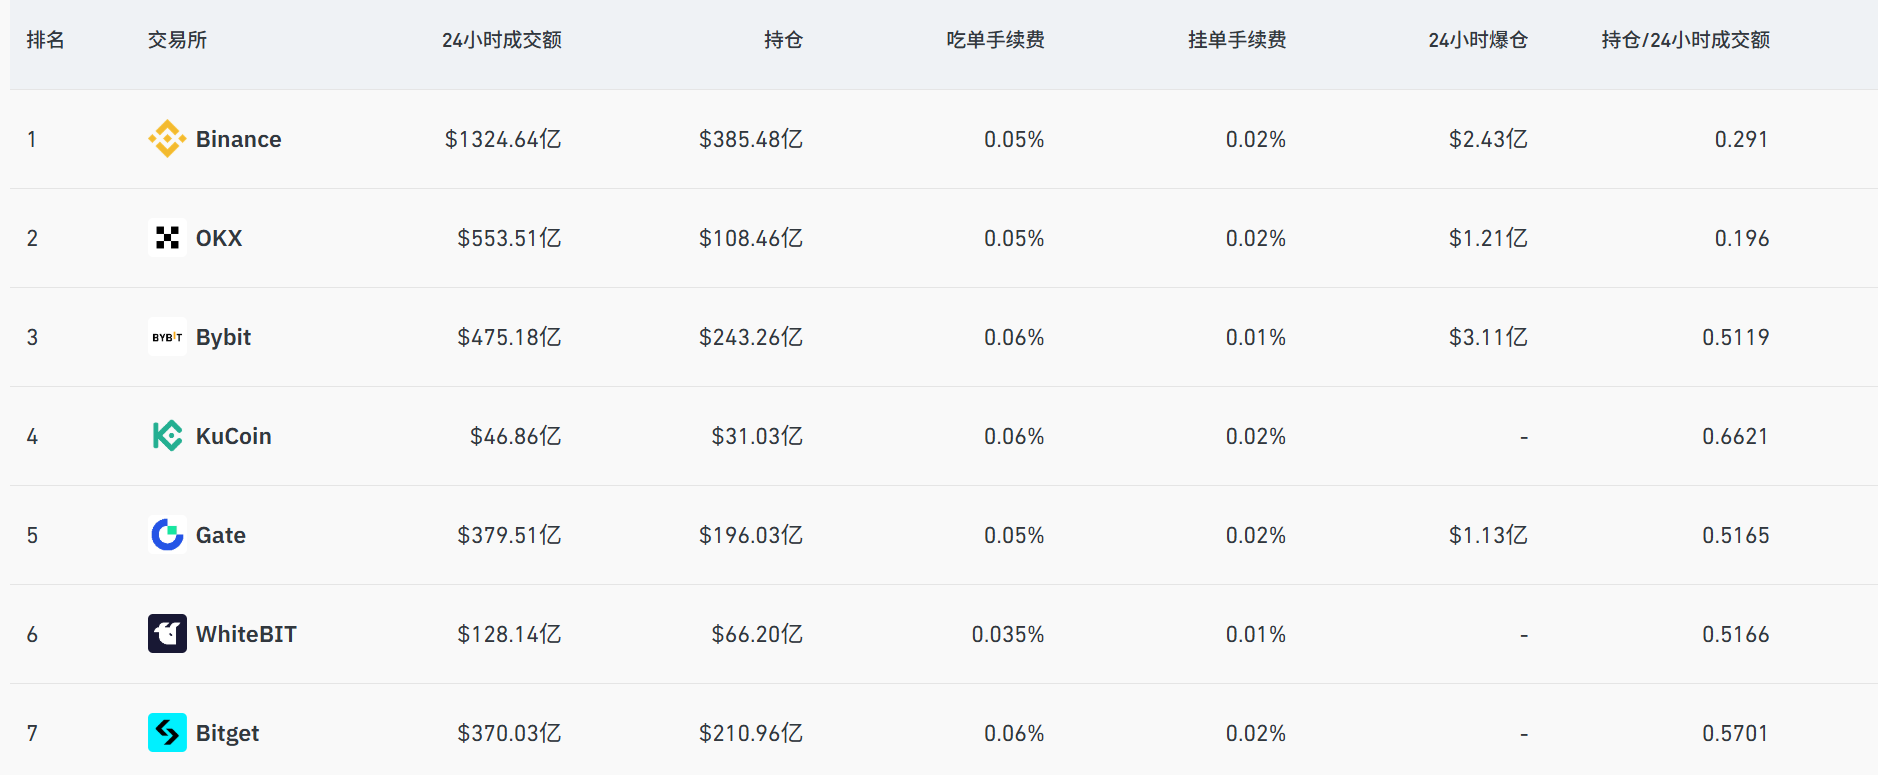
Fonte: Coinglass
Em comparação, o caminho dos perp DEX on-chain já dura cinco anos. Durante esse período, dYdX explorou uma experiência mais próxima da centralização com order book on-chain, mas enfrentou desafios no equilíbrio entre desempenho e descentralização. O modelo AMM, representado pelo GMX, embora tenha realizado negociações sem permissão, ainda fica muito atrás das CEX em velocidade, slippage e profundidade.
Na verdade, o colapso repentino da FTX no início de novembro de 2022 estimulou, por um tempo, um aumento nos dados de volume de negociação e novos usuários em protocolos de derivativos on-chain como GMX e dYdX. No entanto, devido ao ambiente de mercado, desempenho das transações on-chain, profundidade de mercado e variedade de ativos, toda a corrida rapidamente voltou à estagnação.
Sendo realista, assim que os usuários percebem que, ao negociar on-chain, precisam assumir o mesmo risco de liquidação sem obter a liquidez e experiência de uma CEX, a vontade de migrar naturalmente cai a zero.
Portanto, a questão-chave não é “existe demanda para derivativos on-chain”, mas sim a falta de um produto que ofereça valor insubstituível pelas CEX e que resolva o gargalo de desempenho.
A lacuna do mercado é muito clara: o DeFi precisa de um protocolo perp DEX que realmente ofereça uma experiência de nível CEX.
É nesse contexto que o surgimento do Hyperliquid trouxe uma nova variável para o setor. Poucos sabem que, embora o Hyperliquid só tenha ganhado destaque este ano e entrado no radar de muitos usuários, ele já foi lançado em 2023 e vem sendo continuamente aprimorado e acumulando experiência nos últimos dois anos.
Hyperliquid é a forma final de um “CEX on-chain”?
Diante do impasse de longo prazo “performance vs. descentralização” dos perp DEX, o objetivo do Hyperliquid é direto — replicar a experiência fluida de uma CEX diretamente on-chain.
Para isso, ele escolheu um caminho agressivo, não dependendo das limitações de desempenho das blockchains existentes, mas construindo sua própria L1 exclusiva baseada no stack tecnológico Arbitrum Orbit, e implementando um order book e motor de matching totalmente on-chain.
Isso significa que, do envio da ordem, matching até a liquidação, todas as etapas da negociação ocorrem de forma transparente on-chain, ao mesmo tempo em que atinge velocidades de processamento em milissegundos, tornando sua arquitetura mais próxima de uma “versão totalmente on-chain” do dYdX, sem depender de qualquer matching off-chain, mirando na forma final de um “CEX on-chain”.
O efeito desse caminho agressivo foi imediato.
Desde o início deste ano, o volume diário de negociação do Hyperliquid só cresceu, chegando a 20 bilhões de dólares em determinado momento. Até 25 de setembro de 2025, o volume total acumulado já ultrapassou 2.7 trilhões de dólares, e sua receita supera a de muitas CEX de segunda linha, provando que não falta demanda por derivativos on-chain, mas sim um produto realmente adaptado às características do DeFi.
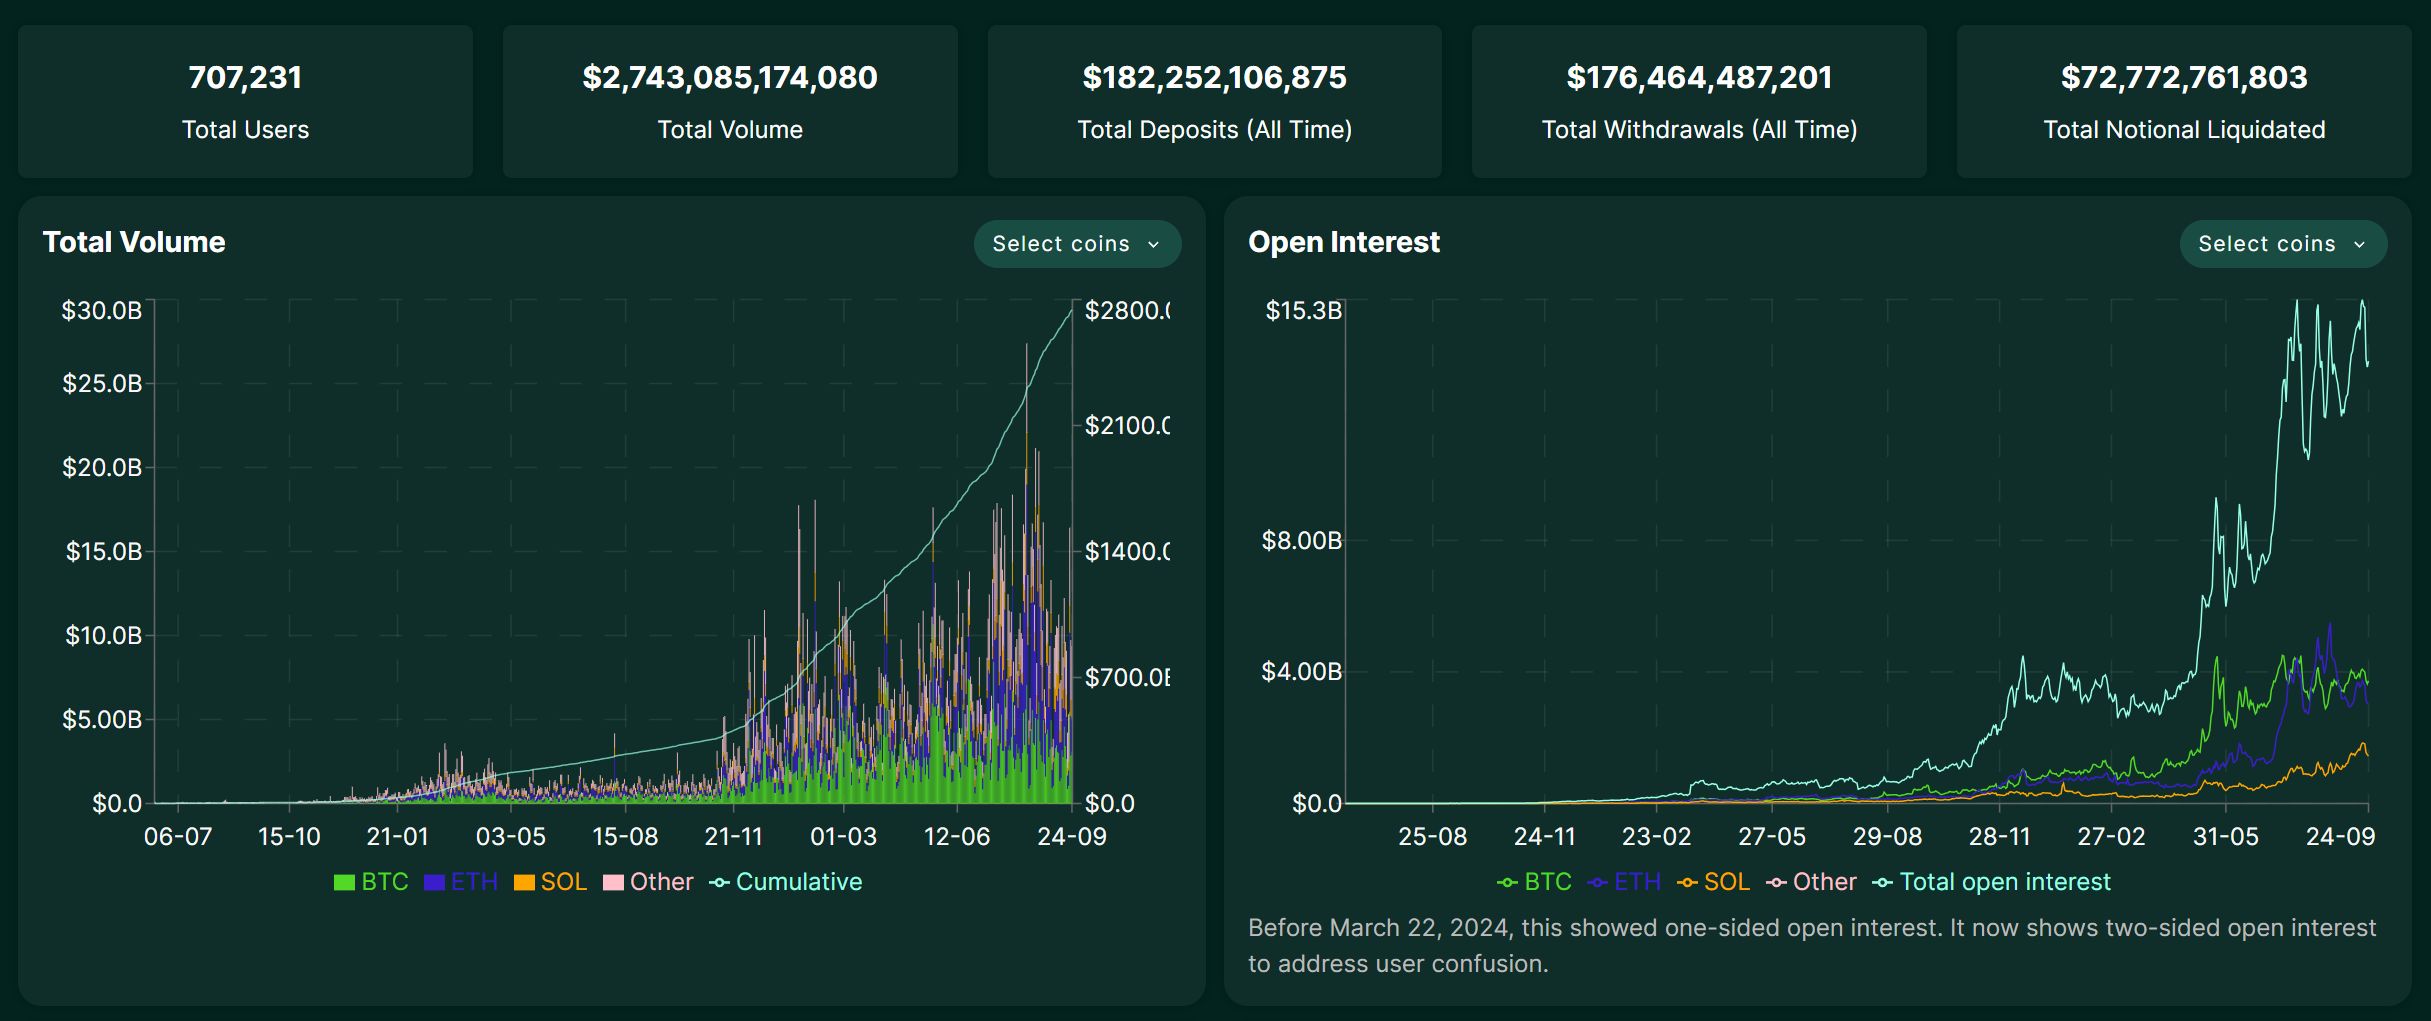
Fonte: Hyperliquid
Naturalmente, esse crescimento forte rapidamente trouxe atração para seu ecossistema. Recentemente, a disputa pelo direito de emissão do USDH no HyperLiquid atraiu grandes players como Circle, Paxos e Frax Finance para uma competição pública (leitura complementar: “A partir do sucesso do USDH no HyperLiquid: onde está o ponto de apoio das stablecoins DeFi?”), sendo o melhor exemplo disso.
No entanto, simplesmente replicar a experiência de uma CEX não é o objetivo final do Hyperliquid. A proposta HIP-3, recentemente aprovada, introduziu mercados de contratos perpétuos permissionless, implantados por desenvolvedores na infraestrutura central. Antes, apenas a equipe principal podia listar pares de negociação, mas agora qualquer usuário que fizer staking de 1 milhão de HYPE pode implantar seu próprio mercado on-chain.
Resumindo, o HIP-3 permite criar e listar mercados de derivativos de qualquer ativo no Hyperliquid sem permissão. Isso quebra completamente a limitação anterior dos Perp DEX, que só podiam negociar criptomoedas mainstream. Sob o framework do HIP-3, no futuro poderemos ver no Hyperliquid:
-
Mercado de ações: negociar ativos líderes dos mercados financeiros globais como Tesla (TSLA), Apple (AAPL), etc.;
-
Commodities e Forex: negociar ouro (XAU), prata (XAG) ou euro/dólar (EUR/USD) e outros produtos financeiros tradicionais;
-
Mercados de previsão: apostar em diversos eventos, como “o Federal Reserve vai cortar juros na próxima reunião?”, “qual será o floor price de determinado blue chip NFT”, etc.;
Isso sem dúvida expandirá enormemente as classes de ativos e o público potencial do Hyperliquid, borrando as fronteiras entre DeFi e TradFi. Em outras palavras, permite que qualquer usuário global acesse ativos e instrumentos financeiros do mundo tradicional de forma descentralizada e permissionless.
Qual é o outro lado da moeda?
No entanto, embora o alto desempenho e o modelo inovador do Hyperliquid sejam empolgantes, também existem riscos significativos, especialmente porque ainda não passou por um “teste de estresse” em uma grande crise.
O problema das bridges cross-chain é o mais discutido pela comunidade. O Hyperliquid conecta-se à mainnet através de uma bridge controlada por uma multisig 3/4, o que constitui um ponto central de confiança. Se essas assinaturas forem comprometidas por acidente (como perda de chave privada) ou má-fé (como conluio), todos os ativos dos usuários na bridge estarão em risco.
Outro risco é o da estratégia do cofre, pois os rendimentos do cofre HLP não são garantidos. Se a estratégia do market maker sofrer perdas em determinadas condições de mercado, o principal depositado também será reduzido. Usuários que buscam altos retornos também precisam assumir o risco de falha da estratégia.
Além disso, como protocolo on-chain, o Hyperliquid também enfrenta riscos comuns do DeFi, como bugs em contratos inteligentes, erros de oráculo e liquidações em operações alavancadas. Na verdade, nos últimos meses, o protocolo já enfrentou vários eventos extremos de liquidação em massa devido à manipulação de preços de tokens de baixa capitalização, expondo a necessidade de melhorias no controle de risco e supervisão de mercado.
Objetivamente, há ainda uma questão pouco discutida: como uma plataforma em rápido crescimento, o Hyperliquid ainda não passou por grandes auditorias de compliance ou incidentes graves de segurança. Em fases de expansão acelerada, os riscos muitas vezes ficam ofuscados pelo brilho do crescimento.
No geral, a história dos perp DEX está longe de terminar.
Hyperliquid é apenas o começo. Seu rápido crescimento prova a demanda real por derivativos on-chain e mostra que é possível superar gargalos de desempenho com inovação arquitetural. O HIP-3 expande ainda mais a imaginação para ações, ouro, forex e até prediction markets, tornando as fronteiras entre DeFi e TradFi verdadeiramente difusas pela primeira vez.
Embora altos retornos e altos riscos caminhem juntos, do ponto de vista macro, o apelo do setor de derivativos DeFi não desaparecerá devido ao risco de um único projeto. No futuro, novos projetos podem surgir para suceder Hyperliquid/Aster como líderes dos derivativos on-chain. Portanto, se acreditamos no potencial e no fascínio do ecossistema DeFi e do setor de derivativos, devemos prestar atenção a esses projetos promissores.
Talvez, olhando para trás daqui a alguns anos, este seja um novo marco histórico.


