
"Vender tudo na Europa"! A terceira maior onda de vendas em dez anos, capitais se rendem em todas as frentes

Vários dados mostram que os ativos europeus estão passando por uma das ondas de venda mais intensas dos últimos dez anos, com investidores institucionais reduzindo sua exposição à Europa em um ritmo extremo.
Segundo dados do Goldman Sachs Prime Brokerage, o volume líquido de vendas de ativos europeus no mês passado atingiu a maior queda mensal desde março de 2025, sendo o terceiro maior dos últimos dez anos, com a proporção de posições vendidas para compradas chegando a 2,2 para 1.
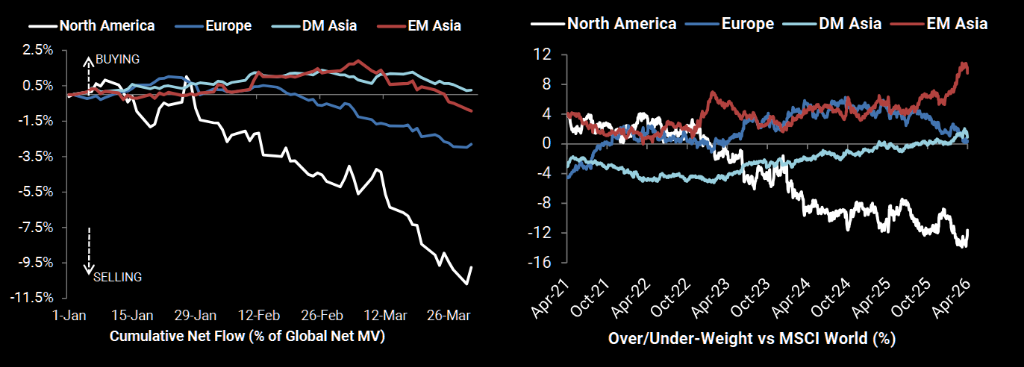
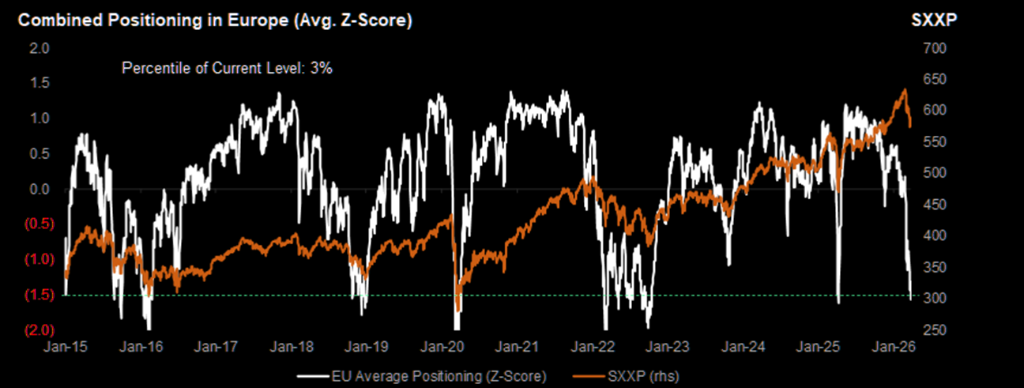
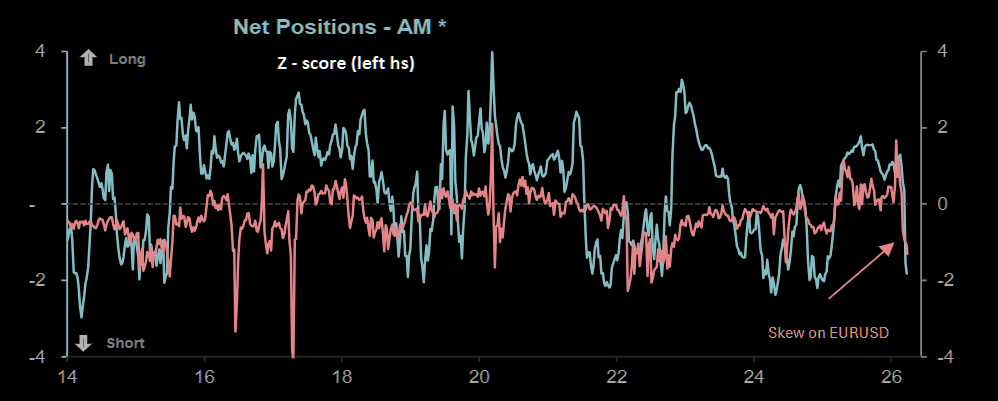
Ao mesmo tempo, dados do JPMorgan mostram que o indicador composto de posições europeias caiu para o terceiro nível mais baixo desde 2015, com o desvio padrão atingindo menos de -1,5, e a variação das posições em 4 semanas ficando abaixo de -2 desvios padrão.
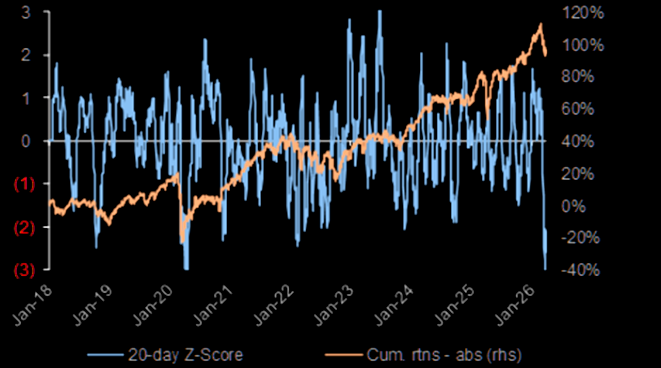
Esse número significa que a pressão líquida de posições vendidas na Europa está em um nível extremo na distribuição histórica dos últimos dez anos, só tendo ocorrido leituras semelhantes em alguns momentos de pressão histórica do mercado.
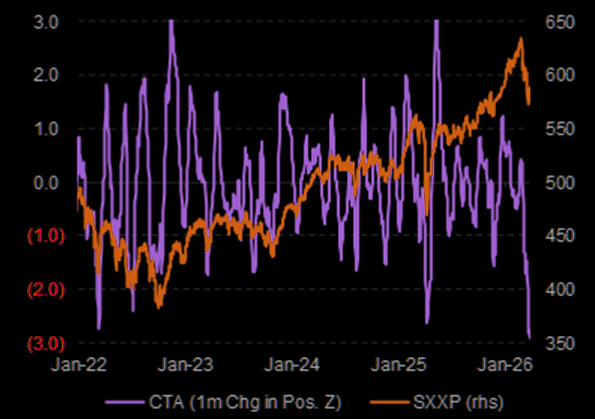
Dados adicionais do JPMorgan mostram que, medindo pela pontuação Z da variação de posições em 1 mês, o grupo CTA reduziu sua exposição a ativos europeus para um nível que representa o extremo histórico dessa série de dados.
Como representantes de estratégias de acompanhamento de tendências, os CTAs tendem a criar efeitos autocorretivos ao sair do mercado, exercendo pressão adicional de queda técnica sobre o mercado.
A equipe de posições do JPMorgan destaca que, considerando fundos hedge, CTA (Consultores de Negociação de Commodities) e fundos puros de posições compradas, a exposição geral europeia está em um “nível extremamente baixo”.
Os sinais de retirada de capital não estão apenas nas posições de ações, mas o mercado cambial também confirma a tendência de aversão sistemática ao risco.
A inclinação (skew) do mercado de opções de euro continua a cair, indicando que os participantes do mercado de opções estão apostando amplamente na desvalorização do euro.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Era dos títulos do Tesouro dos EUA a 5% chega: curto prazo pode não ter "explosão", pressão pode surgir em 12 a 18 meses
O verdadeiro impacto das altas taxas de juros está em sua duração. Uma grande quantidade de dívidas emitidas em 2020-2021 a taxas de 2%-3% está prestes a enfrentar a pressão de serem roladas com custos de 6%-8%, e o choque será concentrado nos próximos 12 a 18 meses. O mercado imobiliário residencial dos Estados Unidos será o primeiro a ser atingido, enquanto o setor de imóveis comerciais, empresas altamente alavancadas e companhias apoiadas por private equity também estão em situação crítica. Se as altas taxas de juros persistirem por mais de seis meses, a margem de tolerância do mercado será completamente esgotada.

A tempestade da taxa de rendimento de 5% dos títulos do Tesouro dos EUA está chegando! A contagem regressiva para a bomba de refinanciamento começa, quem será a primeira vítima?
O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassou 5%, atingindo o maior nível desde 2007. Quanto mais tempo as taxas de juros permanecerem altas, maior será a pressão de refinanciamento para empresas imobiliárias, propriedades comerciais e companhias altamente endividadas, e os riscos sistêmicos podem se acelerar e se tornar evidentes em 12 a 18 meses.

Não lute contra o ciclo de lucros! As ações americanas vão ultrapassar 8.000 pontos este ano?
A Jefferies prevê que, impulsionado pela onda de investimentos em IA e pelo desempenho acima do esperado dos lucros corporativos, o índice S&P 500 deve disparar para 8.000 pontos até o final de 2026 e atingir 9.000 pontos em 2027. A expansão dos lucros devido à IA já está se espalhando dos "Sete Grandes" para todo o mercado, e a expectativa é que o EPS do S&P 500 aumente 35% este ano — muito acima do consenso do mercado, representando o ciclo de ganhos mais forte desde 1995! A única ameaça real: se os rendimentos dos títulos do Tesouro dos EUA continuarem a subir, o risco de compressão de avaliação não pode ser ignorado.
Preços de criptomoedas
Mais


