
Instituição: Recuo do ouro e da prata não significa o fim do mercado de alta, lógica de alocação de longo prazo permanece

Portal de Câmbio em 11 de agosto—— Maria Smirnova, executiva da Sprott, acredita que a recente queda do ouro e da prata faz parte de uma correção cíclica dentro de um mercado em alta, e não de uma reversão de tendência. Dívida soberana, compras de ouro por bancos centrais e fatores geopolíticos continuam sustentando o preço do ouro, enquanto a prata se beneficia da demanda industrial do setor de energia renovável. Apesar das ações de mineração recuarem junto com o preço do ouro, as mineradoras mantêm operações sólidas, e, mesmo diante de forte volatilidade do mercado, a lógica de alocação de ouro e prata a longo prazo permanece válida.
Após uma forte alta, ouro e prata sofreram uma correção acentuada de preços em 2026, levando muitos participantes do mercado a temer que o ciclo de alta a longo prazo dos metais preciosos tivesse chegado ao fim.
Maria Smirnova, sócia administrativa da Sprott Inc. e diretora de investimentos e gestora sênior de portfólio da Sprott Asset Management, apresentou opinião diferente em seu mais recente relatório.
A correção cíclica não muda fundamentos dos metais preciosos
Ao revisitar o comportamento do mercado nos últimos dois anos, em 2025 o ouro e a prata viveram uma forte alta: ouro à vista subiu mais de 64,58% no ano, prata à vista avançou 147,95%. Grandes compras de ouro por bancos centrais, riscos inflacionários, expansão da dívida soberana e riscos geopolíticos impulsionaram esse movimento. No final de janeiro de 2026, ambos os metais renovaram recordes históricos.
Smirnova afirma que, após atingir o topo em janeiro, ouro e prata entraram em ajuste, com forte retração no segundo trimestre: ouro oscilou na faixa de 4.000 a 4.100 dólares por onça, prata recuou para 55 a 60 dólares por onça. Apesar da queda, ambos seguem cotados acima do mesmo período do ano anterior e, com o aumento da aversão ao risco no Oriente Médio, os preços voltaram a subir recentemente. Essa correção se deve mais a fatores cíclicos de curto prazo, como liquidez e fortalecimento do dólar, e não a uma deterioração dos fundamentos.
A contínua expansão da dívida soberana, déficits fiscais elevados, diversificação das reservas por bancos centrais e a fragmentação do cenário geopolítico global continuam fornecendo forte suporte ao ouro. Para a prata, os setores de energia solar, construção de redes elétricas, infraestrutura de IA e eletrônicos de alta tecnologia geram demanda industrial crescente, enquanto o crescimento da oferta mineradora é limitado, deixando o mercado em déficit de oferta por vários anos.
Ela afirma que
Análise dos três estágios do ouro em 2026 e situação das ações mineradoras
O relatório divide o desempenho do ouro em 2026 em três estágios: no início do ano, o preço foi impulsionado pelo risco da dívida e compras de ouro por bancos centrais, estabelecendo novas máximas; em março, eventos geopolíticos provocaram aperto global da liquidez e venda de posições alavancadas, pressionando o ouro, que também reagiu negativamente ao fortalecimento do dólar e à expectativa de políticas monetárias mais rígidas, levando a uma queda adicional no segundo trimestre; ao ingressar no início do verão, a pressão vendedora foi se dissipando, com a demanda física e compras constantes dos bancos centrais fornecendo um piso ao preço do ouro. As aquisições oficiais constantes tornaram-se fator-chave para evitar uma queda mais acentuada do preço.
O setor de mineração de metais preciosos acompanhou a correção do ouro, enquanto grandes volumes de capital migraram para tecnologia e IA, drenando recursos dos setores cíclicos. Smirnova nota que, embora o desempenho das ações seja fraco, as principais mineradoras de ouro continuam com operações sólidas, amplo fluxo de caixa livre e balanços financeiros saudáveis, beneficiando acionistas por meio de dividendos e recompras, além de continuarem promovendo M&As no setor. Contudo, o valor do setor está abaixo dos níveis típicos de ciclos de alta passados.
A estrutura única de oferta e demanda da prata
Diferentemente do ouro, que possui forte apelo como refúgio monetário, a prata combina atributos monetários e industriais. O mercado de prata é menor, tem maior participação de posições alavancadas, e costuma apresentar volatilidade superior à do ouro.
No segundo trimestre, o setor industrial desacelerou, posições especulativas foram fechadas, potencializando as perdas da prata. No longo prazo, no entanto, a expansão do setor de energia renovável e eletrificação mantém forte demanda, enquanto a oferta mineradora não consegue acompanhar, levando ao consumo contínuo de estoques. Com a retomada do preço acima dos 60 dólares por onça, o mercado reacende o interesse nas oportunidades estruturais de oferta e demanda da prata.
Considerações finais
No geral, os impactos das taxas de juros de curto prazo e do dólar já estão em grande parte refletidos nos preços do ouro e da prata. Forte volatilidade faz parte do padrão de longo prazo de alta dos metais preciosos, e as correções, na realidade, melhoram a relação risco-retorno para o médio e longo prazo.
Enquanto as condições estruturais como alta dívida, desdolarização dos bancos centrais e fragmentação geopolítica persistirem, a lógica de investimento em ouro e prata não mudará substancialmente; os investidores devem distinguir entre oscilações cíclicas de curto prazo e tendências de longo prazo.
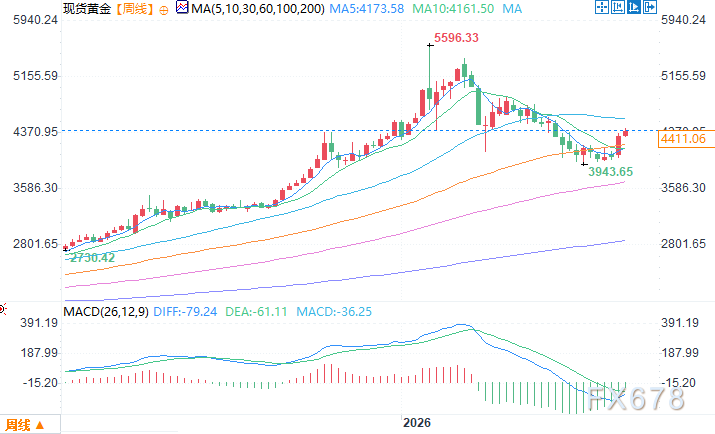
Gráfico semanal do ouro à vista. Fonte: Portal de Câmbio
GMT+8 11 de agosto, 11:06 Ouro à vista cotado a US$ 4413,26/oz
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O Japão é acusado de planejar dobrar os gastos com defesa para 3,5% do PIB, ministério da defesa nega, mas os rendimentos dos títulos japoneses atingem o maior nível em trinta anos.
De acordo com relatos, autoridades de defesa do Japão expressaram em reuniões com os Estados Unidos a intenção de aumentar significativamente os gastos com defesa. Uma das propostas é elevar os gastos com defesa para 3,5% do PIB em dez anos, enquanto outra meta, mais modesta, é de 3%. Autoridades japonesas afirmaram anteriormente que os gastos com defesa e áreas relacionadas neste ano fiscal somam aproximadamente US$68,8 bilhões, equivalente a cerca de 1,9% do PIB nominal de 2022.
Besante defende a intervenção dos EUA na compra de iene: apenas fundos "simbólicos" foram utilizados; o fortalecimento do iene favorece as exportações dos EUA e o mercado de títulos do Tesouro americano
A secretária do Tesouro dos Estados Unidos, Bescent, afirmou nesta terça-feira que o Tesouro dos EUA utilizou apenas uma quantia "simbólica" de fundos ao coordenar ações com o Japão para comprar ienes e defendeu essa rara intervenção no mercado de câmbio.

Ações americanas durante a noite | Os três principais índices caíram pelo segundo dia consecutivo, o rendimento dos títulos do Tesouro dos EUA de 10 anos atingiu o nível mais alto desde 2007, o petróleo bruto WTI subiu 4%
No fechamento, o Dow Jones caiu 328,09 pontos, uma queda de 0,63%, para 52.093,10 pontos; o índice S&P 500 caiu 34,25 pontos, uma queda de 0,45%, para 7.585,73 pontos; o Nasdaq caiu 204,84 pontos, uma queda de 0,78%, para 25.981,57 pontos.

Com a decisão sobre as taxas de juros prestes a ser anunciada, o mercado aposta em uma probabilidade de 94% para o aumento das taxas; caso mantenham inalteradas, pode ser a maior surpresa “dovish” dos últimos 30 anos.
À medida que o Federal Reserve se prepara para anunciar a decisão sobre as taxas de juros nesta quarta-feira, os operadores de títulos praticamente já consideram que o aumento das taxas será o resultado final.

Preços de criptomoedas
Mais


