
Eli Lilly dispara! GLP-1 impulsiona ISRG, DXCM, TMO, ações farmacêuticas dos EUA transformam-se de porto seguro em mina de ouro
 2026/10/22 03:22
1. Situação do Setor: Dupla dinâmica de defesa e crescimento, nova rota de rotação de capitais
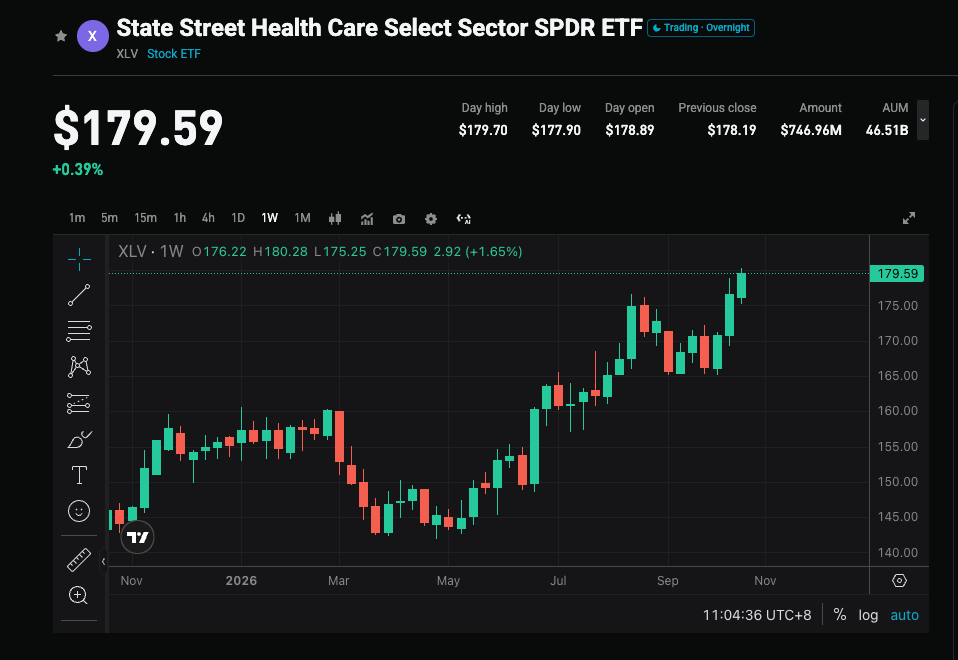
- Crescimento explosivo do GLP-1: O potencial do mercado de doenças metabólicas foi reestimado em US$ 150 bilhões. Eli Lilly superou a Novo Nordisk com seu tirzepatide, consolidando sua posição de liderança.
- Redução temporária do risco regulatório: A negociação de preços de medicamentos e as ameaças tarifárias estão sob controle, e as expectativas pessimistas do mercado já foram amplamente consideradas.
- Onda de fusões e aquisições preenche o “patent cliff”: Para enfrentar o déficit de mais de US$ 300 bilhões em patentes de medicamentos de marca que expiram entre 2028 e 2030, a atividade de M&As voltou a crescer, com o volume de transações podendo se aproximar desse valor durante o ano.
Ponto central: O setor farmacêutico está em transição de um ativo puramente “defensivo” para uma mistura de “defesa + crescimento”. A força atual é impulsionada pela busca por certeza por parte dos investidores.
2. Ativos principais: Líderes à frente, oportunidades emergem em segmentos
- Big Pharma: Base de portfólio estável
Eli Lilly (LLY): Líder absoluto, valor de mercado ultrapassando US$ 1,1-1,2 trilhão. Alta de cerca de 19% no ano e quase 60% no último ano. Linha de produtos GLP-1 fortemente impulsionada, com previsão de CAGR de vendas superior a 13% para 2026-2028.AbbVie (ABBV): Os dois protagonistas em imunologia, Skyrizi e Rinvoq, continuam crescendo; o preço das ações se aproxima do topo histórico.Johnson & Johnson (JNJ): Portfólio diversificado estável, meta de receita mirando US$ 100 bilhões.Merck (MRK): Apesar do desafio do “patent cliff” do Keytruda, as reservas de pipeline em oncologia e fusões e aquisições ainda são atrativas.United Health (UNH): Recuperação das margens em gestão de saúde, com benefícios claros.
- Ativos de alta popularidade e volatilidade
- Dispositivos médicos e ferramentas de ciências da vida
Intuitive Surgical (ISRG): Líder em robótica cirúrgica, beneficiando-se da maior penetração de cirurgias minimamente invasivas.Dexcom (DXCM) / Insulet: Beneficiados diretamente pela crescente demanda de monitoramento gerada pela gestão de doenças crônicas e pelo efeito de transbordamento do GLP-1.
- IA em farmácia e plataformas de dados
Recursion / Tempus: Ativos de médio e pequeno porte, com alta volatilidade devido à concretização de marcos clínicos e parcerias, mas exigem atenção ao risco de alta volatilidade.
3. Estratégia de Investimento: A escolha de ações se sobressai à escolha setorial
- Envelhecimento da população e aumento estruturado do ônus das doenças crônicas.
- Medicamentos inovadores (metabólicos, oncologia, imunológicos, terapia gênica) ainda têm espaço de crescimento estrutural.
- A tecnologia de IA aprimora a descoberta de drogas e a eficiência em ensaios clínicos.
- Núcleo do portfólio: Alocar em Eli Lilly (LLY), AbbVie (ABBV), Johnson & Johnson (JNJ) e outras grandes farmacêuticas para obter crescimento estável e perfil defensivo.
- Satélite: Pequenas participações em biotecnologia ou empresas de dispositivos com catalisadores claros para capturar retornos acima da média.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs mantém classificação de "compra" para Lam Research Group (LRCX.US): resultados do terceiro trimestre em linha com as expectativas, perspectiva de WFE para 2027 supera US$ 200 bilhões
O Goldman Sachs manteve a classificação de “compra” para a Lam Research, com preço-alvo de 380 dólares.
Goldman Sachs está otimista com United Airlines (UAL.US), prevendo uma valorização de mais 50%: o ritmo de crescimento deve continuar, o custo do combustível pressiona, mas a lucratividade ainda é líder no setor.
Goldman Sachs atribuiu à United Airlines uma classificação de "compra" e ajustou o preço-alvo para US$152, o que representa ainda um potencial de valorização de 50% em relação ao preço atual das ações.

Acabou de apoiar a CoreWeave e agora vai investir na Firmus — Nvidia se transforma em “Banco Central da IA”.
Após apoiar publicamente a CoreWeave e ver suas ações caírem 11,9%, a Nvidia planeja investir centenas de milhões de dólares na Firmus Grid, uma provedora australiana de serviços de nuvem de IA que fracassou em seu IPO. A Nvidia está intervindo na crise de financiamento de infraestrutura de IA de uma forma cada vez mais parecida com a de um banco central. A lógica por trás disso é direta: para cada dólar investido por Jensen Huang, a empresa pode vender mais um de seus chips aos clientes. Atualmente, o neocloud é uma linha de defesa crucial da Nvidia contra chips desenvolvidos internamente por gigantes de tecnologia.

Resposta positiva à inovação da Changxin 4F2, CTO da Micron: 3D DRAM é “mais escalável e econômico a longo prazo”
O mercado global de chips de armazenamento tem passado por flutuações de avaliação recentemente, e o debate sobre as direções tecnológicas está esquentando. O presidente da Micron, Scott DeBoer, afirmou que, apesar de avaliações internas sobre a arquitetura 4F² terem sido feitas por um longo período, a empresa continuará seguindo a rota 6F² e avançará diretamente para o DRAM 3D, pois acredita que os transistores de canal vertical da arquitetura 4F² não possuem um caminho sustentável para escalabilidade. Em comparação, a ChangXin Storage declarou anteriormente que planeja lançar produtos DDR5 com arquitetura 4F² até o final do ano, e a Samsung também considera introduzir essa arquitetura em 2028.
Preços de criptomoedas
Mais


