
Relatório financeiro da Tesla para o terceiro trimestre de 2026: armazenamento de energia prejudicou a receita, mas fluxo de caixa livre tornou-se positivo, EPS acima das expectativas e margem de lucro voltou a subir!
 2026/10/22 04:33
🔥 Radar de Ações Quentes dos EUA já está disponível! 3 principais setores do mercado de ações dos EUA + 6 ações selecionadas + 7 calendário de grandes eventos. Quais as oportunidades no mercado de ações dos EUA nesta semana? Clique aqui para ver em uma imagem 22 direções de negociação→
Pontos principais:
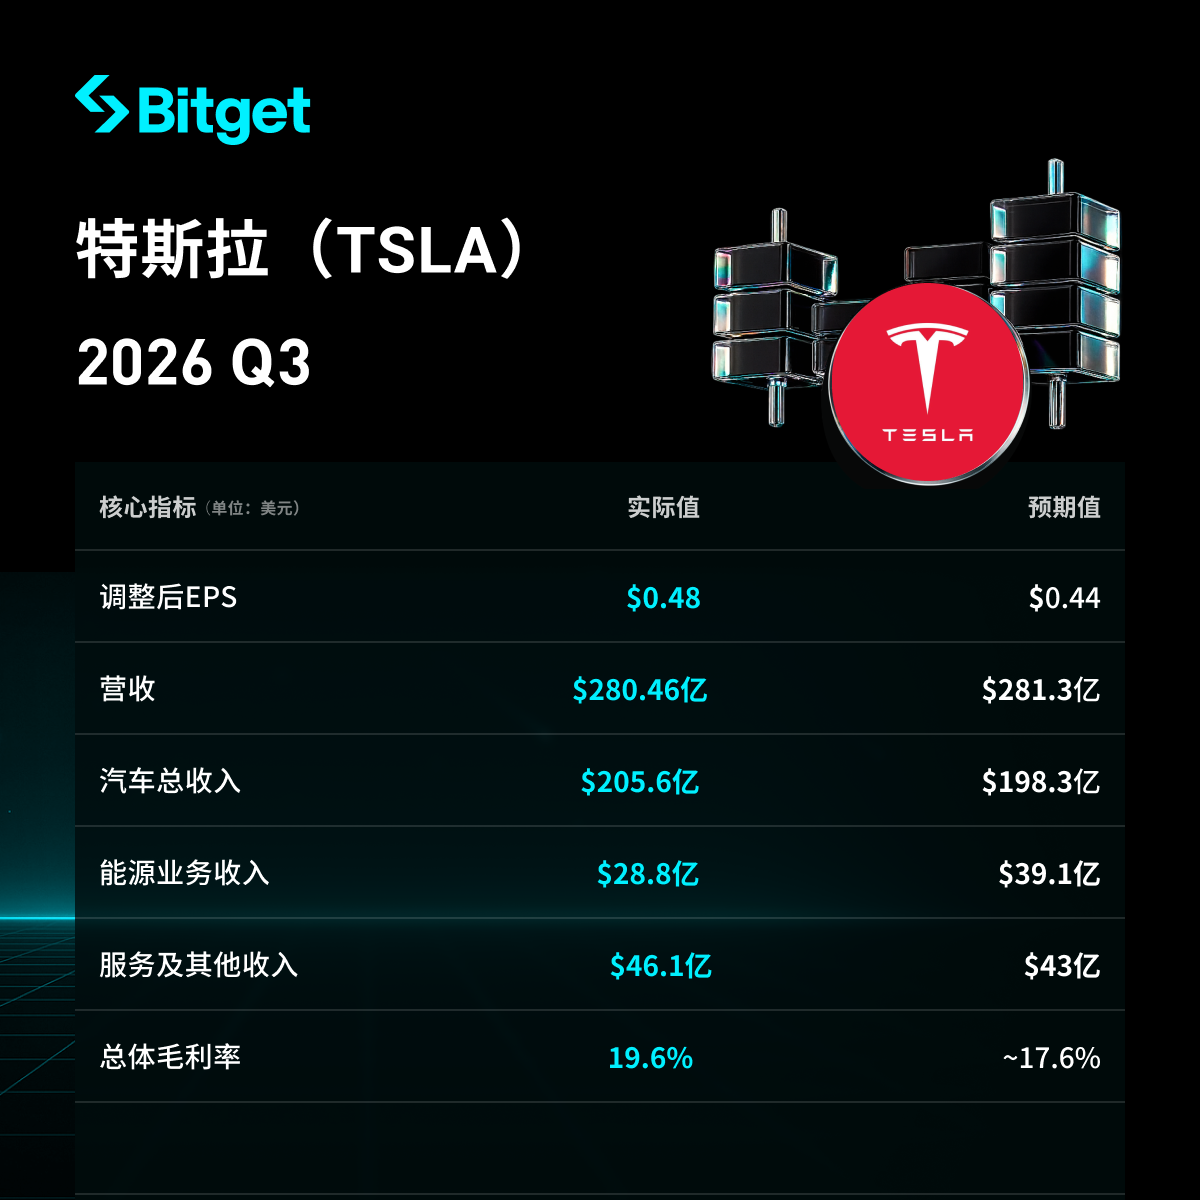
Tesla registrou uma receita total de US$ 28,046 bilhões no terceiro trimestre de 2026, praticamente sem crescimento ano a ano, ficando levemente abaixo da expectativa dos analistas (US$ 28,13 bilhões) e caindo cerca de 0,7% em relação ao segundo trimestre (US$ 28,236 bilhões); os segmentos automotivo e de serviços superaram as expectativas, mas o segmento de geração e armazenamento de energia caiu 16% em relação ao ano anterior, ficando significativamente abaixo do esperado, sendo o principal fator para a receita não atingir as previsões. O EPS ajustado foi de US$ 0,48 (acima dos US$ 0,44 esperados, cerca de 9% superior), representando uma queda de 4% ano a ano; o EPS GAAP foi de US$ 0,22, uma queda de 44%. O lucro líquido GAAP foi de US$ 787 milhões, queda de 43% em relação ao mesmo período do ano passado. A margem bruta total subiu para 19,6%, acima do esperado e melhorando em comparação ao trimestre anterior. O fluxo de caixa livre ficou positivo em US$ 1,531 bilhão, muito melhor que o valor negativo esperado, com fluxo de caixa operacional de US$ 6,263 bilhões. As entregas foram de 486.500 veículos, queda de 2% ano a ano, capacidade de armazenamento de 13,7 GWh (alta de 10% a/a), e assinantes ativos do FSD atingiram 1,74 milhão, acima do esperado. Após o resultado, as ações subiram mais de 2% e depois caíram, com o mercado focando na recuperação da margem bruta, fluxo de caixa positivo e avanços do FSD/Robotaxi, ao mesmo tempo em que preocupa a perda de receita, queda do lucro GAAP, redução nas entregas de veículos e fraqueza no segmento de armazenamento de energia.
- Desempenho geral de receita e lucro
- Receita total de US$ 28,046 bilhões, praticamente estável ano a ano, levemente abaixo da expectativa de US$ 28,13 bilhões, queda de quase 0,7% frente ao segundo trimestre (US$ 28,236 bilhões).
- EPS ajustado de US$ 0,48, acima do esperado de US$ 0,44 (aprox. 9% superior), queda de 4% a/a; EPS GAAP de US$ 0,22, queda de 44% a/a.
- Lucro líquido GAAP de US$ 787 milhões, queda de 43% a/a; lucro líquido ajustado de US$ 1,697 bilhão.
- Margem bruta total de 19,6%, acima do esperado (quase 2 p.p. superior), subindo em relação ao segundo trimestre (16,8%) e 160 pontos base acima do mesmo período do ano anterior (cerca de 18,0%).
- Fluxo de caixa livre de US$ 1,531 bilhão (positivo e muito acima do esperado negativo de US$ 4,99 bilhões, revertendo o negativo de US$ 1,092 bilhão do segundo trimestre); fluxo de caixa operacional de US$ 6,263 bilhões.
- Caixa, equivalentes de caixa e investimentos de curto prazo no final do período: US$ 45,447 bilhões, aumento de US$ 1,9 bilhão no trimestre.
- Capex de US$ 4,732 bilhões, abaixo do esperado de US$ 7,77 bilhões.
- Desempenho do segmento automotivo
- Receita do segmento automotivo de US$ 20,56 bilhões, queda de 3% ano a ano, mas acima das expectativas do mercado de US$ 19,83 bilhões.
- Entregas de 486.500 veículos, queda de 2% a/a; produção de 464.400 veículos, alta de 4% a/a. Entregas do Model 3/Y de 478.200, queda de 1% a/a; outros modelos entregues: 8.295, queda de 48%.
- Estoque global de veículos: 11 dias, menor que os 15 dias do segundo trimestre.
- Margem bruta automotiva GAAP de 18,5%; margem automotiva excluindo créditos regulatórios de 18,1%, maior que os 16,3% do segundo trimestre e os 15,4% do mesmo período do ano anterior.
- Receita de créditos regulatórios de US$ 113 milhões, queda de 73% ano a ano (US$ 417 milhões no ano anterior).
- Desempenho de outros segmentos
- Receita de serviços e outros segmentos de US$ 4,61 bilhões, alta de 33% a/a, acima do esperado de US$ 4,3 bilhões.
- Receita de geração e armazenamento de energia de US$ 2,88 bilhões, queda de 16% a/a, significativamente abaixo da expectativa de US$ 3,91 bilhões (parcialmente impactada por reembolsos relacionados a tarifas), sendo o principal fator para receita aquém das previsões.
- Implantação de armazenamento de energia de 13,7 GWh, alta de 10% a/a (levemente acima dos 13,5 GWh do segundo trimestre), taxa de pedidos e backlog em máximas históricas; margem bruta do segmento energético de cerca de 33% (melhora significativa frente aos cerca de 20% do segundo trimestre).
- Assinaturas ativas do FSD totalizam 1,74 milhão, acima dos 1,57 milhão esperados (cerca de 11% superior), alta de 67% ano a ano; taxa de escolha do FSD em novos veículos na América do Norte ultrapassa 75% (quase 20 p.p. acima do segundo trimestre).
- Robotaxi acumula quase 2 milhões de milhas em condução não supervisionada, aumento de 8 vezes em relação ao trimestre anterior. O Optimus começou a produção das primeiras unidades com padrão de qualidade de produção em massa na linha de alta produção na Califórnia.
- Capex e planos futuros
- Capex no trimestre de US$ 4,732 bilhões, abaixo dos US$ 7,77 bilhões esperados.
- A companhia revisou o guidance de CapEx anual de US$ 25 bilhões para cerca de US$ 20 bilhões, destacando gestão de despesas por meio de um uso mais eficiente de capital e planejamento para financiar principalmente via fluxo de caixa operacional.
- Principais áreas de investimento incluem linha de produção Optimus, computação de IA, escalada do Cybercab e fábrica de chips Terafab relacionada à SpaceX. Até o fim do ano, planeja atingir 400MW de capacidade de treinamento de IA de ponta.
- A Megafactory no Texas já iniciou produção, com capacidade planejada de 50 GWh.
- Orientações para o próximo trimestre e perspectiva anual
- O artigo não fornece detalhes específicos sobre guidance de receita ou lucro para o Q4.
- A meta de CapEx anual já foi ajustada para cerca de US$ 20 bilhões (de US$ 25 bilhões anteriormente); se a meta anterior fosse mantida, o Q4 exigiria cerca de US$ 12 bilhões, mas o objetivo foi revisado para baixo.
- A empresa destaca demanda significativamente maior que a produção, pedidos e backlog de armazenamento atingindo recordes, progresso contínuo em FSD e Robotaxi.
- Cenário de mercado e preocupações dos investidores
- O principal conflito reside no fato da receita ficar abaixo do esperado devido à fraqueza no segmento de armazenamento, entregas de veículos caindo ano a ano, receita de créditos regulatórios caindo substancialmente e lucro GAAP pressionado por altos investimentos; por outro lado, a recuperação da margem bruta, o EPS ajustado acima das expectativas, o fluxo de caixa livre positivo (principalmente gasto menor) e os avanços em assinaturas FSD/Robotaxi servem de sustentação.
- Investidores se preocupam com receita abaixo do esperado, queda no lucro GAAP, enfraquecimento nas entregas de carros, baixa do segmento de armazenamento e pressão futura sobre CapEx (embora este trimestre esteja abaixo do esperado e a meta anual tenha sido reduzida); há também atenção ao retorno de longo prazo nos investimentos em IA, robótica e direção autônoma. As ações subiram mais de 2% após o fechamento, mas depois recuaram, acumulando queda de cerca de 14% no ano.
Aviso de responsabilidade: O conteúdo deste artigo é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs mantém classificação de "compra" para Lam Research Group (LRCX.US): resultados do terceiro trimestre em linha com as expectativas, perspectiva de WFE para 2027 supera US$ 200 bilhões
O Goldman Sachs manteve a classificação de “compra” para a Lam Research, com preço-alvo de 380 dólares.
Goldman Sachs está otimista com United Airlines (UAL.US), prevendo uma valorização de mais 50%: o ritmo de crescimento deve continuar, o custo do combustível pressiona, mas a lucratividade ainda é líder no setor.
Goldman Sachs atribuiu à United Airlines uma classificação de "compra" e ajustou o preço-alvo para US$152, o que representa ainda um potencial de valorização de 50% em relação ao preço atual das ações.

Preços de criptomoedas
Mais


