
Meta relatório financeiro do terceiro trimestre de 2026: Receita supera expectativas com crescimento de 26%, chegando a US$64,6 bilhões; Muse AI ultrapassa dez milhões de usuários e impulsiona uma nova narrativa de crescimento em IA!
 2026/10/22 04:58
🔥 O Radar de Hotspots das Ações dos EUA já está disponível! 3 principais temas das ações dos EUA + 6 ações selecionadas + 7 calendário de grandes eventos, onde estão as oportunidades das ações americanas nesta semana? Clique aqui para ver os 22 direcionamentos de negociação em apenas um gráfico→
Pontos principais:
A receita da Meta no terceiro trimestre chegou a US$ 64,6 bilhões, um aumento de 26% em relação ao ano anterior, superando as expectativas do mercado, impulsionada principalmente pela forte performance do segmento de publicidade. Porém, devido a despesas legais de cerca de US$ 9,9 bilhões e investimentos significativos em infraestrutura de IA, a margem operacional caiu para 20% e o fluxo de caixa livre ficou negativo. O novo agente de IA pessoal Muse, lançado nos EUA e Canadá, ultrapassou rapidamente 10 milhões de usuários, com destaque em cenários de compras; a administração posiciona o Muse como motor de crescimento de longo prazo para um ARPU mais alto e anunciou uma nova classe de ações sem direito a voto para apoiar a expansão em IA. Após o pregão, as ações subiram cerca de 2-5%, com o mercado focado mais no guidance de receita e na narrativa do Muse do que na pressão de lucro de curto prazo.
Análise detalhada
1. Desempenho geral de receita e lucro
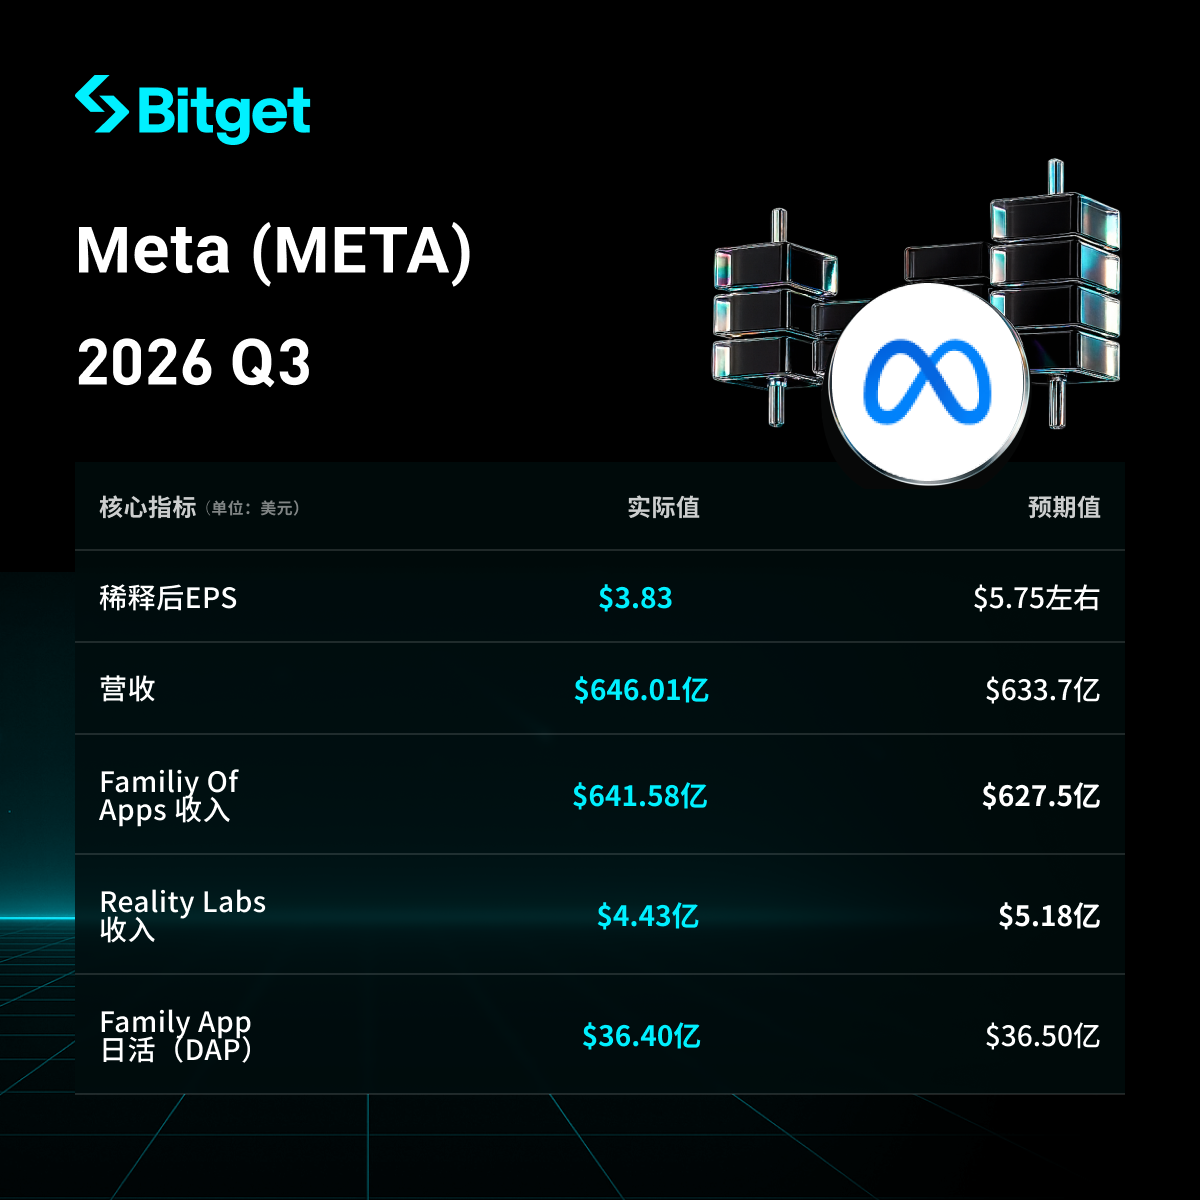
- Receita trimestral de US$ 64,6 bilhões, aumento de 26% ano a ano (mesmo critério do relatório e moeda constante), superando as expectativas do mercado, como LSEG, estimadas em cerca de US$ 63,37 bilhões.
- Lucro diluído por ação GAAP de US$ 3,83 (incluindo despesas relacionadas ao litígio dos procuradores-gerais de múltiplos estados no valor de US$ 9,89 bilhões); excluindo essas despesas e impactos fiscais correlatos, o lucro diluído ajustado por ação ficou em US$ 7,40.
- Receita operacional de US$ 12,988 bilhões, queda de 37% ano a ano; margem operacional de 20% (contra 40% do ano anterior). Sem o efeito das despesas legais, a receita operacional seria de aproximadamente US$ 22,88 bilhões, com margem de cerca de 35%.
- Lucro líquido de US$ 9,86 bilhões, aumento de 264% ano a ano (o trimestre anterior teve base baixa devido a grandes despesas fiscais).
- Fluxo de caixa operacional de US$ 32,786 bilhões; fluxo de caixa livre negativo em US$ 2,12 bilhões (contra positivo de US$ 10,63 bilhões no ano anterior), devido principalmente ao aumento dos investimentos de capital.
- Volume de impressões de anúncios cresceu 10% ano a ano e o preço médio por anúncio subiu 14% ano a ano, demonstrando o impulso conjunto de demanda publicitária e eficiência de recomendações de IA.
- Total de funcionários: 66.775, queda de 15% ano a ano.
2. Desempenho do agente Muse AI
- Desde seu lançamento no início de setembro, mais de 10 milhões de usuários nos EUA e Canadá configuraram agentes pessoais Muse (em cerca de 6 semanas), com 25% dos usuários configurados usando diariamente, aumentando a retenção.
- Compras são o uso mais comum: mais de 25% dos usuários envolvidos realizaram compras via agente de IA, com valor médio de compra acima de US$ 200; as atividades do conector Plaid superaram as expectativas do setor.
- A diretoria declarou que o Muse já atingiu o encaixe produto-mercado e está entrando numa fase de operação em larga escala, com meta de atender bilhões de usuários; planeja construir capacidade computacional para mais de 1 bilhão de usuários.
- Atualmente opera com prejuízo devido ao “custo computacional extremamente alto”; espera-se que a eficiência de custos aumente mais de 10 vezes no próximo ano, alcançando lucratividade em escala.
- Caminhos de monetização: gratuito para a maioria dos usuários; receita esperada via taxas de transação, assinaturas de modelos premium/token, serviços empresariais e APIs; a expectativa é que o ARPU de longo prazo supere os aplicativos domésticos existentes (o ARPU anual dos usuários americanos atualmente é de algumas centenas de dólares).
- Lançamento simultâneo do Muse Wonder (primeiro modelo avançado) e expansão de habilidades para pequenas empresas (integração com Shopify, QuickBooks, etc., auxiliando em otimização e operação de anúncios); planos para integrar ao Meta Glasses e lançar funções de privacidade como VM confidencial.
3. Desempenho de outras divisões de negócio
- Family of Apps: Receita de cerca de US$ 64,2 bilhões (incluindo cerca de US$ 63,1 bilhões em publicidade, crescimento de 26% ano a ano); usuários ativos diários (DAP) chegaram a 3,64 bilhões, aumento de 3% ano a ano. Recomendação via IA aumentou o engajamento (como o crescimento do tempo de visualização do Reels), e ferramentas de anúncios baseadas em IA foram usadas por quase 10 milhões de anunciantes.
- Outras receitas: cerca de US$ 1,1 bilhão, aumento de 59% ano a ano (incluindo mensagens pagas do WhatsApp e assinaturas, etc.).
- Reality Labs: Receita de US$ 443 milhões, queda de 6% ano a ano (venda reduzida dos dispositivos Quest, parcialmente compensada pelo aumento de óculos inteligentes); prejuízo operacional de cerca de US$ 4,13 bilhões no trimestre. Previsão de perda total no ano de US$ 18 a 19 bilhões e, para 2027, redução para cerca de US$ 15 bilhões, com foco estratégico migrando para IA e óculos.
4. Investimentos em capital e planos para IA
- Despesas de capital no terceiro trimestre (incluindo principal de leasing financeiro) de US$ 34,9 bilhões, direcionadas principalmente a servidores, data centers e infraestrutura de rede.
- Guidance de despesas de capital anuais estreitado para US$ 135 a 145 bilhões (anteriormente, o limite inferior era US$ 130 bilhões).
- Principais áreas de investimento: potência computacional para IA (para suportar a expansão do Muse e recomendações do core business) e construção de data centers; anúncio da criação de uma nova classe de ações ordinárias tipo C sem direito a voto (vigente em janeiro de 2027, equivalente a um desdobramento acionário de 2:1), visando apoiar captação de recursos, remuneração de funcionários e aquisições, mantendo o controle de Zuckerberg.
- A gestão prevê que os investimentos em IA continuarão impulsionando um forte crescimento dos negócios principais até 2027 e desbloquearão novas oportunidades de receita.
5. Guidance para o próximo trimestre (4T26)
- Guidance de receita entre US$ 73 e 76 bilhões, mediana de US$ 74,5 bilhões, acima da expectativa do mercado de cerca de US$ 73,7 bilhões; considerada uma adversidade cambial de cerca de 1% ano a ano.
- Orientação de despesas anuais entre US$ 175 e 179 bilhões (já incluindo despesas legais); excluindo as despesas legais do 3T, espera-se que o resultado operacional anual supere 2025.
- Guidance para alíquota de imposto no quarto trimestre entre 15% e 17%.
- Guidance de perdas anuais para Reality Labs entre US$ 18 e 19 bilhões, reduzindo-se para cerca de US$ 15 bilhões em 2027.
| Receita | US$ 64,6 bilhões (+26%) | US$ 73–76 bilhões | - |
| CapEx | US$ 34,9 bilhões | - | US$ 135–145 bilhões |
| Despesas | US$ 51,6 bilhões | - | US$ 175–179 bilhões |
| Prejuízo Reality Labs | ~US$ 4,1 bilhões | - | US$ 18–19 bilhões (US$ 15 bilhões em 2027) |
6. Contexto de mercado e preocupações dos investidores
- Contradição principal: o segmento de publicidade e recomendações com IA sustentam o crescimento, mas o investimento em potência computacional de IA resultou em fluxo de caixa livre negativo e compressão das margens; os primeiros dados de usuários e compras do Muse oferecem uma nova narrativa, porém os custos computacionais ainda são altos e a monetização é precoce.
- Desafios de mercado: despesas legais impactaram profitabilidade; Muse está restrito a EUA e Canadá e depende de ganho de eficiência em escala; o Reality Labs continua gerando prejuízo, que, apesar da previsão de redução, ainda representa um ponto de consumo de caixa. Os investidores observam se o ARPU do Muse a longo prazo pode superar os apps atuais, a viabilidade da melhoria de 10 vezes em eficiência computacional e a sustentabilidade do crescimento em 2027.
- Reação dos investidores: a receita acima do esperado e o forte guidance para o 4T, junto aos destaques do Muse, resultaram em alta de 2-5% das ações após o fechamento do mercado; o foco do mercado está no potencial de crescimento mais do que na pressão do fluxo de caixa de curto prazo.
Aviso Legal: Este conteúdo é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs mantém classificação de "compra" para Lam Research Group (LRCX.US): resultados do terceiro trimestre em linha com as expectativas, perspectiva de WFE para 2027 supera US$ 200 bilhões
O Goldman Sachs manteve a classificação de “compra” para a Lam Research, com preço-alvo de 380 dólares.
Goldman Sachs está otimista com United Airlines (UAL.US), prevendo uma valorização de mais 50%: o ritmo de crescimento deve continuar, o custo do combustível pressiona, mas a lucratividade ainda é líder no setor.
Goldman Sachs atribuiu à United Airlines uma classificação de "compra" e ajustou o preço-alvo para US$152, o que representa ainda um potencial de valorização de 50% em relação ao preço atual das ações.

Preços de criptomoedas
Mais


