
O ouro não esqueceu as antigas regras: por trás da queda anormal, o que mudou foi a forma de negociação do mercado

O desempenho do ouro nas últimas semanas deixou os operadores macroeconômicos perplexos. Em geral, diversos fatores que normalmente sustentam o preço do ouro estão evoluindo de forma favorável, mas, ainda assim, o ouro continua a cair.
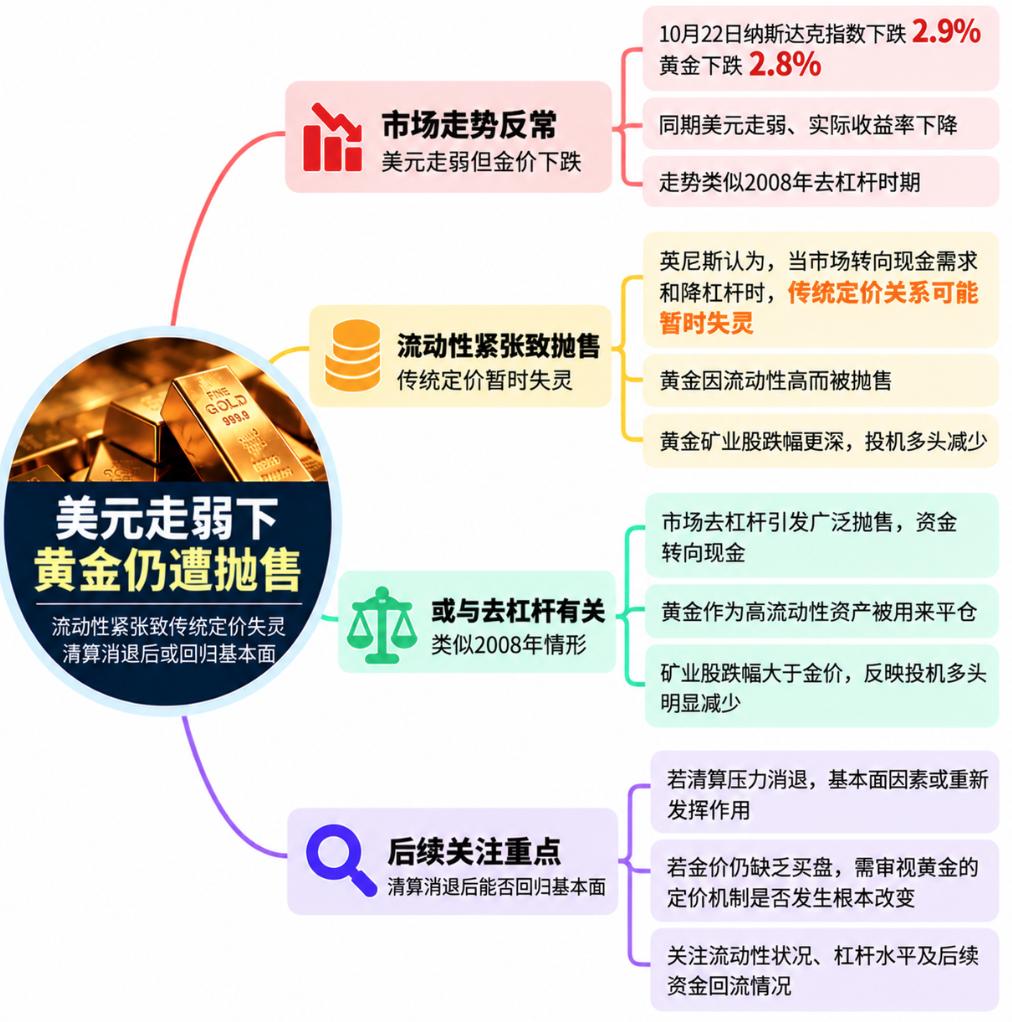
No dia 22 de outubro, essa divergência ficou particularmente evidente: o índice Nasdaq caiu 2,9%, o dólar enfraqueceu, o rendimento nominal dos títulos do Tesouro dos EUA de 10 anos recuou cerca de 17 pontos-base, e o rendimento real caiu aproximadamente 14 pontos-base. No entanto, o ouro não atraiu a esperada demanda de proteção, caindo 2,8%.
Esse movimento é não apenas desconcertante, mas também relativamente raro na história. A última vez que uma condição comparável ocorreu remonta ao período de desalavancagem perto de 2008.
Stephen Innes, reconhecido estrategista de mercado macro mundial, especialista em câmbio e commodities, escreveu que isso não significa que o mercado de hoje esteja repetindo a crise financeira, mas alerta os investidores de que: quando o foco do mercado passa do cenário macro fundamental para os balanços patrimoniais, alavancagem e necessidade de caixa, as relações tradicionais de precificação dos ativos podem falhar temporariamente.
Desalavancagem Impacta Liquidez e Ouro Também Pode Ser Vendido
Em movimentos tradicionais de busca por proteção, queda nos rendimentos reais, enfraquecimento do dólar e pressão nas bolsas normalmente favorecem o ouro. Mas quando o mercado entra em uma fase concentrada de desalavancagem, a principal missão do investidor pode deixar de ser localizar o melhor ativo de proteção, passando a ser levantar caixa, reduzir exposição total e atender a exigências de margem.
Nesse tipo de ambiente, a liquidez frequentemente se torna mais importante do que os fundamentos.
O mercado de ouro possui alta liquidez, sendo uma das principais razões pelas quais ele é normalmente favorecido pelos investidores. No entanto, quando é urgente a necessidade de caixa, essa mesma vantagem pode transformar o ouro em um ativo de liquidação mais fácil, sendo utilizado para cobrir deficiências em outras partes do portfólio.
Portanto, a queda simultânea do ouro e das ações não significa necessariamente o fim de sua característica de proteção. Preocupações inflacionárias, queda nos rendimentos reais e riscos geopolíticos podem continuar a sustentar o ouro; mas, se a principal pressão do mercado vier de uma desalavancagem forçada, o investidor pode se desfazer até mesmo dos ativos nos quais está otimista.
Nos últimos 20 anos, a relação entre ouro e rendimentos dos títulos do Tesouro dos EUA mudou de forma significativa. A correlação entre ativos não é fixa e, quando liquidez e pressão nas posições detêm controle, as leis que os traders costumam seguir podem ser suspensas temporariamente.
Ações de Mineradoras de Ouro Caem Mais, Capital de Curto Prazo Está Saindo
O desempenho das ações das mineradoras de ouro ilustra ainda mais que o impacto atual não vem apenas da flutuação dos preços do ouro.
No último mês, as ações de mineradoras de ouro caíram cerca de 16,5%, enquanto o ETF Nasdaq 100 (QQQ) recuou cerca de 5,75% no mesmo período. Contudo, nos últimos três meses, as mineradoras ainda superaram o Nasdaq por cerca de 6%.
As ações de mineradoras sofrem não só com o preço do ouro, mas também com o risco do mercado acionário e com pressões de custos como mão de obra, energia, financiamento e execução de projetos. Quando o preço do ouro cai ao mesmo tempo que os investidores reduzem exposição em ações, as mineradoras sofrem um impacto duplo.
Comparadas ao ouro físico, as mineradoras também podem ser consideradas mais propícias para realizações de lucro pelos investidores. Quando o objetivo principal dos participantes do mercado é reduzir alavancagem e responder às chamadas de margem, as decisões de venda raramente seguem apenas a lógica de longo prazo.
Logo, a queda de 20% ou até 30% nas ações de mineradoras não está necessariamente em contradição com a lógica altista de longo prazo do ouro. Isso reflete que, em períodos de liquidação concentrada, os ativos de ações usados para expressão da tese altista do ouro podem sofrer choques maiores do que o ouro em si.
Dados de posições também trazem outra pista. Com a queda do ouro, as posições compradas especulativas estão em declínio, sugerindo que parte do capital de curto prazo acumulado está migrando. Em contrapartida, a demanda de longo prazo generalizada não desapareceu da mesma forma.
No entanto, isso não significa que o mercado atingiu um fundo. Innes escreve que, vendas forçadas podem continuar por um longo tempo e a queda pode exceder o que os modelos de avaliação e relações macroeconômicas sugerem como razoável. Comprar antecipadamente apenas com base na lógica de longo prazo pode acarretar um custo elevado no curto prazo.
Lição de 2008: Lógica Fundamental Pode Dar Lugar Temporário à Necessidade de Caixa
No início da crise financeira de 2008, o ouro também enfrentou venda acentuada. Naquela época, investidores precisavam de caixa e, graças à sua alta liquidez, o ouro foi uma das principais fontes de resgate. As mudanças subsequentes da política monetária provocadas pela crise e a reação mais robusta do ouro vieram depois.
Essa experiência histórica não significa que o mercado de 2026 seguirá o mesmo caminho. O foco verdadeiro deve ser que, após pressões de mercado, ativos tradicionais de proteção podem demorar a voltar a desempenhar esse papel, criando um intervalo de instabilidade.
No momento, o movimento do ouro de fato envia um sinal importante: queda nos rendimentos nominais e reais, dólar enfraquecendo, mercado acionário sob pressão, mas o ouro não consegue subir; as mineradoras sendo ainda mais penalizadas e as posições especulativas estão diminuindo.
Mas ainda não está claro se esses fenômenos indicam uma mudança fundamental nos fundamentos do ouro ou se um choque de liquidez de curto prazo está prevalecendo sobre a lógica de precificação normal.
Se os investidores estiverem saindo porque a lógica de longo prazo do ouro perdeu efeito, essa debilidade deveria se mostrar de forma abrangente em todo o sistema de demanda. Innes acredita que, a situação atual parece mais uma intensa realocação de capital alavancado e posições especulativas, com as mineradoras sofrendo mais devido à exposição tanto ao preço do ouro quanto ao risco do mercado acionário.
Isso é radicalmente diferente de uma refutação completa da lógica fundamental do ouro como investimento.
Após Onda Forçada de Vendas, Ouro Poderá Voltar à Lógica Tradicional?
Innes acredita que o mercado pode, eventualmente, retornar, gradualmente, a uma ordem normal de precificação.
Uma vez eliminado o excesso de alavancagem e aliviada a pressão de margem, os investidores que foram forçados a vender deixam de pressionar os preços, e os fundamentos costumam voltar a atuar. Queda nos rendimentos reais, dólar fraco e incertezas macroeconômicas e geopolíticas podem novamente apoiar o ouro.
Mas este julgamento ainda precisa ser testado pelo mercado.
Se, após o ajuste das posições, os rendimentos reais continuarem em queda, o dólar seguir fraco e, ainda assim, o ouro não atrair compradores, os investidores deverão considerar seriamente a possibilidade de fatores mais fundamentais estarem modificando o mecanismo de precificação do ouro.
Por outro lado, se, após o fim da pressão por liquidação forçada, o preço do ouro voltar a responder a taxas reais, dólar e demanda por proteção, a queda recente terá sido mais um caso de liquidez suplantando o fundamento, e não o fim da lógica altista do ouro. Innes afirma:
“No curto prazo, não me posicionarei contra a maré de vendas forçadas só porque o ambiente macro parece favorável ao ouro. Mas, da mesma forma, não aceitarei que as correlações mudaram para sempre só porque falharam durante algumas semanas.”
Talvez o ouro não tenha esquecido as antigas regras, apenas mudou as prioridades do mercado neste momento: os investidores precisam temporariamente de caixa, e não necessariamente de refúgios. Quando a pressão de margem e as liquidações se dissiparem, se o ouro voltará a ser precificado pela lógica macro tradicional será a chave para determinar se sua lógica de investimento de longo prazo continua de pé.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Quando a narrativa da IA começa a vacilar, aqueles riscos há muito ignorados pelo mercado estão silenciosamente emergindo.
A Citadel Securities alertou que a recente venda nas bolsas mostra que a paciência dos investidores com os retornos da IA está se esgotando, e as altas taxas de juros tornam as questões sobre o retorno dos investimentos em infraestrutura ainda mais urgentes. Os gastos de capital em IA tornaram-se uma faca de dois gumes. Pressões fiscais, tarifárias, energéticas e geopolíticas estão se somando, colocando o Federal Reserve em um dilema. O relatório afirma que os riscos têm sido ofuscados a longo prazo pela narrativa de crescimento e IA, e o espaço para erro no mercado já é extremamente limitado.

"Já vimos esse padrão antes!” Grande trader de venda detalha: por que apostar contra a nova queridinha da IA, CoreWeave
Os três traders que serviram de inspiração para "A Grande Aposta" fundaram a Seawolf Capital, que estabeleceu uma posição short em CoreWeave. Eles acreditam que o alto consumo de capital, a vida útil econômica incerta das GPUs e a expansão da oferta de chips competitivos colocam o modelo de negócio em risco. Mais importante ainda, a CoreWeave precisará levantar dezenas de bilhões de dólares continuamente no futuro; se os custos de financiamento aumentarem ou o acesso ao capital for dificultado, o negócio pode se tornar insustentável. Essa operação de short não é uma aposta contra o setor de IA, mas sim uma aposta sobre a capacidade de financiamento e o custo de capital da empresa.

O mercado acionário britânico enfrenta um "grande teste orçamentário" durante a recuperação! Aumento de impostos, rendimento dos títulos públicos e pressão sobre o consumo afetam o nervosismo do mercado.
À medida que investidores globais recuperam a confiança no mercado do Reino Unido, o orçamento de outono que será divulgado nesta quarta-feira se tornará um grande teste para o mercado de ações do país.

Preços de criptomoedas
Mais


