
17 лет подряд отставание! Когда товары и акции выйдут из исторического дна суперкруга?

С 2025 года рынок сырьевых товаров переживает один из самых мощных ралли последних лет. Под влиянием введения Трампом пошлин на ключевые минералы, конфликта между США и Ираном, а также расширения производственной цепочки ИИ, цены на основные товары — золото, серебро, медь, нефть и др. — резко выросли. Однако с точки зрения относительной и исторической оценки, сырьевые товары по-прежнему сильно недооценены по сравнению с S&P 500.
В настоящее время соотношение индекса совокупной доходности сырьевых товаров S&P GSCI к индексу S&P 500 составляет всего 0,74, что значительно ниже долгосрочного среднего значения 3,87. Если рассматривать десятилетние циклы относительной доходности сырьевых товаров и акций, история демонстрирует четкую длинноволновую закономерность: с 1969 по 1980 годы стагфляция и нефтяной кризис обеспечили устойчивый опережающий рост сырьевых товаров по сравнению с акциями; с 2000 по 2008 годы индустриализация Китая и обесценивание доллара снова спровоцировали сырьевой бычий рынок. Однако после финансового кризиса 2008 года сырьевые товары проигрывают акциям уже 17 лет подряд — этот период длится дольше, чем большинство прошлых циклов падения. За исключением всплеска в 2020 году из-за пандемии и краткосрочного отскока в 2025–2026 годах, вызванного дефицитом предложения, относительные показатели сырьевых товаров против фондового рынка долгое время оставались на низком уровне.
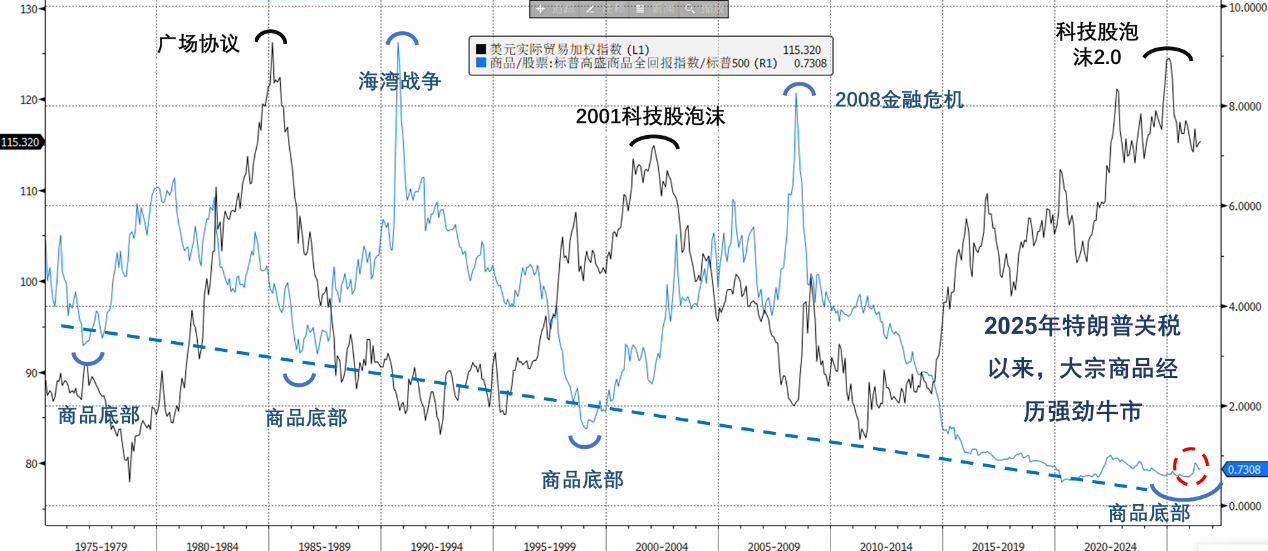
В настоящий момент фактическая покупательная способность сырьевых товаров против американских акций находится на минимальном уровне с 1970 года, и степень дисконтирования оценки материальных активов по отношению к финансовым активам никогда не была столь экстремальной. Несмотря на то, что базовая логика, поддерживающая суперкризис, остается прочной: долгосрочная нехватка капитальных инвестиций в сырьевые товары, накопление неудовлетворенного спроса на инвестиции; ограниченная эластичность предложения, невозможность быстрого наращивания производственных мощностей в горнодобывающей промышленности; структурно высокий спрос на промышленные металлы со стороны ИИ и энергетического перехода, а также устойчивый спрос на золото как на альтернативу доверию к доллару — все эти факторы остаются без существенного ослабления.
Однако вопрос заключается в следующем: станет ли рост сырьевых товаров в 2025–2026 годах началом долгосрочного бычьего тренда или это всего лишь краткосрочный отскок, лишённый фундаментальной поддержки? Как долго сырьевые товары останутся на низких уровнях по отношению к американским акциям?
Суперкризис меняет всё
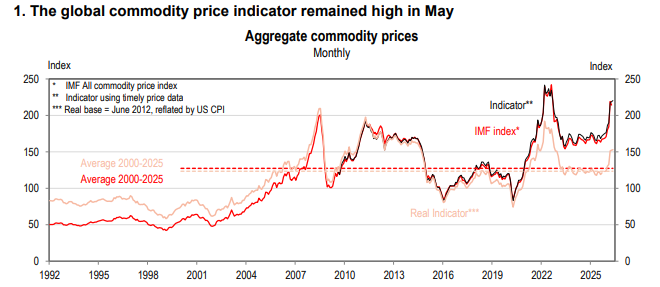
Стоит опасаться, что нынешний рост цен на сырьевые товары скорее представляет собой суперкризис, вызванный экстремальным сжатием предложения. Постоянное закрытие Ормузского пролива привело к ежедневному выбытию примерно 14 миллионов баррелей нефти, значительных потоков нефтепродуктов и части производства первичного алюминия на Ближнем Востоке с глобального рынка. В условиях ужесточения мировых энергоресурсов в странах, обладающих ключевыми ресурсами для энергетического перехода — такими как алюминий, никель, литий — продолжается подъём ресурсного национализма. При этом глобальный спрос не демонстрирует синхронного роста.
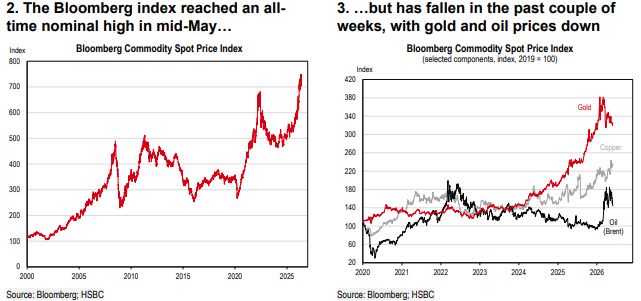
Ключевой вывод для инвесторов состоит в том, что сырьевые товары, возможно, теряют свою независимость как отдельный цикл и превращаются в "марионеток" американского фондового рынка.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Высокие процентные ставки — не «убийца» американских акций? Прибыль — вот что главное?
JPMorgan считает, что темпы роста прибыли являются ключевым фактором устойчивости оценок американского фондового рынка. Данные с 1950 года показывают, что доходность 10-летних казначейских облигаций США и оценка S&P 500 имеют «инвертированную U-образную» зависимость: при текущем уровне прибыли доходность около 5-6% только начинает заметно сжимать оценки; если темпы роста прибыли сохраняются выше 15%, то оценки могут быть пересмотрены в сторону увеличения. В случае медвежьей крутизны кривой доходности больше выигрывают циклические отрасли, такие как энергетика и финансы; в случае её сглаживания — преимущество у технологических акций.
Искусство инвестирования "аномальных ценностей" в новой эпохе Boqi

Chevron (CVX.US) ищет альтернативные пути для хеджирования перебоев поставок с Ближнего Востока: нацеливается на Аргентину и Средиземное море для развития мирового рынка СПГ, стремится заключить сделки с Индией
Компания Chevron сосредотачивается на Аргентине и средиземноморском регионе, стремясь к росту на мировом рынке сжиженного природного газа, и планирует заключить соглашение с Индией.

Энергетическое и продовольственное давление на цены может привести к росту инфляции! Банк Англии, возможно, больше не сможет сохранять спокойствие — ставки на повышение процентной ставки резко выросли.
Високиe ценовые давления на энергоресурсы, вызванные продолжающейся войной на Ближнем Востоке, становятся все более ощутимыми. Появляются новые риски, которые могут привести к тому, что инфляция большую часть следующего года будет превышать целевой уровень 2% Банка Англии.

Цены на крипто
Далее


