
Краткосрочные своп-пункты незаметно растут

Утренний FX
В то время, как политика ФРС вновь становится предметом обсуждения, в другом сегменте рынка происходят интересные изменения со своп-пунктами доллар-юань.
С ужесточением ликвидности юаня, overnight своп-пункты постепенно растут, выходя из пониженного состояния, в котором находились с начала года. Кривая свопов сгибается вниз, долгосрочный Basis возвращается к процентному паритету.
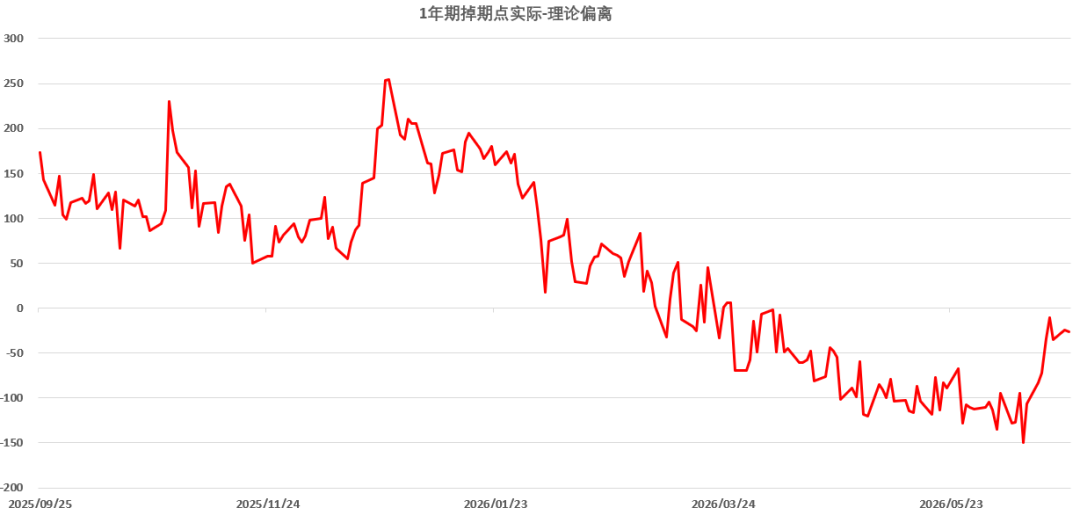
График: Basis возвращается к процентному паритету
Такая динамика вновь доказывает особенности свопов этого года: они больше не являются лишь инструментом выражения настроений по поводу курса, а служат непосредственным отражением ситуации с ликвидностью.
1. Основная причина — ужесточение юаневой ликвидности
С начала года слишком низкие процентные ставки по юаню были ключевым лимитирующим фактором для overnight своп-пунктов. Эффект "качелей" между акциями и облигациями исчез, рост рынка акций не приводил к ужесточению ставок, своп-ставка FR007 обновляла минимумы, а курс GC001 на бирже опускался ниже 1%. Это связано с углублением K-образного расслоения экономики (новые отрасли лидируют, традиционный кредитный спрос слаб). Одновременно юань укрепился выше отметки 6.80, рост валютных резервов добавил пассивную эмиссию базовых денег.
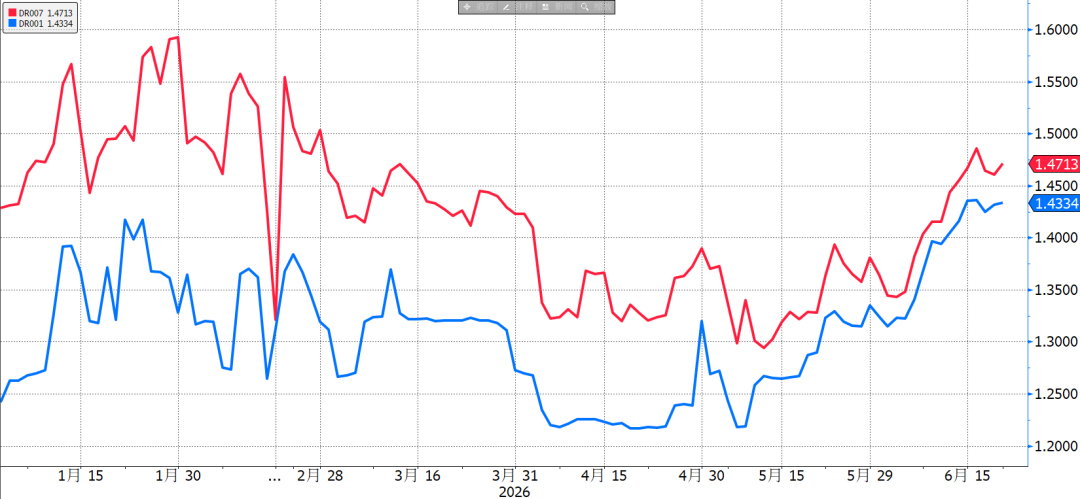
График: Ужесточение юаневой ликвидности
С июня избыточная ликвидность начала сжиматься. На фоне сокращения объемов обратного РЕПО и налогового периода средний уровень ставок начал расти. DR001 увеличился с 1,3% до 1,45%, DR007 движется схожими темпами. Новости о полном зачислении неналоговых доходов в резервирование также оказывают влияние на рынок ликвидности юаня.Ранее эффект острого дефицита долларов в конце месяца, который сбивал своп-пункты вниз, становится все менее заметным.
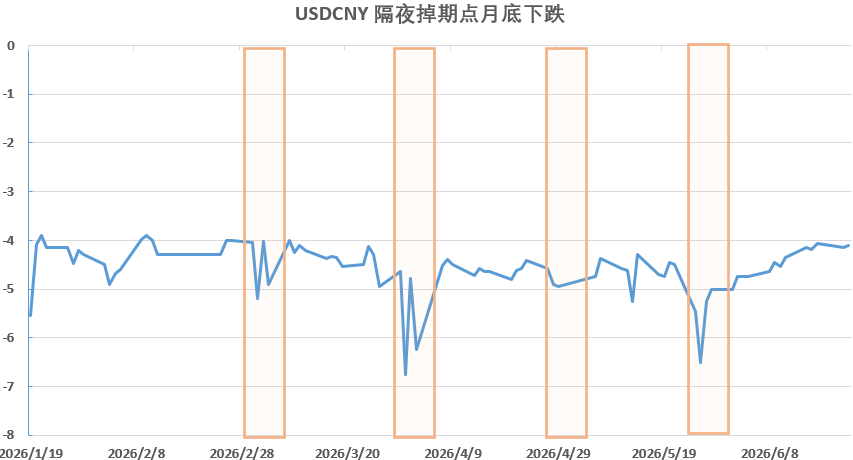
График: постепенный рост TN, перспектива смены низких значений на кросс-месячном периоде
2. Медвежье выравнивание долларовых облигаций США сокращает спреды
Еще один фактор, влияющий на своп-пункты — внутренняя долларовая ликвидность — также меняется. Ранее уже отмечалось, что из-за крутизны кривой американских облигаций США растет спрос на стратегии "займись коротко — купи длинно". Доходности юаня снижались, многие банки переключали свои инвестиционные портфели на долларовые активы и привлекали доллары через продажу своп-пунктов. В условиях стабильной внешней долларовой ликвидности доллар внутри страны остается в дефиците.
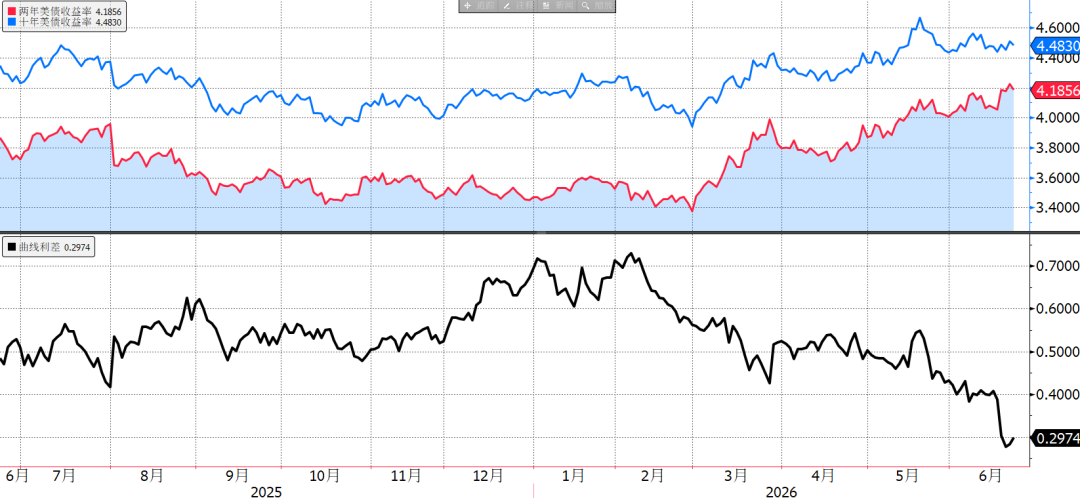
График: Сильное сужение сроковой дифференциал по облигациям США
На фоне перехода ФРС к ястребиной риторике кривая казначейских облигаций США начала выравниваться, стоимость коротких займов быстро растет, пространство для спреда сжимается, операций "займись коротко — купи длинно" становится меньше.
3. Краткое резюме
(1) После перехода ФРС к "ястребиной" позиции короткие своп-пункты, напротив, растут, способствуя возвращению Basis к процентному паритету.
(2) Помимо сезонного ужесточения юаневой ликвидности, медвежье выравнивание долларовой кривой США также уменьшает активность по привлечению долларов, что дает шанс кросс-месячным своп-пунктам подняться со дна.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Передается, что Банк Англии планирует приостановить продажу долгосрочных облигаций, самый радикальный "сокращатель баланса" в глобальной долговой буре нажал на тормоз.
Продавая один раз, теряешь половину. Банк Англии нажал на тормоз по количественному ужесточению.

Повышение ставки Федеральной резервной системы в четверг стало почти общим мнением, почему Standard Chartered отказывается «сдаться»?
Standard Chartered считает, что основные инфляционные давления могут быть переоценены, повышение ставок по-прежнему является «ошибочным выбором политики»: тарифы увеличили PCE примерно на 0,7 процентного пункта, но их влияние, вероятно, ослабнет; суперузык CPI уже вернулся в нормальный диапазон, давление на стороне потребителей ограничено. В июле только трое членов комитета поддержали повышение ставок, текущих данных недостаточно, чтобы убедить больше членов изменить свою позицию. Более разумно дождаться, пока влияние тарифов и пересмотр данных пройдут, прежде чем делать выводы о тренде инфляции.
Доходность 10-летних государственных облигаций США превысила 5%, доходность японских государственных облигаций также опустилась ниже 3%. Давление на мировой рынок облигаций резко возросло!
Мировой рынок облигаций подает тревожные сигналы: доходность американских казначейских обязательств превысила 5%, достигнув максимума с 2007 года, японские облигации обновили 30-летние рекорды. Резкий рост цен на нефть, высокая инфляция и огромные долги оказали тройное давление, спровоцировав распродажи. Институции предупреждают: 5% — далеко не предел, уровень 6% уже на горизонте! На этой неделе ожидаются решения центральных банков США и Японии, возможно, более мощная буря на рынке активов только начинается.
AI-трейдинг замедляется! Goldman Sachs предупреждает о крупнейшей за 5 лет дивергенции в моментум-трейдинге, капитал перемещается от чипов к программному обеспечению
Goldman Sachs предупреждает, что AI-трейдинг сталкивается со структурными испытаниями: расхождение между трехмесячной и двенадцатимесячной доходностью достигло максимума за пять лет, а индекс AI снизился почти на 45% от пиковых значений. Одновременно, капитал перемещается из сегмента полупроводников в программное обеспечение, ускоряя дифференциацию фактора момента. Goldman Sachs считает, что если текущий тренд сохранится, долгосрочная высокая корреляция между AI и моментом может постепенно ослабнуть.
Цены на крипто
Далее


