
Какие перспективы у 10-летних облигаций США после слабых данных по занятости вне сельского хозяйства?

В июне количество новых рабочих мест вне сельского хозяйства США увеличилось на 57 тысяч, что ниже рыночных ожиданий в 113 тысяч; данные за апрель и май также были пересмотрены в сторону понижения на суммарно 74 тысячи. На первый взгляд, это данные, выгодные для американских облигаций и негативные для доллара, однако рынок отреагировал не совсем так: 2 июля доходность 2-летних американских казначейских облигаций снизилась с 4,17% до 4,14%, а 10-летних, напротив, выросла с 4,48% до 4,49%, при этом спред между 2-летними и 10-летними вырос с 31 б.п. до 35 б.п. Это значит, что рынок действительно покупал короткие облигации, но не делал то же самое с длинными. Основной вывод из слабого отчёта по рынку труда — снижение вероятности дальнейшего повышения ставки, но не мгновенный переход к сценариям рецессии.
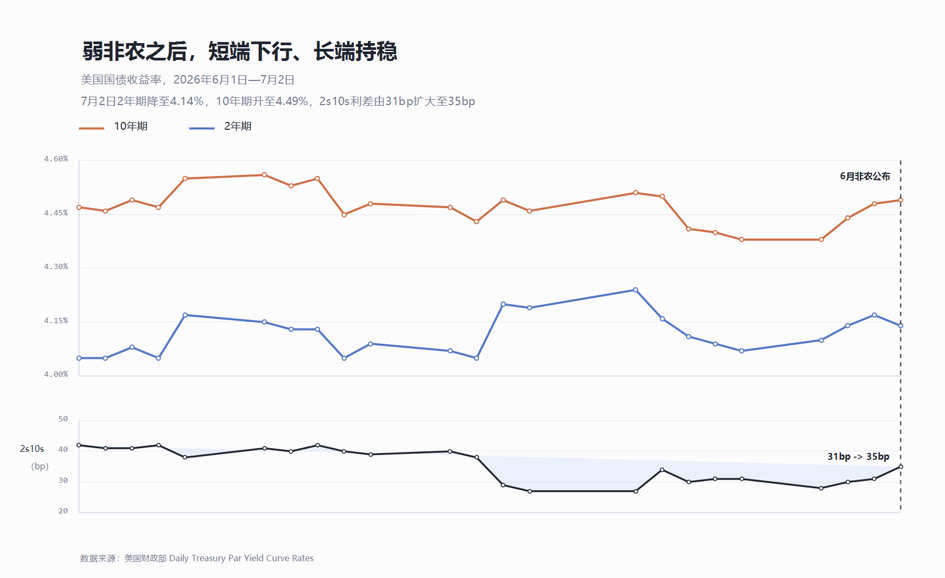
Снижение доходности коротких облигаций объяснить несложно: замедление роста новых рабочих мест и пересмотры за два предыдущих месяца свидетельствуют о том, что рынок труда не перегревается. Для доходности 2-летних облигаций наиболее очевидная сделка — это снижение хвостовых рисков дальнейших повышений ставки ФРС. Другими словами, слабый отчёт по рынку труда в первую очередь снижает вероятность сценариев «немедленного» или «дополнительного» повышения ставки.
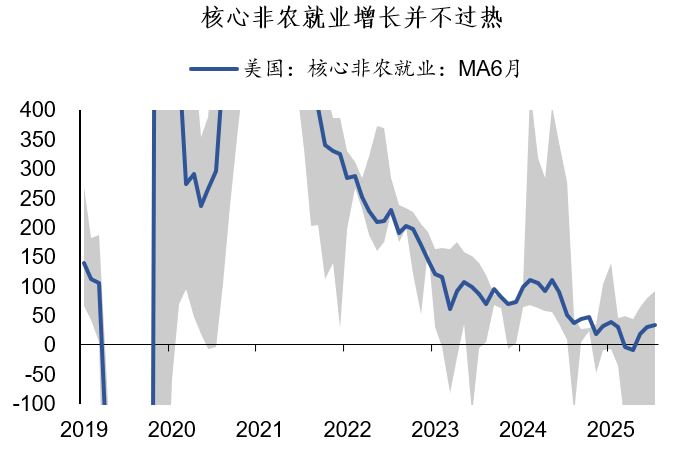
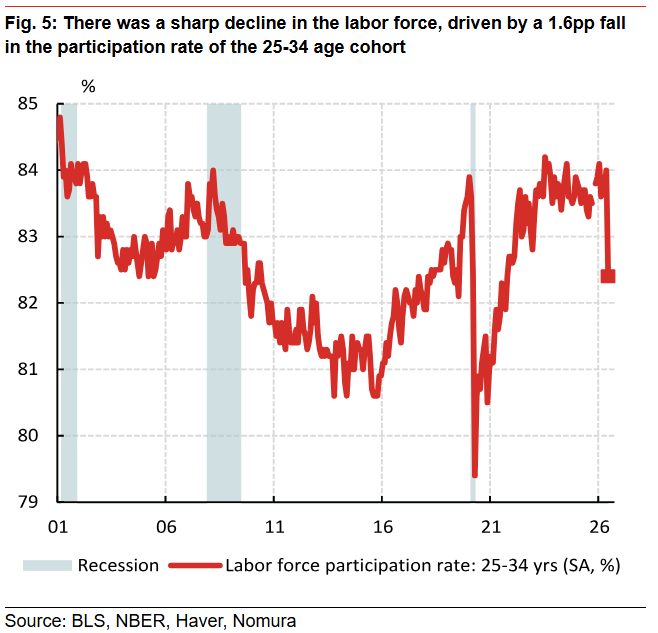
Однако этот отчёт по рынку труда не настолько слаб, чтобы рынок перешёл к переоценке в сторону рецессии. В докладе есть влияние временных факторов: уменьшение занятости в сфере отдыха и гостиничного бизнеса из-за опережающих наймов, а также снижение доли участия в рабочей силе среди группы 25-34 лет на 1,6 процентных пункта и т.д. Сигнал для ФРС — можно быть чуть менее ястребиными, проявить больше терпения, но не требуется немедленно переходить к смягчению политики.
Слабый отчёт за один месяц лишь говорит о замедлении темпов прироста занятости, но этого недостаточно, чтобы доказать, что долгосрочные темпы роста и равновесный уровень реальных ставок быстро снизятся, и именно поэтому доходность 10-летних бумаг не упала заметно. Одновременно продолжают формироваться спрос на финансирование со стороны бюджета, предложения гособлигаций, а также капитальные вложения в AI-датацентры. Слабость кредитования частного сектора не означает снижения общего спроса США на финансирование, государственные и AI-инвестиции поддерживают уровень долгосрочных ставок.
Поэтому после слабого отчёта по рынку труда на рынке не преобладает тренд на общее снижение доходности по всей кривой. Ожидания по ставкам смягчились, короткий конец выиграл больше всего, а по 10-летним бумагам только уменьшилось давление на рост, явного нисходящего тренда пока нет — сохраняем нейтральный взгляд.
Что касается дальнейших перспектив, CPI станет основным макроэкономическим ориентиром: если за июнь инфляция окажется заметно ниже ожиданий, доходность 10-летних бумаг может протестировать уровень 4,35%–4,40%; если же базовая инфляция останется около 0,3% или выше, доходность способна вернуться выше 4,50%. В среднесрочной перспективе, только при дальнейшем охлаждении рынка труда, росте числа увольнений, ослаблении потребления и одновременном снижении инфляции, откроется существенный потенциал для падения длинных ставок.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
В Техасе проданы все «входные билеты» на 8 ГВт электроэнергии! Bernstein: при дефиците электроэнергии такие майнинговые компании, как IREN(IREN.US), станут хозяевами AI-инфраструктуры и будут получать «арендную плату»
Опубликован первый список базовой нагрузки ERCOT, подтверждено 8 гигаватт электроэнергии; Bernstein ожидает, что дефицит приведет к росту арендной платы, выделяет шесть акций, таких как IREN и CIFR.

Классика никогда не устаревает! Berkshire планирует увеличить долю в пяти крупнейших японских торговых компаниях, «сильный денежный поток + дивиденды + выкуп акций» надёжно фиксируют долгосрочные средства.
По словам председателя Японской ассоциации внешней торговли Масахиро Окафудзи, компания Berkshire Hathaway рассматривает возможность увеличения доли акций японских торговых компаний. Berkshire Hathaway уже владеет более чем 10% акций Mitsubishi Corporation, Sumitomo Corporation, Mitsui & Co., Marubeni Corporation и Itochu Corporation и, возможно, увеличит свою долю в этих компаниях.

Повышение ставки ФРС реализовано, азиатско-тихоокеанские фондовые рынки укрепляются, индекс Токийской фондовой биржи вырос на 1%, рынок облигаций под давлением, золото и серебро восстанавливаются.
После того как рынок переварил шок от повышения ставок, фьючерсы на американские акции первыми стабилизировались после закрытия торгов, что поддержало настроения на рынках Азиатско-Тихоокеанского региона. Индекс Nikkei 225 открылся с ростом на 0,9%, но затем его рост сократился до 0,18%. Основные корейские фондовые индексы также открылись с ростом, но затем снизились. Доходность 10-летних государственных облигаций Австралии снизилась на 2 базисных пункта. Цена на золото отскочила на 0,3% и приблизилась к отметке в 4300 долларов.
Цены на крипто
Далее


