
Запасы Tesla выросли на 50 000 автомобилей! 35-дневные запасы достигли исторического максимума — сможет ли Маск продолжать свою AI-авантюру?

Глава первая: проблемы «звёздного продукта» на фоне обвала котировок
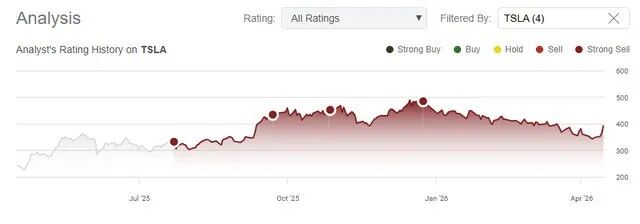
2 апреля 2026 года акции Tesla обвалились на 5,42% за один день, что стало самым крупным внутридневным падением с ноября прошлого года, а капитализация уменьшилась более чем на 70 млрд долларов. Эта когда-то любимая рынком компания сталкивается с беспрецедентными трудностями. Ключевыми продуктами Tesla остаются Model 3 и Model Y, которые обеспечивают более 95% всех поставок. Однако ранее вызывавшая гордость модель «производство по спросу» перестаёт работать — Tesla больше не тот дефицитный бренд с постоянным превышением спроса. На китайском рынке Tesla Shanghai Gigafactory за первый квартал поставила 213 тыс. авто (+23,5% год к году) — результат впечатляющий, но в глобальном масштабе Tesla уже второй год подряд фиксирует снижение годовых поставок: 1,79 млн авто в 2024 году и 1,64 млн в 2025-м, впервые в истории компании два последовательных спада. Более того, аналитики уже снизили прогнозы по поставкам на 2026 год, а некоторые институты даже предупреждают о возможном третьем годе падения подряд. Tesla трансформируется из аппаратной компании в «физическую AI-компанию», однако цена этой трансформации — огромные капитальные затраты и неопределённое будущее.
График ниже: динамика котировок Tesla
Глава вторая: серьёзное нарушение баланса производства и продаж, рекордные запасы
Данные за первый квартал 2026 года отражают жёсткую реальность: Tesla произвела 408,4 тыс. автомобилей, а поставила только 358 тыс. Это означает, что за один квартал запасы автомобилей увеличились более чем на 50 тыс. — это наибольшая разница между выпуском и продажами в истории компании. Запасы в днях реализации подскочили с 21 до 35 дней, что также стало рекордом за время отслеживания этого показателя UBS. Этот дисбаланс — не досадная логистическая ошибка, а явный признак структурного спада спроса. Tesla всегда славилась точным балансом спроса и предложения и много лет работала по принципу производства под потребности, практически без излишков. Нынешняя ситуация показывает, что рынок не в состоянии усваивать объёмы выпуска. Ранее аналитики прогнозировали реализацию в квартале на уровне 370 тыс., а фактическая цифра — 358 тыс., то есть второй квартал подряд не оправдывает ожиданий рынка. Если тенденция продолжится, это окажет сильное давление на денежный поток и прибыльность Tesla.
График ниже:Ожидания рынка от объёмов поставок Tesla были очень низкими, но даже их не удалось оправдать.
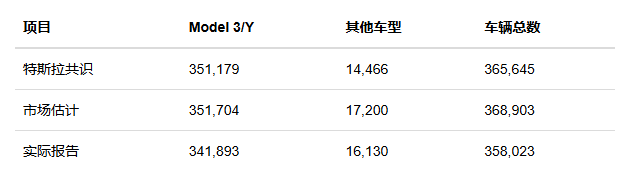
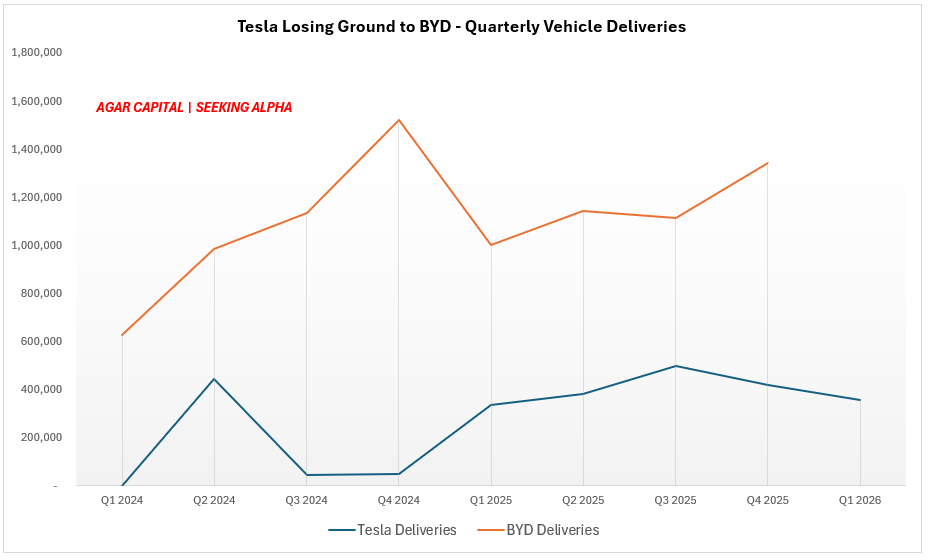
График ниже:Конкуренция с BYD и другими местными компаниями в Китае по-прежнему очень высока. Рыночная доля Tesla на рынке электромобилей Китая снизилась с 10% до 8% за год.
Третья глава: ставка на капитальные затраты в 20 млрд долларов
Самая ошеломляющая цифра Tesla 2026 года — не объём поставок, а инвестиции. Планируемые капитальные затраты превышают 20 млрд долларов, что резко выше ожиданий рынка (около 11 млрд) и вдвое больше, чем в 2025 году (~8,5 млрд). Эти средства будут направлены на мощности для AI, строительство роботизированных заводов, организацию массового производства беспилотного электромобиля Cybercab, а также на энергохранение, производство, зарядные сети и аккумуляторы. По анализу Morgan Stanley, такой инвестиционный экстенсив приведёт к сильной утечке средств: в 2026 и 2027 гг. ожидается отрицательный свободный денежный поток в размере 8,1 и 0,5 млрд соответственно; только к 2028-му прогнозируется возврат к положительному потоку. На конец IV квартала 2025 года Tesla имеет 44,1 млрд долларов в виде денежных средств, эквивалентов и инвестиций, что дало буфер для стратегического маневра. Однако оправдана ли столь агрессивная инвестиционная программа, когда основной авто-бизнес демонстрирует замедление? Компания летит по двум совершенно разным траекториям: одной — это ожесточённая конкуренция на рынке электромобилей, другой — зарождающийся мир физического AI.
График ниже: финансовый риск Tesla в 2026 году — капитальные расходы свыше 20 млрд долларов «разрывают» с возможностями по генерации денежного потока, что видно по постоянному снижению способности превращать рост в кэш.
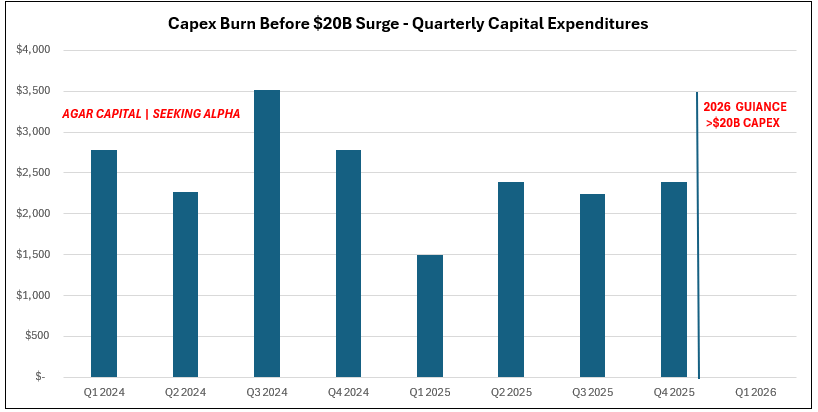
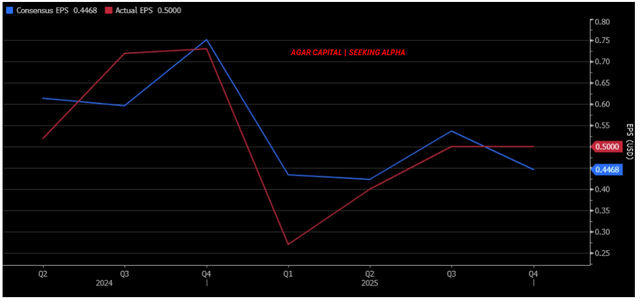
График ниже:Разрыв между ожиданиями и реальностью прибыльности Tesla: за последние семь кварталов её фактическая прибыль на акцию пять раз не дотянула до консенсус-прогноза, что сигнализирует о системном рассогласовании между оптимистичными ожиданиями рынка и реальными возможностями бизнеса.
Глава четвертая: падение энергетического бизнеса, «двигатель роста» затухает
Результаты направления энергоснабжения Tesla в 2026 году оказались разочаровывающими. За первый квартал было внедрено только 8,8 ГВт·ч ёмкости хранения, что на 38% меньше, чем в IV квартале 2025 года (14,2 ГВт·ч), и гораздо ниже ожиданий аналитиков (14,4 ГВт·ч). Это первое годовое снижение со II квартала 2022-го. Бизнес чистой энергетики считался одним из немногих драйверов роста Tesla, а серия рекордов питала ожидания. По оценке UBS, только нехватка выручки от энергонаправления может снизить квартальную прибыль на акцию на $0,09. Особенно тревожно, что такие продукты обычно характеризуются высокой нормой чистой прибыли — падение продаж резко ухудшает общую рентабельность. Мощности Supercharger увеличиваются из года в год: 1,8 ТВт·ч электроэнергии выдано за первый квартал 2026 года (+22% г/г), но масштабы сети недостаточны, чтобы компенсировать падение энерго-бизнеса. Энергетическое направление должно было стать вторым контуром роста — но как видно, реальность далеко не такова.
График ниже:Свободный денежный поток во второй половине 2025 года резко упал (с 3,99 до 1,42 млрд долл. с Q3 по Q4), что вкупе с планом сверхагрессивных инвестиций в 2026 году обнажает опасное расхождение между «сжиганием» денег и способностью основного бизнеса к самообеспечению.
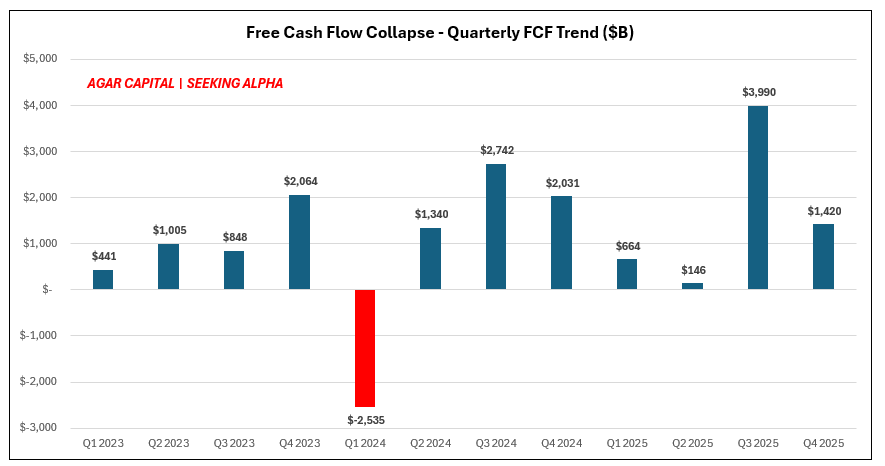
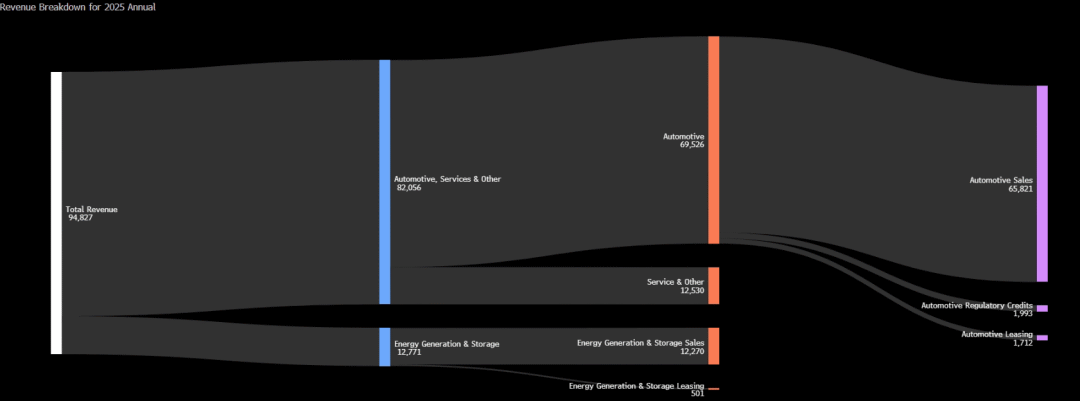
График ниже:По структуре выручки 2025 года Tesla по-прежнему крайне зависима от автомобильного бизнеса — на него приходится 86,5% всех доходов, а многообещающее энергонаправление даёт только 13,5%. Это подчеркивает явный разрыв между нарративом трансформации компании и текущей финансовой реальностью.
Глава пятая: масштабные продажи на тёмных рынках — институционалы голосуют рублём
17 апреля 2026 года институциональные инвесторы в «тёмных пулах» продали акции Tesla более чем на 740 млн долларов, а совокупный объём продаж крупных пакетов на тот день достиг 2,1 млрд — в сумме свыше 2,9 млрд долларов. Такая концентрированная распродажа встречается крайне редко и говорит о массовом выходе. Торговля в тёмных пулах характерна для крупных игроков и обычно не отображается в открытых ордерах на бирже — то есть она показывает реальное намерение «умных денег». В этот день оборот бумаг Tesla был 20,1 млрд долларов — второй результат на рынке США. Уход институционалов совпал по времени с ухудшением основных показателей. Когда инвесторы с наилучшим доступом к информации начинают синхронно выходить из позиции, частным инвесторам стоит проявлять особую осторожность. Эта волна продаж — не эмоциональная реакция на новости, а результат пересмотра долгосрочных перспектив. Институты, как правило, более терпеливы к краткосрочной волатильности, но если они массово уходят — значит, выявлены серьезные проблемы в бизнесе.
Шестая глава: логика оценки полностью дискредитирована
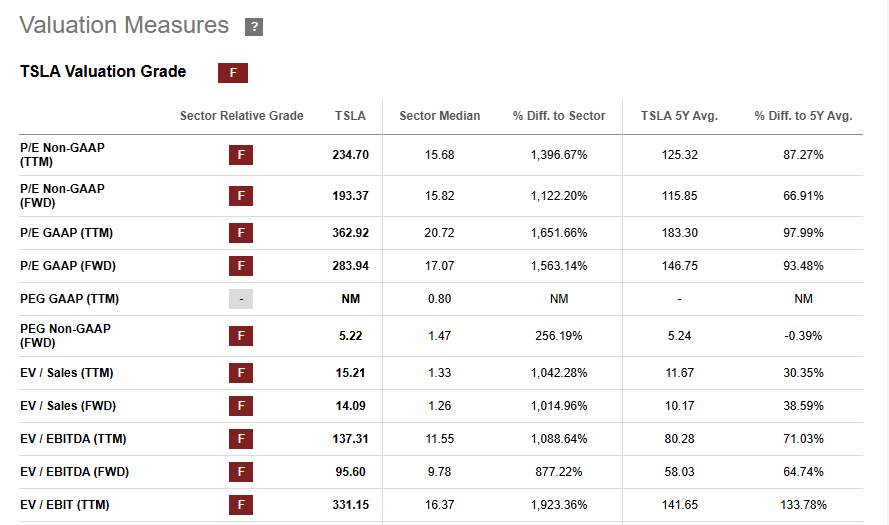
Текущая капитализация Tesla полностью оторвана от классических финансовых ориентиров. Средний прогноз аналитиков по чистой прибыли на 2026 год за последние 12 месяцев рухнул на 56% — с 14,1 до 6,1 млрд долл. — но «средняя целевая цена» на год выросла с 338 до 410 долл. Такой разрыв говорит о том, что оценка Tesla всё больше зависит не от текущих продаж и финансов, а от обещанных Илоном Маском перспектив: человекоподобных роботов, автономного вождения и т.д. На сегодня акции торгуются с P/E 340,54, до локального максимума мультипликатора 365,86 нужно вырасти на 7,44%, а до лоу 26,89 — откатиться на 92,10%. Прогнозная цена разбросана в диапазоне 125-600 долл., что отражает крайние расхождения между участниками рынка: одни видят в Tesla будущий AI-бизнес, другие считают фундамент автонаправления недостаточным для текущей оценки.
График ниже:Tesla по всем ключевым мультипликаторам оценки получает самый низкий, рейтинг «F» — кратность значительно выше медианного уровня отрасли.
Седьмая глава: инвестиционные рекомендации — почему «покупать» сейчас не стоит
Исходя из вышеизложенного, мы присваиваем акциям Tesla негативный рейтинг. Во-первых, бизнес по автомобилям явно замедляется: показатели два квартала подряд не оправдывают ожиданий, а запасы — максимальные за всю историю. Во-вторых, агрессивная инвестиционная программа на 20 млрд долларов серьёзно сожжёт денежный поток с огромными рисками окупаемости. В-третьих, энергетический бизнес неожиданно пошёл на спад, что обрубает вторую линию роста. В-четвёртых, институциональные инвесторы массово уходят — только за 17 апреля было сброшено бумаг более чем на 2,9 млрд долларов. В-пятых, оценка уже полностью отделена от реальных показателей: P/E превышает 340, а прибыльность пересматривается всё ниже и ниже. Tesla действительно переходит в AI и робототехнику, но на это нужно время — а рынок уже включил в цену «идеальное исполнение» этих планов.
Tesla — возможно, отличная компания, но по нынешним ценам это плохая инвестиция.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
«Месси искусственного интеллекта» снова получает поддержку! Palantir (PLTR.US) долгосрочные быки вновь озвучивают триллионную оценку, но «большие медведи» и розничные инвесторы не согласны
Дэн Айвс вновь поднял теорию оценки Palantir в триллион долларов, однако крупнейший медвед Майкл Бьюрри и настроения розничных инвесторов остаются пессимистичными.

Сегодня ночью повышение ставки ФРС США почти гарантировано, рынок внимательно следит за заявлением Waugh: будет ли дан сигнал о продолжении повышения ставок?
Рынок на самом деле следит за тем, сколько раз ещё повысит ставки в этом году, согласно точечной диаграмме, а также за тем, даст ли Уош сигнал о продолжении ужесточения политики. Citi прогнозирует, что это будет «голубиное повышение ставки»; Goldman Sachs прямо заявляет, что это повышение не имеет достаточной экономической основы; Standard Chartered считает само повышение ошибкой в политике. Если будет намек на решительное продолжение повышения, это взбудоражит рынок; наиболее опасный риск на конце спектра — «неожиданное отсутствие повышения», что может вызвать кризис доверия и резкие распродажи на фондовом рынке.
Я перевел 390 реальных примеров использования Meta Muse и обнаружил важный факт.

Растущий интерес инвесторов к развитию центров данных AI! Акции Qualcomm (QCOM.US) поднялись до двухмесячного максимума
По мере того как инвесторы все больше одобряют стратегию Qualcomm по внедрению искусственного интеллекта (AI) в инфраструктуру дата-центров, этот производитель чипов привлекает больше внимания.

Цены на крипто
Далее


