
Прогноз финансового отчёта JPMorgan Chase за второй квартал 2026 года: аналитики повысили целевую цену, ключевыми факторами станут чистый процентный доход и восстановление инвестиционного банкинга!
 2026/07/13 05:11
1. Основные инвестиционные моменты
JPMorgan Chase (JPM) опубликует отчет за второй квартал 2026 года 14 июля. По консенсусному ожиданию Уолл-стрит прибыль на акцию (EPS) составляет $5,59 (рост примерно на 6,7% по сравнению с $5,24 год назад), а выручка ожидается с годовым ростом более 13% до $5,109 млрд.
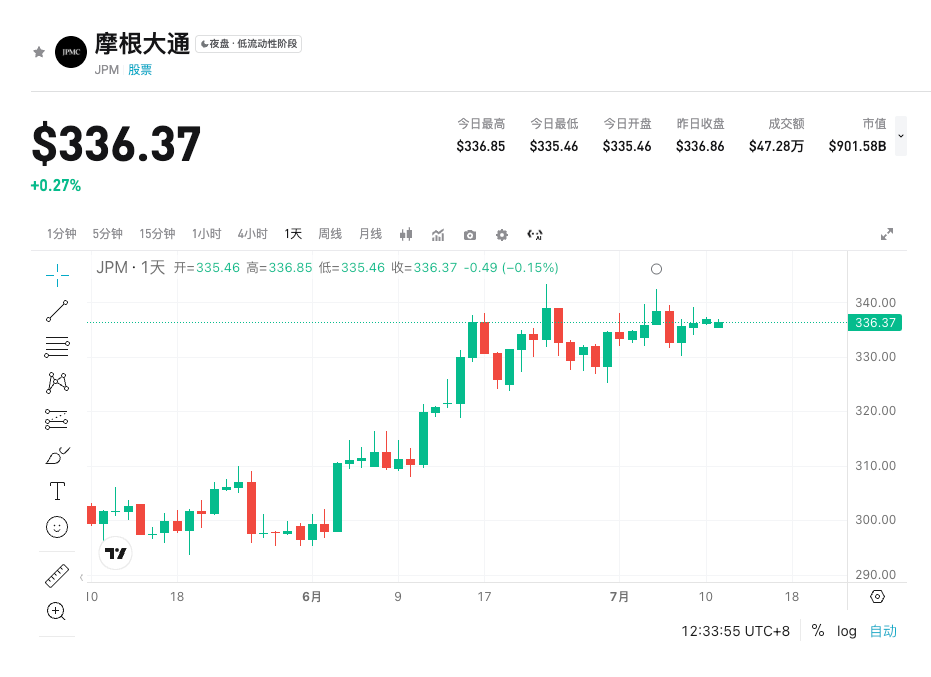
В текущих условиях общий настрой по банковскому сектору остается оптимистичным, чему способствуют устойчивая чистая процентная маржа и восстановление активности на рынке капитала; аналитики последовательно увеличивают целевую цену JPM, средняя цель — $353,57, что подразумевает потенциал роста примерно на 5,4% от текущего уровня. С начала этого года акции JPM выросли примерно на 4%; на фоне снижения макроэкономической неопределенности квартальный отчет станет важным окном для оценки устойчивости доходности банка.
2. Четыре главных акцента
Фокус 1: Устойчивость чистой процентной прибыли (NII)
Чистая процентная прибыль остается ключевым драйвером прибыли крупных банков. Рынок ожидает, что на фоне сохранения высокой процентной ставки NII у JPM сохранит стабильный рост, что прямо поддерживает общую рентабельность. Ориентиры руководства по дальнейшему изменению ставок станут критичны, инвесторы будут оценивать степень поддержки годовой прибылью. Ключевые показатели: поквартальное/годовое изменение NII, динамика чистой процентной маржи (NIM).
Возможное влияние: Если NII окажется выше ожиданий, рынок усилит позитивный нарратив о «ставочной премии» банков, что поддержит рост котировок; в противном случае могут возникнуть опасения по поводу давления на баланс.
Фокус 2: Восстановление деятельности в области капитального рынка и инвестбанкинга
Стабилизация активности на рынке капитала дополнительно поддерживает комиссионные и торговые доходы. Как универсальный банк, JPM продемонстрирует восстановление в инвестиционно-банковских, торговых и управлениях активами, что отражает степень возвращения рыночного аппетита к риску. Ключевые показатели: поквартальный рост доходов от IB, динамика торговых доходов. Возможное влияние: Сильная доходность от капитального рынка повысит прогноз EPS и укрепит уверенность инвесторов в результатах второй половины 2026 и 2027 гг.
Фокус 3: Рост кредитования и качество активов
Инвесторы уделят особое внимание динамике объема кредитов и уровню кредитных рисков. На фоне высокой ставки устойчив ли спрос на кредиты — важный индикатор экономической стабильности. Ключевые показатели: изменение общего объема кредитов (последние квартальные данные), доля просроченных кредитов и уровень резервирования. Возможное влияние: Устойчивый рост кредитования плюс контролируемые кредитные издержки станут весомой поддержкой оценки JPM как качественного банка.
Фокус 4: Управление капиталом и комиссионные доходы
Сильный приток средств в управление капиталом может стать новым драйвером роста. Аналитики положительно смотрят на вклад этой сферы в средне- и долгосрочную прибыльность. Ключевые показатели: рост активов управления капиталом и связанных комиссионных доходов. Возможное влияние: При выдающемся результате в данном сегменте возможно дальнейшее повышение прогноза прибыли за 2026–2027 гг. со стороны аналитиков.
3. Риски и возможности
Драйверы роста:
- Чистая процентная прибыль и доходы от капитального рынка выше ожиданий — сильный «beat» по EPS;
- Оптимистичный годовой прогноз руководства, повышение прогноза прибыли на 2026 г.;
- Последовательный рост целевой цены от аналитиков (например, Keefe Bruyette — до $370, BofA — до $408), что усиливает доверие быков.
Риски снижения:
- Рост кредитования ниже ожиданий или существенный рост кредитных издержек;
- Ориентиры по ставкам менее оптимистичны, чем ожидал рынок, что вызовет понижение ожиданий по NII;
- Общий отчет не оправдывает высокий оптимизм Уолл-стрит в отношении крупных банков и вызывает коррекцию сектора.
4. Рекомендации по стратегии торговли
Лонговая логика: Если EPS и выручка превышают ожидания, NII и доходы от инвестбанкинга сильны, а руководство дает позитивные ориентиры, акции JPM могут пробить диапазон последних месяцев и протестировать более высокие целевые уровни.
Риски для шортов: При сильном несовпадении результатов или консервативных ориентирах плюс волатильные макроданные, возможно движение котировок около 4% (ожидаемая волатильность по опционам выше среднего).
Ключевые показатели:
- EPS и выручка (консенсус $5,59 / $51,09B)
- Чистая процентная прибыль и маржа
- Доходы от IB/трейдинг
- Рост кредитования и кредитные издержки
Практические рекомендации:
- Позитивный сценарий: при сильном старте после отчета можно рассматривать идеи лонга, ориентир $353–$370.
- Осторожный сценарий: при слабых данных лучше остаться вне позиции или работать со строгим стопом.
- Рекомендуется управлять позицией и следить за изменением имплицированной волатильности опционов.
Акция на акции ограничена по времени: Июльский бонус для новых пользователей: покупайте американские акции и получайте в подарок акции Nvidia — сейчас торговля становится еще выгоднее!
Отказ от ответственности: Данная информация предоставляется исключительно в ознакомительных целях и не является инвестиционной рекомендацией. Принимайте решения с учетом собственных рисков и получайте профессиональные консультации.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
CITIC Securities: повышение ставки ФРС США в сентябре соответствует ожиданиям, цены на нефть становятся ключевым фактором, возможное дополнительное повышение ставки на 25 б.п. в этом году
Темпы и масштаб дальнейшего повышения ставок ФРС во многом зависят от цен на нефть. China International Capital Corporation ожидает, что ФРС повысит ставки еще на 25 базисных пунктов в этом году, а в следующем году, вероятно, сохранит их без изменений.

ФРС «ожидаемо повысила ставку», рынок волнует вопрос: «сколько раз это произойдет еще?»
Аналитики считают, что Волш подчеркнул намерение внимательно следить за инфляционными тенденциями, а до октябрьского заседания будет только один месяц данных, чего недостаточно для формирования какого-либо "тренда"; ожидается действие в декабре. Dot plot показывает, что 16 чиновников прогнозируют еще одно повышение ставки в этом году, однако доходность 10-летних казначейских облигаций США превысила 5%, и траектория ужесточения, ожидаемая трейдерами, уже более агрессивна, чем официальный dot plot.
Ещё одна точка исчезла с "dot plot" ФРС, Уолш продолжает отказываться давать рынку чёткую дорожную карту
На последней опубликованной 16 сентября диаграмме точек появилось только 18 точек. Отсутствующая точка принадлежит председателю Федеральной резервной системы Кевину Уошу. Это уже второй раз подряд, когда Уош отказывается оставлять свой прогноз на диаграмме точек.

Через 15 лет Apple (AAPL.US) планирует вернуться на рынок серверов: каковы амбиции компании в сфере AI вычислений? Банки активно обсуждают, поможет ли это решить насущные или долгосрочные задачи.
По данным осведомленных источников технического издания The Information, компания Apple (AAPL.US) рассматривает возможность выхода на корпоративный серверный рынок, планируя использовать собственные чипы серии M Ultra в сочетании с сетевым оборудованием Nvidia (NVDA.US).

Цены на крипто
Далее


