
Слабость иены, CPI не может помочь

Утренний валютный рынок
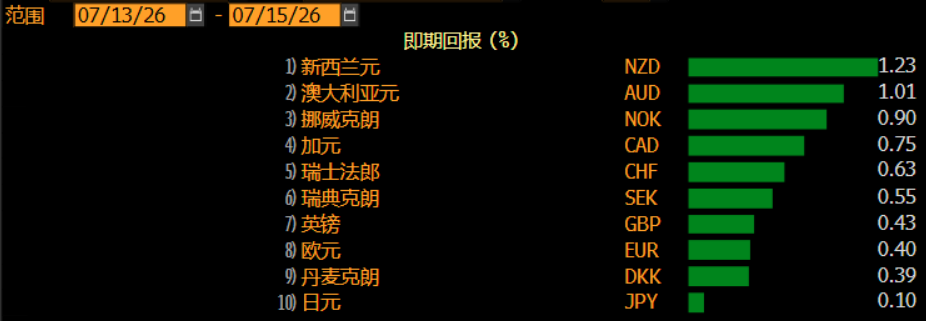
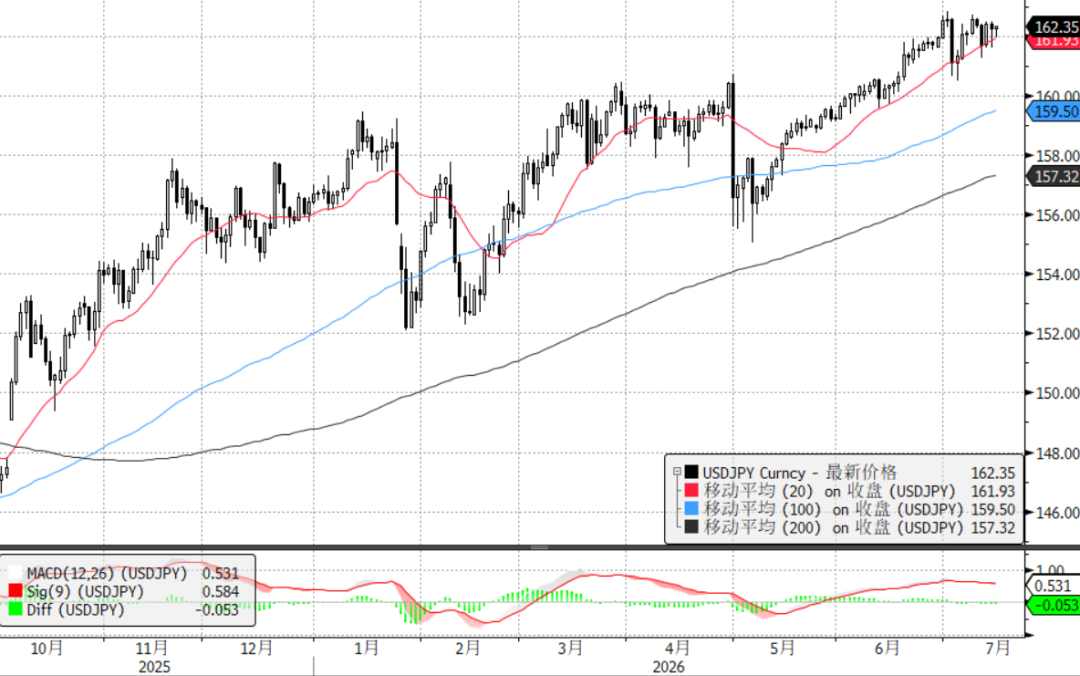
Слабость иены вновь удивила меня. Несмотря на неожиданные слабые показатели CPI и PPI в США, USDJPY по-прежнему держится выше отметки 162 и уверенно занимает последнее место среди валют G10. Остаётся только сказать, что участники carry trade действительно очень сильны.
I. Есть ли ещё смысл в carry trade при таком курсе иены — 162?
Хотя отметка 162 вызывает у многих опасения по поводу возможной интервенции Банка Японии, реальность такова, что carry trade по USDJPY, вопреки интуиции, может по-прежнему быть привлекательным вариантом:
Фундаментальные факторы: Несмотря на некоторое ослабление данных по США в июне, общая макроэкономическая ситуация не настолько плохая. К тому же нестабильность отношений между США и Ираном поддерживает высокие цены на нефть, что затрудняет снижение курса доллара. В таких условиях слабый CPI даже играет на руку carry trade — своевременное небольшое ослабление американских данных и сужение процентного дифференциала приводит к краткосрочному снижению USDJPY, уменьшая давление на японское правительство по интервенциям. Это, наоборот, даёт новые возможности для открытия длинных позиций в USDJPY с целью carry trade на просадках.
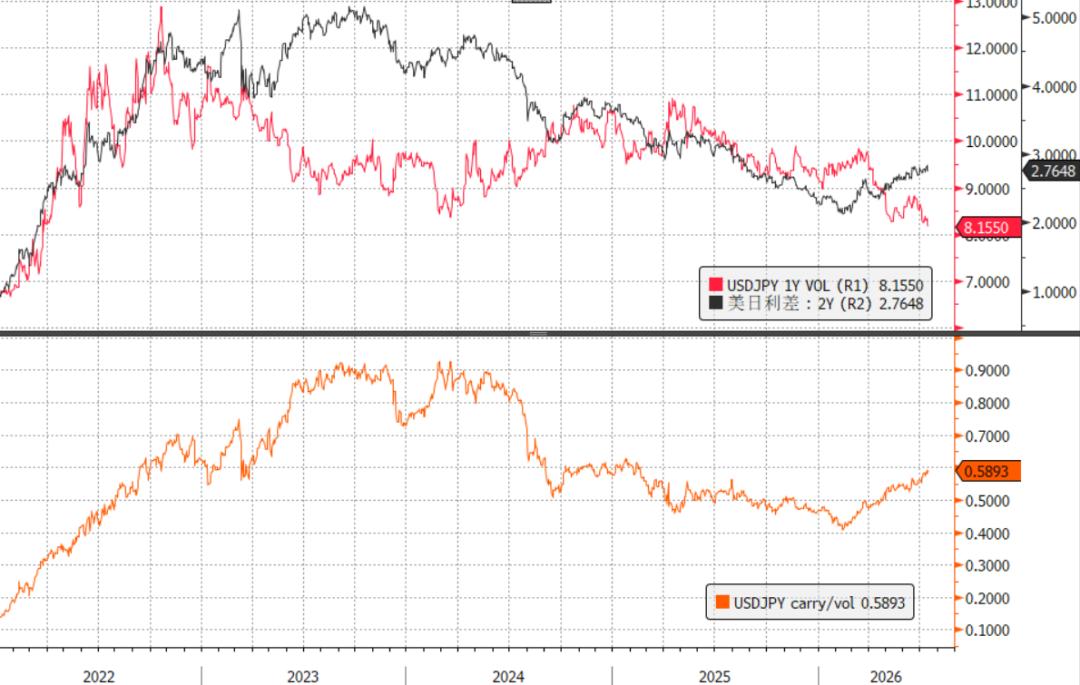
Количественный ориентир: На фоне снижения волатильности, индикатор USDJPY carry/vol достиг годовых максимумов, что означает, что сейчас — лучшее время за последний год, чтобы использовать возможности carry trade по иене.
Риски интервенций: Вероятно, именно это считается наиболее серьёзным риском на отметке 162. По моему мнению, хотя после преодоления 163 возможны "более гибкие и незаметные" интервенции со стороны японского Минфина, по крайней мере сейчас, ниже 163, острой готовности к активным действиям не наблюдается. Пока что это относительно безопасно.
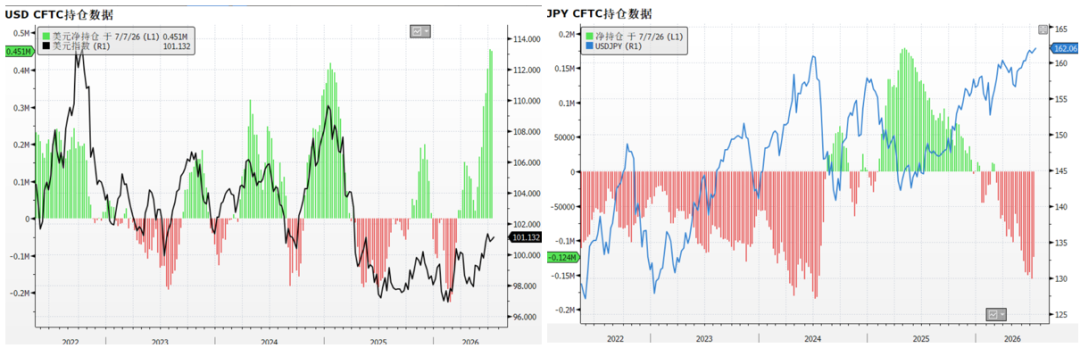
Поэтому даже если USDJPY лишь незначительно снизится ниже 162, появятся новые участники carry trade, готовые вступить в игру. Данные по позиционированию CFTC это подтверждают: сейчас "быки" по доллару и "медведи" по иене — две самые устойчивые группировки на рынке, что идеально сочетает интересы обеих сторон.
II. Какие меры предпринимает японское правительство в такой ситуации?
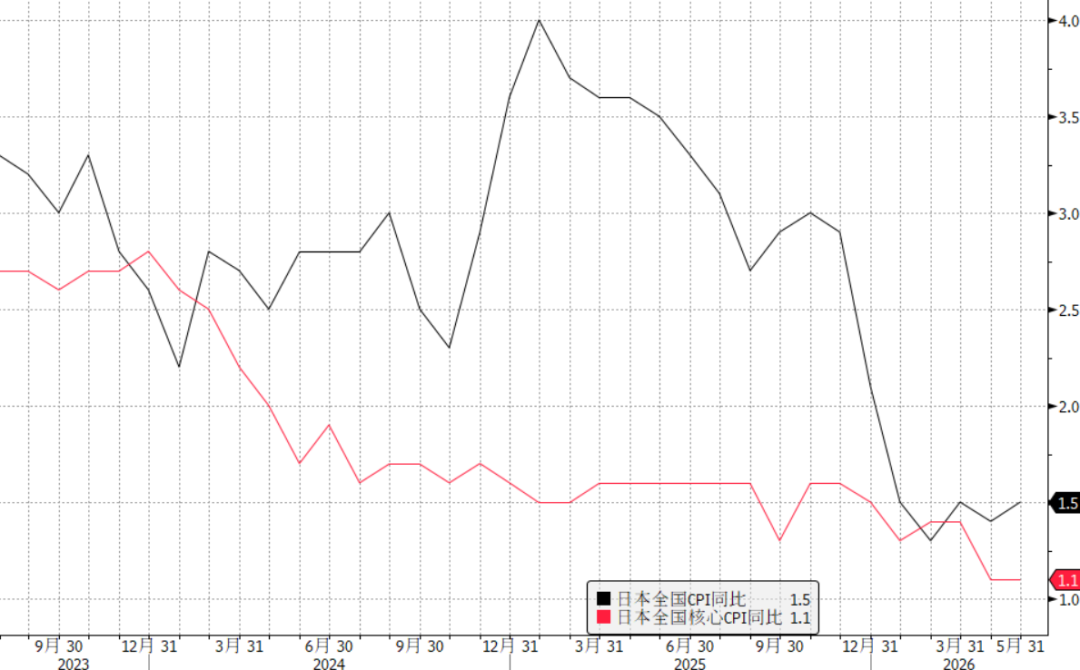
Повторное повышение ставки? Риски выше, чем выгоды. Политическая ставка в 1% уже на самом высоком уровне за последние 30+ лет для Японии, при этом инфляция (CPI) не достигает даже целевого уровня Банка Японии в 2%. Давление на компании и домохозяйства из-за долгов лишь растёт.
Интервенция на валютном рынке? Не остановить армию carry trade. Даже если японское правительство заявляет о смене стиля интервенций, без существенного изменения фундаментальных условий все такие действия — это просто выбрасывание денег на рынок. Японские власти это понимают, поэтому не будут применять жёсткие меры, пока не наступит действительно кризисная ситуация. Сбережения важнее.
Возврат иностранных инвестиций GPIF? Это новый горячий топик месяца, однако текущие меры имеют весьма ограниченный эффект: например, невозобновление зарубежных облигаций по истечении срока, реинвестирование дивидендов по акциям внутри страны и т.п. — всё это осуществляется постепенно по мере погашения, а не концентрированными продажами. По оценкам иностранных аналитиков, объём возврата в течение года может составить около 12,3 трлн иен. Если распределить эту сумму на каждый месяц, то несмотря на внешнюю внушительность, простого сравнения: в конце апреля Минфин Японии потратил 11,73 трлн иен менее чем за две недели для поддержки иены — но результат был весьма скромен. Поэтому без более радикальных мер эффект GPIF будет весьма ограничен для курса иены.
Вывод: только этими инструментами можно поддерживать стабильность лишь временно, но не на долгое время.
III. В какой ситуации может произойти массовый unwind?
Самая простая логика: когда показатель carry/vol резко падает, армия carry trade уходит сама собой.
Падение carry: например, если Ормузский пролив полностью открыт или быстро ухудшается макроэкономическая ситуация в США, что приводит к значительному снижению процентных ставок в долларах.
Рост волатильности: например, глобальный обвал акций — классический сценарий консенсуального unwind в carry trade. Или новая волна международных скоординированных интервенций, значительно расширяющих возможности, что приведет к резкому росту волатильности USDJPY.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Искусство инвестирования "аномальных ценностей" в новой эпохе Boqi

Chevron (CVX.US) ищет альтернативные пути для хеджирования перебоев поставок с Ближнего Востока: нацеливается на Аргентину и Средиземное море для развития мирового рынка СПГ, стремится заключить сделки с Индией
Компания Chevron сосредотачивается на Аргентине и средиземноморском регионе, стремясь к росту на мировом рынке сжиженного природного газа, и планирует заключить соглашение с Индией.

Энергетическое и продовольственное давление на цены может привести к росту инфляции! Банк Англии, возможно, больше не сможет сохранять спокойствие — ставки на повышение процентной ставки резко выросли.
Високиe ценовые давления на энергоресурсы, вызванные продолжающейся войной на Ближнем Востоке, становятся все более ощутимыми. Появляются новые риски, которые могут привести к тому, что инфляция большую часть следующего года будет превышать целевой уровень 2% Банка Англии.

АстраЗенека (AZN.US): испытания третьей стадии препарата Etcamah для лечения рака груди потерпели неудачу, что может привести к потере миллиардов долларов продаж
Аналитик Bloomberg Intelligence John Murphy заявил, что неудача AstraZeneca в испытаниях препарата от рака груди может привести к снижению объема продаж в 2035 году на 2,6–3,8 миллиарда долларов.

Цены на крипто
Далее


