
Золото снова выше долгосрочной трендовой линии: что означает приток 28 тонн средств?

汇通网 26 августа сообщает—— В среду, 26 августа, спот-золото после быстрого и продолжительного роста перешло в фазу консолидации на высоких уровнях, торгуясь сейчас около 4640 долларов за унцию, недавно достигнув максимума за более чем три месяца. Ключевые переменные на рынке сместились от единственного нарратива защиты от рисков к комплексной ценовой модели, сочетающей стоимость финансирования бюджета США, премию по срокам на рынке облигаций США, инфляционные ограничения ФРС и потоки капитала в драгоценных металлах.
26 августа, в среду, спот-золото после быстрого и продолжительного роста перешло в фазу консолидации на высоких уровнях, торгуясь сейчас около 4640 долларов за унцию и недавно достигнув максимума за более чем три месяца. Ключевые переменные на рынке сместились от единственного нарратива защиты от рисков к комплексной ценовой модели, сочетающей стоимость финансирования бюджета США, премию по срокам на рынке облигаций США, инфляционные ограничения ФРС и потоки капитала в драгоценных металлах. Между тем, индекс цен личного потребления в США за июль будет опубликован в этот торговый день, а глава ФРС Кевин Уолш выступит с важной речью в эту пятницу на ежегодной встрече в Джексон-Хоуле, что открывает период интенсивной публикации данных и обсуждения политики для макрорыночного ценообразования.
На прошлой неделе ключевое внимание на рынке золота привлекло не само по себе его укрепление, а изменение характера факторов роста. Ранее Министерство финансов США расширило программу обратного выкупа долгосрочных облигаций, что привело к снижению доходности на длинном конце кривой, и рынок пересмотрел расходы на финансирование и сроковой риск при столь высоком объёме долга. Золото получило двойную поддержку: во-первых, при падении реальных ставок альтернативные издержки владения бездоходным активом снижаются; во-вторых, когда рынок вновь оценивает соотношение между дефицитом бюджета, долгосрочным предложением облигаций и покупательной способностью валюты, стоимость золота как некредитного актива пересматривается.
В последнее время спот-золото поднималось до максимума за три месяца — около 4696 долларов за унцию, однако в последней сессии произошло снижение, указывая на переход рынка от переоценки односторонних рисков к консолидации на высоких уровнях.
Важность этих изменений заключается в том, что текущее движение золота нельзя объяснить только колебаниями курса доллара на коротких горизонтах. Даже при стабильности индекса доллара самостоятельная динамика золота возможна при явных изменениях длинных ставок, премии за фискальный риск и ожиданий по реальным ставкам. Напротив, если издержки на энергоносители вновь разгонят инфляционные ожидания, вероятность поддержания высоких номинальных ставок возрастёт, что ограничит потенциал для переоценки бездоходных драгоценных металлов.
Макрофокус этой недели — индекс цен личного потребления в США за июль. Ожидания рынка сходятся на месячном приросте основного индикатора примерно на 0,2%, при этом годовой темп базовой инфляции по-прежнему заметно выше долгосрочной цели ФРС в 2%. В то же время целевая ставка ФРС сейчас составляет 3,50%–3,75%, а по оценкам рынка вероятность сохранения политики без изменений в сентябре составляет около 61,6%.
Глава Федерального резервного банка Бостона Сюзан Коллинз недавно отметила, что если будущие данные не подтвердят устойчивого снижения инфляции, ставки могут потребовать дальнейшей корректировки. Это указывает, что внутри ФРС дискуссия сместилась от простой оценки силы экономики к анализу темпов инфляционного спада в сравнении с ростом издержек на энергию, импорт и долгосрочные инфляционные ожидания. На данный момент уровень базовой инфляции личных расходов оценивается примерно в 3,3%, что заметно превышает целевой показатель 2%.
Таким образом, ключевая ценность выступления в Джексон-Хоуле будет заключаться не в отдельных формулировках, а в раскрытии политической реакции. Кевин Уолш должен разъяснить, как ФРС будет балансировать уровень ставок, балансовый отчёт и финансовые условия в условиях высоких затрат на финансирование бюджета, нестабильных долгосрочных доходностей и всё ещё устойчивой инфляции. Для золота определяющее значение имеют динамика реальных ставок и доверие к политике, а не то, изменится ли решение о ставках прямо на этом заседании.
На дневном графике видно, что золото ранее медленно поднималось с минимумов около 3959,56 и пробило среднюю линию полос Боллинджера, после чего достигло верхнего уровня полос. Средняя линия Боллинджера — около 4276,02, верхняя полоса — около 4688,87, нижняя — 3863,18. После быстрого выхода за пределы средней линии полосы сильно расширились, что указывает на значительное увеличение волатильности рынка, а не на неограниченность текущего тренда.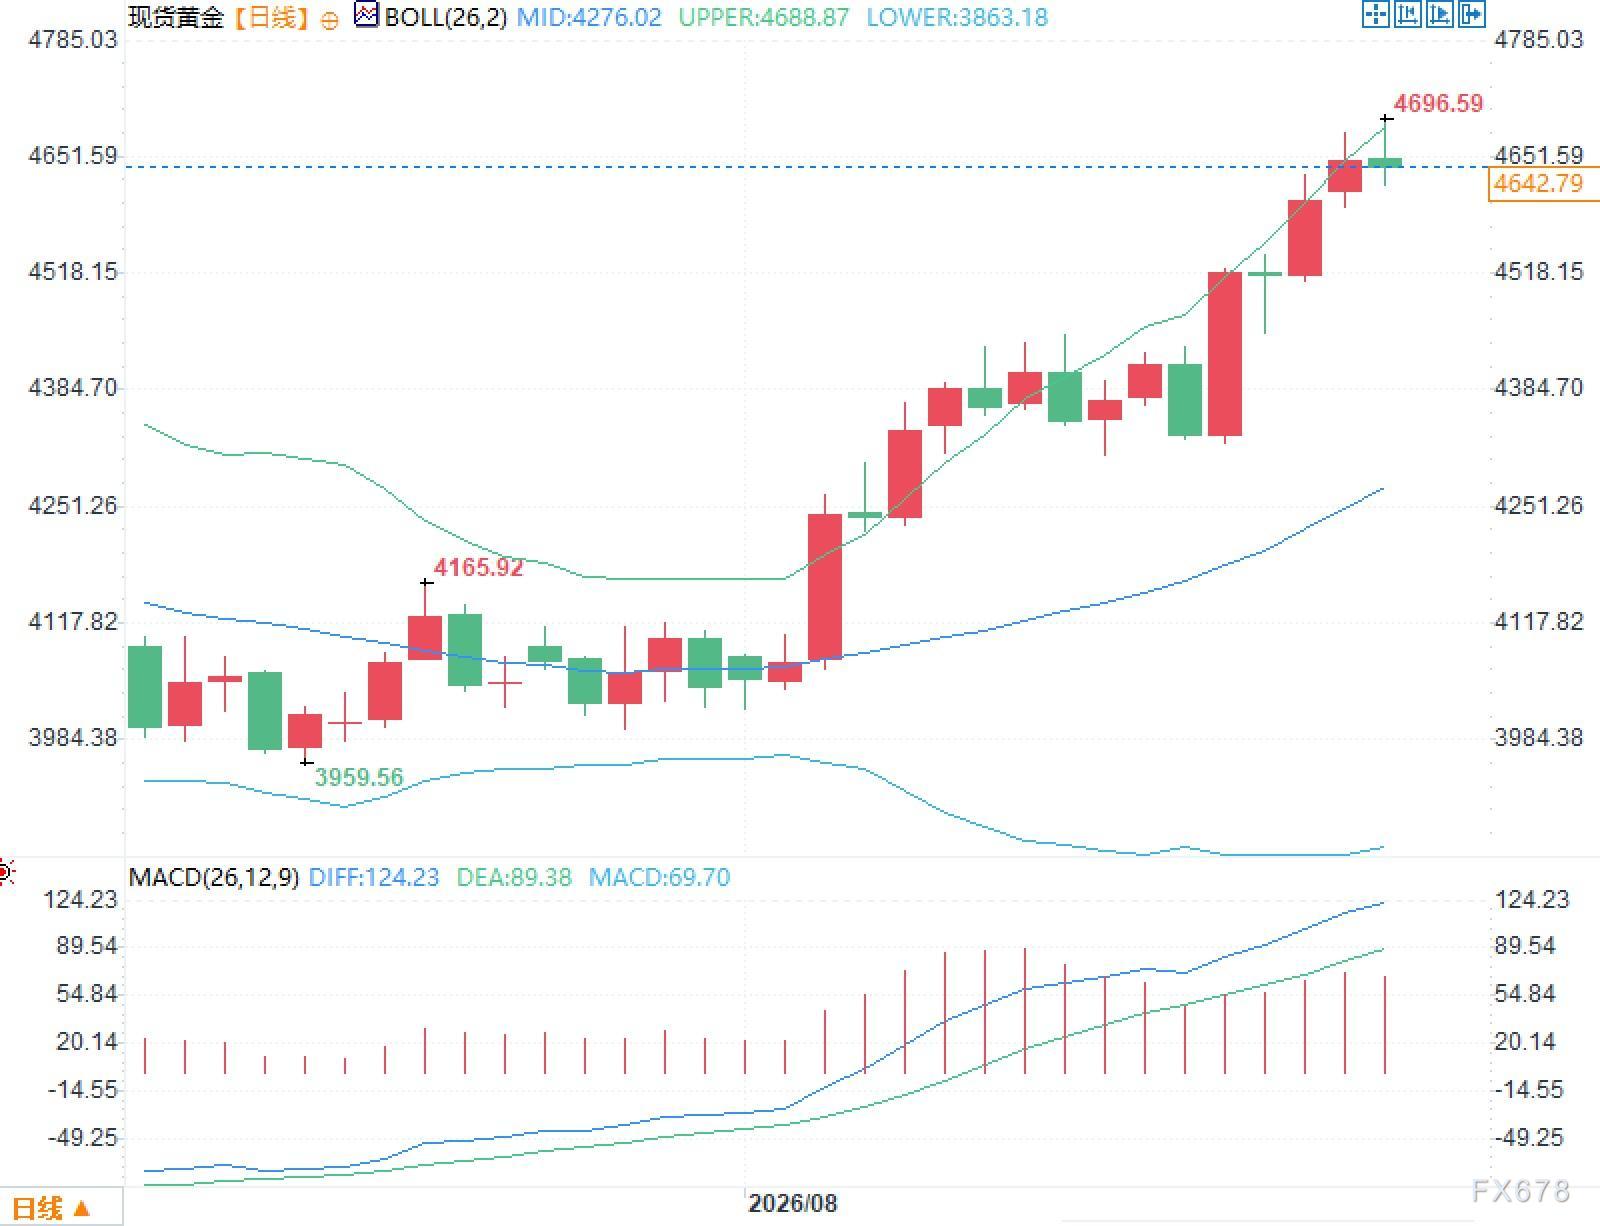
Что касается MACD, DIFF на графике около 124,23, DEA — около 89,38, обе линии находятся выше нулевой оси, а гистограмма остаётся положительной, что отражает сильную трендовую динамику недавнего роста. Однако также заметно, что по мере приближения к недавним максимумам тела свечей сокращаются, а тени свечей увеличиваются, означая, что борьба между быками и медведями смещается от тренда к консолидации на высоких уровнях.
Капиталовложения также заслуживают внимания. На прошлой неделе золотые ETF зафиксировали значительный чистый приток, который, по статистике, превысил 28 тонн за одну неделю — это один из крупнейших недельных объёмов с января. Возврат капитала свидетельствует о том, что текущий рост вызван не только краткосрочным закрытием шортов, но и спросом на долгосрочное размещение активов. Однако резкое ускорение притоков повышает концентрацию позиций на рынке, и потому чувствительность цены к инфляционным данным, доходностям и коммуникации ФРС может быть значительно выше, чем раньше.
С точки зрения межрынковых связей, после появления ожиданий разрядки ситуации на Ближнем Востоке цены на нефть снизились, а кривая доходности казначейских облигаций США одновременно опустилась примерно на 5-7 базисных пунктов, из-за чего золото оказалось под влиянием сразу двух сил: снижения инфляционных ожиданий и изменений в реальных издержках финансирования. Первая уменьшает спрос на хеджирование инфляции, вторая снижает альтернативные издержки владения золотом, а противодействие этих факторов и объясняет увеличение волатильности и консолидацию золота на высоких уровнях в последнее время.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Обзор американского фондового рынка за ночь | ФРС ожидаемо повысила ставку на 25 базисных пунктов, три основных индекса закрылись в минусе, SpaceX (SPCX.US) выросла более чем на 5%
По итогам торгов индекс Dow Jones снизился на 630,56 пункта (–1,21%) и составил 51 462,55 пункта; индекс S&P 500 упал на 33,51 пункта (–0,44%) до уровня 7 552,22 пункта; композитный индекс Nasdaq уменьшился на 3,15 пункта (–0,01%) и составил 25 978,42 пункта.

Иностранные инвесторы в июле сократили вложения в государственные облигации США на 50,4 млрд долларов: Япония и Китай уменьшили объем, а Великобритания напротив нарастила покупки
Согласно данным, опубликованным Министерством финансов США в среду, объем государственных облигаций США, находящихся в собственности иностранных инвесторов в июле, значительно снизился, уменьшившись на 50,4 миллиарда долларов по сравнению с июнем и составив 9,25 триллиона долларов, что является самым низким показателем с октября прошлого года.

ФРС впервые за три года повысила процентную ставку! Уолш подает сигналы ястребиной политики, возможно, в этом году ставка увеличится еще на 25 базисных пунктов.
ФРС в среду повысила базовую процентную ставку на 25 базисных пунктов до диапазона 3,75%-4,00%, что стало первым повышением ставки с июля 2023 года.

Доходность приближается к 5% не из-за сомнений рынка в Федеральной резервной системе: Уош говорит, что сильная экономика США, капиталовложения в ИИ и геополитические риски являются основными двигателями.
Председатель Федеральной резервной системы Уош в среду заявил, что недавний рост доходности долгосрочных государственных облигаций США не означает, что инвесторы теряют уверенность в способности Федеральной резервной системы контролировать инфляцию.

Цены на крипто
Далее


